Transferencia de seguro de vida: ¿cómo se puede realizar?
Actualizado el 5 de agosto de 2026
La transferencia de seguro de vida permite transformar un contrato existente en un nuevo contrato con el mismo asegurador, con costes reducidos o más soportes, conservando al mismo tiempo la preponderancia fiscal adquirida. Este artículo detalla las condiciones legales, los trámites y los gastos que deben anticiparse para tener éxito en su transferencia.

- La Ley del Pacto de 2019 suprimió la obligación de pasar de un contrato monosuportal a un contrato multisuportal, a diferencia de la enmienda Fourgous de 2005.
- Una transferencia la la la
- Los aseguradores no están obligados legalmente a aceptar una transferencia, pero deben motivar su negativa.
- Algunos contratos prevén gastos de ¡a transformación , que pueden alcanzar hasta el 1 % del importe transferido: mejor comprobar las condiciones generales.
- Después de 8 años, retirar gradualmente su ahorro dentro del límite de la reducción anual de 4 600 € (9 200 € por pareja) es una alternativa que también preserva la preponderancia fiscal.
¿Qué es la transferencia de seguro de vida?
La transferencia de seguro de vida consiste en transformar un contrato existente en un nuevo contrato con el mismo asegurador, con costes potencialmente más bajos o una oferta de soportes más amplios, sin perder la preponderancia fiscal adquirida.
Imagínese que usted se suscribió a una suscripción telefónica hace diez años. Paquete de datos limitado, llamadas ilimitadas solamente en Francia, y un precio que parece hoy demasiado. ¿Qué haría? Probablemente cancelaría para suscribir una nueva oferta más ventajosa, ¿no?
¿Podemos transferir un seguro de vida?
Con el seguro de vida, es un poco lo mismo. Antes de 2005, era imposible cambiar de contrato sin perder las ventajas fiscales acumuladas a lo largo de los años. ¡Entonces estábamos un poco... pies y puños atados!
Definición y principio
La transferencia del seguro de vida es la posibilidad de transformar su contrato existente en un nuevo contrato, potencialmente con costes más bajos o una oferta de soporte más amplia. Puede mantener la preeminencia fiscal adquirida. Esto significa que puede beneficiarse de las ventajas de un nuevo contrato (gastos reducidos, mejor remuneración, más opciones de inversión) sin volver a empezar de cero en el plano fiscal.
Evolución de la reglamentación
En 2005, la enmienda Fourgous abrió el camino para la transferencia de seguros de vida, pero en ese momento el marco era muy limitado, y sólo podía transferir contratos de 100% de fondos a contratos multisuports (con una parte obligatoria en unidades de cuenta).
La ley del Pacto de 2019 ha ampliado considerablemente las posibilidades. Ahora puede transferir cualquier tipo de contrato, ya sea monosupport o multisupport, mientras se quede en el mismo asegurador. ¡Esto ha cambiado el don para todos los ahorristas!
¿Cuándo transferir su seguro de vida?
Probablemente ya hayas oído la frase "un tuyo es mejor que dos tu la tendrás" es un poco lo mismo con el seguro de vida, a veces es mejor cambiar de montura que aferrarse desesperadamente a un viejo contrato anticuado.
Pero entonces, ¿cuándo realmente hay que considerar la posibilidad de transferir su seguro de vida? Aquí hay algunos casos en los que esta opción puede resultar de los más razonables.
Un viejo contrato con gastos exorbitantes
Imagínese que usted se sumó a un seguro de vida hace 15 años a su banco. En ese momento, los gastos de entrada, gestión y arbitraje eran bastante elevados. Era la norma. Pero hoy, estos mismos gastos están poniendo seriamente en peligro sus beneficios.

De los rendimientos a ras de las pasqueras
Algunos contratos antiguos ofrecen un soporte de inversión limitado. Sus rendimientos son bastante famélicos. Al transferir a una oferta reciente, accede a una gama de soportes más diversificada (fondos en euros, unidades de cuenta, gestión pilotada, etc.). Estos soportes son potencialmente más eficientes.
Un cambio en tu vida
¿Su situación personal o profesional ha evolucionado? Sus objetivos de ahorro probablemente también. Una transferencia puede entonces ser la ocasión de revisar completamente la distribución de su capital para ajustar mejor a sus nuevas necesidades.
Otros productos transferibles
Otros productos de ahorro, como el PEA (Plan de ahorro en acciones), el PER (Plan de ahorro retirada) o los contratos de seguro de vida de un establecimiento a otro, también son transferibles. ¿No existe esta flexibilidad (aún?) para el seguro de vida clásico. Sólo puede transferir su seguro de vida dentro de un mismo asegurador.
¿Cuáles son las condiciones para transferir un seguro de vida?
Hay que cumplir tres condiciones: permanecer en el mismo asegurador, transferir a otro contrato de la misma compañía, y respetar las modalidades que el asegurador debe comunicar cada año. Antes de lanzarle, es importante conocer bien estas condiciones: ¡no se ríe con el ahorro de una vida!
Mantenerse en la misma compañía de seguros
Es la condición sine qua non para poder transferir su contrato. En claro, no puede cambiar de asegurador, por muy atractiva que parezca la oferta de un competidor.
¿Está en Sogécap (la filial de seguro de vida de la Sociedad General)? Sólo podrá transferir a otro contrato Sogécap. ¿En Sur future (el asegurador detrás de los contratos Fortuneo)? La misma regla, usted permanecerá en su giron.
Posibilidad de transferir cualquier tipo de contrato
Gracias a la Pacto, ya no es necesario transformar obligatoriamente un contrato monosupport en multisupport como era el caso antes. Ahora puede transferir cualquier contrato, ya sea 100% fondos euros o ya diversificado en unidades de cuenta.
Esta mayor flexibilidad le permite elegir el nuevo contrato más adecuado para su perfil de ahorro y sus objetivos.
Mantener la preponderancia fiscal
Y ahí es donde reside todo el interés de la transferencia! Al permanecer en el mismo asegurador, usted conserva preciosamente la preeminencia fiscal adquirida en su antiguo contrato.
En concreto, si usted suscribió hace 10 años, incluso después de una transferencia, siempre se beneficiarán de las ventajas fiscales vinculadas La antigüedad fiscal que se mantiene puede tener un impacto en la fiscalidad a largo plazo.
Ventajas de la transferencia de seguro de vida
Ahora que hemos definido bien el concepto y las condiciones, pensemos en las muchas ventajas que una transferencia de seguro de vida exitosa puede traerle.
Beneficiarse de un contrato más reciente y ventajoso
Digamos lo que es: muchos viejos contratos de seguro de vida están anticuados y carecen de competitividad. Al transferir a una oferta más moderna, usted accede a opciones más ventajosas:
- Amplia selección de medios de inversión eficientes (fondos en euros, Unidades de cuenta, gestión de la flota, etc.)
- Reducción de los costos (entrada, gestión, arbitraje)
- Interfaz en línea ergonómica para un seguimiento simplificado
- Opciones de gestión avanzadas (arbitraje automático, inversión programada, etc.)
Estos elementos pueden influir en el rendimiento neto, sin garantía de rendimiento.
Reducir los gastos de gestión y otros gastos
Es un poco el nervio de la guerra en el seguro de vida. Con los años, los gastos se acumulan y pueden seriamente poner en peligro sus beneficios. Al transferir, usted pone todas las posibilidades de su lado para reducir estos gastos:
- Gastos de entrada a menudo nulos en los nuevos contratos
- Gastos de gestión Reducción (normalmente entre el 0,5% y el 1%)
- Gastos de arbitraje a veces suprimidos
Este aumento sustancial afecta directamente a su rendimiento neto.
Diversificación de los instrumentos de inversión
"No pongas todos tus huevos en la misma cesta," dice el proverbio. Esto es especialmente cierto en materia de ahorro. Al transferir, puedes acceder a una gama de soportes más amplia y diversificada:
- Fondos en euros para seguridad
- Unidades de cuenta (acciones, bonos, bienes raíces) para más riesgo pero también más potencial
- Gestión dirigida para delegar en expertos
Esta diversificación tiene por objeto distribuir los riesgos sin garantía de rendimiento.
Pero para beneficiarse de ello, habrá que seguir el procedimiento de forma correcta.
Enfoques para transferir el seguro de vida
Ustedes lo han entendido, transferir su seguro de vida no es una decisión que tomar a la ligera. Esto requiere una preparación cuidadosa y un seguimiento riguroso de los pasos. Pero no se asuste, vamos a detallar todo paso a paso!
Contactar con el asegurador y verificar las modalidades
El primer paso, no menos importante, es informar a su asegurador actual. Idealmente, encontrará toda la información necesaria sobre cómo transferirla en su diario anual de información (RIA).
Si no es así, dígalos por escrito. No tema, desde la ley del Pacto, los aseguradores tienen la obligación de comunicarle estos elementos al menos una vez al año.
Procedimiento simplificado si se transfiere al mismo banco/cortador
Situación ideal: simplemente desea transferir su contrato a una oferta más reciente, pero permaneciendo en el mismo establecimiento (mismísimo banco o incluso corredor). En este caso, el procedimiento debe ser relativamente sencillo y rápido.
La mayoría de los aseguradores se han comprometido a facilitar este tipo de transferencia interna mediante un proceso automatizado y simplificado, y cuentan con unos días o, en el caso de los seguros, unas semanas como máximo.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Cambiar de distribuidor a más complejo
Por el contrario, si no sólo quieres cambiar de contrato, sino también de banco o de corredor (al tiempo que te quedas en el mismo asegurador), las cosas se corrosarán un poco.
Probablemente tendrá que enviar varios correos recomendados con acuse de recibo. También tendrá que obtener la ayuda del nuevo establecimiento y ser paciente. En el mejor de los casos, el traslado podrá ser efectivo en unos meses. Pero no es raro que esto lleve mucho más tiempo.

¿Cómo elegir el mejor contrato después de una transferencia?
Los costes, rendimientos y soportes de inversión de los contratos en línea, posiblemente mediante un resumen en línea, deben compararse teniendo en cuenta su horizonte de inversión y su apremio al riesgo.
¡Aquí estás listo para transferir tu seguro de vida! Pero cuidado, el paso más crucial aún queda por hacer: elegir un contrato que se ajuste a tus necesidades.
Después de todo, no es porque sea "nuevo" que necesariamente sea mejor. ¿Cómo se puede encontrar la perla rara?
Comparar costes, rendimientos y medios de inversión
Es la base, el mínimo vital. Ante todo, pluten en los detalles las características de los diferentes contratos en línea:
- Gastos de entrada, gestión y arbitraje : ¡Cuanto menos, mejor!
- Rendimiento del fondo en euros en los últimos años
- Gama de soportes en unidades de cuenta propuesta
- Opciones de gestión dirigida, inversión programada, etc.
¿El objetivo? Encontrar el contrato más competitivo posible, con gastos razonables y una amplia gama de soportes diversificados.
Usar un comparativo en línea
Comparar manualmente cada contrato uno por uno tendría algo un poco... rebarbativo, ¿no crees?
Para facilitarte la vida (y evitarte una migraña desgarrada), ¿por qué no usas un comparación en línea? Muchos sitios web especializados te permiten ver con unos pocos clics las ofertas más calificadas y adaptadas a tu perfil.
Que Elija entre otras cosas un comparación de seguros de vida en línea, a cruzar con las características específicas del contrato.
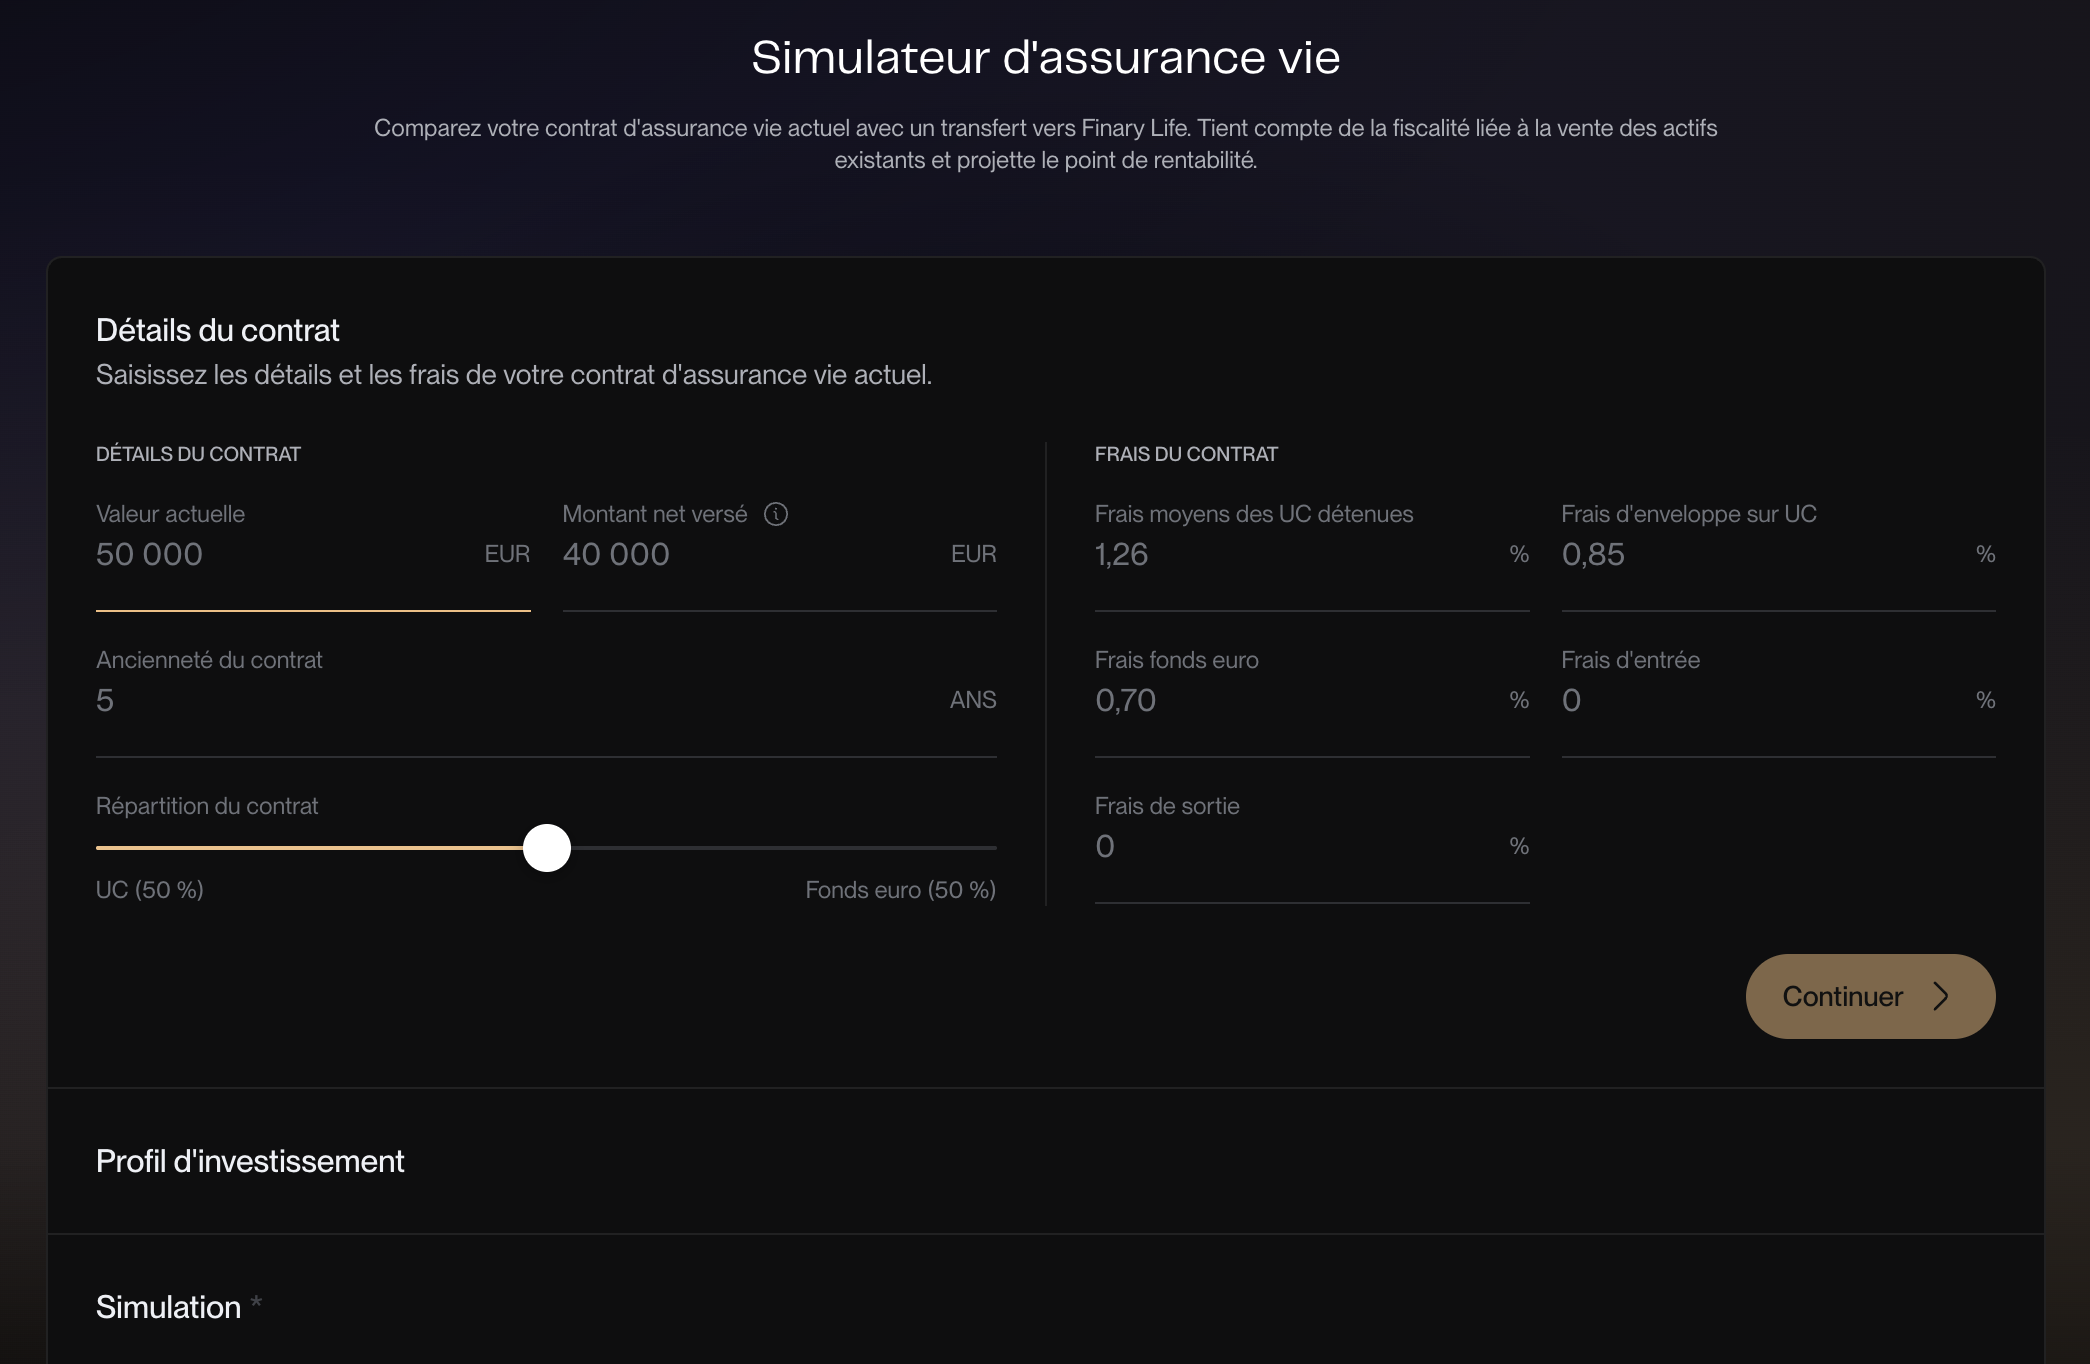
Para ir más lejos y simular el crecimiento de su ahorro según su horizonte y sus pagos, también puede utilizar un Simulador de seguro de vida.
¡Un ahorro de tiempo apreciable, y la certeza de no dejar nada al azar!
Consejos para seleccionar el contrato más adecuado
Más allá de los criterios puramente objetivos, no olvide tener en cuenta sus propias necesidades y limitaciones:
- ¿Cuál es su horizonte de colocación? ¿Corto, medio o largo plazo?
- ¿Cuál es su apoplejía al riesgo? ¿Es más bien prudente o se dirige a inversiones más dinámicas?
- ¿Cuáles son sus objetivos principales? ¿Preparar tu retiro, transmitir un patrimonio, hacer fructificar un capital?
Todas estas preguntas esenciales para determinar el contrato más adecuado para su situación. Un consejero le acompañará ¡Si es necesario!
¿Cuáles son los gastos y los plazos de una transferencia de seguro de vida?
La ley no impone ningún coste de transferencia como tal, pero los gastos de ¡de transformación ¡hasta un 1 % del importe transferido siguen siendo posibles según las condiciones generales del contrato. En cuanto a los plazos, cuente unos días a unas semanas para una transferencia interna, contra varios meses en caso de cambio de distribuidor. Anticipar estos dos puntos evita las malas sorpresas !
Gastos potenciales según las condiciones generales
Empecemos con los gastos, un punto a menudo problemático en el seguro de vida. Buenas noticias, la ley prohíbe cobrar los gastos de transferencia como tales. Sin embargo, pueden aplicarse gastos indirectos si sus condiciones generales prevén gastos en caso de "transformación" o de "cambio" de contrato.
La cantidad varía según los contratos. ¿Nuestro consejo? Reclame por escrito la tabla de tarifas del contrato objetivo y lea atentamente las condiciones generales antes de iniciar las gestiones.
Plazos variables según el tipo de transferencia
¿Qué pasa con los plazos ahora? El marco legal sigue siendo limitado: elArtículo L.132-21 del Código de Seguros impone 2 meses para las compras, a veces invocadas por analogía para las transferencias, pero nada específico enmarca estos últimos.
Todo dependerá del tipo de transferencia prevista:
- Transferencia "interna" al mismo banco/cortador : Unos días a pocas semanas, el procedimiento está bien aceitado.
- Cambio de banco/cortador pero incluso asegurador : Las cosas se complican aquí. Cuenta varios meses o más si el asegurador se arrastra de pies. Tener un buen expediente y la ayuda del nuevo establecimiento será uno más.
En cualquier caso, armemos con paciencia... una transferencia de seguro de vida no es definitivamente una formalidad que se tome a la ligera.
¿Estás listo para cruzar el rumbo? ¡Manténganse en la cabeza todos estos elementos antes de lanzarse y no duden en pesar bien el pros y el contra!
Estadísticas sobre transferencias de seguros de vida desde la Ley del Pacto
¡No está usted solo en la posibilidad de transferir el seguro de vida! Desde la entrada en vigor de la Ley del Pacto a finales de 2019, esta opción seduce cada vez más a los ahorristas franceses. Las cifras hablan por sí mismas.
2022: un año récord
En 2022 se produjo un número récord de transferencias, con lo que se "transformó" al menos 331 000 contratos, según lo dispuesto en la ley del Pacto, que representan una bonita moneda de 13.500 millones de euros. Francia Asegurados.
Este verdadero entusiasmo demuestra hasta qué punto esta nueva flexibilidad respondía a una verdadera expectativa de los ahorristas.
¿Sólo un buen comienzo?
Desde la entrada en vigor de la ley del Pacto, se han transformado en total más de 1,5 millones de contratos. Según France Assureurs , el ritmo rebotó claramente a principios de 2025: en el primer trimestre de 2025, 103 000 contratos se transformaron por un importe de 3.300 millones de euros, de los cuales 0,6 millones de euros reinvertidos en unidades de cuenta, un nivel trimestral superior al de finales de 2024 (51.000 contratos por 1.800 millones de euros en el cuarto trimestre).
Este número podría aumentar si se flexibilizara la reglamentación para permitir transferencias entre aseguradores diferentes, algo que aún no se ha producido.
Alternativas a la transferencia de seguro de vida
A pesar de todas sus ventajas, la transferencia de seguro de vida no siempre es la solución más adecuada. Dependiendo de su situación personal y sus objetivos, otras opciones pueden ser más razonables.
Abrir un nuevo contrato sin cerrar el antiguo
Una de las alternativas más obvias es abrir un nuevo contrato de seguro de vida, eventualmente acompañado de gastos reducidos o de una oferta ampliada, conservando al mismo tiempo el antiguo.
¿La gran ventaja? Usted no pierde la anti-editorialidad adquirida en su viejo contrato. Así que usted puede seguir disfrutando de las ventajas después de 8 años mientras invierte en un soporte más moderno.
Por supuesto, esto implica gestionar dos contratos en paralelo, pero ofrece una flexibilidad adicional y potencialmente más rendimiento.
Optimizar la fiscalidad mediante la retirada gradual del ahorro
Otra opción interesante es retirar gradualmente su ahorro del antiguo contrato para reinvertirlo en el nuevo.
Si su contrato tiene más de 8 años, permanezca dentro de los límites de la reducción fiscal anual de 4.600 € para una sola persona (9.200€ para una pareja). Dentro de este límite, no pagará ningún impuesto sobre la renta sobre las ganancias retiradas - sólo las exacciones sociales al 17,2 % siguen pendientes.
Este enfoque puede permitir modular la fiscalidad mientras reinvierte en un soporte más eficaz, sin tener que esperar otros ocho años.
Resuelve el antiguo contrato y abra otro nuevo
Por último, última posibilidad: la ruptura franca y neta. Usted cierra su antiguo contrato para abrir uno nuevo al asegurador de su elección.
¿El revés de la medalla? Usted pierde las ventajas fiscales relacionadas con la anti-oferta. A menos que haya superado los ocho años fatídicas, esta opción rara vez se recomienda desde el punto de vista financiero.
Como siempre en materia de ahorro, la solución más adecuada dependerá de sus objetivos y de su apremio al riesgo. ¡No dude en pesar bien el pro y el contra!
Ahora sabes todo sobre la transferencia de seguro de vida. ¡Es tu turno de arbitrar según tu situación personal!
Preguntas frecuentes
¿Podemos transferir su seguro de vida a otro asegurador?
No. La ley del Pacto sólo permite el traslado dentro de una misma compañía de seguros a otro contrato de este asegurador. Cambiar de asegurador sigue siendo imposible: es necesario cerrar el antiguo contrato y abrir otro nuevo, lo que hace perder la anterioridad fiscal adquirida.
¿La transferencia de seguro de vida conlleva gastos?
La ley no impone ningún coste de transferencia como tal, pero algunos contratos prevén gastos de ¡de transformación
¿Cuánto tiempo dura una transferencia de seguro de vida?
La transferencia interna la la la
¿Puede un asegurador negar una transferencia de seguro de vida?
Sí. Los aseguradores no tienen ninguna obligación legal de aceptar una solicitud de transferencia, pero deben justificar su negativa. En la práctica, la mayoría de las transferencias internas a un mismo establecimiento son aceptadas.
¿Qué pasa con la antigüedad fiscal después de una transferencia de seguro de vida?
Se conserva íntegramente, siempre que se mantenga en el mismo asegurador, y un contrato suscrito hace 10 años conserva su antigüedad tras un traslado, lo que conserva las ventajas fiscales derivadas del período de detención.
Fuentes
Légifrance, article L.132-21 du Code des assurances
El seguro de vida y el PEA: fiscalidad y exacciones sociales
Francia Aseguradores, estadísticas de las transferencias ley Pacto en el primer trimestre de 2025
Francia Aseguradores, cifras clave del seguro de vida
AMF, lista blanca de los Directores de Servicios en Crypto-Actifs (PSCA), Finary SAS
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.