¿Cuáles son los costes de gestión de un seguro de vida?
Actualizado el 7 de agosto de 2026
El seguro de vida incluye hasta cuatro tipos de gastos: gastos de entrada , gastos de pago , gastos de gestión anuales (el 0,6% en promedio de los fondos en euros, el 0,88% en las unidades de cuenta según el método de la entidad). Francia Asegurados) y gastos de arbitraje. Acumulados, pueden reducir el rendimiento neto de varios puntos cada año.

- Un seguro de vida incluye hasta 4 tipos de gastos: gastos de entrada, gastos de pago, gastos de gestión anuales y gastos de arbitraje.
- Los costes de gestión anuales ascienden en promedio al 0,66 % sobre los fondos en euros y al 0,88 % sobre las unidades de cuenta en 2025, según France Assureurs.
- Acumulados (sobre, soportes, gestión pilotada), los gastos totales de un seguro de vida pueden alcanzar el 3 % al 4 % anual.
- Los contratos en línea (Finary Life, Linxea) por lo general eliminan los gastos de entrada, arbitraje y pago.
¿Cuáles son los gastos del contrato de seguro de vida?
El contrato de seguro de vida comprende cuatro tipos de gastos: los gastos de entrada, los gastos de pago, los gastos de gestión anuales y los gastos de arbitraje. A diferencia de los gastos del PEA (Plan de ahorro en acciones), que están limitados por la ley, los del seguro de vida no lo están, mientras que están presentes en cada etapa de la vida del contrato y raramente se examinan con la atención que merecen.
Gastos de entrada o de suscripción
Esta es la cantidad que se cobra directamente al abrir su contrato. Pueden representar hasta el 5 % de la cantidad depositada (por 1.000 € invertidos, hasta 50 € tomados, 950 € realmente colocados). Desde la ley Pacto, el artículo L132-21-1 del Código de Seguros El importe total de los gastos de entrada y de pago acumulados se limitará al 5 % de las primas pagadas en un mismo año.
Sin embargo, muchas entidades ya no aplican estas medidas, como los bancos y aseguradores en línea que a menudo ofrecen la exención de estos gastos de entrada o que ofrecen varias veces al año.
Gastos de pago
Al igual que los gastos de entrada, se trata de una suma que se cobra por cada pago efectuado en su contrato. Tanto si su aportación es puntual como regular, los gastos de pago se aplican proporcionalmente a su importe. Reducen la cantidad realmente colocada, generalmente entre el 2 % y el 5 %, pero nunca más allá de lo que permite el límite legal compartido con los gastos de entrada (5 % de las primas pagadas durante el año, artículo L132-21-1 del Código de Seguros).
Gastos de gestión anuales
Los costes de gestión del seguro de vida son anuales y proporcionales al valor del contrato , es decir , capital + intereses + ganancias generadas . Su importe depende de dos criterios:
- tipo de apoyo invertido: fondos en euros o unidad de cuenta;
- tipo de contrato: monosupport (integradamente en fondos en euros) o multisopports (fondos en euros + unidades de cuenta).
Son recurrentes y por lo tanto afectan directamente al rendimiento de su cartera. En el caso de los fondos en euros, varían generalmente entre el 0.5% y el 1 % (media de mercado: 0,66 % en 2025 según Francia Asegurados), mientras que las unidades de cuenta tienen tasas que oscilan entre 0,5 % y 1,20 % (media: 0,88 % en 2025), tanto si el rendimiento es positivo como si negativo.
Gastos de arbitraje
Los honorarios de arbitraje se cobran cuando cambia la composición o distribución de sus activos. Por lo general son proporcionales al valor de la transacción, pero también pueden ser objeto de un paquete anual (5 arbitrajes por 30 € por ejemplo). Es posible constatar que los gastos varían entre 0,5 % y 1 % en la mayoría de los aseguradores o bancos.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
¿Los gastos del seguro de vida son los únicos que hay en su cartera?
Lamentablemente, los gastos de gestión de su contrato de seguro de vida no son los únicos que se encuentran en su cartera, ya que, dependiendo de su composición, tendrá que pagar los gastos relacionados con sus inversiones, la solución de gestión o el cierre de su contrato.
Gastos relacionados con los subyacentes
En función de la composición de su seguro de vida, puede ser obligado a pagar gastos en sus inversiones. ETF y los fondos de inversión cuyas tasas de gestión varían entre el 0,2 % y el 1 %. Más allá, su impacto en el rendimiento neto puede ser significativo.
En el caso de las participaciones de los OICVM (Organismo de Colocación Colectiva en Valores Mobiliarios) o de SCPI (Société Civile de Colocation Inmobilier), es importante saber que incluyen sus propios gastos de entrada que se suman a sus gastos de gestión. Por lo tanto, es importante estar vigilante en cuanto a la elección de los productos suscritos a través de su seguro de vida.
Gastos de solución de gestión
En el marco de un seguro de vida, puede optar por diferentes modos de gestión: pilotada, aconsejada o autónoma. Estas soluciones son, ciertamente, más o menos costosas, pero también pueden permitirle evitar algunos errores de inversión mucho más costosos! Gestión dirigida, le darás a tu corredor el poder para que realice con total autonomía los arbitrajes necesarios según los objetivos que hayas definido. La gestión aconsejada en cuanto a ella es una asociación entre tú y tu corredor. Este último te ofrece órdenes que aceptas o no. Los costes aplicados varían según las entidades y se expresan en porcentaje. En gestión pilotada, pueden alcanzar más de 3 %, lo que reduce tanto el rendimiento neto.
| FINARY LIFE | RAMIFY | YOMONI | NALO | LINXEA (OTEA | |
|---|---|---|---|---|---|
| Administrador | Finary Life | Ramify | Yomoni | Nalo | OTEA Capital |
| Asegurador | GENERALI | Apicil y Generali | Crédito Mutual Sobre el futuro | Generali | 4 opción: Crédito Agrícola, Crédito Mutual, Apicil, Generali |
| Gastos de pago | 0 % | 0 % | 0 % | 0 % | 0 % |
| Entrada | 300 € | 1 000 € | 1 000 € | 1 000 € | 1 000 € |
| Gastos de gestión | 0,50 % de gastos de gestión en unidades de cuenta (Gestión Profile, ELF BlackRock iShares), 0 % de arbitraje | 0,70 % asegurador + 0,30-0,70 % Ramify + 0,20 % ETF, o sea 1,20 % a 1,60 %/año | 0,60 % asegurador + 0,70 % Yomoni + 0,30 % ETF, o sea 1,60 %/año | 0,85 % asegurador + 0,55 % Nalo + 0,25 % ETF, o sea 1,65 %/año | 0,50 % a 0,60 % asegurador + 0,20 % Linxea + 1 % gerente de UC, o sea 1,70 % a 1,80 %/año |
| Rendimiento en 5 años | +19 % a +83 % | +12 % a +53 % | +12 % a +42 % | +14 % a +40 % | |
| Clasificación | ★★★ | ★★★ | ★★★ | ★★★ | ★ |
Fuente: Avenue des Inverseurs, comparación de los costes de gestión de los seguros de vida. Gastos de Ramify, Yomoni, Nalo y Linxea para revisar en las páginas de precios oficiales de cada actor antes de su publicación.
Otros gastos
Gastos de sucesión, cierre o rescate En el caso de los países de la Europa central y oriental, la Comisión ha adoptado una decisión sobre la propuesta de la Comisión relativa a la aplicación de la directiva sobre el control de las emisiones de gases de efecto invernadero en el sector de los vehículos de motor. la fiscalidad que afectará a su ahorro al transmitir su contrato, dependiendo de la edad en que haya efectuado los diferentes pagos. Es bueno señalar, sin embargo, que si su asegurador prevé gastos de salida anticipados, éstos se limitan a un 5 % y se aplican únicamente a los contratos de menos de 10 años.
¿Cuál es el seguro de vida más barato?
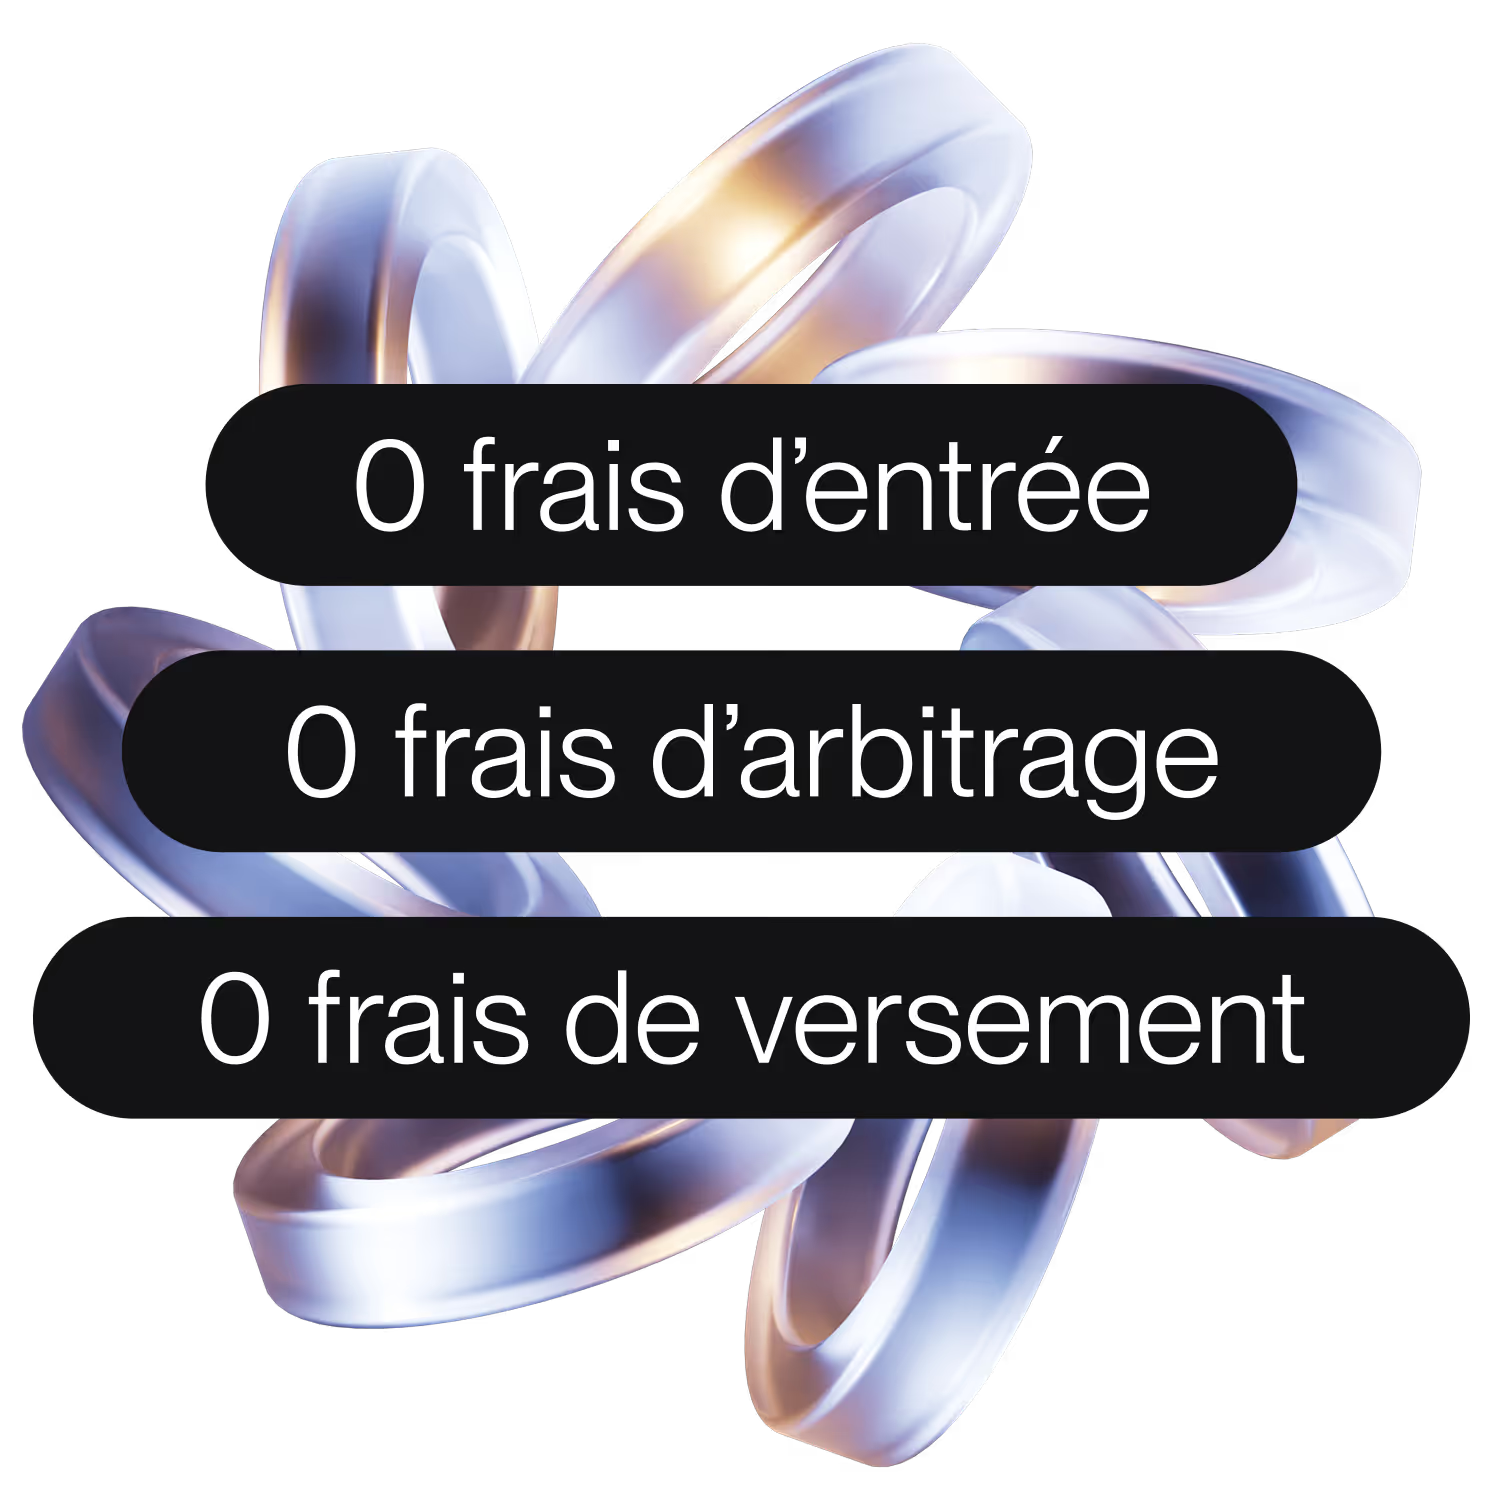
Sobre la base de la comparación que figura a continuación, Finary Life aplica la estructura de costes más ligera (0 % de gastos de entrada, pago y arbitraje, 0,50 % de gastos de gestión en unidades de cuenta), seguido de cerca por Linxea Spirit 2 y Linxea Avenir 2. Sin embargo, la oferta de seguro de vida sigue siendo muy amplia: a continuación, encontrará la comparación de 3 ofertas con un contrato lambda.
| FINARY LIFE | LINXEA PRÓXIMA 2 | LINXEA SPIRIT 2 | LUCYA ABEILLE (ex Evolución Vida) | ASIANCE VIDA LAMBDA | |
|---|---|---|---|---|---|
| Asegurador | GENERALI | MUETUEL Sobre el futuro | Espirica | ABEILLE ASSURANCES (ex Aviva) | X |
| Gastos de pago | 0 % | 0 % | 0 % | 0 % | 3 % |
| Entradas de entrada (mínimos a pagar en la apertura, pagos libres después) | 300 € | 100 € | 500 € | 500 € | |
| Fondos euros | Netissima (Generali) | • En el futuro Oportunidades 2 • En el futuro: Rendimiento 2 | Fondo Euro Nueva Generación | Abeja Activo Garanti (ex Aviva Activo Garanti) | X |
| Rendimiento de los fondos en euros 2025 (cargo de gestión) | 3,00 % (hasta 4,60 % con aumento de pagos nuevos - rendimiento pasado no prejuzgan el rendimiento futuro) | 2,10 % (Fuente Rendimiento) / 3,00 % (Oportunidades futuras, ≥ 50 % UC requerido) | 3,08 % | 2,51 % | 0,80 % |
| Número de unidades de cuenta (UC) | 700+ UC De los cuales, ETF iShares BlackRock | 600 UC 81 trackers y 20 SCPI | 650 UC 21 de ellos rastreadores y 31 SCPI y 111 títulos vivos | 300+ UC De los cuales, 5 son de propiedad inmobiliaria (SC/SCI/OPCI) | 50 UC |
| Gastos de gestión en unidades de cuenta | 0,50 % | 0,60 % | 0,50 % | 0,60 % | 1 % |
| Gastos de arbitraje | 0 % | 0 % | 0 % | 0 % | 0,50 % |
| Formas de gestión | Gestión Libre o Gestión de perfiles (ETF BlackRock) | Gestión libre o libre Gestión dirigida | Gestión libre o libre Gestión dirigida | Gestión libre o libre Gestión dirigida | Gestión libre |
| Características clave | • 0 % gastos de entrada, arbitraje y salida • Fondo Euro Netissima 3 % (hasta 4,60 % con aumento) • 700+ unidades de cuenta • Gestión de perfiles ETF BlackRock iShares • Inversión desde 300 € | • Buenas experiencias históricas del Fondo Euro peo • Gran selección de trackers | • Posibilidad de combinar la gestión libre y la gestión dirigida • Fondos NG de largo plazo • Inmobiliaria SCPI con 100 % de alquileres • Gastos de gestión en UC muy bajos • Trackers, títulos vivos, ISR | • 100 % fondos del euro posible • Bono de rendimiento si inversión en UC • Inmobiliaria SCI |
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
¿Cómo se optimizan los gastos de su seguro de vida?
Para optimizar los gastos de su seguro de vida, debe comparar las ofertas antes de suscribirse, privilegiar un contrato en línea sin costes de entrada ni arbitraje, y controlar la acumulación de los gastos en la sobre, los soportes y la gestión pilotada, que pueden alcanzar juntos el 3 % a 4 % al año y reducir tanto el rendimiento neto de sus inversiones.
¿Cómo reducir los gastos de su seguro de vida? En primer lugar, estudiando cuidadosamente las diferentes ofertas. Además, si usted tiene que arbitrar entre dos contratos, algunos ahorradores prefieren soportar desde el principio gastos de pago ligeramente más elevados que gastos de gestión anuales recurrentes. Estos últimos se aplican cada año sobre la totalidad del capital.
La solución Finary le permite analizar simplemente los costes de su seguro de vida con herramientas de análisis de costes, rendimiento y perfil de inversor comparables a los utilizados por los profesionales de la gestión de activos. Los resultados obtenidos le dan todas las claves para reducir los costes de su seguro de vida y de todos sus productos de inversión.
¿Y qué mejor que un ejemplo concreto para comprender la importancia de la comprensión y optimización de los costes de su seguro de vida? Tomemos el ejemplo de los costes de gestión del contrato de seguro de vida para una inversión de 1.000 € al 3 % en un fondo euro en un asegurador que aplique tipos medios, en gestión autónoma y sin ningún arbitraje:
- Pago inicial: 1.000 €;
- Gastos de apertura al 3 %: 30 € --> capital invertido: 970 €;
- Rendimiento 3 %: + 29,10 € (970 × 3 %) → valor final de año: 999,10 €
- Gastos de gestión al 0,8 %: - 7,99 € (999,1 x 0,8 %)
- Capital final: 991,11 €
El importe de los gastos es de 37,99 €. Como puedes ver, al cabo de un año sólo tienes 991,1 €: ¡no has recuperado el importe de tu pago inicial! Sin nuevo pago o arbitraje, tardarás 18 meses en volver a tu capital inicial. A estos gastos se sumarán los posibles costes de gestión pilotada y los diferentes arbitrajes que aumentarán el esfuerzo de rendimiento que se realizará para obtener ganancias reales.
Preguntas frecuentes
¿Podemos evitar los gastos de gestión en un contrato de seguro de vida?
No importa el establecimiento elegido, los costes de gestión son inevitables. Representan el principal modo de remuneración de sus intermediarios. Algunos contratos en línea, como Finary Life, muestran niveles de costes reducidos (0 % de costos de entrada, arbitraje y salida), sin negociación necesaria.
¿Cómo calcular los gastos de gestión de un seguro de vida?
Este porcentaje se aplica al valor adquirido de su contrato. Se elevan en promedio al 0,66 % para los fondos en euros y al 0,88 % para las unidades de cuenta en 2025, según France Assureurs.
¿Cómo calcular el rendimiento neto de un seguro de vida?
Debe calcular lo que le corresponde en su contrato, pero también lo que le cuesta. Debe restar a sus ingresos los diferentes cargos bancarios y de gestión. Por ejemplo, como ejemplo puramente ilustrativo y no garantizado, un seguro de vida con un rendimiento bruto del 5 % con un 2 % de gastos ofrecería un rendimiento neto del 3 %.
¿Están las tarifas de gestión de un seguro de vida sujetas a restricciones legales?
No, a diferencia de los gastos del PEA, los costes anuales de gestión de un seguro de vida no están sujetos a ningún límite legal: cada asegurador fija libremente sus tarifas. Esto explica las grandes diferencias observadas entre los antiguos contratos bancarios, a menudo más caros, y los contratos en línea recientes como Finary Life o Linxea, mucho menos costosos.
Fuentes
Avenida de Inversionistas: gestión de seguros de vida
Sobre el futuro: tasa de rendimiento de los fondos en euros 2025
Assurancevie.com: contrato Lucya Abeille (ex Evolution Vie)
Francia Aseguradores: gastos medios de gestión del seguro de vida en unidades de cuenta, 2025
Linxea: ficha del contrato Linxea Futuro 2
Linxea: ficha del contrato Linxea Spirit 2
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.