¿Cómo funciona el seguro de vida?
Según los datos de France Aseguradores, el seguro de vida atraviesa un período de recogida récord: 19.300 millones de euros de recogida neta en el primer trimestre de 2026 , es decir, +5,7 millones de euros en 12 meses resbaladizos. En el único mes de marzo los pagos brutos alcanzaron 18 300 millones de euros, con lo que el aumento anual del mercado fue de +14 %. Este incremento coincide con la disminución del tipo del Livret A a 1,5 % en febrero de 2026 (arrastrado a 1,7 % a partir del 1 de agosto de 2026), que llevó a muchos ahorradores a redirigir sus ahorros hacia productos potencialmente más remunerados.
Con casi 2 000 millones de euros en efectivo, el seguro de vida sigue siendo una de las inversiones financieras más utilizadas por los hogares franceses la la muy elevada por su flexibilidad, sus características fiscales y sus posibilidades de transmisión.
Descubre cómo funciona un seguro de vida y por qué sigue seduciendo a tantos ahorradores.
¿Cuáles son las ventajas del seguro de vida?
El seguro de vida es un medio eficaz para fortalecer y estabilizar su patrimonio, al tiempo que se beneficia de un marco fiscal específico. fiscalidad dulce, este soporte de ahorro es muy atractivo.

Para las personas prudentes, el ahorro en un Fondos (obligaciones estatales, obligaciones de empresa, bienes raíces, etc.) puede ser adecuado para perfiles prudentes, mientras que un inversor más audaz puede optar por un contrato multisuports, invirtiendo en unidades de cuenta (acciones, fondos, etc.), lo que implica más riesgos, pero también un potencial de crecimiento del capital más importante. Más información sobre las ventajas de los contratos multisuports.
El seguro de vida se distingue por su flexibilidad: un contrato puede ser comprado parcial o totalmente En cualquier momento, - los fondos se pagan generalmente en un plazo de unas semanas (plazo legal máximo: 2 meses). Los pagos son flexibles en cuantía y frecuencia, dentro del límite de los umbrales mínimos fijados por el asegurador. Por último, la fiscalidad sobre las ganancias se reduce después de 8 años de tenencia, con una reducción anual de 4.600 € (o 9.200 € por pareja) y un tipo reducido al 7,5%. Descubra los detalles de las ventajas fiscales del seguro de vida.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Diversificar su cartera de inversiones con un seguro de vida
El seguro de vida ofrece una dotación de inversión flexible El tipo de contrato elegido (mono-soporte o multi-soporte) influye en gran medida en la distribución de las inversiones.

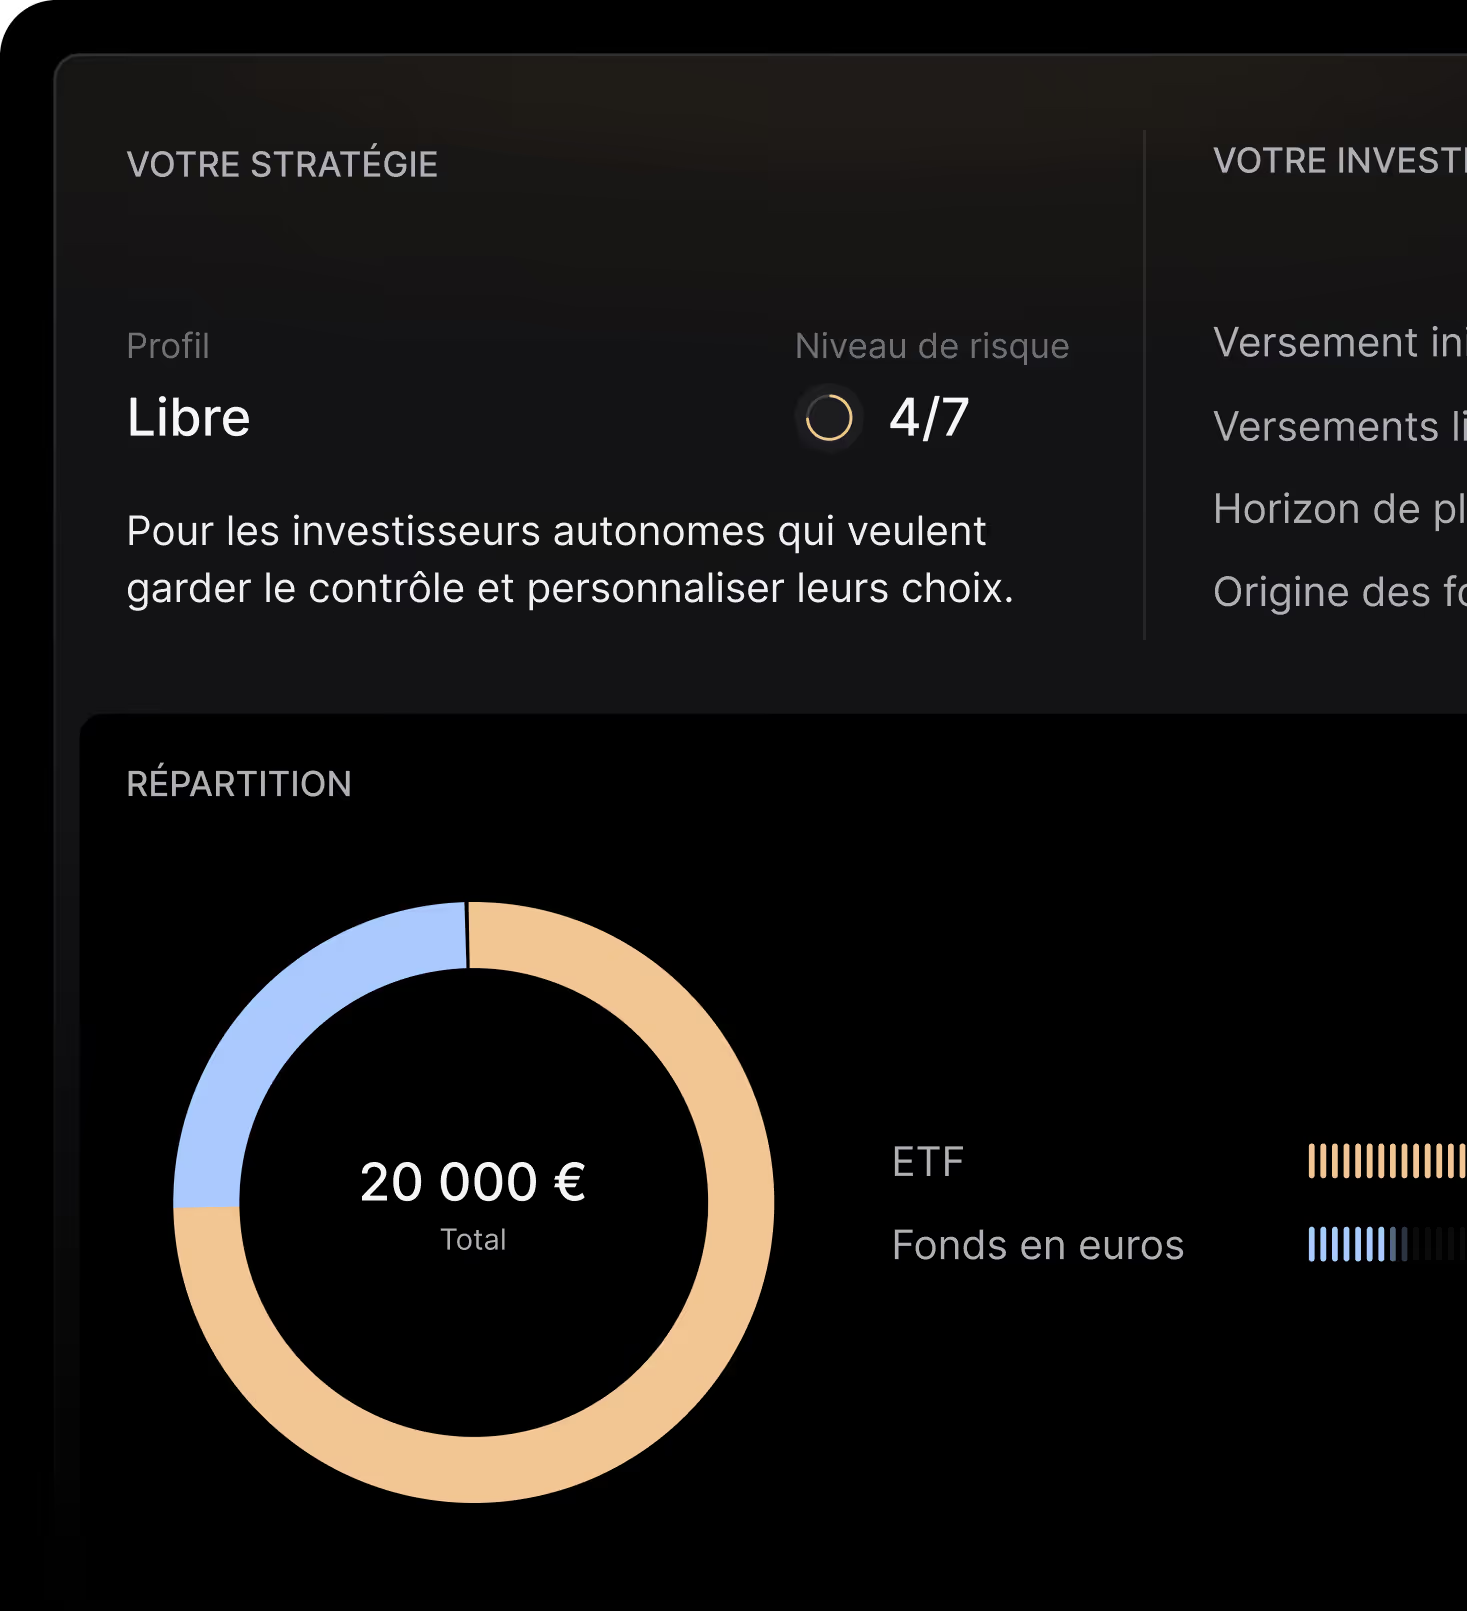
En un contrato mono-soporte, el capital se coloca exclusivamente en un Fondos, un soporte de capital garantizado por el asegurador, compuesto principalmente de obligaciones estatales. En los contratos multisuports, se produce una diversificación con inversiones en acciones, ETF, SCPI, bonos o fondos diversos. El inversor puede incluso reorientar una parte del capital hacia inversiones menos líquidas como el private equity, que ofrece un potencial de rendimiento superior a cambio de liquidez y un mayor riesgo de pérdida de capital. Aprenda cómo diversificar su cartera con un seguro de vida.
Seguro de vida y jubilación
La preparación de la jubilación es fundamental y el seguro de vida puede desempeñar un papel central en este sentido. Los suscriptores ahorran a su gusto, sin que se les imponga una cantidad, lo que les permite dejar de lado parte de sus ingresos mensuales a lo largo de toda su carrera. Al diversificar su cartera y controlar sus gastos, los futuros jubilados pueden inicialmente correr riesgos con contratos multisuports y luego recurrir a medios menos arriesgados al acercarse a la jubilación. Descubre cómo preparar tu jubilación con seguro de vida. Para estimar el crecimiento de su ahorro en el tiempo, nuestro Simulador de seguro de vida puede ayudarte a proyectar tu capital futuro.

Sucesión y seguro de vida
El seguro de vida es una herramienta eficaz para la transmisión de patrimonio, que permite transmitir hasta 152.500 euros por beneficiario sin derechos de sucesión para las cotizaciones pagadas antes de los 70 años. Para los pagos después de los 70 años, se aplica una reducción global de 30.500 euros (compartido entre el conjunto de los beneficiarios) antes del cálculo de los derechos de sucesión. Las ganancias generadas por el contrato están, por su parte, exentas de derechos de sucesión. Más información sobre las ventajas de la herencia del seguro de vida.

- El seguro de vida ofrece una fiscalidad ventajosa en sucesión, con deducciones y tipos impositivos favorables, en particular para los pagos antes de 70 años (exención de hasta 152.500 € por beneficiario)
- La fecha de suscripción y la edad en el momento de efectuar los pagos influyen en la fiscalidad: los contratos suscritos antes del 20/11/1991 y los pagos antes del 13/10/1998 gozan de ventajas fiscales particulares.
- La redacción precisa de la cláusula beneficiaria es crucial para optimizar la transmisión, con la posibilidad de designar beneficiarios de segundo rango o optar por una cláusula desmembrada (usufructo/nudo-propiedad).
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Conclusión
El seguro de vida puede integrarse en una estrategia patrimonial diversificada, gracias a su flexibilidad, su marco fiscal y sus posibilidades de transmisión. Tomar tiempo para analizar su perfil de inversor permite adaptar el nivel de riesgo a sus objetivos y al horizonte de inversión. Comparar las ofertas del mercado -en particular sobre los costes de gestión- sigue siendo determinante a largo plazo. En caso de duda, el acompañamiento de un consejero puede ser útil para refinar sus opciones.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.