Seguro de vida Luxemburgo: el triángulo de seguridad explicado
Actualizado el 6 de agosto de 2026
El triángulo de seguridad de Luxemburgo es un mecanismo tripartito que aísla jurídicamente los activos de los suscriptores de los del asegurador, entre un banco depositario autorizado y el Comisaría de Seguros (CAA). Se acompaña del Super Privilegio, que ofrece una protección ilimitada del capital, frente a los 70.000 euros en Francia a través del Fondo de Garantía de Seguros de Personas (FGAP).

- El triángulo de seguridad de Luxemburgo ofrece una protección única de los activos de los suscriptores, con estricta segregación y control regular.
- El Super Privilegio garantiza un reembolso prioritario e ilimitado en caso de quiebra del asegurador, a diferencia de los sistemas de límites máximos de otros países.
- Los contratos de Luxemburgo no están sujetos a la Ley Sapin 2, que permite una amplia libertad de gestión y de recompra en las condiciones contractuales.
El triángulo de seguridad de Luxemburgo: definición e importancia
El triángulo de seguridad de Luxemburgo es un pilar fundamental delSeguro de vida de Luxemburgo. Ofrece una protección reforzada reconocida en Europa, superando las garantías tradicionales de otros países.
Este mecanismo se basa en un acuerdo tripartito, que implica al asegurador, un banco depositario autorizado y el Comisionado de Seguros (CAA), y refuerza la seguridad de los suscriptores de seguros de vida en Luxemburgo.
Esta estructura tripartita encarna un compromiso firme con la seguridad financiera de los inversores. El asegurador gestiona los contratos y las inversiones.
El banco depositario conserva los activos de los suscriptores, los aísla de los fondos propios de la compañía de seguros, supervisa todo el proceso y vela por el estricto cumplimiento de las normas vigentes.
Función del triángulo de seguridad en la protección de los suscriptores
El triángulo de seguridad separa eficazmente los activos de los clientes de los del aseguradorEsta segregación protege a los clientes contra los problemas financieros potenciales de la compañía de seguros, lo que ofrece una protección excepcional a los suscriptores de seguros de vida en Luxemburgo.
En caso de dificultades financieras del asegurador, los fondos de los suscriptores seguirán estando legalmente protegidos y conservados en el banco depositario.
Esta protección va más allá de una simple garantía teórica. Un riguroso control trimestral realizado por el CAM garantiza que los activos de los contratos se mantengan separados de los demás compromisos de la compañía de seguros.
En caso de irregularidad, el CAM podrá intervenir rápidamente, llegando incluso a bloquear las cuentas del asegurador en el banco depositario, si fuera necesario.
Mecanismo tripartito: asegurador , banco depositario , Comisaría de Seguros (CAA)
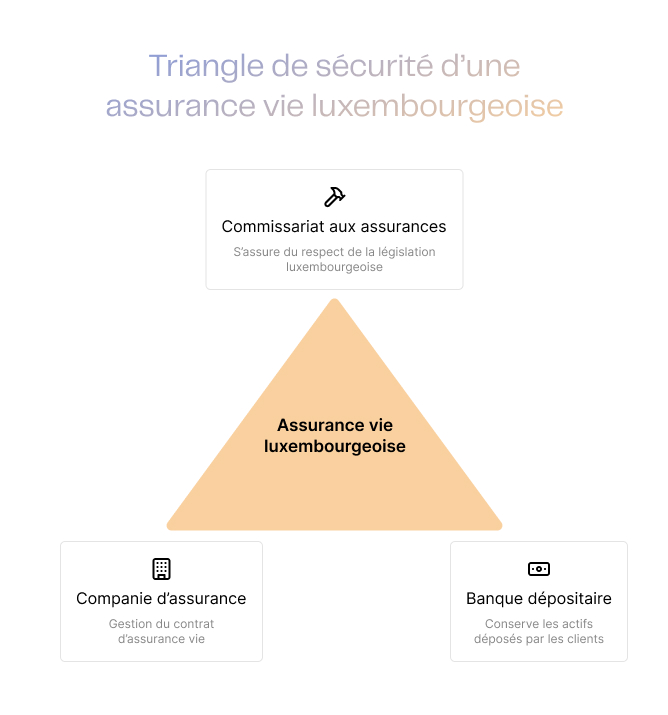
El funcionamiento armonioso de este triángulo se basa en una clara división de funciones y responsabilidades:
- Compañía de seguros : registra los pasivos con los suscriptores en forma de provisiones técnicas en su pasivo, representados por activos de calidad equivalente en su balance.
- Banco depositario : mantiene físicamente los activos separados de los fondos propios del asegurador y de otros clientes para reforzar la seguridad de las inversiones.
- Comisionado de Seguros : realiza una vigilancia activa y directa, verificando cada trimestre los dos niveles de segregación para detectar y corregir rápidamente cualquier anomalía.
Esta constante vigilancia del CAM refuerza la confianza de los inversores en el sistema de Luxemburgo.
¿Cómo funciona la segregación de los activos en Luxemburgo?
La segregación de los activos en Luxemburgo se realiza en dos niveles, en el asegurador y en el banco depositario, lo que ofrece una doble protección financiera a los suscriptores de seguros de vida.
Segregación de los activos de los aseguradores y sus clientes
En el sector de la aseguradora, esta segregación adquiere una dimensión tanto física como jurídica. Los fondos de los suscriptores están estrictamente separados de los activos propios de la compañía de segurosEsta separación no se limita a una simple línea en un balance contable.
La Ley de seguros de la República de Lituania prevé el aislamiento total de los fondos de los clientes, lo que los sitúa fuera del alcance de los acreedores potenciales del asegurador.
En caso de dificultades financieras del asegurador, o incluso de quiebra, los activos de los clientes siguen estando legalmente protegidos y no pueden ser confiscados para reembolsar las deudas de la compañía o satisfacer las reclamaciones de otros acreedores.
Segregación de los activos del depositario en Luxemburgo
El banco depositario desempeña un papel crucial en el fortalecimiento de esta protección, ya que en Luxemburgo, estos establecimientos no sólo deben separar los fondos de las compañías de seguros de sus propios activos, sino también aislar los activos de cada compañía de seguros unos de otros.
Esta doble segregación a nivel del depositario añade una capa adicional de seguridad, que garantiza que, incluso en caso de incumplimiento del banco depositario, los activos de los suscriptores sigan siendo identificables y recuperables.
Esta práctica contrasta fuertemente con los sistemas existentes en otros países europeos, donde los activos de los clientes pueden mezclarse a veces con los de la institución financiera.
Control y supervisión por el CAM
El Comisaría de Seguros (CAA) supervisa rigurosamente este sistema de segregaciónEl CAM realiza controles trimestrales detallados, examinando cuidadosamente los dos niveles de segregación.
Estas auditorías periódicas garantizan que la separación de activos sea efectiva y se ajuste a las normas vigentes.
El CAM tiene amplias facultades para intervenir en caso de irregularidades, por ejemplo, puede bloquear instantáneamente las cuentas de un asegurador en el banco depositario si detecta una anomalía.
¿Quieres saber más sobre los mejores seguros de vida de Luxemburgo? No te pierdas nuestro comparación de los mejores seguros de vida de Luxemburgo.
¿Qué es el Super Privilege de Luxemburgo?
El Super Privilegio de Luxemburgo es un dispositivo jurídico propio de Luxemburgo que viene a reforzar el triángulo de seguridad en caso de incumplimiento del asegurador, sin equivalente estricto en el Derecho francés del seguro de vida.
Definición y explicación del Super Privilegio
El Super Privilegio concede a los titulares de contratos de seguro de vida de Luxemburgo un estatuto de acreedor de primer orden. los subscriptores son los primeros en ser reembolsados. Pasan por delante del Estado, los proveedores o los empleados del asegurador.
Comparación con la protección en Francia
La diferencia entre el sistema de Luxemburgo y el sistema francés En Francia, el Fondo de Garantía de Seguros de Personas (FGAP) ofrece una protección máxima de 70.000 euros por suscriptor, todos los contratos con un mismo asegurador. El artículo L.423-1 del Código de Seguros precisa que las empresas autorizadas ¡a ¡a adhesión a un fondo de garantía destinado a preservar los derechos de sus asegurados , un dispositivo cuyo límite máximo de indemnización se fija por decreto, actualmente 70.000 euros por asegurado y asegurador.

El triángulo de seguridad en Finary One
Finary One acompaña a los inversores que disponen de 1 000 000 € de activos inversibles en la elección y la estructuración de su contrato de Luxemburgo según su perfil patrimonial.
- Selección iluminada entre 10 compañías luxemburguesas (Lombard International, Wealins, Sogelife, Cardif Lux Vida, etc.) con acceso a FID (Fondo Internacional Dedicado) 500 000 € de activos.
- Wealth advisor dedicado que estructura la arquitectura del contrato en coherencia con su patrimonio global y sus objetivos.
- Negociación de los gastos y del margen bancario gracias al volumen tratado por Finary One con los socios de Luxemburgo.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
Flexibilidad e independencia con respecto a la Ley Sapin 2
Una de las ventajas principales del seguro de vida de Luxemburgo es su independencia de determinadas normativas nacionales, en particular la Ley Sapin 2 en Francia.
Esta autonomía ofrece a los suscriptores una mayor flexibilidad y libertad en la gestión de su patrimonio.
No aplicación del artículo 49 de la Ley Sapin 2 a los contratos de Luxemburgo
El artículo 49 de la Ley Sapin 2 se aplica a los contratos de seguro de vida franceses y permite al Alto Consejo de Estabilidad Financiera (HCPS) limitar temporalmente las compras sobre dichos contratos en caso de crisis financiera grave, en las condiciones previstas por elArtículo L.631-2-1 del Código Monetario y Financiero.
Esta disposición, aunque diseñada para proteger el sistema financiero, puede considerarse una restricción de la libertad de los ahorristas.
Los contratos de Luxemburgo, en cambio, no están sujetos a esta normativaEsta exención significa que los suscriptores de seguros de vida en Luxemburgo conservan acceso a sus fondos en las condiciones previstas en el contrato y según la liquidez de los soportes.
¿Qué impacto tiene en los inversores en términos de liquidez y gestión?
El impacto de esta flexibilidad en la gestión patrimonial es significativo. Los inversores se benefician de una liquidez dependiente de los soportes seleccionados, una ventaja crucial en la planificación financiera a largo plazo.
Esta libertad de gestión fomenta un enfoque más activo de la inversión. Los suscriptores pueden ajustar su asignación de activos en función de las condiciones del mercado, con sujeción a las condiciones contractuales aplicables.
Esta respuesta puede dar lugar a una optimización del rendimiento, especialmente apreciable en un entorno financiero en constante evolución.
La combinación de esta flexibilidad con el dispositivo del triángulo de seguridad Los inversores pueden beneficiarse de las ventajas de la diversificación internacional manteniendo al mismo tiempo un control total de sus activos.
El triángulo de seguridad de Luxemburgo representa una innovación importante en el ámbito del seguro de vida, que ofrece una protección reforzada y una flexibilidad considerable a los inversores.
Esta estructura única, que combina la segregación de los activos, Super Privilege y la independencia reguladora, sitúa a Luxemburgo como una jurisdicción de elección para la gestión de patrimonio internacional.
Preguntas frecuentes
¿Protege el triángulo de seguridad todos los contratos de seguro de vida de Luxemburgo?
Sí, el triángulo de seguridad se aplica a todos los contratos de seguro de vida comercializados por una compañía autorizada en Luxemburgo, independientemente del importe invertido. La segregación de los activos en el banco depositario y el control trimestral del CAM se refieren a todos los suscriptores, sin distinción de perfil patrimonial.
¿Qué pasa si el banco depositario se quiebra?
Gracias a la doble segregación impuesta por el CAM, los activos de los suscriptores permanecen aislados de los del propio banco depositario. Incluso en caso de incumplimiento de esta entidad, los activos de los clientes siguen siendo identificables y recuperables, ya que nunca se confunden con el balance del banco.
¿El Super Privilegio también se aplica a las unidades de cuenta?
El Super Privilegio otorga la condición de acreedor de primer orden a los activos depositados en el banco depositario, sin límite máximo, tanto en euros como en unidades de cuenta, y la protección se refiere a la estructura jurídica del contrato, no al soporte; estas unidades siguen estando sujetas al riesgo de pérdida de capital.
¿Cuál es la diferencia entre el triángulo de seguridad de Luxemburgo y la garantía FGAP en Francia?
En Francia, el FGAP limita la garantía a 70.000 € por suscriptor en caso de incumplimiento del asegurador. En Luxemburgo, el triángulo de seguridad y el Super Privilegio ofrecen una protección ilimitada, sin límite, ya que el suscriptor es acreedor de primer rango sobre los activos segregados en el banco depositario.
Fuentes
Comisaría de Seguros (CAA), autoridad de control del sector de los seguros en Luxemburgo
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.