Gestión libre o perfilada de seguros de vida: guía 2026
Usted acaba de abrir un seguro de vida. Una pregunta le detiene desde el primer paso: elegir sus soportes usted mismo, o dejar que el contrato se encargue de ello? Es todo lo que está en juego de la gestión libre frente a la gestión perfilada. Y a diferencia de una idea recibida, delegar no significa necesariamente pagar más caro.
Esta guía compara los dos modos punto por punto: funcionamiento, gastos, autonomía, rendimiento y fiscalidad. También crea una confusión frecuente, la entre gestión perfilada y gestión pilotada, que no tienen ni el mismo funcionamiento ni los mismos costes. Al final, sabrá cuál corresponde a su perfil.
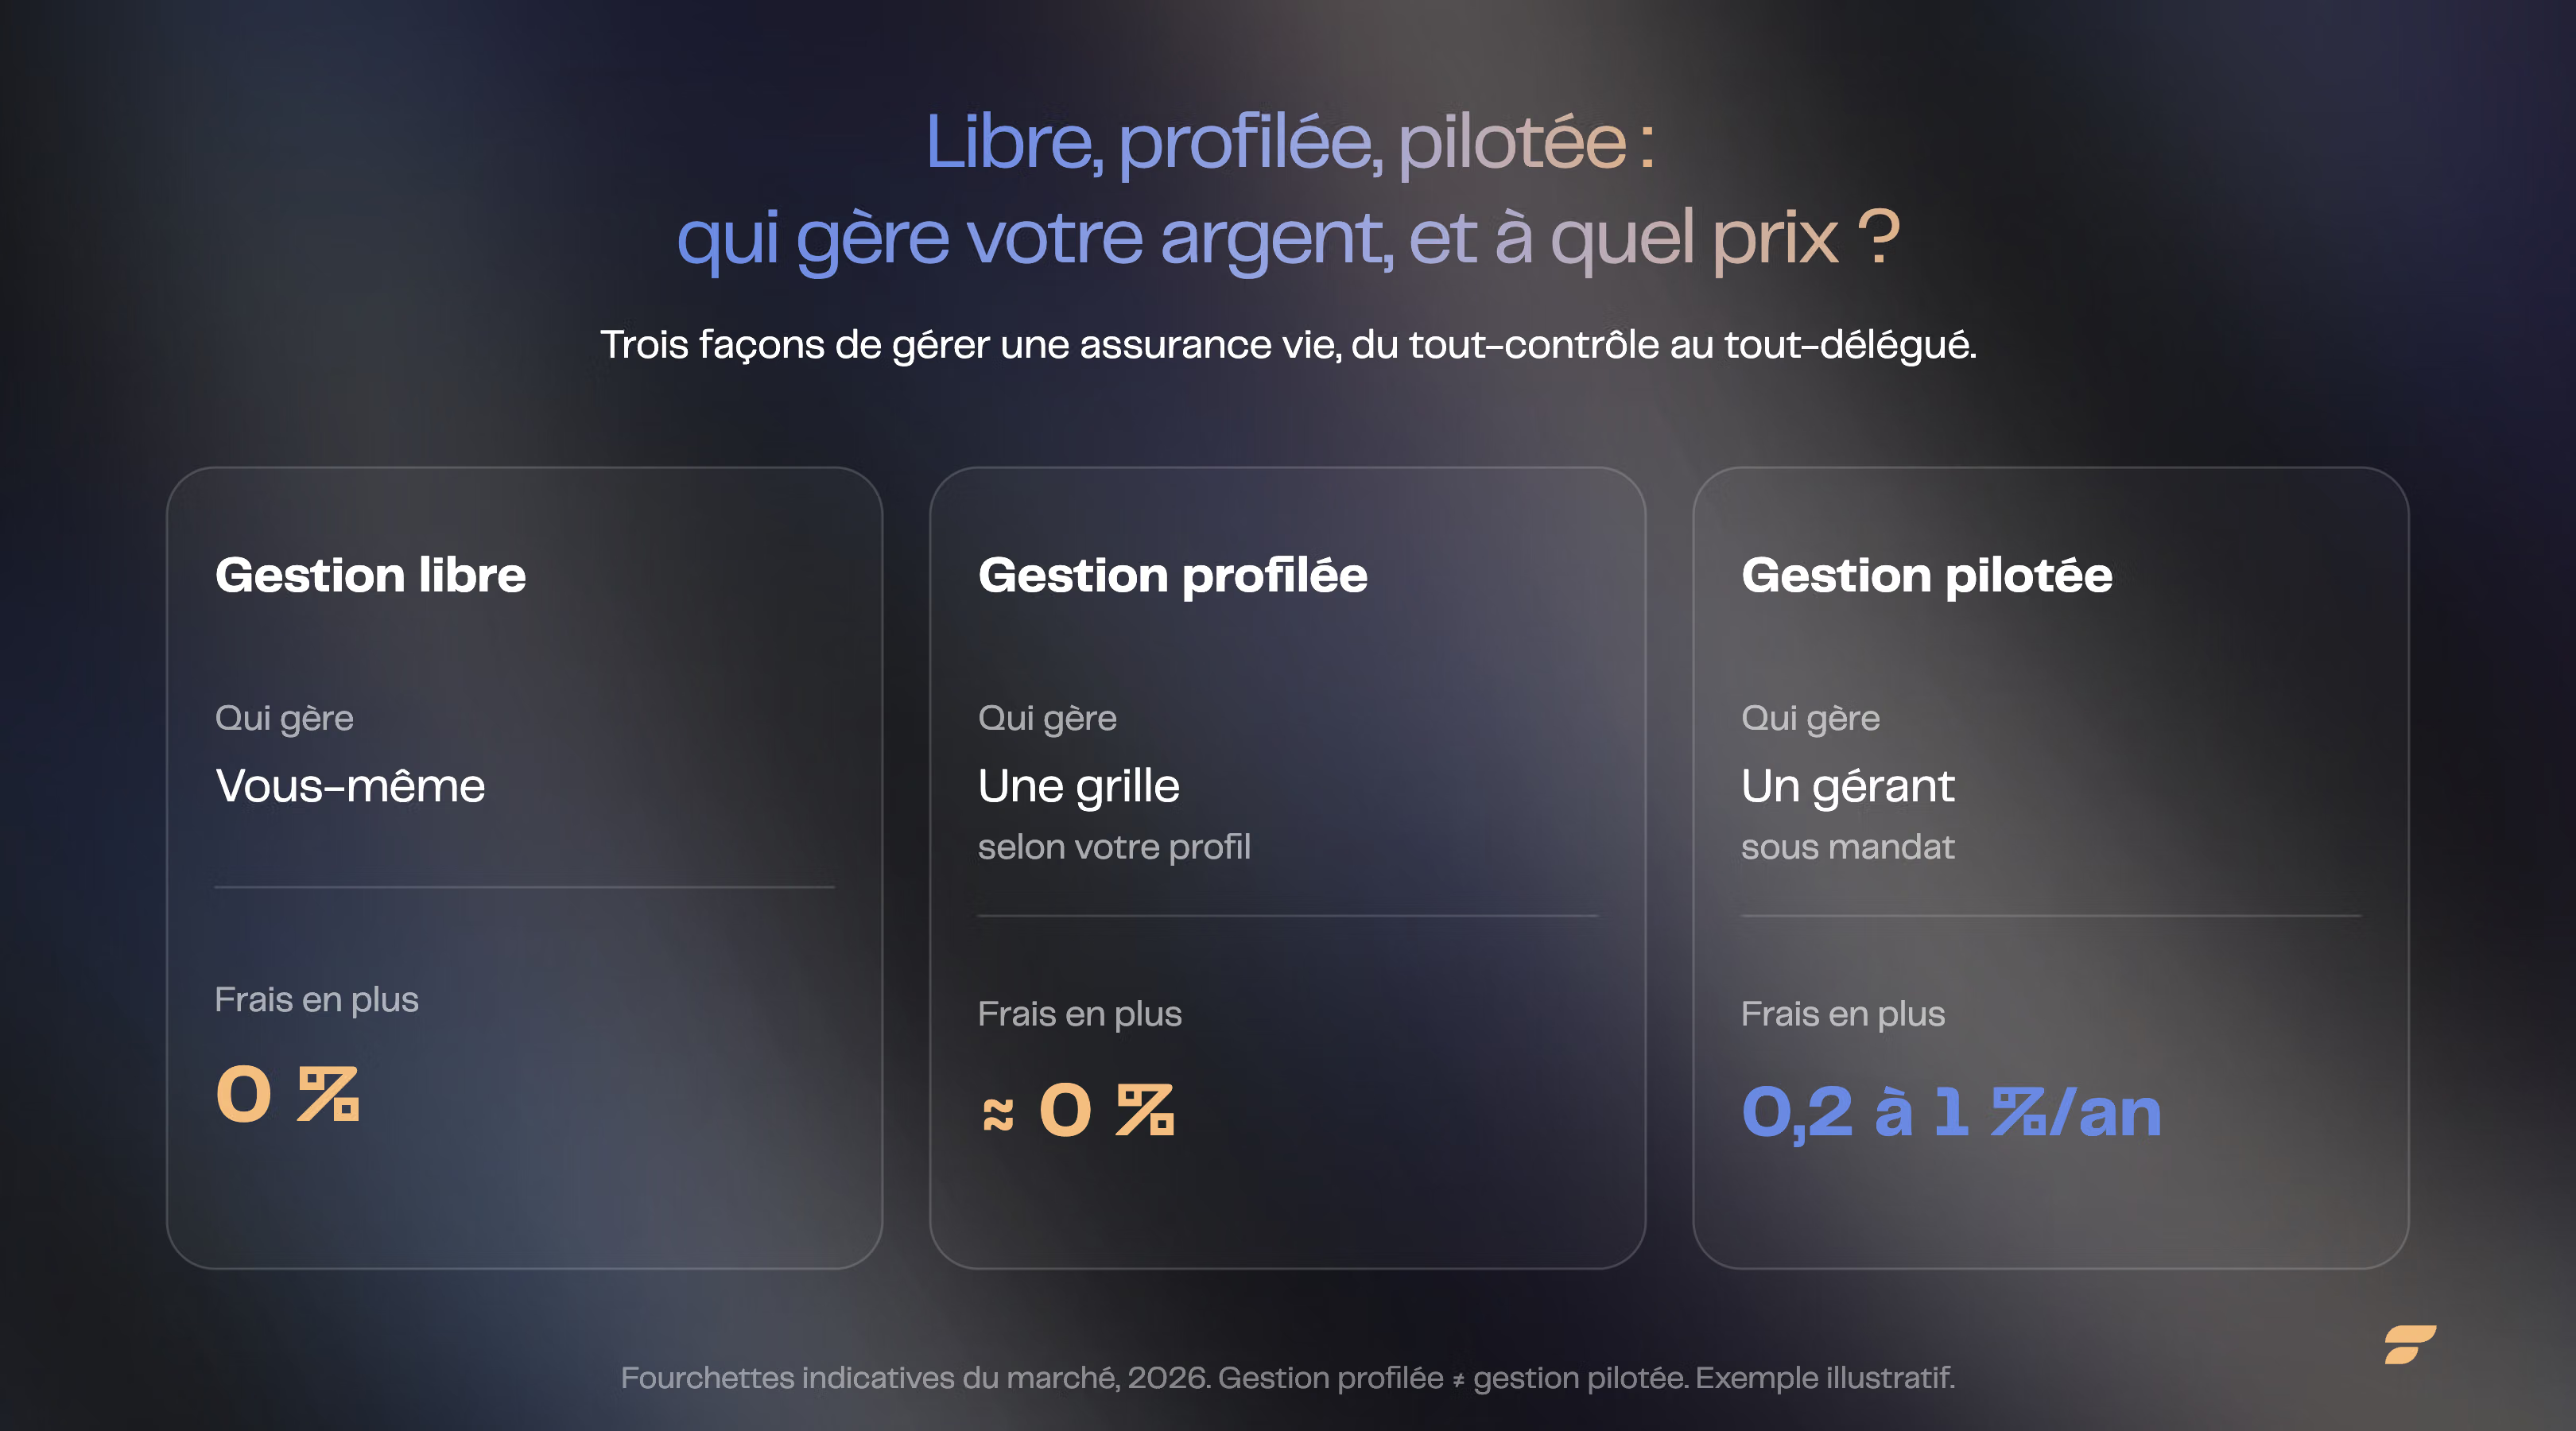
En una frase: la gestión libre le deja elegir todo. La gestión perfilada, por su parte, aplica automáticamente una asignación según un perfil de riesgo, generalmente sin costes adicionales.

Gestión libre o de perfil: la diferencia en 30 segundos
La gestión libre es el modo en el que usted elige y arbitra sus soportes usted mismo. Gestión perfilada es una asignación automática basada en un perfil de riesgo que define al principio.
Toda la decisión tiene que ver con una pregunta: ¿quiere mantener la mano, o delegar la distribución en una cuadrícula hecha todo?
| Criterio | Gestión libre | Gestión de perfiles |
| Quién decide | Usted | Una rejilla según su perfil |
| Gastos adicionales | Ninguno | En general ninguno |
| Para quién | El ahorro autónomo | El que quiere simple y llave en mano |
Gestión libre: usted pilota su seguro de vida
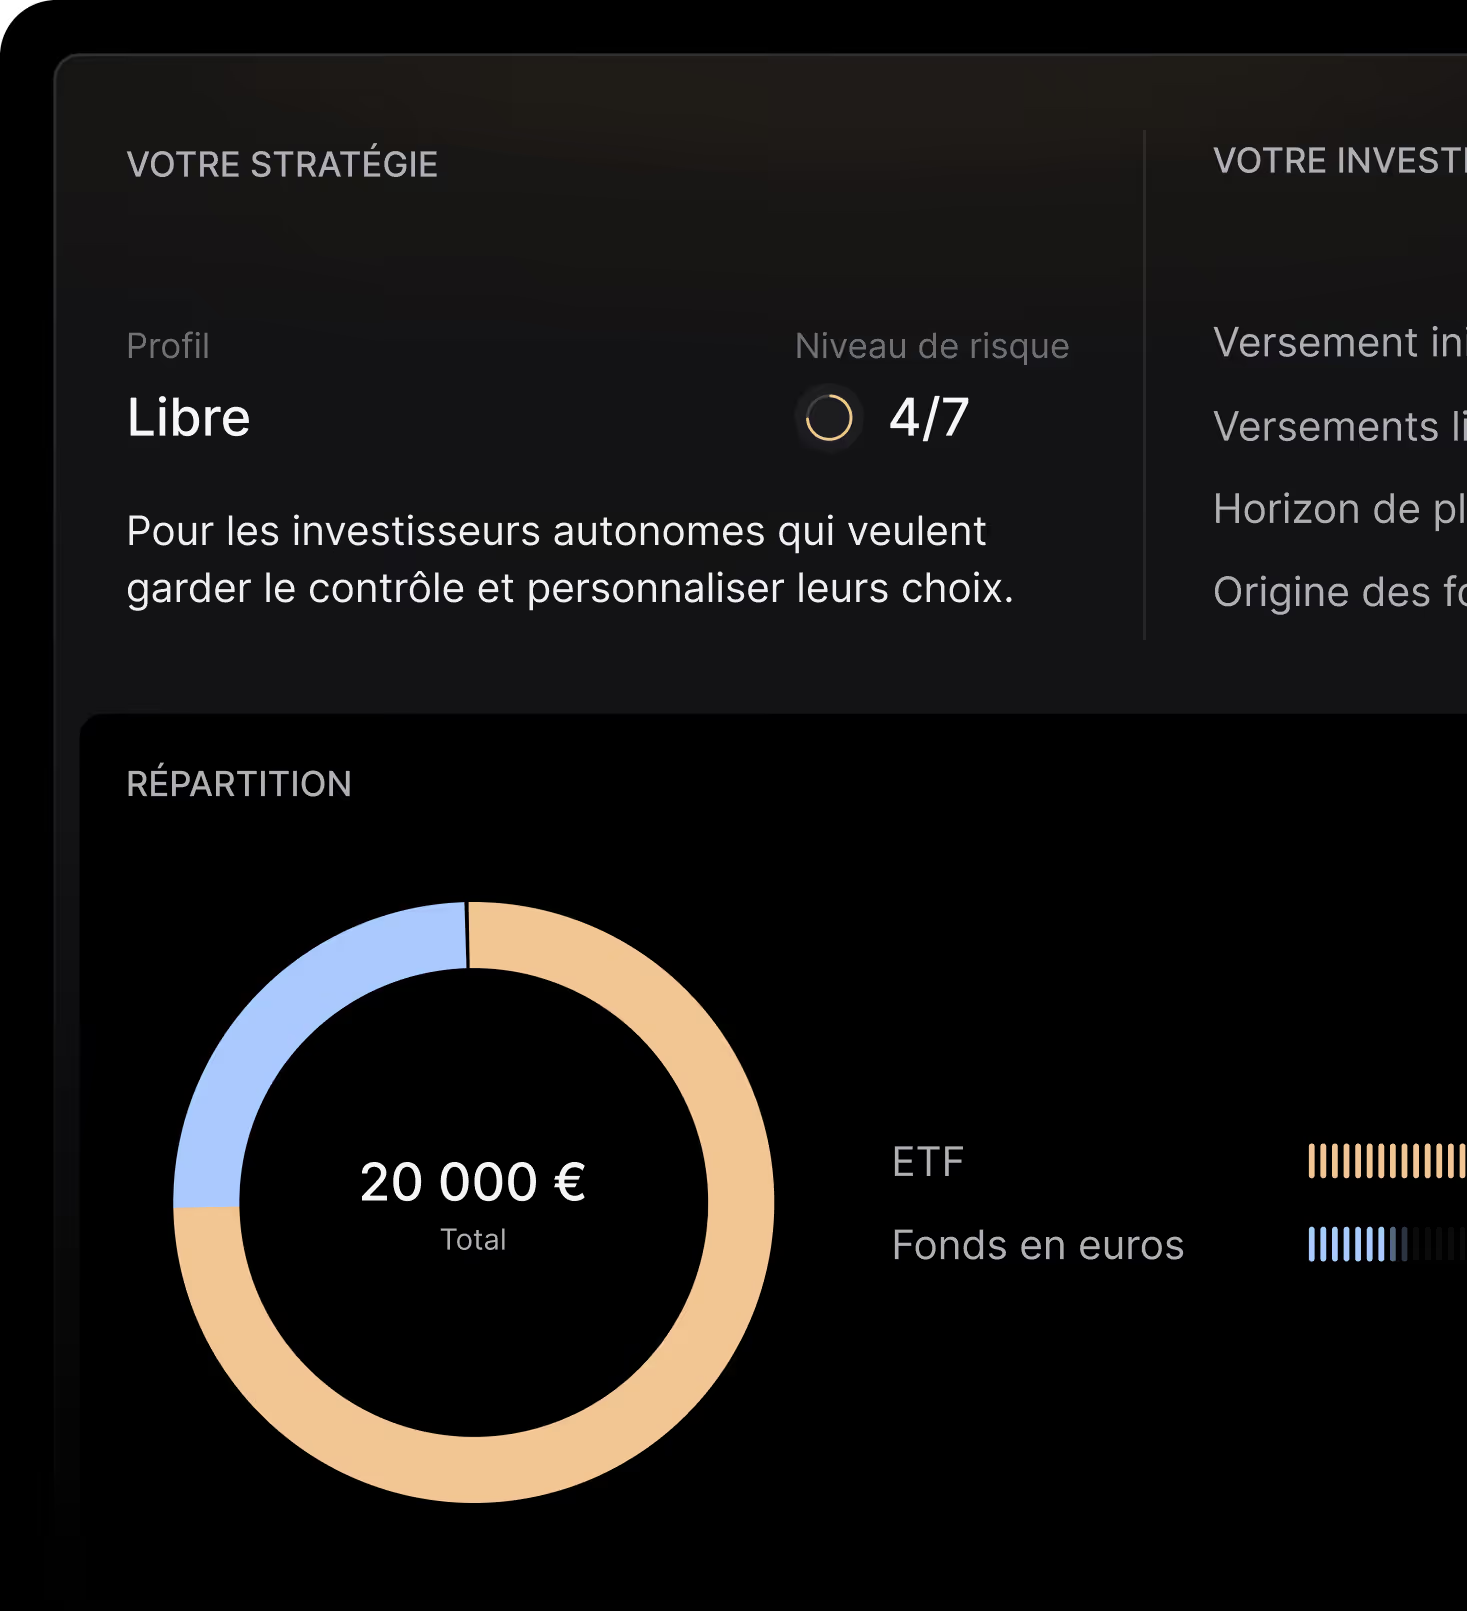
La gestión libre es el modo en el que usted distribuye su capital entre el Fondos en euros seguro y unidades de cuenta, más dinámicas pero arriesgadas.
En concreto, usted elige sus soportes entre el catálogo del contrato. En los mejores contratos en línea, esto representa varios cientos de fondos, deETF, acciones en vivo, incluso de SCPI. También decide cuándo proceder a los arbitrajes, es decir, cuando se cambia de un soporte a otro.
La ventaja es doble. Primero, el coste: no hay costes de gestión delegada. Usted paga sólo los gastos del contrato y los de los soportes seleccionados. A continuación, el control: usted construye la asignación que se parece a usted, sin intermediario. Finary Life, por ejemplo, lanzó la gestión libre hace unas semanas, además de su gestión pilotada. Más de 700 soportes son accesibles en 300 €.
La contrapartida es real. La gestión libre requiere conocimientos y un mínimo de seguimiento. Nadie reequilibra su cartera en su lugar después de un fuerte aumento de los mercados. Usted es el que vigila, y usted corrige.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS, 58 rue de Monceau 75380 Paris 8, ORIAS n° 21001279 (CIF y COA)
Gestión perfilada: asignación automática según su perfil
La gestión de perfiles es el modo en el que el ahorro se ajusta automáticamente a una asignación predefinida, basada en un perfil de riesgo elegido inicialmente. No selecciona los soportes uno por uno: elige un perfil, y el contrato aplica la cuadrícula correspondiente.
El perfil es la pieza central. Usted responde a un cuestionario y luego suele optar por uno de los tres niveles: precaución (en general, seguro), equilibrado (mezcla de fondos en euros y unidades de cuenta) y dinámica La asignación sigue este perfil y se reequilibra automáticamente cuando los mercados la desvian.
Su ventaja, a menudo ignorada: la gestión perfilada no suele cobrar gastos adicionales. Usted obtiene una asignación diversificada y pilotada automáticamente, sin costes adicionales. Es un compromiso real, más simple que la gestión libre y sin el coste de una orden.
Su límite es la estandarización. Todos los ahorradores de un mismo perfil reciben la misma asignación estándar. La gestión perfilada no se adapta finamente a su situación: aplica una cuadrícula, punto.
Gestión libre frente a gestión perfilada: la comparación completa
Aquí está la comparación detallada de ambos modos, sobre los criterios que realmente deciden.
| Criterio | Gestión libre | Gestión de perfiles |
| Decisión sobre los soportes | Usted mismo | Rejilla automática según perfil |
| Arbitraje | Por iniciativa suya | Automáticas (reajuste) |
| Gastos adicionales | 0 % | En general 0 % |
| Nivel de conocimientos | Mediano a alta | Baja |
| Tiempo necesario | Supervisión periódica | Quasi nuptu |
| Personalización | Total | Limitada al perfil tipo |
| Supervisión | Maximal | Delegado en la cuadrícula |
| Fiscalidad | Idéntica | Idéntica |
Un punto que merece ser subrayado: la fiscalidad es estrictamente idéntica El modo de gestión no cambia nada en la imposición de su contrato. Sólo cuenta la antigüedad de su seguro de vida: después de 8 años, usted disfruta de un Deducción anual de las ganancias de 4.600 € (persona sola) o 9.200 € (pareja), según la administración fiscal. Para más detalles, consulte nuestras guías sobre la fiscalidad del seguro de vida y los Límites máximos y reducciones.
Gastos y rendimiento: por qué el nivel de gastos cambia todo
La gestión libre y la gestión perfilada no suelen añadir gastos de gestión delegada. Pero de un contrato a otro, el nivel de gastos varía considerablemente, y la normativa impone ahora a cada asegurador publicarlo en un Cuadro normalizado de gastos. En 20 años, la diferencia no es nada anodina.
Un ahorro de 50.000 euros en una asignación que paga el 4 % bruto al año. En un contrato en línea poco cargado, soporta el 0,5 % de gastos anuales, es decir, el 3,5 % neto. En un contrato en línea, el precio de un contrato en línea es de 50.000 euros. contrato más costoso, al 1,1 % de gastos, se reduce al 2,9 % neto.
| Contrato de bajo volumen (3,5 % neto) | Contrato costoso (2,9 % en cifras netas) | |
| Capital inicial | 50 000 € | 50 000 € |
| Después de 10 años | 70 530 € | 66 510 € |
| 20 años después | 99 490 € | 88 550 € |
| Diferencia final | - 10 940 € |
Ejemplo ilustrativo, hipótesis simplificadas y constantes. Los rendimientos reales varían según los soportes y los mercados. Invertir implica riesgos, en particular pérdidas de capital. Los resultados pasados no prejuzgan el rendimiento futuro.
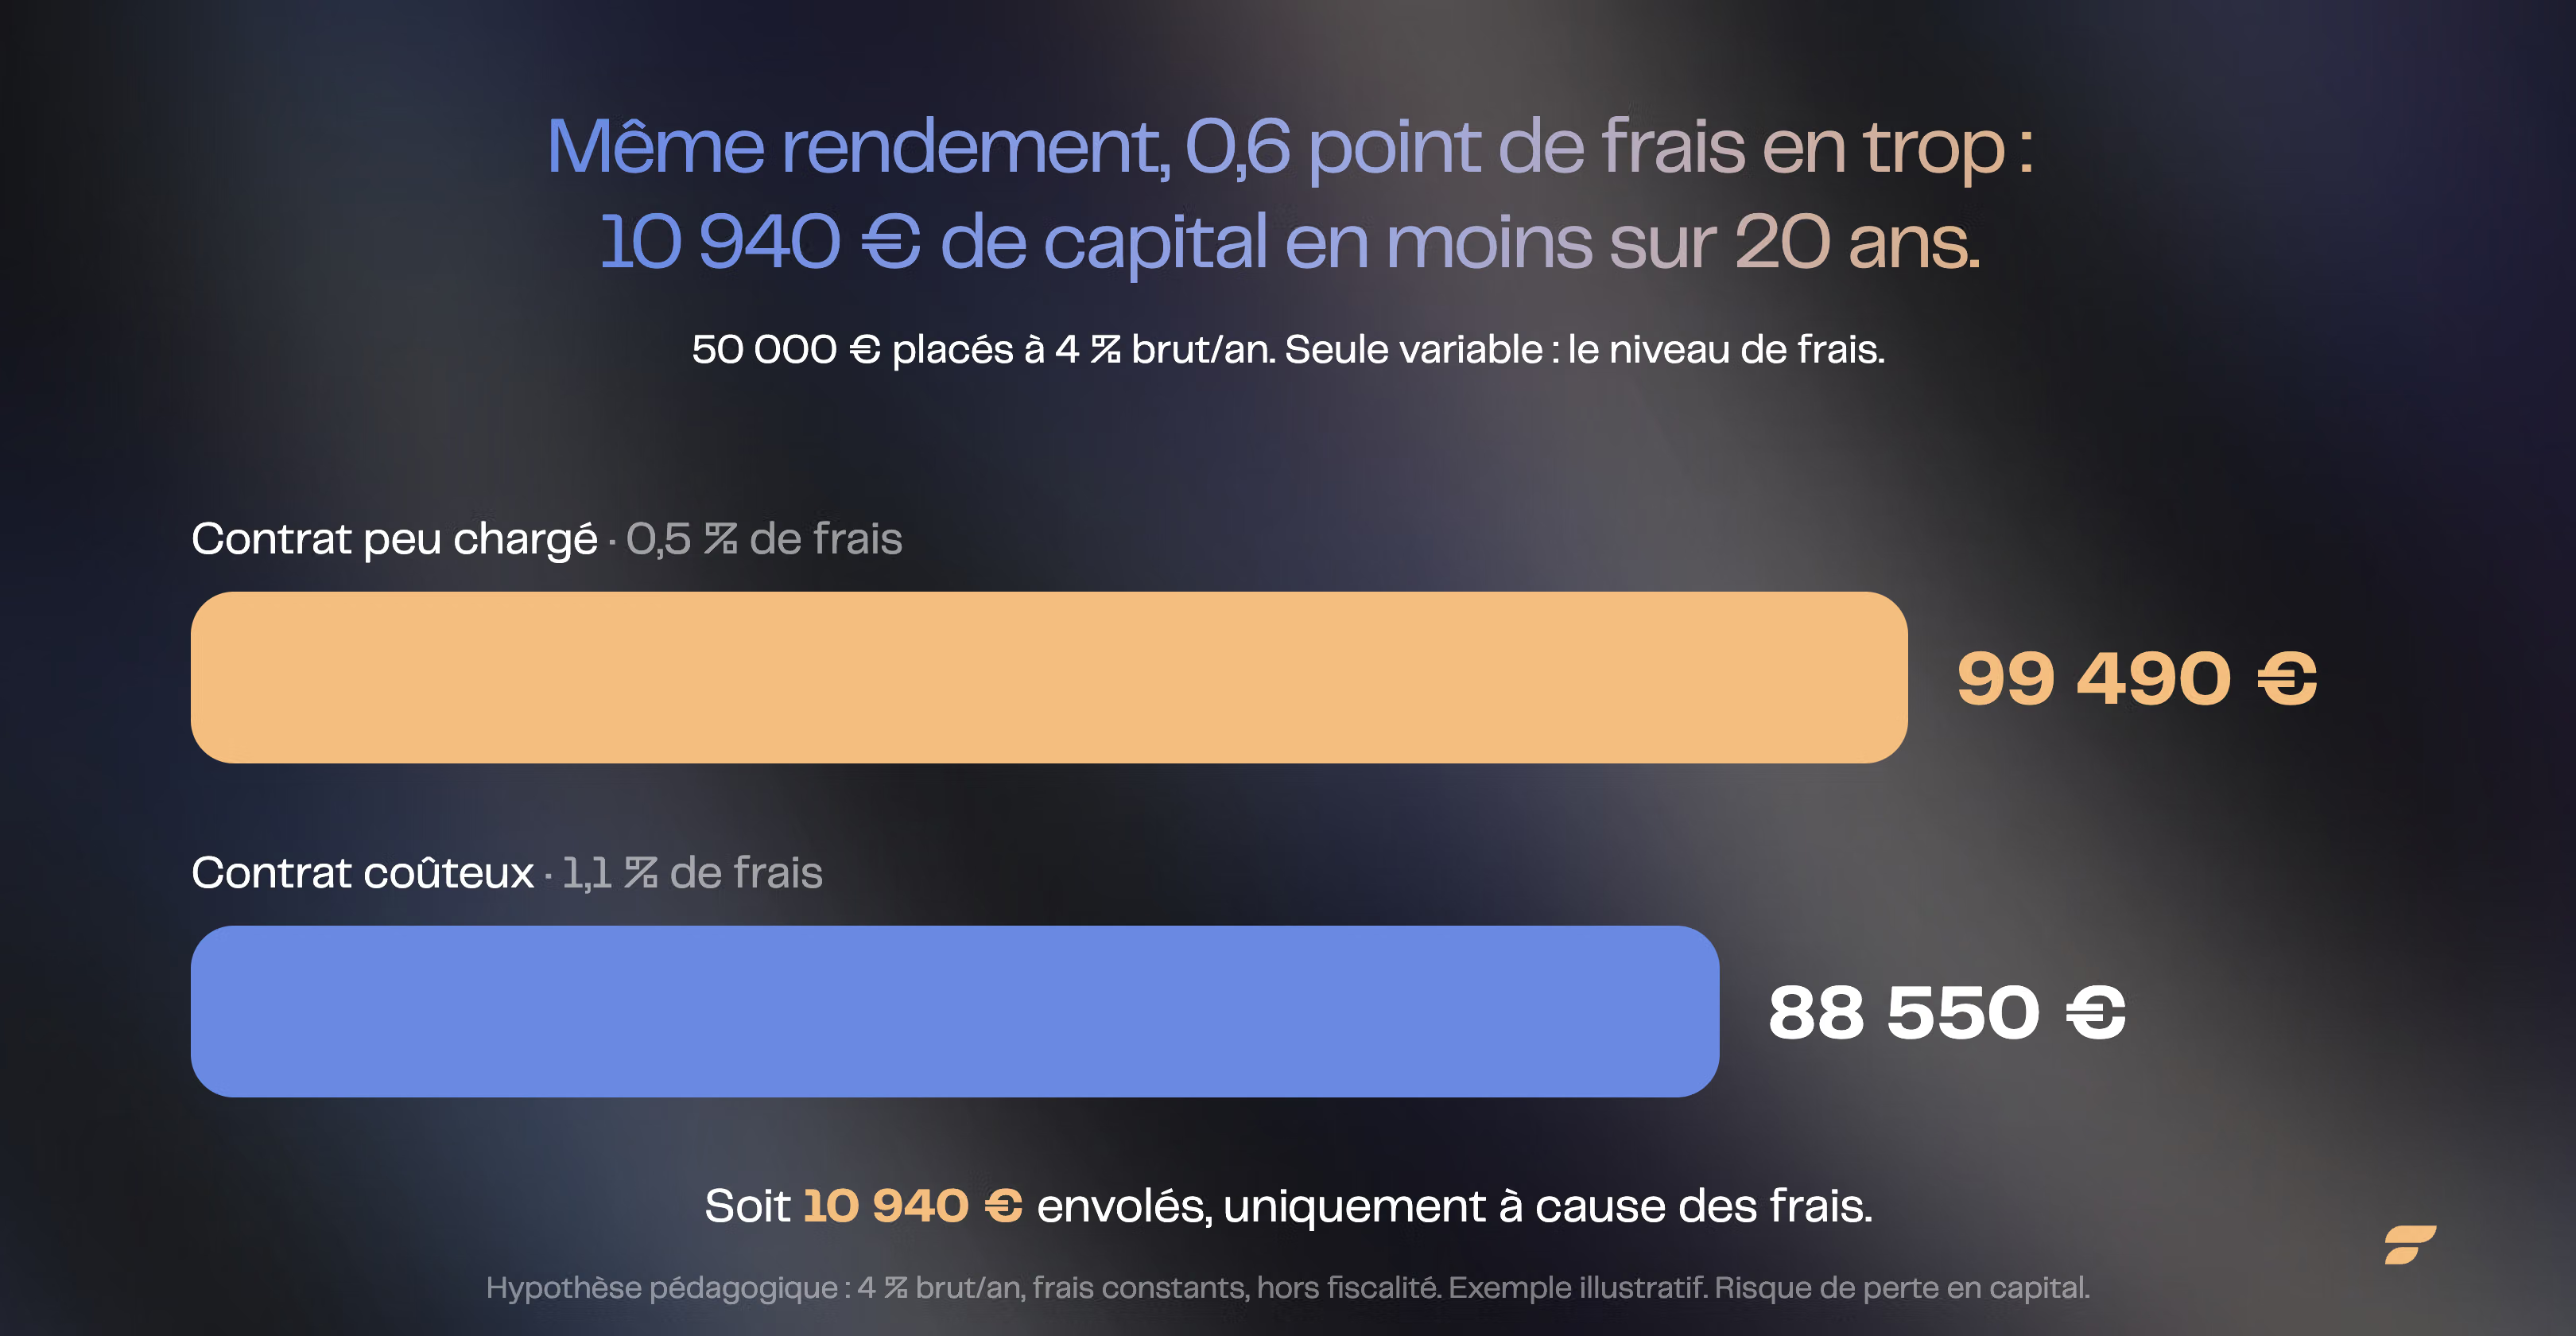
La diferencia de casi 11.000 € no viene de una toma de riesgo diferente. Sólo viene de los gastos. La lección vale para ambos modos: libre o perfilada, prefiera un contrato poco cargado. Para cavar, lea nuestro análisis de los gastos de seguro de vida.
¿Podemos cambiar de modo o combinar ambos?
Sí, y es una de las ventajas desconocidas del seguro de vida: no estás encerrado en tu elección inicial. La mayoría de los contratos permiten pasar de la gestión libre a la gestión perfilada, y viceversa, durante la vida del contrato.
Muchos contratos también permiten la combinación. Usted coloca parte de su ahorro en gestión perfilada, y usted mantiene el resto en gestión libre. Por ejemplo, el fondo en euros y un ETF mundo en gestión libre, y un bolsillo dinámico en gestión perfilada.
Esta flexibilidad responde a un caso frecuente: el ahorrador que quiere mantener la mano en lo esencial, pero delegar la parte que domina menos.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Gestión libre o perfilada: ¿cómo elegir?
El modo correcto depende de tres variables: su nivel de conocimiento, el tiempo que desee dedicar a ello, y su deseo de mantener el control. Aquí es cómo cortar.
Elija la gestión libre si Entiende la diferencia entre un fondo en euros y una unidad de cuenta, si acepta seguir su contrato unas veces al año, y si desea el control total de su asignación.
Elija la gestión de perfil si Usted desea delegar la distribución sin pagar una orden. Es la opción clave en mano: una asignación automática adaptada a su perfil, sin tener nada que gestionar.
Combinar ambos si Usted quiere lo mejor de ambos mundos: la mano en el corazón de su ahorro, y la delegación en un bolsillo que usted domina menos.
La palabra del fin
Gestión libre o de perfil: la elección correcta no es una cuestión de nivel, sino de temperamento. La gestión libre recompensa a aquellos que quieren mantener la mano, mediante un control total y cero gastos de delegación. La gestión de perfil ofrece la tranquilidad de una asignación automática, en la mayoría de los casos sin costes adicionales. Y como nada le impide combinar los dos, ni cambiar de opinión, el verdadero riesgo no es elegir mal: es dejar que su ahorro duerma en un fondo en euros, por no haber decidido.
FAQ: Gestión libre o de perfil
Gestión de perfiles y gestión de pilotaje: ¿es lo mismo?
No. La gestión de perfiles aplica una asignación automática según un perfil estándar, generalmente sin costo adicional. La gestión de gestión dirigida, o bajo mandato, es una gestión activa delegada a un gerente, con gastos de mandato.
¿La gestión de perfiles cuesta más?
En general no, y es su principal ventaja. Sin embargo, compruebe las condiciones de su contrato, ya que las prácticas varían de un asegurador a otro.
¿La gestión de perfiles es más importante que la gestión libre?
No es mecánica, ofrece una asignación diversificada y pilotada automáticamente, pero una gestión libre bien construida puede hacer lo mismo, o mejor, por unos costes comparables.
¿Hay que ser un experto para elegir la gestión libre?
No. Una asignación sencilla, como un EFT mundo diversificado asociado con el fondo en euros, es accesible a un ahorro principiante listo para informarse un mínimo.
¿Podemos pasar de la gestión de perfiles a la gestión libre?
Sí, la mayoría de los contratos permiten cambiar de moda en el camino, sin cerrar el contrato ni perder su preeminencia fiscal.
¿El modo de gestión cambia la fiscalidad?
No. La fiscalidad del seguro de vida depende de la edad del contrato y de las cantidades retiradas, nunca del modo de gestión elegido.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.