Mejor seguro de vida 2026: criterios, tarifa, clasificación

El mejor seguro de vida en 2026 reúne 4 criterios: costes mínimos, amplia gama de soportes, fondos en euros de rendimiento y solidez del asegurador. 2 119 000 millones de euros pendientes a finales de enero de 2026, lo que supone un aumento del 5,1 % en un año (Fuente: France Assureurs), el seguro de vida consolida su lugar de colocación preferido de los franceses. En el único mes de enero de 2026 las cotizaciones alcanzan 19,2 mm de euros, un aumento del 9 % con respecto a enero de 2025.
Con un Libro A a 1,5 % desde el 1 de febrero de 2026, aumentado a 1,7 % a partir del 1 de agosto de 2026 (source: service-public.fr) y un régimen fiscal ventajoso después de ocho años, el seguro de vida sigue siendo una de las coberturas más eficaces para hacer fructificar su ahorro a medio y largo plazo.
Pero detrás de este éxito se esconde una realidad simple: No todos los contratos son válidos. Entre un seguro de vida bancario tradicional y un seguro de vida en línea, la diferencia de capital después de 20 años puede superar el 30 %.
Para ayudarle a elegir, esta guía combina análisis técnicos de los criterios, demostración cifrada del impacto de los costes en 20 años y señales de alarma que se van a detectar. Un checklist de siete puntos permite, al final, validar rápidamente la calidad de un contrato antes de la suscripción.
Los criterios que hacen el mejor seguro de vida
Un buen seguro de vida en 2026 combina cuatro elementos: costes mínimos, una amplia gama de soportes, un fondo en euros competitivo y una gestión flexible. Cada criterio tiene un impacto directo en el capital final.

Los costes, primer criterio que se analizará
Los gastos de seguro de vida En algunos contratos bancarios, pueden pesar hasta un 3 % anual, frente a menos del 1 % entre los mejores operadores en línea, lo que se traduce en grandes diferencias a largo plazo.

Gastos anuales de seguro de vida según el tipo de contrato: banco de red 3,2 %, banco en línea 1,2 %, actor digital 1,1 %
Gastos de entrada y de pago
Los gastos de entrada y pago se cargan al abrir el contrato y después a cada pago complementario. Un contrato de 3 % de gastos de entrada sólo invierte 9.700 € de los 10.000 € pagados. Estos gastos, que pueden llegar hasta el 5 % según los contratos bancarios tradicionales, deben indicarse obligatoriamente en el documento de información clave (DIC) entregado antes de la suscripción.
Gastos de gestión anuales
Los gastos de gestión se aplican anualmente a la totalidad del ahorro, oscilando entre el 0,5 % y el 1,5 % según el contrato y el soporte (fuente: ACPR, Francia Aseguradores 2025). Los gastos en las unidades de cuenta son en general más elevados que en el fondo en euros. De un capital de 100.000 €, una diferencia de 0,5 puntos representa 500 € de diferencia cada año.
Gastos de arbitraje
Un arbitraje es una transferencia de ahorros entre soportes de un mismo contrato. En algunos contratos, cada arbitraje cuesta entre el 0,5 y el 1 % de la cantidad transferida. De diez arbitrajes en un año hasta el 0,5 %, esto representa el 5 % de fricción en las cantidades arbitradas. Los contratos modernos ofrecen arbitrajes gratuitos.
Algunos contratos también permiten automatizar estas operaciones mediante opciones de gestión: seguridad progresiva de las ganancias, reajuste periódico, inversión programada. Estas opciones se cobran a veces además del contrato básico.
TER de los soportes
El TER, o Total Expanse Ratio, agrupa los gastos internos de los soportes de inversión. Un ETF cuesta entre 0,1 % y 0,3 % al año, frente a 1,5 % a 2,5 % para un fondo activo clásico (sources: Morningstar France y AMF, estudio anual sobre los gastos de los fondos) Estos gastos se cargan al valor del soporte, por lo que no se pueden ver en los registros, y se acumulan a expensas del contrato.
El TER de cada soporte figura en el DICI (Documento de Información Clave para el Investisseur), entregado antes de cualquier suscripción. En 20 años a 5 % de rendimiento bruto, un TER de 2 % en lugar de 0,2 % reduce casi a la mitad el beneficio neto acumulado. Verificar este nivel para cada soporte seleccionado es indispensable.
Calidad y alcance de los soportes
Un seguro de vida eficaz da acceso a una amplia gama de medios de inversión, que protegen el ahorro y permiten alinear las inversiones con las convicciones del inversor.
Los principales soportes ofrecidos en un contrato moderno:
- ETS (trackers) : replican automáticamente un índice de valores como el MSCI World o el S&P 500. Sus gastos internos muy bajos lo convierten en el ladrillo básico de una cartera moderna. Invertir 10.000 € en un ETS World en 0,2 % de TER en lugar de en un fondo activo en 1,5 % aporta varios miles de euros más en 20 años de igual rendimiento bruto.
- SCPI : permiten invertir en bienes raíces profesionales (oficinas, comercios, logística) sin gestión directa de alquileres. SCPI en seguro de vida han tenido tasas de distribución variables en 2025, pero el rendimiento medio de los soportes inmobiliarios en unidades de cuenta (SCI) es de +1,47 % (Fuente: ASIMP, Observatorio de las SCPI 2025La disponibilidad de las SCPI varía según los contratos: algunos actores en línea se centran en las ETF, los fondos de acciones y el capital privado para optimizar los costes de gestión y la legibilidad de la asignación.
- Fondos temáticos e ISR : exponen a sectores específicos o a criterios extrafinancieros, por ejemplo, permiten sobreponder la salud, la tecnología o la transición energética sin pilotar línea por línea.
- Acciones en vivo : para los inversores autónomos que deseen elegir cada línea de la cartera.
- Private equity : acceso a las empresas no cotizadas con un horizonte de larga duración. El ticket de entrada es generalmente más elevado y la liquidez más limitada que en los soportes cotizados.
Un contrato que se limita a los fondos de la empresa aseguradora priva al ahorro de los mejores soportes del mercado. La presencia de ETF de referencia en la gama sigue siendo el criterio más discriminatorio para el rendimiento a largo plazo. Las SCPI en seguro de vida son una opción complementaria que debe considerarse según el perfil y los objetivos de exposición inmobiliaria.
El rendimiento del fondo en euros
El fondo en euros es el bolsillo seguro del seguro de vida. El capital está garantizado en el país en 100 % Los rendimientos de 2025 variaron del 1,5 % al 3,75 % según los aseguradores, con una media alrededor del 2,65 % (Fuente: Francia Aseguradores, estadísticas 2025).
Funcionamiento del Fondos en euros Los rendimientos disminuyeron entre 2015 y 2021 con la caída de los tipos de interés. Desde 2022, la subida de los tipos ha permitido a los aseguradores reinvertir en nuevos bonos de mejor rendimiento, lo que se traduce progresivamente en una mejora del tipo de interés.
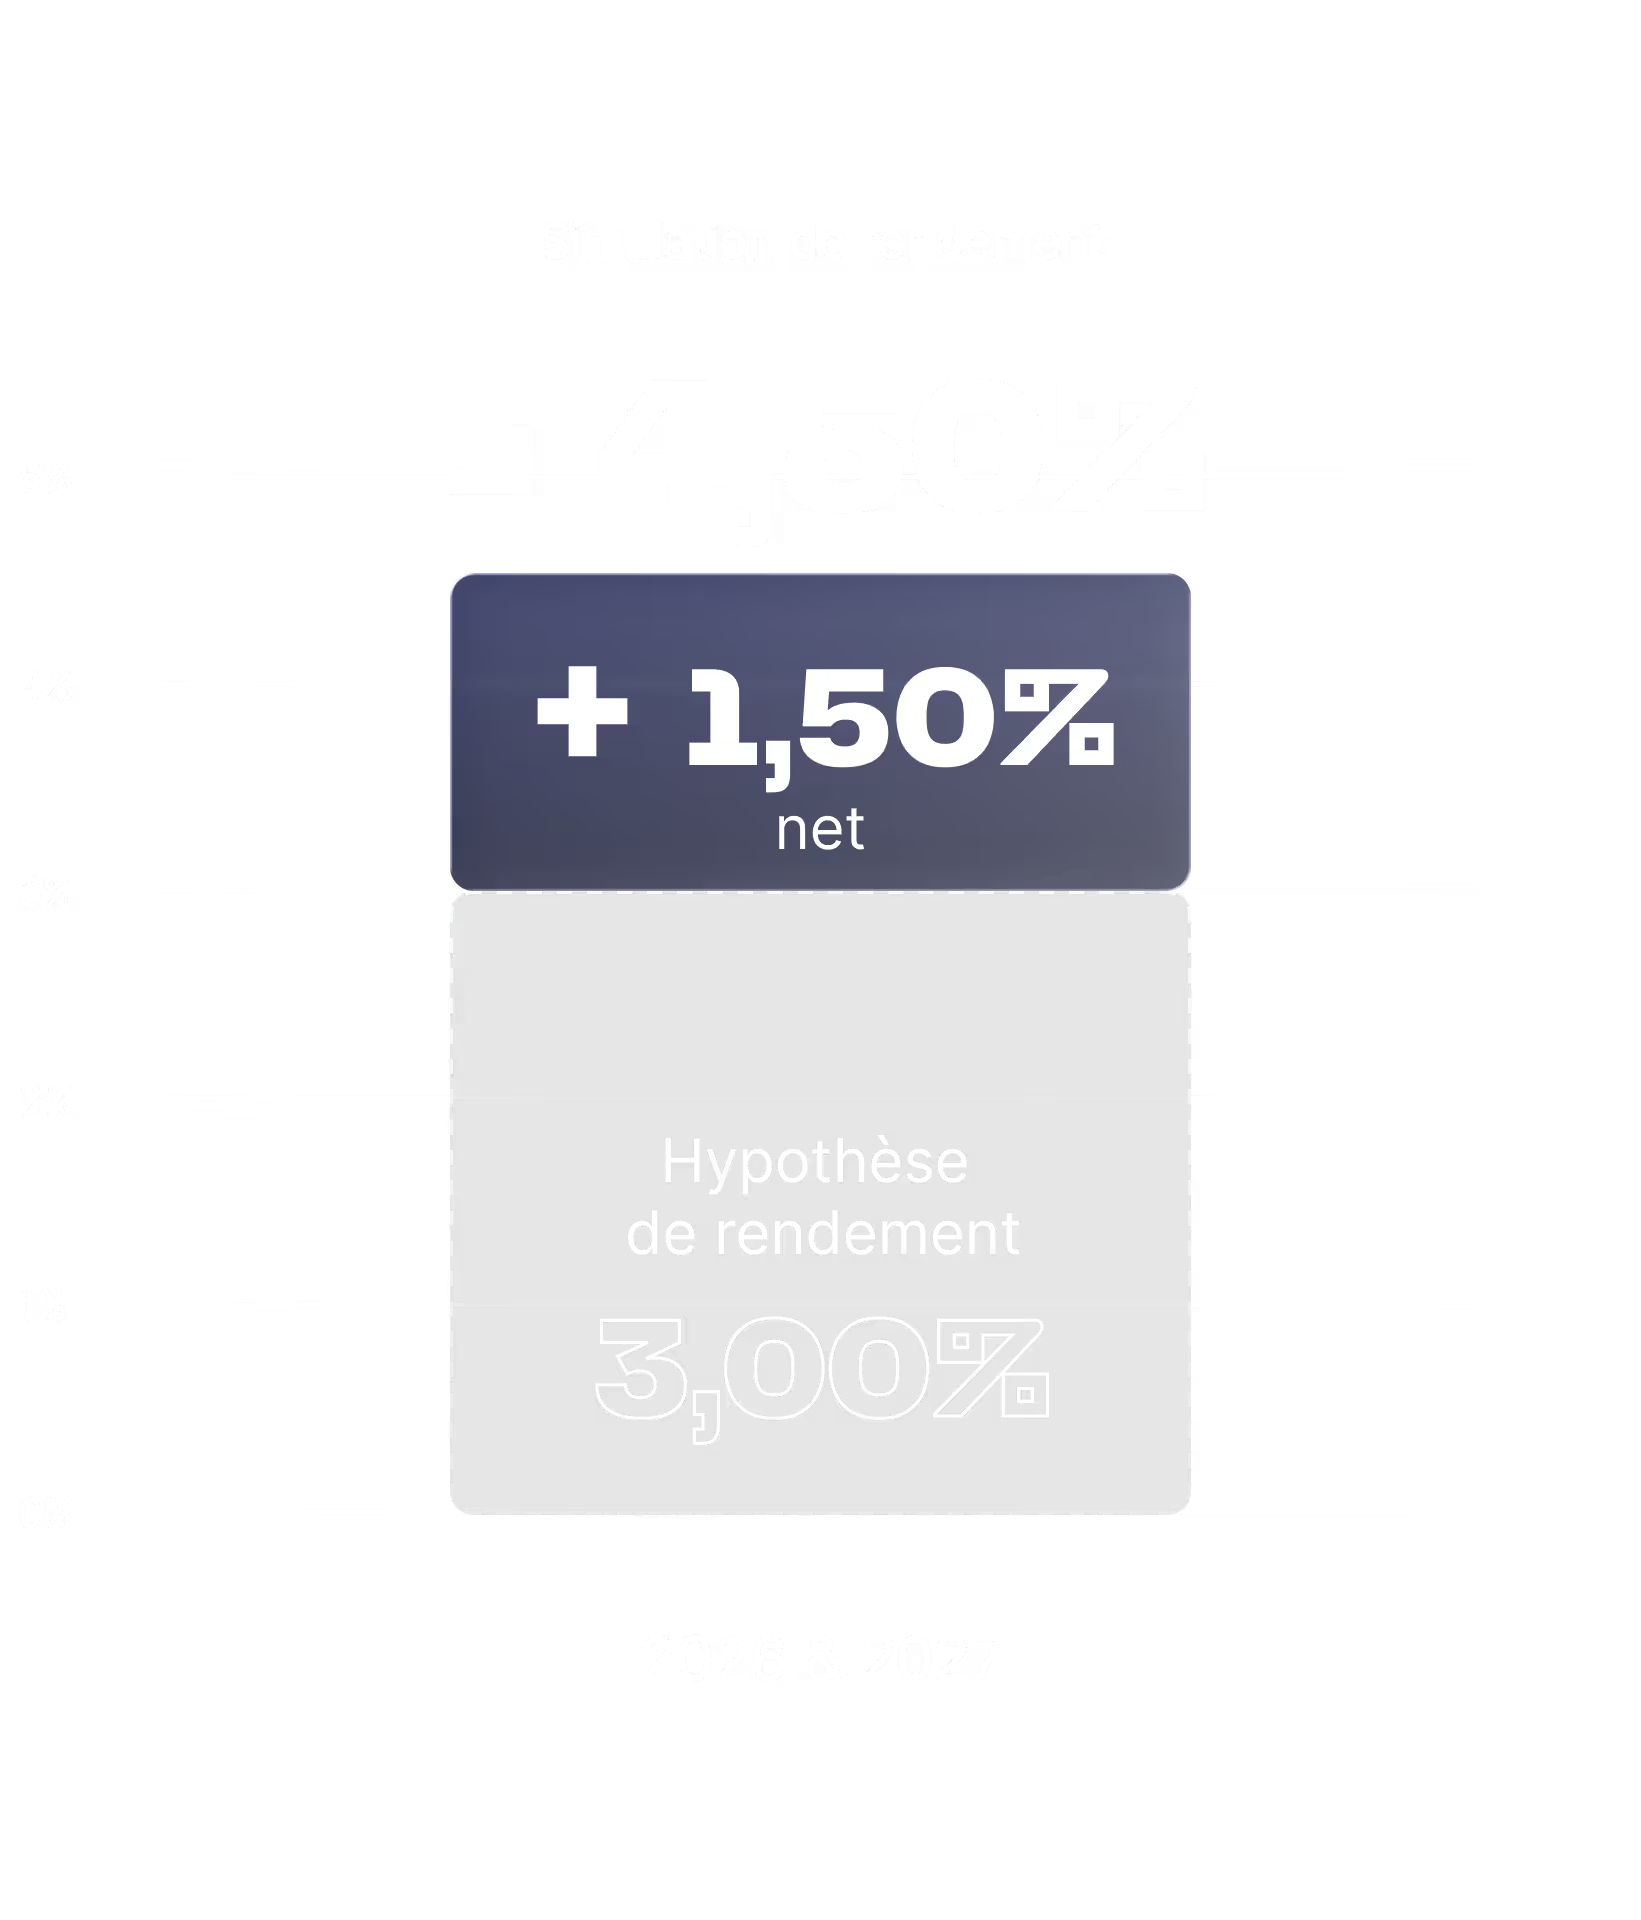
Para 2026, algunos aseguradores ofrecen bonos de rendimiento condicionados a la distribución entre fondos de euros y unidades de cuenta. El fondo Netissima de Generali Vie muestra un rendimiento anunciado en 4,5 % neto de gastos de gestión en 2026 y 2027 bajo condiciones de suscripción.
El rendimiento del fondo en euros durante 3 a 5 años es un indicador clave de la calidad del contrato. Un fondo en euros que sirve menos del 2 % en 2025, mientras que la media del mercado es del 2,65 % revela una gestión subperformante. Los mejores fondos superan el 3 % de rendimiento neto.
Netissima
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
La flexibilidad de la gestión
Hay tres formas de gestión que coexisten en el seguro de vida. El mejor contrato permite combinarlas dentro de un mismo paquete.
| Modo de gestión | Quién decide | Perfil objetivo |
|---|---|---|
| Gestión libre | El que no lo hace | Inversor autónomo, que quiere dominar cada línea |
| Gestión de perfiles | El asegurador o un socio (por ejemplo, BlackRock) | Inversor pasivo, que prefiere delegar |
| Gestión con mandato personal | Un gerente dedicado | Patrimonio importante, requisitos específicos |
El mejor seguro de vida permite elegir entre autonomía y DelegaciónEsta flexibilidad permite ajustar la estrategia según los períodos de vida y el tiempo disponible para seguir los mercados.
La solidez del asegurador asociado
El asegurador garantiza los fondos confiados. El mejor seguro de vida se basa en un asegurador sólido, regulado por elACPR, elAutoridad de Control Prudential y de Resolución, el organismo francés que supervisa a los bancos y las compañías de seguros para garantizar su solvencia y su conformidad reglamentaria. Generali Vie, Sur future (Crédit Mutuel), Spirica (Crédit Agricole Assurances) y CNP Assurances son los agentes más presentes en el mercado francés.
La ACPR controla la solvencia de los aseguradores según las normas europeas Solvabilidad II, una directiva que entró en vigor en 2016 que impone a los aseguradores una ratio de capital mínimo proporcional a sus riesgos. Cuanto más arriesgada sea la cartera de un asegurador, más elevada será su capital de cobertura. Las compañías deben mantener esta ratio de capital en todo momento y publicar anualmente su ratio SCR (Solvency Capital Requirement). Esta regulación refuerza la estabilidad del mercado francés.
La regla del triángulo de seguridad separa jurídicamente los activos del asegurador, el depositario y el ahorro. Esta estructura protege el capital en caso de incumplimiento del asegurador. Fondo de Garantía de Seguros de Personas (FGAP), creado en 1999 y financiado por las propias compañías de seguros, cubre por otra parte cada contrato hasta 70.000 € por asegurado y por compañía. Más allá de este umbral, el subscriptor se convierte en acreedor ordinario del asegurador en caso de quiebra, lo que hace que la solidez financiera de la compañía sea un criterio de primer orden para los bienes importantes.
¿Cuánto cuesta un seguro de vida de 10.000 €?
En 20 años, 10 000 € colocados en seguro de vida pueden ser de entre 14 000 € y 21 000 € según la estructura de gastos del contrato. La diferencia proviene casi exclusivamente de la diferencia de costes entre los actores.

Hipótesis de simulación : pago inicial de 10.000 €, sin pago complementario, a lo largo de 20 años, rendimiento bruto anual del 5 %.
| Contrato bancario tradicional | Contrato en línea de nueva generación | |
|---|---|---|
| Gastos totales anuales | 3,2 % | 1,3 % |
| Rendimiento neto anual | 1,8 % | 3,7 % |
| Capital después de 20 años | 14 290 € | 20 670 € |
| Diferencias contractuales tradicionales | referencia | + 6 380 € |
Más 6 000 € de diferencia en un pago inicial de 10.000 €, sólo por los gastos. En un capital de 100.000 €, la diferencia alcanza 63 800 € en el mismo período.
El caso concreto de María, de 32 años, marco en la tecnología. En enero de 2026, Marie coloca € 10 000 para preparar una aportación inmobiliaria a horizonte 20 años. Si abre el contrato de su banco tradicional (3,2 % de gastos acumulados), dispondrá de € 14.290 a 52 años. Si abre un contrato en línea de nueva generación con los mismos soportes (1,3 % de gastos acumulados), tendrá € 20.670 en la misma fecha, o bien 6 380 € más. Sobre este diferencial, financia casi totalmente el primer año de estudios superiores de un niño o una estancia de 6 meses en el extranjero, sin haber pagado un euro adicional. La estructura de gastos del contrato no es un detalle técnico, es un proyecto de vida por derecho propio.
Este cálculo no tiene en cuenta ninguna diferencia de calidad de los soportes de inversión, sino que sólo ilustra el efecto mecánico de los costes sobre la capitalización. A estos costes se añaden los TER de los soportes, que pueden aumentar aún más la diferencia entre una cartera ETS (aproximadamente 0,3 % de TER promedio según el AMF, datos 2025) y una cartera de fondos activos (aproximadamente 1,4 % de TER).
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
¿Qué seguros de vida evitan en 2026?
Un seguro de vida que se debe evitar acumula varias características: altos costes de entrada, fondos en euros subperformantes, gama de soportes limitados y costes de arbitraje pagados. Cinco señales de alarma que se deben verificar antes de cualquier suscripción.
1. Gastos de entrada superiores al 0 %. Ningún contrato moderno cobra gastos por la suscripción. Los contratos que lo hacen restaban mecánicamente 1 % a 5 % de cada pago. De 50.000 € pagados al 3 % de gastos de entrada, son 1.500 € que desaparecen incluso antes de que el dinero trabaje.
2. Gastos de gestión de unidades de cuenta superiores al 1 %. Los mejores contratos cobran entre 0,5 y 0,8 % al año. Más allá del 1 %, la erosión del rendimiento es significativa. En 20 años, 0,5 puntos de gastos más representa aproximadamente 10 % menos de capital.
3. Gastos de arbitraje pagados. Todo contrato que factura los arbitrajes penaliza los ajustes de la asignación. Los arbitrajes deben ser gratuitos en los contratos en línea. Un contrato que los factura desalienta el ajuste regular de la cartera.
4. Fondos en euros que han sido subperformantes durante cinco años. Un fondo en euros que ha servido menos del 2 % en los últimos 5 años, mientras que la media del mercado es del 2,65 %, revela una gestión deficiente. La coherencia en el tiempo es mayor que los rendimientos puntuales de un año.
5. Gama de soporte limitada a los fondos de la casa. Un contrato que sólo ofrece los fondos del asegurador priva al ahorro de los mejores soportes del mercado, en particular de las ETF de Amundi, iShares o Vanguard. La diversidad de la gama es un indicador directo de la calidad del contrato.
Para profundizar, el palmarés de los Los peores seguros de vida lista los contratos que deben evitarse en el mercado francés.
¿Qué perfil para qué tipo de contrato?
No existe un contrato universal, la elección depende del nivel de autonomía deseado en la gestión, del importe disponible y del horizonte de inversión. El cuadro que figura a continuación sintetiza las correspondencias entre perfil y tipo de contrato.
| Perfil | Objetivo principal | Modo de gestión recomendado | Tipo de contrato adaptado |
|---|---|---|---|
| Inversor autónomo | Construir su cartera línea por línea | Gestión libre | Contrato de amplia gama UC, bajo |
| Inversionista pasivo | Delegar la gestión | Gestión de perfiles ETF | Perfil construido con ETF, fresco |
| Ahorrar con cuidado | Seguridad del capital | Fondos en euros mayoritarios | Contrato con fondos de euros de gran rendimiento |
| Patrimonio elevado | Optimizar la transmisión | Mandato personalizado | Seguro de vida de Luxemburgo |
| Preparación de un proyecto | Financiar un proyecto a los 8 años y + | Gestión adecuada al horizonte | Contrato flexible, arbitrajes libres |
¿Cuándo abrir su contrato de seguro de vida?
La apertura de un contrato de seguro de vida se reflexiona menos en términos de cuantía que en términos de Fecha de inicioCuanto más pronto se abra el contrato, más valiosa es su antigüedad fiscal.
Fechar lo antes posible
Las reducciones anuales de 4.600 € (persona sola) y 9.200 € (pareja) sólo se aplicarán después de la fecha de la solicitud. 8 años de detención del contrato. El reloj fiscal comienza en la fecha de apertura, incluso con un modesto pago inicial. Abrir un contrato a partir de 25-30 años con 100 € permite, a los 35 años, disponer de una dotación fiscal madura, lista para recibir pagos importantes (ahorro salarial desbloqueado, herencia, prima de cesión de empresa) al beneficiarse inmediatamente del régimen preferencial.
Tres momentos clave del ciclo de vida
Tres momentos clave justifican la apertura (o actualización) de un contrato:
- Primer empleo estable : hacer una fecha con un pago mínimo, incluso simbólico. El objetivo no es invertir inmediatamente, sino iniciar el contador fiscal.
- Compra de un proyecto a los 8 años o más (residencia secundaria, estudios de los hijos, jubilación anticipada): contrato para el proyecto, independiente del contrato de precaución, lo que permite aislar los flujos y arbitrar con mayor facilidad.
- Cesión profesional o herencia : un contrato con antigüedad de 8 años permite optimizar fiscalmente la inversión de capital importante, evitando el PFU al 30 % antes de 8 años.
Cada año sin prelación fiscal, las retiradas se gravarían al 30 % (PFU) en lugar de beneficiarse del régimen preferencial al 24,7 % aplicable después de 8 años, siempre que el saldo total de primas pagadas no supere los 150.000 €; más allá, el tipo del 30 % se aplica incluso después de 8 años.
Errores frecuentes que deben evitarse
Los errores más comunes en la suscripción de un seguro de vida penalizan al que ahorra durante décadas. Seis trampas a conocer antes de firmar.
- Elegir sobre la notoriedad de la marca. Los contratos bancarios más conocidos son a menudo los más caros. La notoriedad no hace el rendimiento. Un contrato de banco de red puede costar tres veces más que un contrato en línea para soportes equivalentes. Verificar la estructura de gastos y la gama de soportes sigue siendo más útil que mirar el tamaño de la red de agencias.
- Ignorar el TER de los soportes. Un ETF de 0,2 % y un fondo activo de 2 % en el mismo índice producen resultados radicalmente diferentes en 20 años. El TER debe ser verificado para cada soporte seleccionado, consultando el DICI proporcionado por el asegurador.
- Subestimar los gastos de arbitraje repetidos. Cuatro arbitrajes anuales de 0,5 % representan el 2 % de fricción anual en las cantidades arbitradas. En una cartera rebotada regularmente, esto puede ser suficiente para anular el rendimiento.
- Mal escribir la cláusula beneficiaria. Una cláusula tipo o imprecisa puede bloquear la transmisión o modificar la distribución prevista entre herederos. Una cláusula a medida, redactada con un notario o un consejero, permite anticipar situaciones particulares: hijos de un primer matrimonio, persona en situación de discapacidad, transmisión por bonds generacionales.
- Apretarse al contrato de su banco. La proximidad de la agencia no compensa una diferencia de costes de 1 a 2 puntos. En 20 años, un diferencial de costes de 1 a 2 puntos entre un contrato bancario de red y un contrato en línea se traduce en alrededor de un 18 % a un 33 % menos de capital, para soportes equivalentes.
- Confundir fecha de apertura y anti-imposición. Las reducciones de 4.600 € (solo) y 9.200 € (parejo) sólo se aplican a partir del 8o año del contrato. Tomando fecha temprana permite constituir una anterioriedad fiscal, incluso con un pago inicial modesto, y aprovechar estas reducciones más adelante.
Checklist antes de la suscripción
Antes de abrir un seguro de vida, los siete puntos a comprobar sistemáticamente.
- Gastos de entrada al 0 %
- Gastos de gestión de UC inferiores al 0,7 %
- Gastos de arbitraje al 0 %
- Acceso a las ETF de referencia (Amundi, iShares, Vanguard)
- Fondos en euros superiores al 2,5 % de rendimiento medio en 3 años
- Gestión libre y perfilada disponibles
- Asegurador sólido regulado por el ACPR
Un contrato que marca las siete casillas pertenece a la parte superior del mercado. Un contrato que falta dos o más casos debe ser descartado.
Comparativo de los mejores seguros de vida 2026
Los contratos en línea de nueva generación dominan el mercado 2026 en todos los criterios de gastos. El cuadro que figura a continuación compara seis contratos representativos, de los que son los últimos en participar en los contratos bancarios tradicionales.
| Contrato | Asegurador | Gastos de entrada | Gastos de gestión de UC | Gastos de arbitraje | Gestión de perfiles incluida |
|---|---|---|---|---|---|
| Finary Life | Generali Vie | 0 % | 0,5 % | 0 % | Sí |
| Linxea Spirit 2 | Spirica | 0 % | 0,5 % | 0 % | No. |
| Lucya Abeja | Abeja Seguros | 0 % | 0,6 % | 0 % | No. |
| Fortuneo Vida | Sobre el futuro | 0 % | 0,75 % | 0 % | No. |
| BoursoVie | Generali Vie | 0 % | 0,75 % | 0 % | No. |
| LCL Vie | Predica | 3,5 % | 0,95 % | 0,7 % | No. |
En los gastos corrientes, Finary Life y Linxea Spirit 2 se colocan ex æquo en la parte inferior del mercado en 0,5 % de gestión anual en las unidades de cuenta. El diferencial se juega con flexibilidad: Finary Life integra la gestión perfilada construida con BlackRock sin costes adicionales, donde Linxea Spirit 2 sigue siendo un contrato 100 % en gestión libre. Los contratos bancarios de red (LCL Vie, pero también la Caja de Ahorro Millevie Inicial 2 con hasta 3,5 % de gastos de entrada o El Banco Postale Cachemira 2 a 3 %) acumulan por su parte gastos de pago y de gestión que los alejan del top del mercado.
Una pregunta que se plantea a menudo una vez que el contrato es elegido: ¿debe preferir el seguro de vida o el PER? Los dos sobres son complementarios y responden a objetivos diferentes. Los comparamos en detalle, fiscalidad 2026 en apoyo, en nuestra guía dedicada seguro de vida o PER.
Preguntas frecuentes
¿Cuál es el mejor seguro de vida en 2026?
El mejor seguro de vida en 2026 reúne cuatro criterios: 0 % de los gastos de entrada y arbitraje, gastos de gestión de unidades de cuenta inferiores al 0,7 %, una amplia gama de ETS, SCPI y private equity, y un fondo en euros con un rendimiento neto superior al 2,5 % en promedio en 3 años. Los contratos en línea de nueva generación reúnen estos criterios, donde la mayoría de los contratos bancarios de red fallan en los costes.
¿Qué seguros de vida evitan en 2026?
Los seguros de vida que se evitan acumulan tasas de entrada superiores al 0 %, costes de gestión de UC superiores al 1 %, gastos de arbitraje de pago y una gama de soportes limitada a los fondos de la casa. Estos contratos están diseñados para remunerar la distribución en lugar de para hacer fructificar el ahorro.
¿Cuánto cuesta un seguro de vida de 10.000 €?
En 20 años, el 5 % de rendimiento bruto, 10.000 € pagan alrededor de 14.300 € en un contrato bancario con 3,2 % de gastos y 20 700 € en un contrato en línea con 1,3 % de gastos. La diferencia de 6.400 € procede únicamente de la estructura de gastos del contrato.
¿Qué gastos se deben considerar como una prioridad en el seguro de vida?
Los costes de gestión anuales y el TER de los soportes pesan más a largo plazo. Los costes de entrada penalizan el capital inicial. Los costes de arbitraje frotan cada reequilibrado. En 20 años, un punto de gastos anuales suplementarios representa aproximadamente un 17-18 % menos de capital (con rendimiento bruto equivalente).
¿Qué cantidad mínima para abrir un seguro de vida?
El importe de apertura varía según los contratos: de 100 € a 500 € en la mayoría de los contratos en línea de nueva generación. Los contratos de Luxemburgo suelen imponer un ticket de entrada mínimo comprendido entre 125 000 € y 250.000 € según el asegurador. No se impone un límite máximo sobre los contratos franceses de Derecho común.
¿El aumento de las tasas sociales en 2026 afecta al seguro de vida?
No. La Ley de financiación de la Seguridad Social 2026 aumentó la CSG en 1,4 puntos desde el 1 de enero de 2026, con lo que las exacciones sociales se elevaron al 18,6 por ciento de la mayoría de las inversiones (cuenta de valores, PEA, criptomonas, dividendos, ganancias, PEE, PERCO, PER) y el PFU global en 31,4 por ciento para estos productos, quedando excluido explícitamente de este aumento y conservando sus exacciones sociales en 17,2 por ciento. Por lo tanto, su PFU global sigue siendo el 30 por ciento, lo que lo convierte en una de las cargas fiscales más ventajosas del nuevo panorama fiscal 2026.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.