PER vs seguro de vida: el partido para una pensión cómoda
Actualizado el 6 de agosto de 2026
El seguro de vida ofrece una disponibilidad total y una fiscalidad suave después de ocho años, cuando el PIR canjea un ahorro bloqueado hasta la jubilación por un ahorro fiscal inmediato. El primero es adecuado para quien quiere flexibilidad, el segundo para los contribuyentes con un tipo marginal alto dispuestos a inmovilizar sus ahorros para preparar su jubilación.

- El PIR ofrece una deducción fiscal en la entrada, tanto más interesante cuanto que su TMI es alto, pero bloquea el ahorro hasta la jubilación.
- Elseguro de vida permanece disponible en cualquier momento y goza de una fiscalidad suave después de 8 años (deducción anual de 4.600 € por persona sola, 9.200 € por pareja).
- Desde el 1 de enero de 2026, las ganancias del PIR se gravan con un 31,4 % en el PFU (frente al 30 % antes), lo que reduce su ventaja frente al seguro de vida.
- La mejor estrategia es combinar los dos: el PER para desafiar durante la vida activa, el seguro de vida para la flexibilidad y la transmisión.
Comprender el PER y el seguro de vida
¿Qué es el Plan de Ahorro Retiro (PER)?
El Plan de Ahorro Retiro (PER) fue introducido por la Ley del Pacto en octubre de 2019. Reemplazó y unifica los antiguos productos de ahorro de jubilación, como el PERP y el contrato Madelin. El PER simplifica el ahorro de jubilación ofreciendo más flexibilidad y ventajas fiscales. Este producto permite constituir un ahorro bloqueado hasta la jubilación, excepto para la compra de la residencia principal o en caso de accidentes de vida. PIR son deducibles de la renta imponible, lo que permite reducir la imposición inmediata - lo que puede interesar a los contribuyentes con un TMI (Tal marginal de imposición) elevado.
¿Qué es el seguro de vida?
El seguro de vida es un producto de ahorro a medio o largo plazo. Se aprecia por su flexibilidad y sus ventajas fiscales. Al suscribir un contrato de seguro de vida, usted paga primas invertidos en diversos soportes financieros, como fondos en euros o unidades de cuenta. Usted puede retirar su ahorro en cualquier momento. Sin embargo, después de ocho años, las ventajas fiscales se vuelven más interesantes. El seguro de vida es también una herramienta poderosa para la transmisión de patrimonio, ofreciendo desgravaciones fiscales para los beneficiarios. Por ejemplo, es posible suscribir un contrato de seguro de vida en línea en Finary.
Similitudes y diferencias clave
El seguro de vida y el PER comparten varias características, pero difieren por sus objetivos y su disponibilidad.

Similitudes
- Accesibilidad : ambos productos se abren sin condiciones de estado profesional. Salariado, independiente o sin empleo, todos pueden suscribirse.
- Flexibilidad de los pagos : Usted tiene la libertad de elegir el importe y la frecuencia de sus pagos.
- Modalidades de salida : Ambos productos se recuperan de capital, de renta vitalicia, o una mezcla de ambos.
- Designación de beneficiarios : En un PER seguro y en un seguro de vida, usted designa libremente a los beneficiarios en caso de fallecimiento. Un PER bancario, por su parte, no tiene cláusula de beneficiario: entra en la sucesión.
- Opciones de inversión similares :: Ambos productos ofrecen asignaciones en euros y unidades de cuenta, lo que permite diversificar su perfil de riesgo.
Diferencias clave
- Disponibilidad del ahorro : El seguro de vida ofrece disponibilidad en cualquier momento, pero el PER bloquea el ahorro hasta la jubilación, salvo en casos específicos de liberación anticipada.
- Objetivo principal : El PIR está diseñado para constituir un ingreso complementario a la jubilación, con una fiscalidad ventajosa a la entrada. El seguro de vida tiene por objeto un ahorro adaptable a varios proyectos de vida, con una fiscalidad ventajosa principalmente a la salida.
- Gestión de la PI : Se propone esta opción predeterminado en el PIR, mientras que en el seguro de vida, el modo por defecto es la gestión libre - la gestión pilotada sigue estando disponible opcionalmente según los contratos.
- Edad de suscripción : el seguro de vida es accesible a todas las edades, incluidos los menores representados por sus tutores legales.18 años como mínimo desde el 1 de enero de 2024).
Su elección entra PER o seguro de vida dependerá de sus objetivos de ahorro, de su horizonte temporal y de su tolerancia al riesgo. Cada uno tiene sus propias ventajas y puede responder a necesidades específicas según su situación personal.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Ventajas fiscales del PIR
Deductibilidad de los pagos para reducir sus impuestos
Uno de los principales atractivos del Plan de Ahorro Retiro (PER) es la posibilidad de deducir los pagos de sus ingresos imponibles. Este mecanismo puede generar un ahorro fiscal considerable, especialmente beneficioso para los contribuyentes con un alto tipo de impuesto marginal (TMI).
Por ejemplo, si su TMI es del 30 %, un pago de 10.000 euros por su PER reduce su ingreso imponible en 10.000 euros, generando un ahorro fiscal de 3.000 euros. Con un TMI del 41 %, este ahorro alcanza 4.100 euros. Tenga en cuenta: desde el 1 de enero de 2026 los pagos efectuados después de 70 años ya no son deducibles de la renta imponible.
Rendimiento potencialmente mayor gracias a la deducción
El ahorro fiscal que se logra mediante la deducibilidad de los pagos puede reinvertirse, aumentando así el rendimiento global de su estrategia de ahorro. Imagine que usted invierte 10.000 euros y que su ahorro fiscal sea de 3.000 euros. Usted podría reinvertir esta suma en otros instrumentos financieros como la bolsa, la vivienda, o incluso en otro PER.
Esta palanca permite aumentar su capital invertido, generando potencialmente rendimientos más elevados a largo plazo. Comparativamente, con un seguro de vida, los pagos no son deducibles.
Impuestos sobre el capital y las ganancias
Las cantidades desbloqueadas a la jubilación en un PIR están parcialmente sujetas al impuesto sobre la renta: la parte del capital correspondiente a los pagos voluntarios deducidos se impone en el plan progresivo del IR (sin reducción del 10 %), mientras que la parte resultante de pagos no deducidos queda exenta de IR. Las ganancias se someten al plan de pensiones de IR. Tasa de forfacio único (PPU) del 31,4 % desde el 1 de enero de 2026 (frente al 30 % anterior), con posibilidad de opción global para la escala progresiva.
Sin embargo, puede gestionar este impacto fiscal optando por una salida de capital dividida durante varios años. Este método, detallado en nuestro Guía sobre la fiscalidad del PIR, podría impedir un recurso masivo a un tramo fiscal superior. Además, si no estás gravado en el momento de los pagos, puedes optar por no deducirlos. Esta opción te permite beneficiarse de una fiscalidad más cálida al salir.
¿Cuáles son las ventajas del seguro de vida?
El seguro de vida sigue disponible en cualquier momento, sin bloqueos hasta la jubilación, y ofrece después de ocho años una fiscalidad más baja sobre las retiradas, así como un marco ventajoso para transmitir su capital.
Disponibilidad del ahorro en todo momento
Una de las características del seguro de vida es la disponibilidad inmediata de su ahorro. A diferencia del PER, donde los fondos se bloquean hasta la jubilación (con algunas excepciones), el seguro de vida le permite retirar sus fondos en cualquier momento. Ya sea que necesite dinero para una compra importante, una emergencia, o simplemente para disfrutar de la vida, el seguro de vida ofrece esta flexibilidad sin gran presión.
Para estimar con precisión el impacto fiscal de una recompra según su situación, puede utilizar el Simulador de fiscalidad del seguro de vida Finary.
Impuestos preferenciales sobre las retiradas
El seguro de vida goza de un régimen fiscal especialmente favorable después de ocho años de posesión del contrato. A partir de este momento, las retiradas se benefician de un régimen fiscal especial. deducción fiscal anual de 4.600 euros sobre las ganancias de una sola persona y de 9.200 euros sobre las ganancias de una pareja. Esto significa que puedes obtener ganancias cada año sin pagar impuestos (sin impuestos sociales). Para ir más allá, consulte nuestro Guía completa de la fiscalidad del seguro de vida.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Herramienta de transmisión de patrimonio
El seguro de vida es una de las herramientas de transmisión más poderosas del Derecho francés. Los capitales se transmiten a los beneficiarios designados Sin sucesión, con un Deducción de hasta 152.500 € Por lo general, esto es lo que hace inclinar la balanza para los ahorristas que piensan en sus seres queridos. El detalle de los porcentajes, en parte común con el PIR, se presenta más abajo en la sección "Designación de los beneficiarios."
No hay ventajas fiscales en la entrada
A diferencia del PIR, el seguro de vida no ofrece ninguna ventaja fiscal en los pagos. Las cantidades invertidas no son deducibles de la renta imponible, lo que significa que su esfuerzo de ahorro es inmediatamente visible en su presupuesto disponible.
A cambio de esta falta de ventaja a la entrada, el seguro de vida ofrece una fiscalidad más suave a la salida y una disponibilidad total del ahorro.
Ejemplo cifrado para comparar el PIR y el seguro de vida
Para comprender mejor cómo el Plan de Ahorro Retiro (PER) y el seguro de vida se comparan en términos de rendimiento y fiscalidad, examinemos algunos ejemplos concretos. Veremos cómo evolucionan la fiscalidad y los rendimientos a largo plazo para dos perfiles diferentes.
Caso de un soltero con un TMI del 30%
Pago de 10 000€ en un PIR
Imagínese que un soltero con un TMI del 30 % decide pagar 10 000 euros a un PER. Gracias a la deducibilidad de los pagos, ahorra inmediatamente 3.000 euros sobre su impuesto sobre la renta. Reinvierte esta economía en su PER, con un rendimiento anual del 5 %.
- Economías fiscales iniciales : 3 000€
- Inversión total : 13 000€ (10 000€ + 3 000€)
Jubilados, después de 20 años, al 5 % de rendimiento anual:
- Capital de salida : ~34 500 € (13 000 × 2,653)
- Imposición de primas (13 000 € al TMI 30 %): 3.900 €
- Impuestos sobre las ganancias (21.500 € al PFU 31,4 %): 6.751 €
- Neto después de impuestos: ~23 850 €
Pago de 10 000 euros en seguro de vida
Ahora, si coloca los mismos 10 000 euros en un seguro de vida, no hay ninguna ventaja fiscal en la entrada. Después de 20 años con el mismo rendimiento del 5 %, el capital alcanza 26 533€.
- Asesinatos fiscales después de 8 años : Cuenta con una reducción anual de 4.600 euros en las ganancias de retiro.
- Impuestos sobre las ganancias : Las ganancias de seguro de vida después de la deducción están sujetas a un tipo del 7,5 % de impuesto sobre la renta + 17,2 % de impuestos sociales (24,7 % en total) para los pagos inferiores a 150.000 €, o al PFU del 30 % (12,8 % + 17,2 %) para la fracción de los pagos que exceda de este umbral. Cabe señalar que las exacciones sociales del 17,2 % se deben a la totalidad de las ganancias, incluso a la parte cubierta por la reducción anual.
Comparación de los rendimientos a largo plazo
| Criterio | PIR | Seguro de vida |
|---|---|---|
| Ventaja fiscal inicial | 3 000 € de ahorro fiscal | Ninguno |
| Inversión total | 13 000 € | 10 000 € |
| Capital después de 20 años (5 % ann.) | ~34 500 € | ~26 533 € |
| Imposición del capital (primas) | 13 000 € impuestos a la TMI 30 % | No impuesto |
| Impuestos sobre las ganancias | PFU 31,4 % (sin deducción) | 24,7 % después de la deducción 4 600 € |
| Neto después de impuestos | ~23 850 € | ~23 586 € |
Caso de una pareja casada con un TMI del 41%
Pago de 20.000 euros en un PIR
Para una pareja casada con un TMI del 41 %, si pagan 20 000 € en un PER, ahorran 8 200€ de impuestos y pueden reinvertir esta suma.
- Economías fiscales iniciales : 8 200€
- Inversión total : 28 200€ (20 000€ + 8 200€)
Después de 20 años con un rendimiento anual del 5 %:
- Capital de salida : 74 823€
- Impuestos sobre el capital (41 %) : Su TMI sigue siendo del 41 por ciento, y se gravarán sobre los 28.200 € de primas deducidas.
- Imposición de las ganancias al PFU de 31,4 % : Los beneficios (~46.623 €, es decir 74.823 - 28.200) también son gravables.
Pago de 20.000 euros en seguro de vida
Si este par coloca 20 000 euros en un seguro de vida con un 5 % de rendimiento durante 20 años, el capital alcanza 53 066 €.
- Asesinatos fiscales después de 8 años : 9 200€ sobre las ganancias para retiros.
- Impuestos sobre las ganancias (24,7 %) : como en el caso anterior, los 20.000 € pagados que permanecen por debajo del umbral de 150.000 €, las ganancias después de la deducción están sujetas al 7,5 % del impuesto sobre la renta + 17,2 % de exacciones sociales, es decir, un 24,7 % en total.
Comparación de los rendimientos a largo plazo
| Criterio | PIR | Seguro de vida |
|---|---|---|
| Ventaja fiscal inicial | 8 200 € de ahorro fiscal | Ninguno |
| Inversión total | 28 200 € | 20 000 € |
| Capital después de 20 años (5 % ann.) | ~74 823 € | ~53 066 € |
| Imposición del capital (primas) | 28 200 € impuestos al TMI 41 % | No impuesto |
| Impuestos sobre las ganancias | PFU 31,4 % (sin deducción) | 24,7 % después de la deducción 9 200 € |
| Neto después de impuestos | ~48 621 € | ~47 170 € |
Estos ejemplos muestran que el PIR conserva una ventaja, pero moderado y condicional : aproximadamente +1 % a un TMI del 30 % y +3 % a un TMI del 41 % en estos escenarios una vez que la fiscalidad de salida de los dos productos se calcula íntegramente, tanto más neto cuanto que el TMI es elevado y reducción jubilada. Esta ventaja se basa en la reinversión de la economía tributaria (que se impone al TMI en la salida) y se ha estrechado desde 2026 con el paso del PFU al 31,4 % sobre las ganancias del PIR, mientras que el seguro de vida conserva su fiscalidad más suave al salir (disminución anual de 4.600 € / 9.200 €).
El seguro de vida también conserva la ventaja de la disponibilidad y la transmisión. Los intereses compuestos influyen en el resultado final, sin garantía de rendimiento.
¿Cómo invertir en un PER o un seguro de vida?
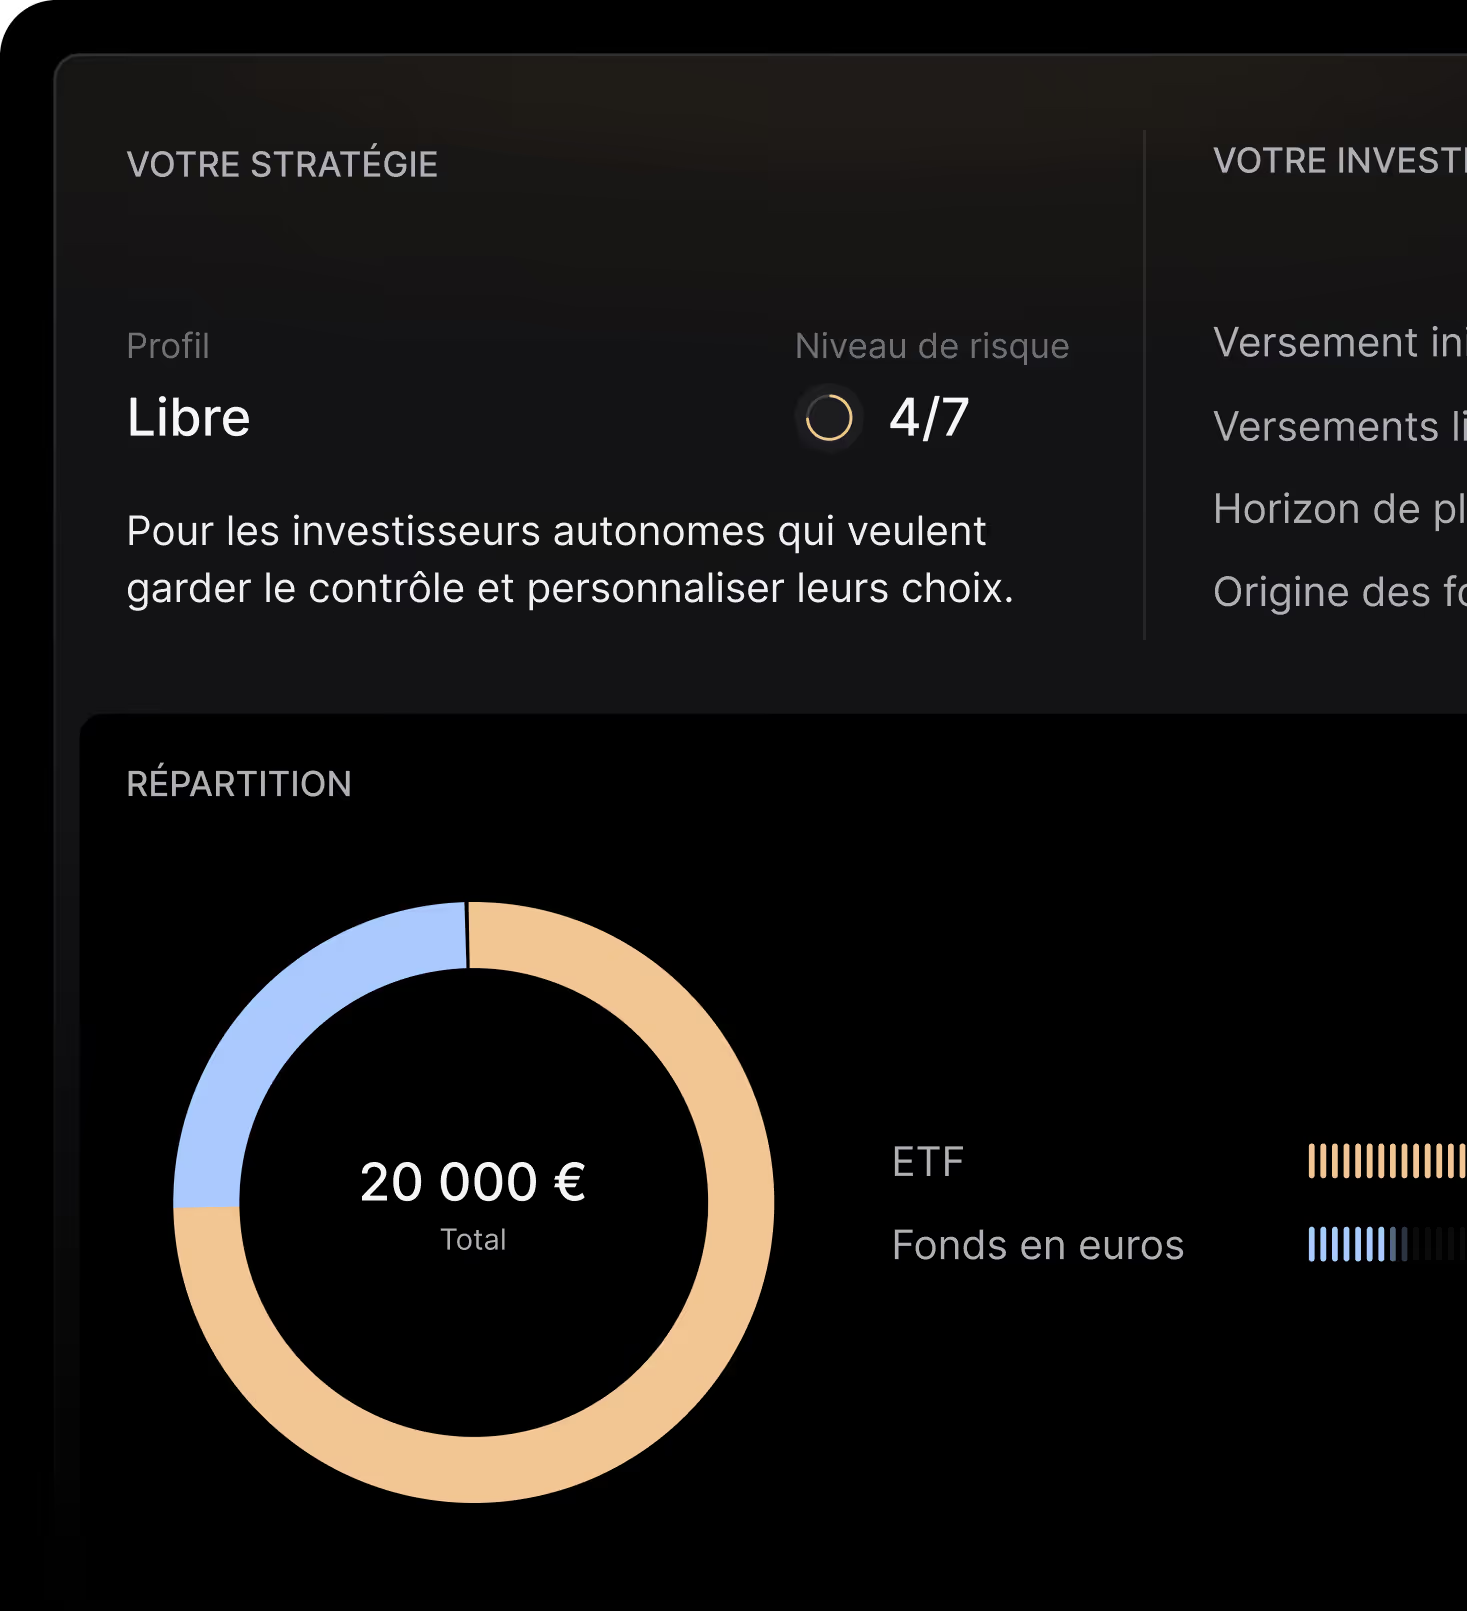
Ambas sobres permiten invertir en fondos en euros y unidades de cuenta, con una opción de modo de gestión (libre, pilotada, perfilada o aconsejada) según su perfil de riesgo.
Selección de los soportes de inversión (fondos euros, unidades de cuenta)
Tanto para el PER como para el seguro de vida, tiene la posibilidad de diversificar sus inversiones a través de diferentes soportes. Ambos productos le permiten asignar su ahorro en:
- Fondos en euros :: Estos fondos presentan un riesgo limitado, ya que están compuestos principalmente porobligacionesEl capital está protegido por el asegurador, que se compromete sobre su valor, a reserva de su solidez financiera, y los intereses se adquieren anualmente, y son especialmente adecuados para los ahorro que buscan una seguridad máxima.
- Unidades de cuenta :: Estos productos se invierten en bolsa, como acciones, bonos, SCPI o ETFs. No garantizan el capital. El rendimiento es variable y depende de los mercados financieros.
La elección entre estos soportes depende de su tolerancia al riesgo, de su horizonte de inversión y de sus objetivos. Una distribución equilibrada entre fondos en euros y unidades de cuenta puede ofrecer un rendimiento atractivo mientras que gestiona el nivel de riesgo.
Gestión del PIR con fines de jubilación
La verdadera especificidad del PIR no es la gama de modos de gestión (el seguro de vida propone los mismos) sino el hecho de que la gestión con un horizonte fijo se propone por defecto (Pacto), donde el seguro de vida suele comenzar en gestión libre. Este modo ajusta automáticamente la distribución según su edad: al acercarse la jubilación, reduce progresivamente la parte arriesgada en favor de soportes más seguros como los fondos en euros. Pacto, esta gestión con un horizonte horizontal se aplica por defecto a cualquier pago nuevo, salvo que el ahorro decida otra cosa.
Los principales modos, disponibles tanto en el PIR como en el seguro de vida:
- Gestión libre : usted mismo selecciona sus soportes (para los inversores autónomos).
- Gestión dirigida (o bajo mandato) : la gestión se delega y optimiza automáticamente en el tiempo (modo predeterminado en el PIR).
- Gestión de perfiles : su ahorro tiene un perfil preestablecido (juventud, equilibrio, dinámica) según su tolerancia al riesgo.
- Gestión recomendada : usted mantiene la decisión final, pero por recomendación de un asesor (según los contratos).
Gastos y gastos
Los gastos son un elemento crucial que debe considerarse al suscribir un PER o un seguro de vida. Aquí están los principales tipos de gastos que deben ser supervisados:
- Gastos de entrada : Prelación al realizar cada pago en su contrato. Los PES y el seguro de vida pueden aplicarlos, aunque algunos aseguradores ofrecen contratos sin costo de entrada para atraer clientes.
- Gastos de gestión : Prelación anual sobre el saldo de su ahorro, varían según los medios seleccionados (a menudo más altos para las unidades de cuenta que para los fondos en euros).
- Gastos de arbitraje : Costo aplicado al modificar la distribución de su inversión entre los diferentes soportes.
- Gastos de traslado : Para los PIR, se pueden aplicar tasas cuando se transfiere un antiguo producto de ahorro de pensiones (como un PEP) a un nuevo PPER, aunque se aplican límites máximos.
Para asegurarse de que los gastos no suponen una carga excesiva para el rendimiento de su ahorro, es prudente comparar las ofertas de diferentes aseguradores. También puede solicitar la ayuda de asesores de gestión de patrimonio. Elija un contrato con costes competitivos puede optimizar significativamente el rendimiento neto de su inversión a largo plazo.
Suscribir un PER o un seguro de vida
Designación de los beneficiarios
Que elijan a un PER o seguro de vida, la designación de los beneficiarios es un paso crucial. Permite precisar quién recibirá el capital en caso de fallecimiento. Puede designar a una o más personas y cambiarlas en cualquier momento. Esta flexibilidad es esencial para garantizar que su ahorro se transmita según sus deseos.
- PIR : Para el PIR (en forma de garantía), los beneficiarios designados se beneficiarán de una reducción de 152.500 euros por beneficiario si el titular fallece antes de los 70 años (artículo 990 I del Código General de Impuestos (CGI)), con una tasa de sobrepago del 20 % hasta 700.000 € y luego del 31,25 %. Si el fallecimiento ocurre después de los 70 años, se aplicará una reducción global de 30.500 euros al conjunto de los beneficiarios, el excedente se reintegrará al activo sucesor y estará sujeto a los derechos de sucesión clásicos (artículo 757 B CGI). A diferencia del seguro de vida, la edad del titular de la prestación de desempleo es la que determina el régimen aplicable, y no la fecha de los pagos.
- Seguro de vida : Los fondos pagados antes de los 70 años se benefician de una reducción de 152.500 € por beneficiario; más allá, la parte gravable se impone al 20 % hasta 700.000 €, y luego al 31,25 %. Para los pagos después de 70 años, la reducción global cae a 30.500 €, y sólo las primas (excluyendo las ganancias) se reintegran en la sucesión. Fecha de los pagos que determina el régimen, a diferencia del PIR, donde cuenta la edad de muerte.
Deber de asesoramiento de los aseguradores y banqueros
Al suscribir un PER o un seguro de vida, los aseguradores y banqueros tienen un deber de asesoramiento. Esto significa que deben informarle de forma transparente sobre las características de los productos y asegurarse de que se ajustan a sus objetivos y perfil de inversor.
PER o seguro de vida: ¿cómo se puede decidir?
La respuesta real rara vez es una contra otra. El PER recompensa a los TMI elevados que reinvierten su ahorro fiscal y aceptan bloquear sus ahorros hasta la jubilación. El seguro de vida guarda el dinero disponible y optimiza la transmisión.
En la mayoría de los casos, el arbitraje correcto no es elegir, sino combinar: el PER para desafiar durante la vida activa, el seguro de vida para la flexibilidad y la sucesión. Tres criterios son el cursor: su TMI hoy, su necesidad de liquidez, y su horizonte antes de la jubilación.

Preguntas frecuentes
¿Podemos acumular un PER y un seguro de vida?
Sí, ambos sobres se acumulan sin límite. Muchos ahorradores abren un PER para la ventaja fiscal de entrada y un seguro de vida para la disponibilidad y la transmisión. No se excluyen: responden a objetivos complementarios.
PER o seguro de vida: ¿qué elegir según su TMI?
El PIR se vuelve interesante cuando el tipo marginal de imposición (TMI) es alto. La deducción de los pagos genera una economía inmediata: 3.000 € a un TMI de 30 %, 4.100 € a 41 %, por 10.000 € pagados. Por debajo del 30 %, el seguro de vida suele ser más flexible.
¿Podemos transferir un seguro de vida a un PER?
No, no existe ninguna transferencia directa. El régimen fiscal ventajoso (doble reducción) terminó el 31 de diciembre de 2022. Desde 2023 se ha de comprar el seguro de vida y luego abonar al PIR, sin aplazamiento de la antigüedad fiscal del contrato.
¿Qué pasa con el PER en caso de muerte?
El PER garantiel se transmite a los beneficiarios designados. Si el titular fallece antes de los 70 años, se aplica una reducción de 152.500 € por beneficiario (artículo 990 I CGI). Después de 70 años, la reducción global cae a 30.500 € (artículo 757 B CGI).
¿Cuándo se puede desbloquear un PER antes de la jubilación?
El PIR permanece bloqueado hasta la jubilación, salvo en los casos previstos por la ley: compra de la residencia principal, fin de derechos al desempleo, invalidez, fallecimiento del cónyuge o pareja, sobreendeudamiento, y cese de actividad por cuenta propia tras liquidación judicial.
PER o seguro de vida: ¿cuál es el más importante?
En nuestros ejemplos (5 %/año, 20 años), el PER mantiene una ventaja neta moderada: aproximadamente +1 % a un TMI de 30 %, +3 % a 41 %, y sólo si se reinvierte el ahorro fiscal. La diferencia se reduce cuando el seguro de vida se retira. Invertir implica un riesgo de pérdida de capital, los resultados pasados no prejuzgan el rendimiento futuro.
Fuentes
Legitima: Ley del Pacto No 2019-86 de 22 de mayo de 2019
Impots.gouv.fr: la fiscalidad del seguro de vida y del PEA
Servicio público: evolución del tipo de la tasa única global a 1 de enero de 2026
Servicio público.fr: Plan de ahorro individual de pensiones (PER)
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas, sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283 miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.