PER: ventajas y desventajas
Actualizado el 27 de julio de 2026
El PIR ofrece una ventaja fiscal inmediata, la deducción de los pagos de sus ingresos imponibles, y una transmisión facilitada, a precio de un ahorro bloqueado hasta la jubilación y de una fiscalidad a la salida. Se dirige sobre todo a los contribuyentes fuertemente gravados.
En la guía se examinan las beneficios y los inconvenientes del PER, para saber si realmente coincide con su perfil.

- La deducción de los pagos reduce su impuesto según su tramo marginal, sin que se limite por el límite máximo global de los nichos fiscales.
- Los fondos permanecen bloqueados hasta la jubilación, salvo en caso de liberación anticipada como la compra de la residencia principal o la invalidez.
- Algunos contratos cobran altos costes de pago , ya que compararlos es decisivo para la rentabilidad a largo plazo.
- En caso de fallecimiento antes de los 70 años, cada beneficiario se beneficia de una reducción de 152.500 euros, como en el seguro de vida.
- La fiscalidad a la salida depende de la elección hecha a la entrada (pagos deducidos o no) y puede reducir la ventaja fiscal inicial.
Comprender el PER y su funcionamiento
¿Qué es un plan de ahorro de pensiones (PER)?
El PER se ha convertido en una herramienta esencial para preparar su jubilación en Francia. Creado en 2019 por la ley del Pacto, simplifica y moderniza el ahorro de pensiones sustituyendo los antiguos dispositivos por una solución única, clara y flexible.
Esta cuenta no es sólo donde lsunción deposita dinero para más tarde. El PER estructura su esfuerzo de ahorro, hace fructificar su capital y le garantiza un complemento de ingresos cuando su actividad profesional disminuye.
El principal activo del PER es su capacidad de adaptación a todos los perfiles. Ya sea que usted sea asalariado, independiente o sin actividad, puede acceder a él sin condiciones de edad o de ingresos. Le permite construir un ahorro dedicado a la jubilación, mientras que se beneficia de ventajas fiscales que refuerzan su estrategia patrimonial.
Sin embargo, suscribir un PER implica dejar su dinero invertido hasta la jubilación, salvo casos excepcionales. Este producto requiere disciplina y visión, ya que no es una cuenta que debe retirarse en cualquier momento.
Los diferentes tipos de PER (individual, colectivo, obligatorio)
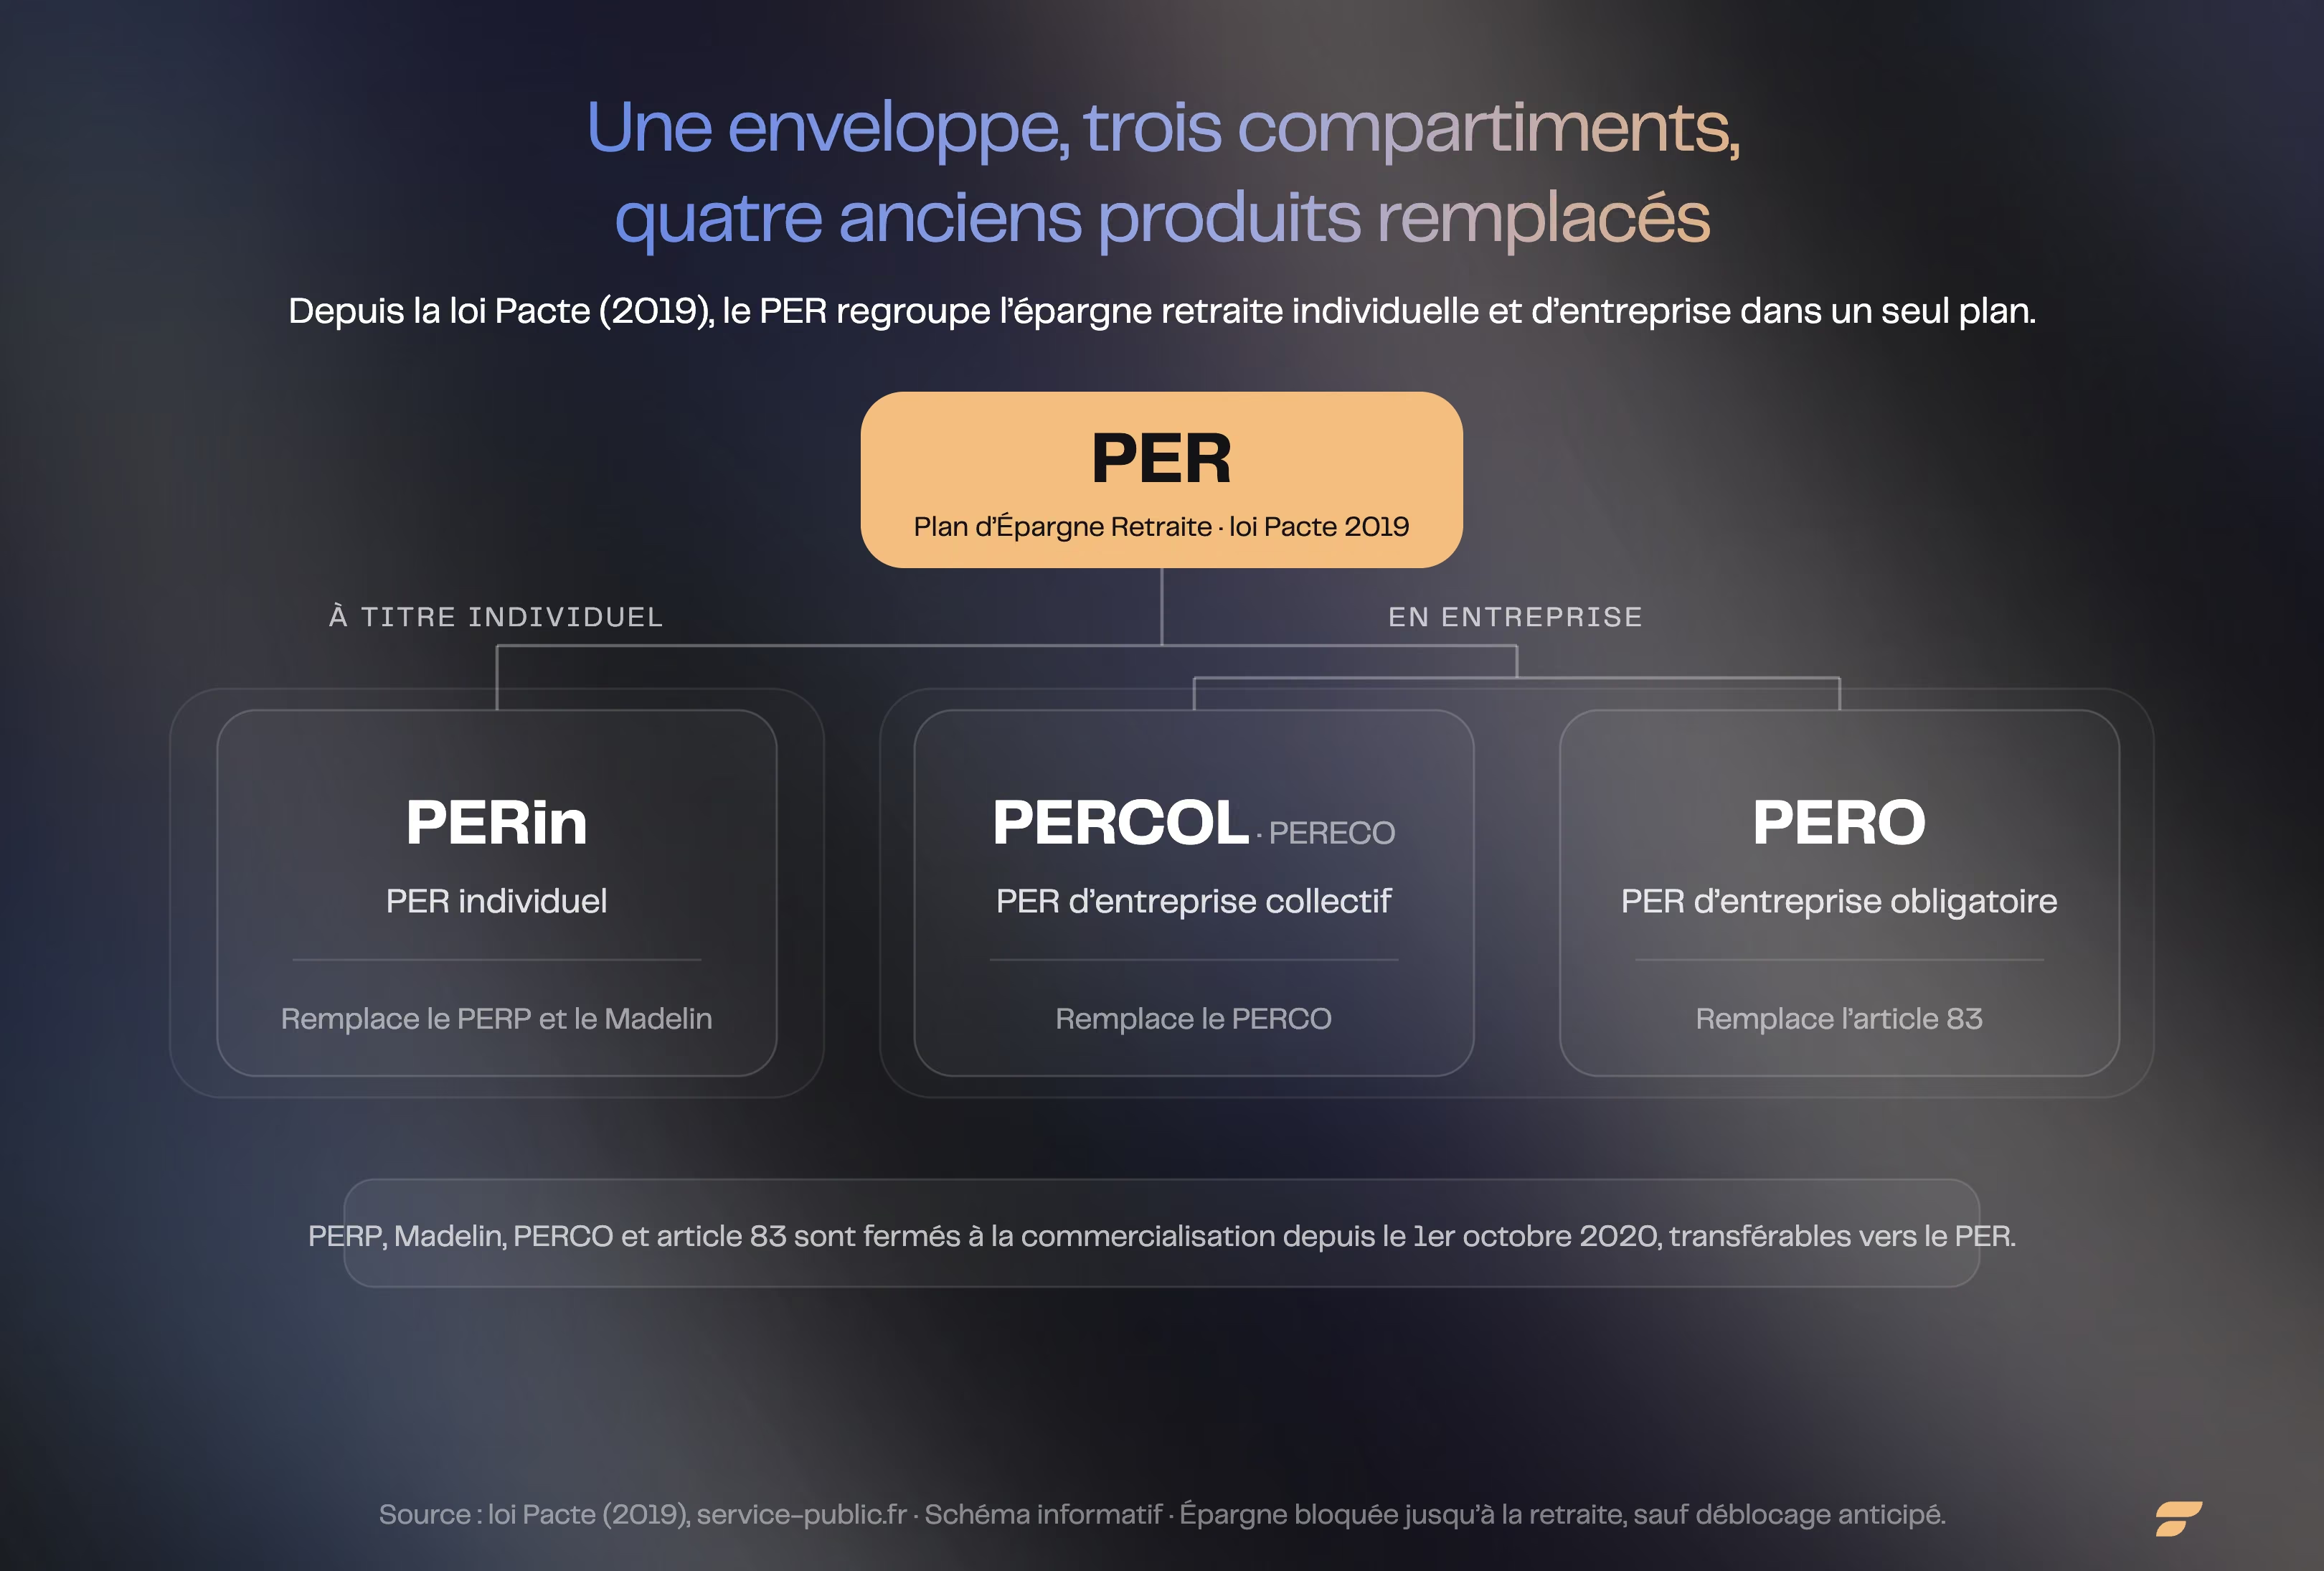
El PER se presenta en tres versiones, adaptadas a necesidades diversas:
- PER individual (Perin) Los trabajadores autónomos, los profesionales o cualquier persona que desee controlar sus pagos deben estar en condiciones de gestionar sus propios ahorros de pensiones, sin necesidad de un empleador.
- El PIR colectivo El sistema de pensiones de la empresa, que sustituye al PERCO y permite a todos los trabajadores constituir un ahorro de jubilación, puede añadir una gran cantidad de trabajadores, de interés o de participación, lo que favorece la cohesión social y motiva a los equipos.
- El PIR obligatorio La empresa impone pagos regulares, garantizando un ahorro de jubilación colectiva, aunque pueda parecer vinculante.
Este sistema de tres vías responde a la diversidad de situaciones profesionales en Francia, y permite también transferir sus derechos de un compartimento a otro durante su carrera. Por ejemplo, un asalariado que se ha convertido en independiente puede conservar su ahorro de jubilación haciendo que siga adelante.
¿Cómo funcionan los pagos y retiros?
El PER ofrece una gran libertad para los pagos. Usted elige el importe y la frecuencia, sin límite máximo sobre el PIR individual. Algunos prefieren pagos regulares, otros pagos puntuales, dependiendo de su situación financiera o fiscal.
En cambio, las retiradas están más enmarcadas. Las sumas invertidas permanecen bloqueadas hasta la edad legal de jubilación, salvo excepciones limitadas.
En el momento de la jubilación, el PER ofrece una libertad inédita: puede recuperar su ahorro en forma de capital, renta vitalicia, o una mezcla de ambos. Sólo los pagos obligatorios deben convertirse en renta.
Esta flexibilidad devuelve el control al ahorro. Algunos eligen un ingreso regular de por vida, otros preferirán un capital que se utilizará según sus proyectos.
El PE combina flexibilidad y rigor, y se sitúa entre elseguro de vida y el plan de ahorro de ahorro de empresa. Al controlar sus reglas, usted transforma el PER en una palanca poderosa para optimizar su patrimonio a largo plazo.
¿Cuáles son las ventajas del PER?
El PER acumula cuatro ventajas principales: una reducción inmediata del impuesto según su tramo marginal, una ventaja sucesoria cercana al seguro de vida, una gran flexibilidad de pago y la posibilidad de agrupar sus antiguos contratos de jubilación.
Reducción inmediata de impuestos según su tramo marginal
El PER actúa como una palanca fiscal poderosa, especialmente para aquellos cuya fiscalidad pesa sobre los ingresos. Si se impone un 41 por ciento, se ahorrará 41 centavos de impuesto por cada euro pagado en su PIR. Esta economía se aplica desde el primer año.
Este mecanismo de deducción modifica la percepción del esfuerzo de ahorro. 5 000 € En realidad, cuesta sólo 2 950 € a una persona en el tramo de 41 %. Esta dinámica acelera la constitución de un capital de pensiones sin reducir el nivel de vida.
A diferencia de muchos dispositivos de desafalización, el PIR no está sujeto al límite máximo global de los nichos fiscales. De este modo, constituye un instrumento de optimización fiscal sin restricciones arbitrarias.
El PIR también permite suavizar la fiscalidad en el tiempo.Al deducir hoy, mientras que la fiscalidad es elevada, y luego recuperando su capital jubilado, a menudo en un tramo más bajo, se disfruta de un aplazamiento fiscal eficaz. Esta estrategia recompensa una planificación fiscal rigurosa.
Beneficios de sucesión para la transmisión de patrimonio
El PIR ofrece una ventaja importante para la transmisión de patrimonio. En caso de fallecimiento del titular antes de 70 años, cada beneficiario designado recibe hasta 152.500 euros exentos de derechos de sucesión. límite máximo es idéntico al de la seguridad de vida.
Esta disposición facilita una transmisión eficaz, fuera del marco de sucesión clásica, a menudo más pesada fiscalmente.
Ambos dispositivos pueden acumularse para optimizar la transmisión, incluso en cantidades importantes.
Si el fallecimiento del titular se produce después de 70 años, las cantidades transmitidas se beneficiarán de una reducción global de sólo 30.500 euros, todos ellos beneficiarios. Esta norma impulsa a anticipar sus pagos para maximizar la eficacia sucesoria del PIR.
Flexibilidad de los pagos y gestión dirigida
El PIR se caracteriza por una gran flexibilidad: no se impone ningún ritmo ni importe mínimo ns. Cada uno adapta sus pagos a sus medios, sus proyectos o sus imprevistos.
Esta libertad contrasta con la imagen rígida de la pensión de ahorro. Por ejemplo:
- Un mes favorable, pagamos más.
- Un imprevisto, se suspende sin penalización.
Esta flexibilidad atrae tanto a los autónomos con ingresos irregulares como a los trabajadores prudentes.
La Gestión dirigida, propuesta por defecto, aporta una comodidad suplementaria. L-Salvador confía la asignación de sus activos a expertos. Estos ajustan progresivamente el nivel de riesgo al acercamiento de la jubilación.
Este piloto automático tiene por objeto reducir progresivamente la exposición a las fluctuaciones de los mercados al acercarse la jubilación, sin garantía de rendimiento. Para aquellos que prefieren mantener la mano, la gestión libre sigue siendo accesible.
Traslado de los antiguos contratos de jubilación al PIR
La ley del Pacto ha suavizado las reglas de los antiguos dispositivos. PERP, Madelin, artículo 83, PERCO... Tantas veces se olvidan o dispersan.
El PIR permite agrupar y transferir estos contratos, ofreciendo así un mejor control sobre su ahorro de pensiones. Los gastos de transferencia están limitados, lo que limita las malas sorpresas.
Esta agrupación simplifica la gestión, aclara la fiscalidad y permite acceder a la salida de capital, a menudo imposible con los antiguos contratos.
Para muchos, esta es una oportunidad para modernizar su estrategia de jubilación y adaptarse a su situación actual.
Centralizar su ahorro mejora la visibilidad y la eficiencia del sistema, lo que también evita dejar dormir grandes cantidades en soportes de bajo rendimiento. Este enfoque puede facilitar la gestión del patrimonio y la preparación de la jubilación.
Objetivos
¿Cuáles son los inconvenientes del PER?
El PIR tiene cuatro límites: el dinero se bloquea hasta la jubilación, salvo en casos excepcionales, los costes pueden ser elevados, la fiscalidad de salida es compleja y los soportes de inversión implican un riesgo de pérdida de capital.
Bloqueo de fondos hasta la jubilación, salvo casos excepcionales
El PER funciona como un maletín cerrado, accesible únicamente a la edad de jubilación. Esta inmovilización condiciona toda la estrategia patrimonial. Para muchos, No poder acceder a su dinero durante décadas representa un riesgo importante.
Las excepciones se refieren a situaciones extremas, como:
- discapacidad grave,
- fallecimiento del cónyuge,
- sobreendeudamiento,
- liquidación judicial,
- compra de la residencia principal.
Por lo tanto, la mayoría de los ahorros siguen siendo inaccesibles, incluso en caso de golpes duros.
Este bloqueo contrasta con la flexibilidad financiera actual, impone una disciplina estricta y limita la capacidad de aprovechar oportunidades como un proyecto empresarial, una inversión o una necesidad familiar urgente. El PER es adecuado para las personas dispuestas a sacrificar liquidez para optimizar su fiscalidad.
Gastos elevados que afectan a la rentabilidad
Detrás de la promesa de rendimiento, el PIR puede entrañar gastos importantes, que se distribuyen de la siguiente manera:
- gastos de entrada,
- gastos de gestión,
- gastos de pago,
- costas de arbitraje.
Algunos contratos cobran hasta un 5 % de cada pago. Por ejemplo, invertir € 10.000 En 20 años, estos costes reducen considerablemente el capital, sobre todo si los resultados de los soportes de inversión no compensan estos costes.
Muchos subestiman el impacto de los costes sobre la duración. Por ejemplo, un PER con 1,5 % de costes de gestión anuales en un Fondos del euro El rendimiento real del 2% deja un margen limitado para el crecimiento. Los costes representan el principal factor de erosión del rendimiento, mucho antes de la fiscalidad.
¿Estás dudando entre varias instituciones? clasificación de los mejores PIR para hacer la elección correcta según sus objetivos de ahorro de jubilación.
La imposición compleja de salida según el modo de liberación
La fiscalidad del PIR varía según las opciones hechas en la entrada. Si los pagos se han deducido, una salida de capital somete la parte de los pagos al régimen del impuesto sobre la renta (sin exacciones sociales) y las ganancias al Tasa única a tanto alzado (PPU) del 31,4 % ; una salida en renta se impone como una pensión, con exacciones sociales sobre una fracción. Si los pagos ns , sólo las ganancias se gravan al PFU en 31,4 %, quedando exenta la parte de los pagos.
La dificultad reside en la anticipación de su situación fiscal en veinte o treinta años. Acercarse a una disminución de los ingresos de jubilación no siempre es ventajoso, especialmente para los autónomos o directivos superiores cuya pensión sigue siendo elevada.
La fiscalidad también depende de la evolución legislativa y de la estructura de los ingresos, lo que complica la planificación, y muchos descubren que la ventaja fiscal en la entrada puede resultar costosa a la salida.
Por tanto, es crucial integrar varios escenarios fiscales en su planificación, sin limitarse a la ventaja inmediata.
Riesgos relacionados con los soportes de inversión
El PER no es una caja fuerte, sino un vehículo de inversión desprovisto de fluctuaciones del mercado.Las unidades de cuenta ofrecen un potencial de rendimiento, pero suponen un riesgo de pérdida de capital. Los fondos de euros protegen el capital (garantía de la compañía aseguradora), pero luchan por superar la inflación, sobre todo después de deducir los costes.
La asignación por defecto, denominada la gestión de la pilotada la
El verdadero riesgo proviene de la ilusión de seguridad. Un PER mal gestionado, demasiado expuesto a las acciones en el momento de la jubilación, puede ver su valor caer en el peor momento. Por el contrario, una asignación demasiado prudente desde el principio limita el crecimiento del capital.
La gestión del PER requiere una vigilancia constante, arbitrajes regulares y una comprensión adecuada de su horizonte de colocación. L-Soportadores puede acompañar la estrategia, pero no la sustituye.

Comparación del PIR con otras inversiones en pensiones
PER o seguro de vida: elegir según su perfil
Comparar el PER y seguro de vida El PER ofrece una desfiguración inmediata, pero bloquea los fondos hasta la jubilación, salvo en casos excepcionales.
Esta ganancia fiscal es inmediata y concreta.A la salida, el capital o la renta se impondrá según el tramo de imposición a la jubilación. Si este marco prevé una disminución de los ingresos de jubilación, se beneficia de una ventaja fiscal interesante. En cambio, un joven activo poco impuesto no se beneficia del PIR, ya que pierde la liquidez ofrecida por el seguro de vida para una ganancia fiscal limitada.
El seguro de vida se distingue por su flexibilidad:
- las compras parciales en cualquier momento,
- Impuestos reducidos después de ocho años,
- transmisión ventajosa (hasta 152.500 € por beneficiario sin sucesión).
No propone una deducción fiscal a la entrada, a diferencia del PIR. En el caso de los perfiles patrimoniales, la pregunta nsss es El seguro de vida ofrece flexibilidad, el PER aporta un desafío específico.
| Criterio | PIR | Seguro de vida |
|---|---|---|
| Deducción fiscal en la entrada | Sí (según TMI) | No. |
| Efectivo | Bajo (excluyendo casos excepcionales) | Total (recompensas en cualquier momento) |
| Fiscalidad a la salida | Impuesto según modo de salida | Baja después de 8 años |
| Transmisión | Ventajas antes de los 70 años | Ventajas antes de los 70 años |
| Objetivo | Retiro, optimización fiscal | Polivalente, transmisión, proyectos |
Inmobiliaria de alquiler o PER para preparar su jubilación
Limitación de viviendas de alquiler genera ingresos tangibles y bienes de transporte, pero presenta limitaciones:
- gestión de alquileres,
- riesgos de impago,
- fiscalidad, a veces pesada,
- liquidez limitada.
El PIR no requiere ninguna gestión diaria y ofrece una fiscalidad optimizada a la entrada, pero bloquea el ahorro hasta la jubilación.
Un inversor prudente suele combinar ambos. L.A. de alquiler de viviendas produce ingresos complementarios inmediatos, pero está sujeto a la fiscalidad sobre los alquileres y a la volatilidad del mercado. El PIR permite alisar el esfuerzo de ahorro, aprovechar un efecto de palanca fiscal y preparar una salida de capital o de renta.
La pregunta clave: ¿Prefiere la inmovilización de su dinero para optimizar su impuesto, o prefiere un activo tangible, más arriesgado pero generador de efectivo? Para muchos, la diversificación sigue siendo la mejor solución: un poco de PE para la ventaja fiscal, un poco de bienes raíces para la seguridad psicológica y la transmisión.
Estrategias combinadas para optimizar el ahorro
La optimización patrimonial nunca se basa en una sola opción. Los inversores experimentados elaboran estrategias híbridas en las que cada sobre desempeña un papel preciso.
Por ejemplo, utilizan:
- un PIR para desfigurar los años de fuerte imposición,
- un seguro de vida para liquidez y transmisión,
- uno o dos bienes inmuebles para el rendimiento y la diversificación.
Algunos completan sus ingresos antes de la jubilación gracias a las compras parciales programadas del seguro de vida y luego activan su PIR en el momento oportuno para suavizar su fiscalidad. Otros ajustan la distribución de los soportes de inversión del PIR (fondos euros, unidades de cuenta) para adaptar el riesgo al acercamiento de la jubilación.
La clave es no congelar nunca su estrategia. Las leyes evolucionan, los mercados cambian, y también sus necesidades. Un seguimiento regular, una visión global y la capacidad de ajustar el equilibrio entre liquidez, fiscalidad y rendimiento pueden desempeñar un papel importante. L la optimización patrimonial se basa en el equilibrio, no en el todo-o-o-nada.
El PIR, una apuesta sobre su futura fiscalidad
Pesar los PER ventajas negativas muestra un producto de ahorro específico y enmarcado, especialmente adaptado a los contribuyentes fuertemente impuestos, capaces de inmovilizar sus fondos a largo plazo.
Antes de empezar, evalúe honestamente su situación fiscal actual y futura, sus necesidades de liquidez y su tolerancia a los costes para determinar si esta inversión corresponde realmente a sus objetivos patrimoniales. El éxito de una estrategia PER se basa menos en sus características intrínsecas que en la coherencia entre su perfil de ahorro y las características específicas de este complejo dispositivo.
Preguntas frecuentes
¿Cuáles son las principales trampas que se deben evitar con un PER?
El PER seduce por sus ventajas fiscales, pero tiene sutilezas a menudo desconocidas. Una trampa importante es maximizar la deducción fiscal sin anticipar su situación jubilada. L.I.I.I. impuesto no se elimina, simplemente se pospone. Si su tasa de impuestos sigue siendo alta en la jubilación, la ventaja fiscal disminuye.
Otro riesgo frecuente es el de los gastos. Algunos contratos cobran hasta un 5 % de cada pago, lo que reduce inmediatamente el capital invertido. En 20 años, la diferencia entre un PIR de gastos elevados y un PIR de costes reducidos puede alcanzar varios miles de d ¡0. Por tanto, es indispensable comparar, negociar y favorecer las ofertas transparentes.
Por último, la gestión predeterminada no siempre se ajusta a su perfil. La gestión automática de pilotaje tranquiliza, pero carece de personalización. Es crucial verificar la distribución de los activos, sobre todo en el enfoque de la jubilación, para limitar la exposición excesiva a los mercados de acciones en caso de giros brutales.
¿Es interesante abrir un PER cuando eres joven?
Abrir un PER a los 25 o 30 años puede parecer prematuro, especialmente cuando la jubilación parece lejana. Sin embargo, para un joven fuertemente impuesto, como un consultor principiante con un tramo marginal de imposición al 30 % o más, el PER es una herramienta eficaz de optimización fiscal. La deducción fiscal inmediata permite a la inversión más y más pronto, aprovechando al mismo tiempo el efecto de los intereses compuestos.
Sin embargo, la juventud ssplome a menudo acompaña de imprevistos y movilidad. Immobilizar su ahorro durante 30 o 40 años no es anodin. Si usted planea comprar un bien inmueble, crear una empresa o viajar, la liquidez debe primar. El PER no es un folleto A mejorado, sino una caja fuerte fiscal, por lo que es necesario equilibrar la ventaja fiscal y la flexibilidad, sin colocar en él todo su ahorro disponible.
¿Qué renta se puede esperar con 100.000 € en un PER?
La renta depende de muchos factores. Con 100.000 € en un PIR, la renta viagera bruta a los 65 años se sitúa generalmente entre 350 y 450 € al mes (orden de magnitud indicativo, según las tablas del asegurador en el momento de la liquidación). Este importe varía según la edad de partida, el sexo y las opciones elegidas (reversión, anualidades garantizadas, etc.). Pero la renta bruta no refleja la realidad financiera final.
Es necesario integrar la fiscalidad aplicable a la salida, que depende del modo de pago inicial (deducido o no) y de las exacciones sociales. Una renta de 400 € puede transformarse así en 300 € netos según su situación fiscal. Además, la renta se basa en tablas de mortalidad. Cuanto más larga la esperanza de vida, más baja la renta inicial, ya que la renta inicial distribuye el riesgo en un período más amplio.
Algunos prefieren la salida de capital, más flexible, pero la fiscalidad s Simular varios escenarios en función de su situación personal ayuda a evitar sorpresas equivocadas.
¿Se puede acumular PER y otros dispositivos de ahorro de pensiones?
La legislación francesa permite la acumulación de varios dispositivos de ahorro de pensiones, lo que puede ser pertinente. Puede combinar un PIR con otros productos como el seguro de vida, el PEA (plan de ahorro de acciones), o los antiguos contratos Madelin o PERP. Cada producto tiene sus propias normas fiscales, ventajas y limitaciones.
El PIR se distingue por su deducibilidad fiscal en la entrada. El seguro de vida ofrece liquidez y transmisión sin igual. El PEA propone una fiscalidad ventajosa sobre las ganancias después de cinco años. Combinar estas herramientas permite diversificar sus fuentes de ingresos jubilados, suavizar la fiscalidad y adaptar su estrategia a la evolución de sus necesidades.
La mayor parte de los costes de la inversión se deben a la reducción de la flexibilidad. La estrategia ideal es construir una estrategia a medida, escalable, que se ajuste a cada etapa de su vida patrimonial. En Finary, precisamente, estamos promoviendo este enfoque global y dinámico.
Fuentes
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.