¿Cuáles son los riesgos del PER?
Actualizado el 30 de julio de 2026
El PIR (plan de ahorro de pensiones) presenta tres riesgos principales: la pérdida de capital en las unidades de cuenta , el bloqueo del ahorro hasta la jubilación salvo seis casos de desbloqueo anticipado y una fiscalidad de salida a veces menos favorable de lo esperado . Esta guía detalla estos riesgos con puntos de referencia cifrados para evaluarlos antes de suscribirse.

- Según el Ministerio de Economía, el PIR tenía más de 12,9 millones de titulares por un total de 150 400 millones de euros pendientes a 31 de diciembre de 2025.
- Las unidades de cuenta no garantizan el capital, a diferencia de los fondos en euros, y siguen las fluctuaciones de los mercados financieros.
- El PIR sólo puede liberarse antes de la jubilación en seis situaciones previstas por la ley, como la compra de la residencia principal.
- Los gastos de gestión del 1,5 % en lugar del 0,5 % anual pueden reducir el capital final en varias decenas de miles de euros en 25 años.
- La fiscalidad a la salida depende del modo elegido, capital o renta, y del tipo impositivo futuro del titular, lo que puede reducir la ventaja fiscal inicial.
Según el Ministerio de Economía, • En la actualidad hay más de 12,9 millones de titulares del PIR, por un total de 150 400 millones de euros pendientes a 31 de diciembre de 2025, todo tipo de PER confundido.
Comprender los riesgos del PIR: una visión de conjunto para ahorrar mejor
¿Cuáles son los principales riesgos del PER que debe conocer antes de suscribirse?
El PIR ofrece una perspectiva interesante, pero entraña riesgos a menudo subestimados. Antes de suscribir, es necesario superar las promesas fiscales para analizar estos riesgos.
El primer riesgo se refiere a la pérdida de capitalEl PE no garantiza el capital invertido. Cuando elige unidades de cuenta, su ahorro se ve afectado por las fluctuaciones de los mercados financieros.
Un krac de bolsa, una crisis de bonos o una corrección sectorial pueden reducir el valor de su cartera. Fondos en euros ofrecen una seguridad relativa, pero su rendimiento disminuye regularmente, a menudo apenas por encima de la inflación.
La inmovilización de fondos constituye otro riesgo importante. permanece bloqueada hasta la jubilación, salvo en casos excepcionales.
La fiscalidad a la salida requiere también una atención especial. L.A.A.A.A.A.A. a menudo atrae, pero la fiscalidad aplicada en el momento de la retirada, en capital o en renta, puede ser complejo y a veces desfavorable.
Por último, los costes reducen el rendimiento a largo plazo. Los costes de entrada, gestión, arbitraje y transferencia se acumulan y pueden disminuir significativamente el capital final. Su impacto se subestima a menudo, sobre todo en los contratos tradicionales.
¿Por qué el PIR puede dar lugar a un riesgo de pérdida de capital?
Los mercados de valores pueden caer bruscamente en tiempos de crisis, y incluso las obligaciones, que antes se consideraban seguras, sufren turbulencias, en particular con los recientes aumentos de los tipos de interés.
Este riesgo sloamplifica con la duración del PER. Lloyd horizonte a largo plazo a menudo permite superar las caídas, pero no garantiza que no se retire su dinero en un momento desfavorable. Por ejemplo, jubilarse en plena crisis financiera puede reducir considerablemente el capital acumulado.
La diversificación La cartera de inversiones que se concentra demasiado en un sector o región puede sufrir pérdidas importantes, y la inflación, aunque discreta, reduce el poder de compra, aunque el valor nominal del PIR siga siendo estable.
¿Cómo puede Finary ayudarle a evaluar estos riesgos?

Finary ofrece una solución adecuada para analizar y gestionar los riesgos relacionados con el PIR. La plataforma no se limita a desgregar sus inversiones: examina la composición de su PER, detecta las concentraciones de riesgo y simula el impacto de diferentes escenarios de mercado.
Con herramientas de seguimiento en tiempo real, Finary le permite:
- Visualizar la evolución de su ahorro
- Comparar el rendimiento de tus soportes
- Anticipar el efecto de los costes a largo plazo
En resumen, entender los riesgos del PER requiere desbaratar la realidad. Con las herramientas adecuadas y una visión global, puede transformar estos riesgos en oportunidades, siempre que controle sus decisiones.

¿Por qué el bloqueo de fondos es un riesgo importante del PIR?
El bloqueo de los fondos es un riesgo importante del PIR, ya que el ahorro pagado sigue siendo inaccesible hasta la jubilación, salvo en seis situaciones excepcionales previstas por la ley, lo que limita la flexibilidad financiera del suscriptor durante varias décadas.
Por qué la inmovilización de fondos frena el PIR
El PER actúa como una caja de doble fondo: una vez que se coloca el dinero, permanece inaccesible hasta la jubilación. Esta restricción puede seducir, pero limita la flexibilidad sobre una parte del patrimonio, a veces por varias décadas.
Por ejemplo, un empresario a diez años de jubilación puede hacer frente a una oportunidad o dificultad imprevistas. L.A. ahorro invertido en el PIR sigue estando fuera de alcance, aunque podría resultar útil.
Muchos subestiman esta restricción, pensando que la jubilación es un horizonte lejano. Sin embargo, la vida no siempre sigue un plan establecido.
Este bloqueo a menudo hace que se mantenga liquidez en otros soportes, a menudo menos eficientes, para hacer frente a imprevistos. El rendimiento El patrimonio global puede sufrir. Por tanto, el PIR nsp es no sólo un producto de ahorro, sino un compromiso a largo plazo que exige una visión clara de sus necesidades futuras y una verdadera tolerancia a la incertidumbre.
El rendimiento global del patrimonio puede verse afectado por este bloqueo de los fondos. Para comprender mejor los fundamentos y los resultados del PIR, en particular sus ventajas y desventajas, Consulte nuestro artículo dedicado.
¿Cuáles son los casos excepcionales de desbloqueo anticipado del PIR
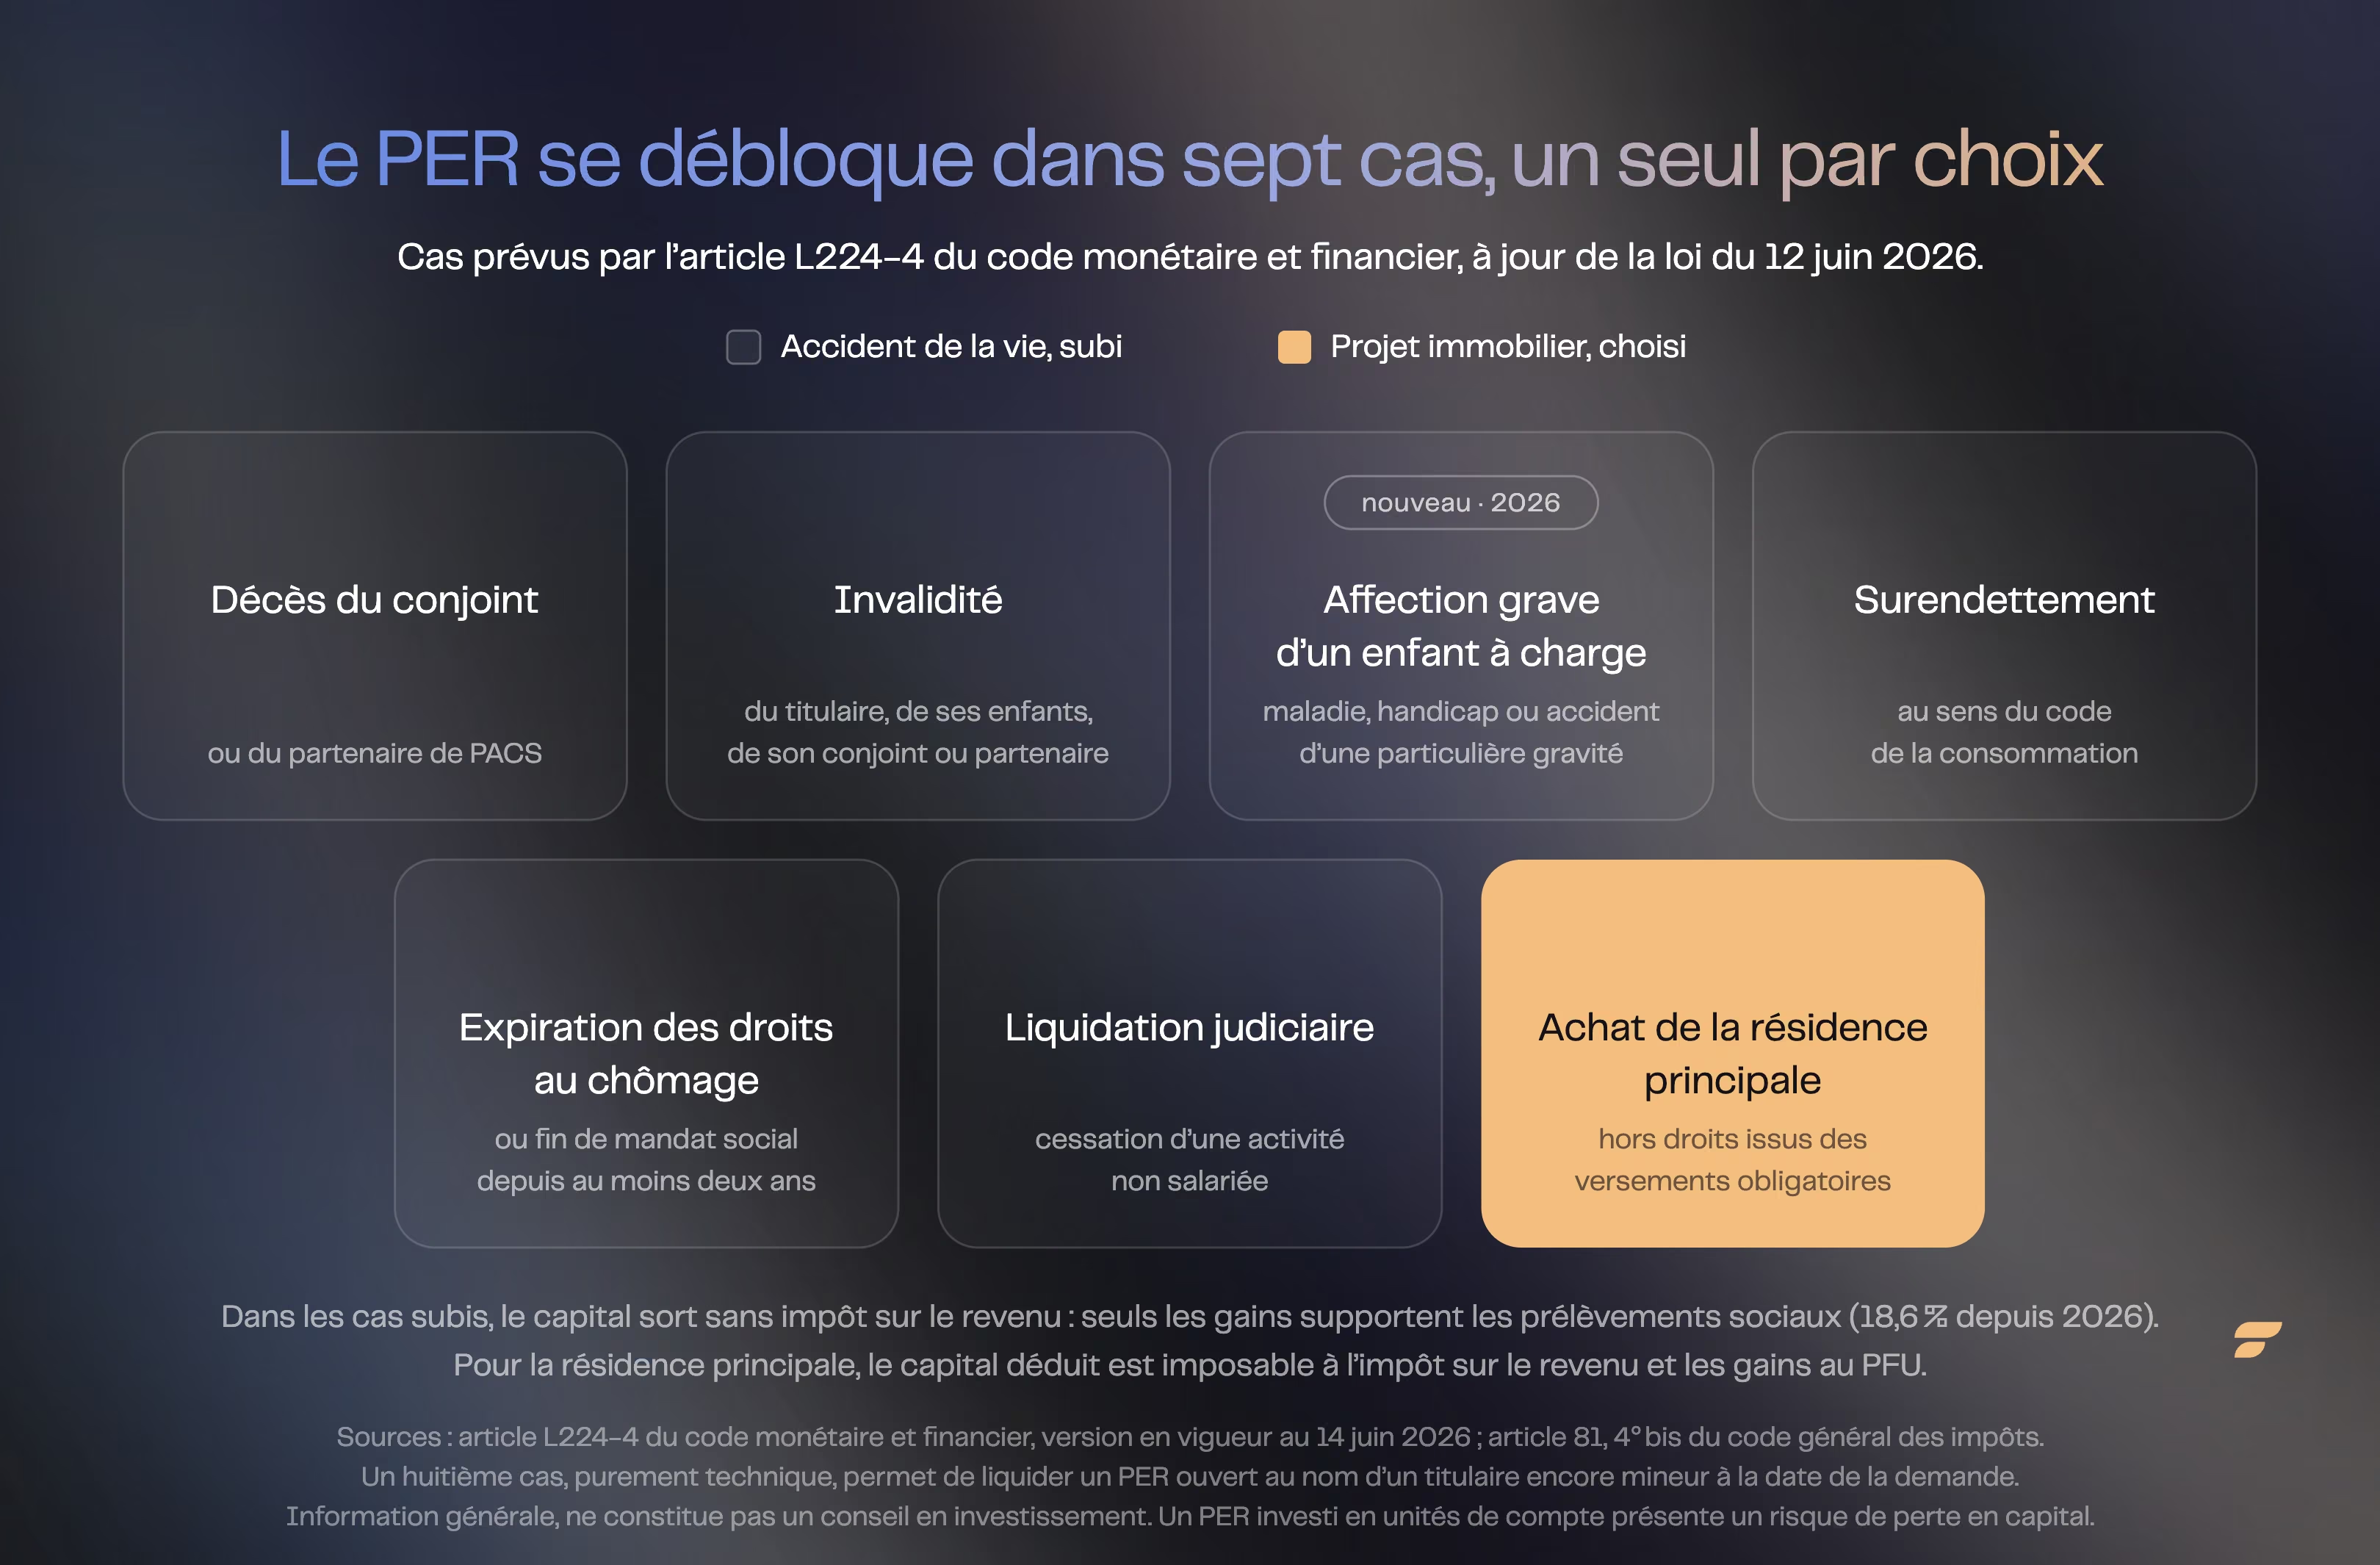
La ley prevé algunas excepciones, pero siguen siendo limitadas. PER no puede liberarse antes de la jubilación que en seis situaciones específicas, todas relacionadas con accidentes de vida o con la compra de la residencia principal:
- Invalidez de la segunda o tercera categoría (del titular, de su cónyuge o de sus hijos)
- Muertes del cónyuge o pareja de PACS
- Comercialización de los derechos de desempleo
- Sobreendeudamiento (decisión de la comisión)
- Cesación de actividad por cuenta propia como consecuencia de una liquidación judicial
- Adquisición de la residencia principal
Aparte de estos casos, es imposible acceder a sus ahorros, incluso en caso de dificultad.
Este bloqueo es más estricto que el seguro de vidaAdemás, cada solicitud de liberación anticipada requiere la documentación, el tiempo de tramitación y, en ocasiones, el intercambio con el asegurador o el banco.
Este marco rígido a menudo sorprende. Muchos descubren demasiado tarde que el PER n-BEX no es una red de seguridad, sino una caja fuerte sellada.
Comparación con el seguro de vida: qué flexibilidad para su ahorro
| Criterio | PIR | Seguro de vida |
|---|---|---|
| Impuestos preferenciales | En la entrada | Salida (después de 8 años) |
| Disponibilidad de fondos | Aislados hasta la jubilación (excepto 6 casos excepcionales) | Disponibles en cualquier momento |
| Gestión dirigida | Sí, por defecto, excepto elección explícita de gestión libre | Posibles contratos, no sistemáticos |
La flexibilidad del seguro de vida es muy superior al PIR. Permite retirar total o parcialmente del capital en cualquier momento, sin justificación.
También propone:
- las compras parciales programadas,
- anticipos,
- la posibilidad de modular los pagos.
Todo está diseñado para adaptarse a los peligros de la vida.
A continuación se presenta un cuadro comparativo que ilustra esta diferencia de flexibilidad:
| Criterio | PIR | Seguro de vida |
|---|---|---|
| Bloqueo de fondos | Hasta la jubilación (salvo en casos excepcionales) | Posibles retiradas en cualquier momento |
| Desbloqueo anticipado | 6 casos estrictos, pruebas obligatorias | Libre, sin justificación |
| Plazos de retirada | 30 a 60 días (en caso de liberación anticipada) | 2 a 15 días en general |
| Fiscalidad a la salida | Complejo, depende del modo de salida | Ventaja después de 8 años |
Para estimar la fiscalidad aplicable a una recompra en su contrato de seguro de vida y compararla con una salida del PIR, puede utilizar el Simulador de seguro de vida Finary.
Esta diferencia es importante. El seguro de vida s-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-
Para algunos, esta restricción protege contra la tentación de sacar provecho de su ahorro. Para otros, complica la gestión frente a los peligros de la vida.
En la práctica, muchos ahorradores combinan las dos soluciones:
- l Seguro de vida para la flexibilidad,
- el PIR para la optimización fiscal a largo plazo.
Objetivos
¿Cuál es el riesgo de pérdida de capital con el PIR?
El riesgo de pérdida de capital del PIR procede de las unidades de cuenta: a diferencia de los fondos en euros , no garantizan el capital y siguen las fluctuaciones de los mercados de acciones , bonos o inmuebles , con un riesgo que aumenta con la parte invertida en UC .
¿Cómo las unidades de cuenta exponen al riesgo de pérdida de capital?
Invertir en unidades de cuenta (UC) significa poner su dinero en mercados financieros a menudo imprevisibles. A diferencia de los fondos en euros, que garantizan el capital, las UC exponen el ahorro a la volatilidad de los acciones, obligaciones, Fondos inmobiliarios o ETF. Cada soporte evoluciona según su propia dinámica, sin protección contra las fluctuaciones.
Por ejemplo, un PER invertido en acciones europeas en un 70 % pudo registrar en 2022 una disminución significativa (los resultados pasados no prejuzgan el rendimiento futuro), según la coyuntura. Este tipo de corrección forma parte del ciclo normal de los mercados. Si usted tiene que retirar su dinero en ese momento, usted concreta estas pérdidas. El PER está diseñado para el largo plazo y requiere paciencia, pero la volatilidad sigue siendo difícil de predecir.
El impacto psicológico suele subestimarse. Ver su ahorro de jubilación disminuir en un 20 % en un año puede impulsar a tomar decisiones apresuradas, raramente ventajosas. Las UC exigen una verdadera tolerancia al riesgo.
Los fondos en euros se destinan a la seguridad del capital (garantía del asegurador, FGAP (Fondo de Garantía de Seguros de Personas), Ley de Sapin 2) mientras que las unidades de cuenta buscan un rendimiento potencial superior en contrapartida de un riesgo de pérdida de capital. La asignación depende del horizonte de inversión y del perfil de riesgo de cada ahorro.
Simulación de cifras: ¿qué probabilidad de pérdida según su asignación?
Las cifras proporcionan una clara explicación. Aquí hay tres perfiles de asignación en un PIR, con un horizonte de 15 años:
- 100 % fondos en euros
- Rendimiento anual esperado: del orden del 2 al 2,5 %
- Riesgo de pérdida de capital: el asegurador garantiza el capital .
- 50 % UC / 50 % fondos en euros
- Rendimiento anual esperado: mayor , pero variable según los mercados
- Riesgo de pérdida de capital: moderado en la parte invertida en UC , especialmente en caso de retirada tras una disminución de los mercados
- 100 % UC actions
- Rendimiento anual esperado: potencialmente mayor durante un período largo , pero con una volatilidad significativa
- Riesgo de pérdida de capital: el más alto de los tres perfiles , especialmente en horizontes cortos o en caso de retirada tras una corrección de mercado
Estas órdenes de magnitud se proporcionan a título ilustrativo y no constituyen ni una promesa ni una garantía de rendimiento. Según un estudio de la Autoridad de mercados financieros, que abarca 150 años de datos sobre las bolsas francesas, No se ha constatado ninguna pérdida en las acciones francesas por un período de detención de 15 años o más, lo que ilustra la importancia del horizonte de inversión, sin garantizar este resultado para el futuro, demuestra que incluso en 15 años una fuerte exposición a las UC no elimina el riesgo de pérdida. La volatilidad puede mejorar el rendimiento, pero requiere una preparación sólida. Una retirada tras una crisis de mercado puede anular años de esfuerzos.
Un punto a menudo descuidado: la inflación. Un fondo en euros del 2 % en un contexto de inflación del 3 % hace perder poder de compra, incluso si se conserva el capital. Por el contrario, una asignación dinámica puede superar la inflación, pero expone más a las fluctuaciones.
Impuestos y gastos del PIR: riesgos ocultos para su rendimiento
¿Cómo puede la fiscalidad de salida reducir las ventajas del PIR?
Muchos se benefician de la ventaja fiscal en la entrada sin prever la imposición en la salida, a menudo en el momento en que menos esperan.
El mecanismo es simple: la deducción de los pagos reduce su renta imponible hoy en día. En cambio, a la jubilación, el capital o la renta se somete al impuesto sobre la renta según el nivel vigente y su situación fiscal futura.
Por ejemplo, un marco paga 5.000 € al año sobre su PIR, deducido en un 41 % de tipos marginales de impuesto. A la jubilación, elige una salida de capital, pero su tipo impositivo no ha disminuido tanto como se esperaba. El capital se vuelve entonces imponible, con además de las exacciones sociales sobre las ganancias.
La ventaja fiscal inicial puede disminuir, sobre todo si la fiscalidad se endureciera.
Un punto que a menudo se ignora: la fiscalidad del PIR se basa en una estimación de su futura tasa de deflación fiscal. Si esta estimación es falsa, la ganancia fiscal puede desaparecer. A diferencia del seguro de vida, no se puede ajustar la fiscalidad a la salida ni optimizar mediante retiradas parciales.
Gastos del PIR: ¿qué impacto tiene en su ahorro a largo plazo (20-30 años)?
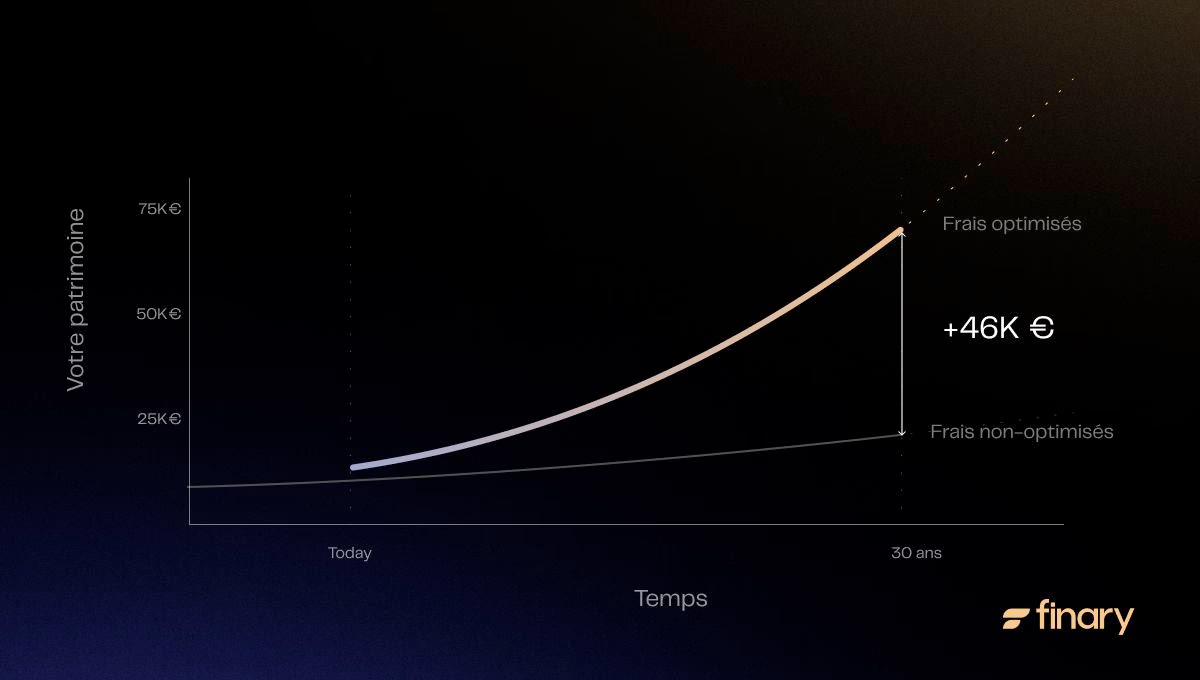
Los costes del PIR, a menudo subestimados, reducen el rendimiento anual. Por ejemplo, un contrato con un 1,5 % de gastos anuales de gestión puede hacer perder aproximadamente una cuarta parte del capital final durante 20 años en comparación con un contrato de costes reducidos, todo igual (calculado sobre un rendimiento bruto del 5 % anual, véase el cuadro siguiente).
Si añades una tarifa de entrada de 3 a 5 %, tu ahorro ya empieza con una discapacidad.
A continuación se muestra una tabla que muestra el impacto de los gastos en un PER de 50.000 € invertido en 25 años, con un rendimiento bruto del 5 % anual:
| Gastos anuales | Capital final (después de los gastos) | Pérdida en relación con el 0,5 % de gastos |
|---|---|---|
| 0,5 % | 150 272 € | - |
| 1,0 % | 133 292 € | -16 980 € |
| 1,5 % | 118 162 € | -32 110 € |
La diferencia es importante: 32 110 € menos por el mismo esfuerzo de ahorro, sólo por los gastos. Este cálculo no incluye los gastos de arbitraje, transferencia o salida, que pueden añadirse.
Los costes de la s
¿Quieres comparar los gastos de los diferentes productos de ahorro antes de elegir tu PER? Descubre cómo los gastos también soportan el rendimiento del seguro de vida en nuestra guía completa sobre los gastos de seguro de vida.
Controlar el riesgo de PER para optimizar su ahorro de jubilación
El PIR presenta riesgos reales - pérdida de capital, inmovilización de fondos, gastos elevados - pero estas limitaciones no deben ocultar su potencial de optimización fiscal y patrimonial.
La clave es un enfoque ilustrado: considerar la diversificación de los soportes según su perfil, comparar los costes de los contratos, y utilizar herramientas de análisis como Finary para seguir en tiempo real la evolución de su ahorro y ajustar su estrategia. Con una gestión activa y opciones meditadas, el PER puede constituir una herramienta relevante de preparación de la jubilación, sujeto a un análisis adaptado a su situación patrimonial y fiscal.

Preguntas frecuentes
¿Es el PER una colocación segura?
No. El PIR no es una inversión garantizada como un libro regulado; en las unidades de cuenta , el ahorro sigue los mercados financieros y puede perder valor; sólo los fondos en euros ofrecen una garantía de capital proporcionada por el asegurador , que sigue sujeta a su solidez financiera .
¿Podemos perder dinero con un PER?
Sí , si el ahorro se invierte en unidades de cuenta . A diferencia de los fondos en euros , las UC no garantizan el capital y siguen las fluctuaciones de los mercados de acciones , bonos o inmuebles; una disminución de los mercados en el momento de la retirada puede reducir de forma duradera el capital disponible .
¿En qué casos se puede desbloquear un PIR antes de la jubilación?
La ley prevé seis casos de desbloqueo anticipado: invalidez del titular, de su cónyuge o de sus hijos, fallecimiento del cónyuge o pareja de PACS, expiración de los derechos de desempleo, sobreendeudamiento, cese de actividad por cuenta propia como consecuencia de liquidación judicial, y compra de la residencia principal.
¿Es el PER más arriesgado que el seguro de vida?
El PIR es sobre todo más rígido: el ahorro permanece bloqueado hasta la jubilación sin excepción, contra una posible retirada en cualquier momento del seguro de vida. El riesgo de pérdida de capital depende ante todo de la asignación elegida, fondos en euros o unidades de cuenta, no del producto mismo.
¿Cómo se pueden reducir los riesgos asociados a los costes del PIR?
Comparar los costes de gestión y de entrada antes de suscribirse, favorecer un contrato de gestión libre de costes reducidos, y supervisar regularmente el rendimiento neto de sus soportes permiten limitar el impacto de los costes, que puede alcanzar varias decenas de miles de euros en 20 a 25 años.
Fuentes
Francia Aseguradores, datos sobre los PERS que los aseguradores comercializan
Servicio público.fr, ficha práctica sobre el plan de ahorro de pensiones individual
Vida pública.fr, presentación de la ley Sapin 2 de 9 de diciembre de 2016
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera; En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas sin poner en peligro el capital garantizado, y las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283 miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.