¿Por qué abrir un seguro de vida? Guía completa
Actualizado el 6 de agosto de 2026
Abrir un seguro de vida permite hacer fructificar su ahorro en un marco fiscal ventajoso después de ocho años, mantener un acceso a sus fondos en cualquier momento y transmitir un capital en buenas condiciones. Accesible desde el primer euro, es conveniente para todo ahorrando, no sólo a los jubilados o a los grandes patrimonios.

- Después de ocho años, cada retiro se beneficia de una reducción anual de 4.600 € (9.200 € por un par) antes de impuestos sobre las ganancias.
- En caso de fallecimiento, cada beneficiario designado podrá recibir hasta 152.500 € sin derechos de sucesión, fuera de las normas clásicas.
- Desde la Ley del Pacto de 2019, un contrato puede ser transferido a otro contrato del mismo asegurador sin perder su preponderancia fiscal.
- El ahorro permanece disponible en cualquier momento mediante una compra, y un anticipo contractual permite tomar prestado sin desbaratar la inversión.
- Los fondos en euros protegen el capital, mientras que las unidades de cuenta tienen por objeto un rendimiento más elevado con un riesgo de pérdida de capital.
Comprender el seguro de vida
¿Qué es un seguro de vida?
Seguro de vida El proyecto de ley de la UE sobre la protección de los trabajadores contra los accidentes de la vida, que se ha convertido en una de las inversiones preferidas de los franceses, no es una simple protección contra los accidentes de vida, sino una protección contra los accidentes de la vida. contrato de ahorro muy flexible.
Esta inversión ya no se limita a los mayores: se dirige a todos aquellos que desean hacer crecer su dinero, preparar un proyecto o transmitir un capital, conservando al mismo tiempo la libertad de recuperar sus ahorros.
Usted firma un contrato con un asegurador y realiza pagos a su ritmo, sin restricciones de cantidad o frecuencia.
El asegurador coloca su dinero en diferentes soportes: algunos garantizan el capital, otros se dirigen a un rendimiento superior gracias a los mercados financieros.
Al salir, usted o sus beneficiarios recuperan el capital incrementado de las ganancias, con una fiscalidad que se desvanece a lo largo de los años.
Funcionamiento de un seguro de vida
Abrir un seguro de vida es sentar las bases de un proyecto a largo plazo. Comienza con un primer pago y luego alimenta el contrato según sus posibilidades.
No existe límite máximo ni obligación de pago regular. Su dinero sigue disponible : puede retirar todo o parte de su ahorro en cualquier momento, aceptando un breve período de tratamiento.
El seguro de vida se distingue por la diversidad de sus soportes:
- Fondos en euros : capital garantizado por el asegurador (con sujeción a su solvencia, FGAP [Fondo de Garantía de Seguros de Personas] y Ley Sapin 2), rendimiento moderado.
- Unidades de cuenta: mayor potencial de rendimiento, pero riesgo de pérdida de capital.
Puedes distribuir tu ahorro entre estos soportes, ajustar tus opciones según tus objetivos o tolerancia al riesgo, y modificar esta distribución en cualquier momento.
Los ganancias (intereses, ganancias) fiscalidad ss
Diferencia entre el seguro de vida y otras inversiones
El seguro de vida se distingue claramente de otras soluciones de ahorro. A diferencia del Livret A, que limita rápidamente, el seguro de vida nsv establece ningún límite de pago.
El PIR (Plan de ahorro de retiro) ofrece una ventaja fiscal a la entrada, pero bloquea el ahorro hasta la jubilación (salvo casos excepcionales: compra residencia principal, accidentes de vida).
El PEA (Plan de ahorro en acciones) apunta a las acciones europeas, con una fiscalidad interesante después de cinco años, pero sigue siendo menos flexible para la transmisión.
¿Quieres comparar el seguro de vida con otras inversiones como el Livret A, el PEA o el PER? Descubra nuestras comparaciones detalladas para elegir la solución más adecuada para tu ahorro: Libro A vs Seguro de vida, PEA o seguro de vida y PER o seguro de vida.
En el cuadro siguiente se resumen las principales diferencias:
| Criterio | Seguro de vida | Libros de ahorro (Libro A, LDDS: Libro de Desarrollo Sostenible y Solidario) | PER (Plan de ahorro retirada) | PEA (Plan de ahorro en acciones) |
|---|---|---|---|---|
| Objetivo | Ahorro, transmisión, jubilación | Ahorro de precaución | Preparación de la jubilación | Inversión en acciones europeas |
| Fiscalidad | Ventaja después de 8 años | Exonerado de impuestos | Deducción a la entrada, fiscalidad a la salida | Exonerado de IR después de 5 años (PS = 18,6 %) |
| Efectivo | Retiros en cualquier momento | Retiros en cualquier momento | Bloqueado hasta la jubilación, salvo casos excepcionales (residence principal, accidentes de vida) | Retiros libres después de 5 años (cerrado delantero) |
| Rendimiento | Variable según soportes | Baja, tasa fija | Variable según soportes | Variable, depende de los mercados |
| Riesgo | Bajo a alto según soportes | Baja | Bajo a alto según soportes | Alta (capital no garantizado) |
Objetivos

¿Por qué contratar un seguro de vida?
La suscripción de un seguro de vida permite que el ahorro se fructifique en diversos medios, que se reduzca la fiscalidad después de ocho años y que se organice la transmisión de su patrimonio, manteniendo al mismo tiempo el acceso a su capital en todo momento.
Beneficios financieros del seguro de vida: rendimiento y diversificación
El seguro de vida no se limita a un simple producto de ahorro. Ofrece cierta flexibilidad para hacer evolucionar su ahorro.
El seguro de vida ofrece varias opciones:
- invertir en los mercados de acciones ;
- • garantizar su capital en fondos de euros;
- diversificar en bienes raíces, todo bajo un mismo contrato.
Esta diversidad permite gestionar mejor la incertidumbre económica. Diversificar sus inversiones se convierte en esencial para proteger y aumentar sus ahorros.
El rendimiento suele atraer la atención, pero hay que situarlo en su contexto.ACPR, el rendimiento medio de los fondos en euros para 2025 se estabilizaría alrededor de 2,65 % Los resultados anteriores no prejuzgan el rendimiento futuro.
Algunos contratos más eficientes alcanzan entre el 3,4% y el 4%. Pero el seguro de vida no se reduce al rendimiento: permite ajustar el nivel de riesgo según su perfil.
Según su horizonte y su tolerancia al riesgo, cada ahorro puede considerar una asignación diferente; se recomienda un asesoramiento personalizado de un CIM. Esta capacidad para adaptar su asignación según su situación personal distingue el seguro de vida de las otras inversiones.
Otro activo: puedes cambiar la distribución de sus inversiones Sin provocar desactividad fiscal inmediata.
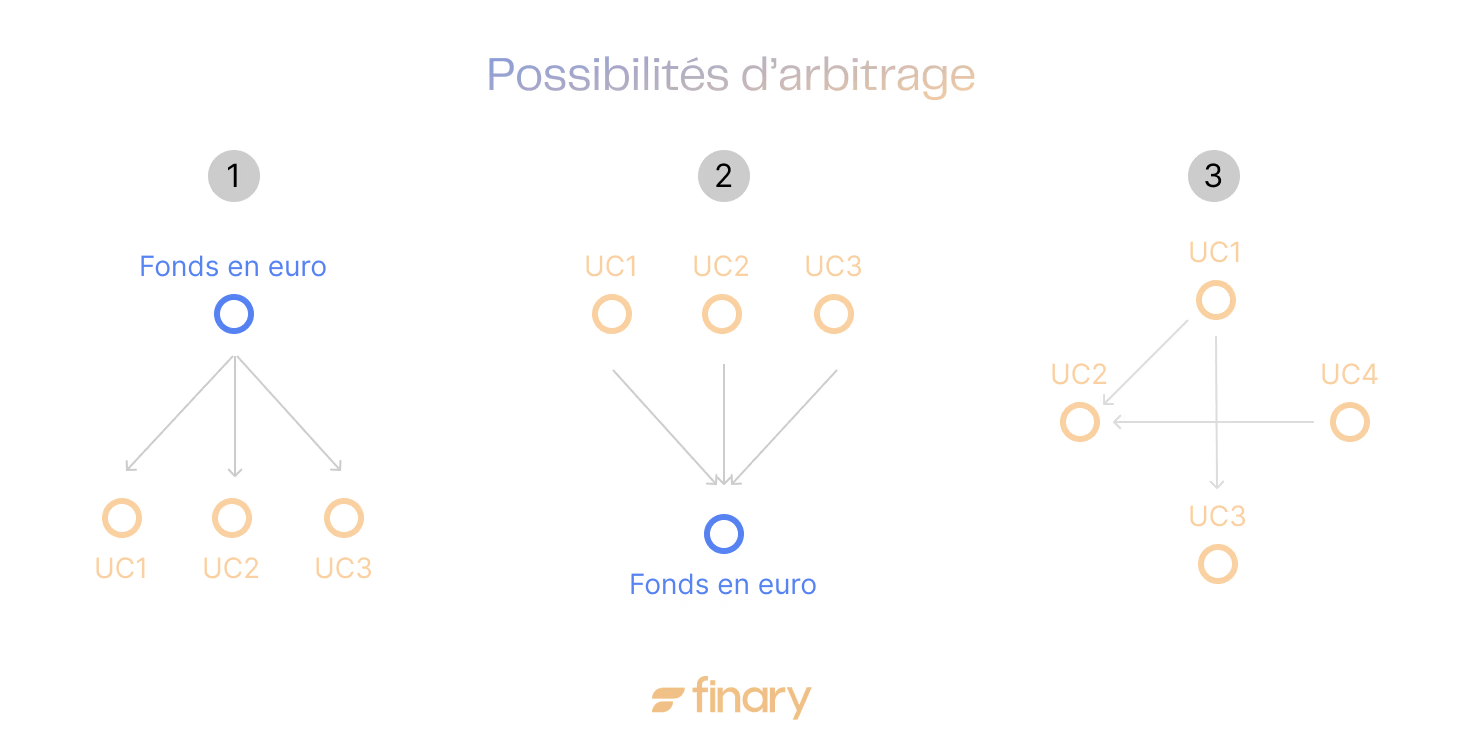
Pasar de un fondo de acciones a un fondo euros, o al fondo invertido, no genera impuestos a cada movimiento. Esta flexibilidad facilita la optimización del rendimiento a largo plazo.
Ventajas fiscales del seguro de vida: optimizar su fiscalidad
La fiscalidad del seguro de vida evoluciona con el tiempo. A diferencia de una idea recibida, el dinero permanece disponible en cualquier momento; es la fiscalidad que se vuelve más ventajosa después de ocho años.
Después de este plazo, cada retirada se beneficiará de un Deducción anual 4 600 € (9 200 € por pareja). Una gran parte de las ganancias se escapan así al impuesto.

Antes de ocho años, las ganancias se gravan al 30 % (12,8 % de exacción a tanto alzado y 17,2 % de exacciones sociales), un tipo incluso ligeramente inferior al de la mayoría de las demás inversiones financieras desde el 1 de enero de 2026, en que las exacciones sociales aumentaron al 18,6 % sin seguro de vida. Después de ocho años, el tipo de interés cae al 7,5 % (sin impuestos sociales), lo que hace que el seguro de vida sea más atractivo que muchos otros productos de ahorro.
Otro aspecto importante es que la fiscalidad sólo se aplica a la parte de las ganancias retiradas , nunca al capital inicial .
Por ejemplo, si retiras 10.000 €, de los cuales 1.000 € son ganancias, solo esta parte se impone. Este mecanismo permite planificar retiradas limitando el impacto fiscal.
Seguro de vida para la transmisión del patrimonio: ventajas sucesionales
La transmisión de su patrimonio puede convertirse rápidamente en complejo. cláusula beneficiaria. Usted elige libremente quién recibirá el capital: cónyuge, hijos, familiares, asociaciones... sin justificación para proporcionar.

Cada beneficiario puede recibir hasta 152.500 € sin derechos de sucesión, un marco separado de las normas de sucesión clásicas.
El cónyuge o socio de PACS goza de una exención total, independientemente de la cantidad transmitida. Para las familias recompuestas o los beneficiarios distantes, el seguro de vida ofrece una gran libertad. Permite eludir las limitaciones del Derecho común, aprovechando al mismo tiempo una fiscalidad más ligera.
Algunas estrategias, como la cláusula desmembrada de beneficiarios, permiten separar el lujusufruit y la desnuda propiedad.
Esto protege al cónyuge y garantiza la transmisión a los hijos, con un impuesto optimizado. Pocos lugares ofrecen tantas oportunidades para organizar su sucesión simplemente.
¿Cuáles son las ventajas del seguro de vida según el período de detención?
El seguro de vida se adapta a todos los horizontes: ofrece liquidez a corto plazo , acompaña proyectos a medio plazo y luego optimiza la fiscalidad y la transmisión de patrimonio a largo plazo.
Ventajas del seguro de vida a corto plazo: flexibilidad y liquidez
Muchos creen que el seguro de vida sólo se aplica a las inversiones a largo plazo, pero también responde a las necesidades inmediatas.
El ahorro se mantendrá disponible mediante una recompra, con sujeción al plazo de tramitación del asegurador, aunque un retiro de la inversión lleve unos días en tratamiento, esta flexibilidad, rara entre las inversiones, permite hacer frente a la imprevisibilidad sin renunciar al rendimiento.
La liquidez del seguro de vida, junto con la posibilidad de obtener un anticipo (un préstamo en su contrato, sin incidencia fiscal), lo convierte en un ahorro de precaución avanzado. Ofrece un margen de maniobra que el PEA, el PER o algunos folletos regulados n.o.
Ventajas del seguro de vida a medio plazo: preparar sus proyectos
Durante un período de 3 a 8 años, el seguro de vida acompaña a numerosos proyectos: compra inmobiliaria, viaje, creación de empresa.
La fiscalidad sigue siendo competitiva antes de este plazo: el 30 % de las ganancias (12,8 % de la tasa única a tanto alzado y 17,2 % de las exacciones sociales), un tipo incluso ligeramente inferior al de la mayoría de las demás inversiones financieras desde 2026.
El seguro de vida a medio plazo se distingue por la posibilidad de modular su asignación. Por ejemplo, para un proyecto inmobiliario en cinco años es posible garantizar progresivamente su capital: se transfieren unidades de cuenta al fondo en euros al acercarse la fecha de vencimiento.
Esta gestión dinámica, accesible incluso a los principiantes gracias a la Gestión dirigida, permite optimizar el rendimiento y reducir al mismo tiempo los riesgos.
Ventajas del seguro de vida a largo plazo: preparar su jubilación y transmitir su patrimonio
A largo plazo, el seguro de vida desarrolla todo su potencial. Los intereses compuestos transforman pagos regulares en un capital importante.
Cuanto más tiempo pasa, más ganan los intereses se acumulan: los intereses generan a su vez intereses, año tras año. Un contrato abierto a 25 años, incluso con pagos modestos, puede contribuir a la preparación de la jubilación o a una transmisión patrimonial.
Para ver mejor el poder de los intereses compuestos mencionado en este artículo, intente Ajustador de intereses compuestos.
El seguro de vida también protege al ahorro. Después de ocho años, la fiscalidad se vuelve muy ventajosa:
- Cada año, 4 600 € de ganancias (9 200 € por un par) están exentos de impuestos.
- Más allá, el tipo impositivo decrece en el 7,5 % (sin impuestos sociales del 17,2 %).
- En caso de fallecimiento, la transmisión sspcnln se efectúa sin sucesión, con una reducción de 152.500 € por beneficiario.
Esta mecánica única en el paisaje financiero francés permite transmitir un patrimonio con una fiscalidad más suave y desfavorecer a sus seres queridos.
¿Por qué abrir un seguro de vida joven?
Abrir un seguro de vida joven permite disfrutar más tiempo del efecto de los intereses compuestos y alcanzar antes el umbral de los ocho años, que desencadena la fiscalidad más ventajosa sobre las ganancias.
Beneficios del seguro de vida para los jóvenes activos: constituirse en capital temprano
Ahorrar antes de 30 años permite aprovechar plenamente el crecimiento de su capital. La duración de la tenencia aumenta el efecto de los intereses compuestos sobre el ahorro. Muchos jóvenes activos dudan, pensando que el seguro de vida afecta sobre todo a las personas cercanas a la jubilación. Sin embargo, comenzar temprano puede aumentar el efecto de los intereses compuestos a largo plazo.
Por ejemplo, un joven de 25 años que coloca 100 € al mes en un seguro de vida de 2,5 % podría obtener alrededor de 13.000 € a 35 años (ejemplo hipotético no contractual, excluyendo los gastos y la fiscalidad). Diez años más tarde, al continuar los mismos pagos mensuales, este capital habrá más del doble, llevado por la regularidad de los pagos y los intereses acumulados.
Iniciar temprano para optimizar su fiscalidad: la importancia de los 8 años
El seguro de vida ofrece una ventaja fiscal importante después de ocho años de detención. Una vez alcanzado este plazo, cada euro de ganancia se beneficia de una reducción anual (4 600 € para una sola persona, 9.200 € para un par), y después de una reducción fiscal del 7,5 %.
Este plazo comienza a partir de la fecha de apertura del contrato, no en la fecha del primer pago. Esperar para abrir su contrato, es decir, retrasar el acceso a estas ventajas.
A los 22 ó 25 años, incluso con una pequeña cantidad, se puede cobrar un seguro de vida. A los 30 años, el contrato puede tener ya entre 5 y 8 años de antigüedad.
Puedes retirarte de una compra inmobiliaria, un viaje o un cambio de vida, mientras disfrutas de una fiscalidad muy ventajosa. De un beneficio de 4.600 €, el ahorro de impuestos puede alcanzar varios cientos de euros al año.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Seguro de vida para diferentes proyectos
Financiar un proyecto inmobiliario con seguro de vida: ventajas y desventajas
El seguro de vida, a menudo considerado como una inversión a largo plazo, s ¡s!, se integra cada vez más en la estrategia inmobiliaria de muchos ahorradores experimentados.
Ofrece una reserva de liquidez accesible en cualquier momento, sin justificación ni penalización, que atrae a los que preparan una compra inmobiliaria en un futuro próximo.
En lugar de dejar que una aportación duerma en un librito de bajo rendimiento, colocar esta suma en un contrato de seguro de vida permite apuntar a un rendimiento superior, manteniendo al mismo tiempo la disponibilidad de fondos.
Algunos ahorristas utilizan el prepago de contrato, un mecanismo que funciona como un préstamo rápido, sin incidencia fiscal. L. Assurance presta hasta el 60.080 % del valor del contrato, a menudo a un tipo inferior al de un crédito al consumo.
Mientras tanto, el dinero sigue invirtiendo y sigue generando intereses, evitando así romper la inversión. Esta posibilidad es utilizada por algunos inversores inmobiliarios que deben gestionar plazos de firma o imprevistos de financiación.
Preparar su pensión con el seguro de vida: completar su pensión
La jubilación marca el comienzo de una nueva etapa. El seguro de vida puede ser una herramienta para crear una renta complementaria, al mismo tiempo que ofrece una gran flexibilidad. A diferencia del PIR, que bloquea el ahorro hasta la jubilación, el seguro de vida permite elegir entre salida en capital, recompras programadas o conversión en renta vitalicia.
Este contrato se distingue por la libertad de gestión: adapta sus pagos a sus capacidades y ajusta el nivel de riesgo según su edad o necesidades.
A medida que se acerca la jubilación, es posible garantizar progresivamente el capital sobre los fondos euros, manteniendo al mismo tiempo una parte dinámica para beneficiarse del crecimiento de los mercados.
Crear un ahorro de precaución: seguridad y disponibilidad
El seguro de vida no se limita a proyectos a largo plazo. También se adapta perfectamente a los ahorros de precaución, que son indispensables para evitar imprevistos. Esta liquidez rivaliza con la de los libretos regulados, aunque a menudo ofrece un rendimiento superior.
Un aspecto que a menudo se ignora: la posibilidad de designar un beneficiario, incluso para un simple ahorro de precaución.
En caso de fallecimiento, el capital no pasa por la sucesión clásica: se transmite rápidamente, sin trámites complejos. Esta protección adicional distingue el seguro de vida de otras soluciones de ahorro.
¿Cómo elegir su contrato de seguro de vida?
El buen contrato de seguro de vida depende del perfil del ahorro: simplicidad y fondos en euros para perfiles prudentes, o amplia selección de soportes y gestión dirigida para aquellos que buscan rendimiento y diversificación.
Los diferentes tipos de contratos de seguro de vida: monosupport, multisupport
El contrato monosupport, a menudo conocido como la la la
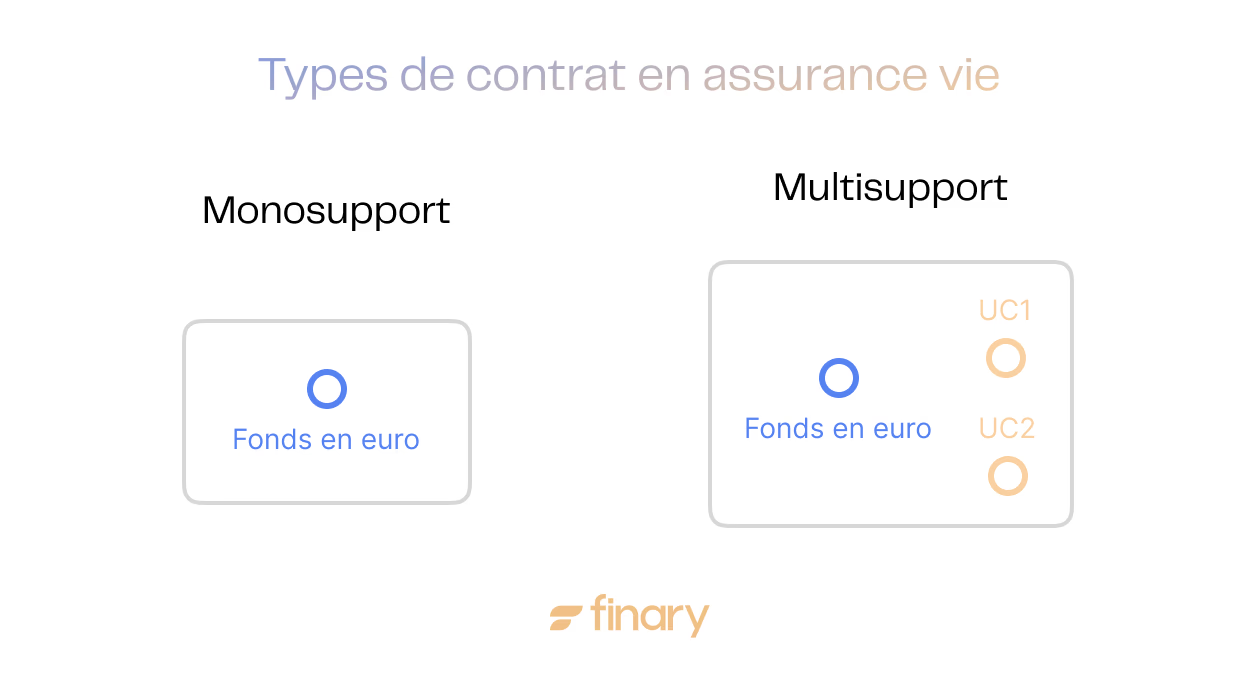
Este tipo de contrato ofrece una alta seguridad con un capital garantizado por el asegurador (con sujeción a su solvencia) y un rendimiento moderado.
Sin embargo, esta opción limita el potencial de crecimiento a largo plazo. El rendimiento del fondo en euros, aunque protege contra la inflación, sigue siendo inferior al rendimiento de los mercados financieros en diez o veinte años.
El contrato multisuportal permite diversificar su ahorro y combina fondos en euros con unidades de cuenta: acciones, obligaciones, bienes inmuebles, fondos temáticos, ETF, etc. Esta estructura da acceso al crecimiento mundial, pero también expone a la volatilidad.
Comparar ofertas de seguro de vida: encontrar el contrato adecuado para su perfil
Comparar los contratos de seguro de vida es similar a la elección de un smartphone. Más allá de las características técnicas, todo depende de sus necesidades, estilo de vida y prioridades.
Algunos ahorristas buscan la simplicidad:
- un fondo en euros de eficacia
- Gastos reducidos
- una interfaz clara
Otros prefieren la diversidad y la personalización:
- Acceso a numerosos medios
- Gestión dirigida
- opciones de previsión
- inversión en fondos temáticos o ETF de bajo costo
El contrato debe corresponder a su perfil. ¿Quiere gestionar cada arbitraje usted mismo? ¿O prefiere delegar la gestión a expertos a través de un mandato? ¿Necesita opciones de previsión o una cláusula de beneficio personalizada? La calidad del servicio al cliente, la rapidez de las operaciones y la transparencia de los reporteros también influyen en la experiencia cotidiana.
Un punto a menudo descuidado: la portabilidad del seguro de vida. Desde la Ley Pacto de 2019 es posible transferir un contrato de seguro de vida a otro contrato , siempre que permanezca en el mismo asegurador: se conserva entonces la antigüedad fiscal (Código General de Impuestos, art. 125-0 A). La transferencia entre dos aseguradores diferentes sigue siendo imposible , y el asegurador no está obligado a aceptar la solicitud . Aparte de este caso , cambiar de asegurador obliga a comprar el antiguo contrato , lo que conlleva consecuencias fiscales . Es esencial por lo tanto elegir bien desde el principio , anticipando sus necesidades futuras .
En resumen
El seguro de vida es un contrato que permite gestionar sus ahorros en un marco fiscal específico y con cierta flexibilidad. Esta inversión puede permitir constituir un capital, financiar proyectos personales o preparar la transmisión de su patrimonio en condiciones ventajosas.
Al comprender las razones de abrir un seguro de vida, puede utilizar este contrato para organizar su ahorro y transmisión a sus seres queridos.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Preguntas frecuentes
¿Necesita un capital mínimo para abrir un seguro de vida?
No, no existe un mínimo legal, la mayoría de los contratos en línea se abren con un primer pago de unos pocos cientos de euros, a veces menos. Los pagos siguientes son libres, sin importe ni frecuencia impuestos, lo que hace que el seguro de vida sea accesible desde el comienzo de la vida activa.
¿Qué pasa si se retira dinero antes de ocho años?
El capital sigue siendo accesible en cualquier momento mediante una recompra. Antes de ocho años, las ganancias retiradas se gravan al 30 % (12,8 % de exacción global y 17,2 % de exacciones sociales). Sólo la parte de las ganancias se impone, nunca el capital inicialmente desembolsado.
¿Podemos transferir su seguro de vida a otro asegurador?
No, la transferencia sólo es posible entre dos contratos de un mismo asegurador, desde la Ley del Pacto de 2019: se conserva entonces la antigüedad fiscal. Una transferencia a otro asegurador sigue siendo imposible; cambiar de asegurador obliga a comprar el contrato, con consecuencias fiscales.
¿Podemos abrir varios contratos de seguro de vida?
Sí, ninguna ley limita el número de contratos de seguro de vida que una misma persona puede tener. Multiplicar los contratos permite diversificar los aseguradores, probar diferentes gestión o preparar proyectos separados, cada contrato conserva su propia antigüedad fiscal.
¿A partir de qué edad se puede abrir un seguro de vida?
No existe una edad mínima: un contrato puede incluso ser abierto en nombre de un menor por sus representantes legales. Cuanto antes se abra el contrato, cuanto antes se alcance el umbral de los ocho años, lo que permite disfrutar más tiempo de la fiscalidad ventajosa.
Fuentes
Impots.gouv.fr, soy beneficiario de un seguro de vida, cómo declararlo
Servicio público.gouv.fr, evolución del tipo de la exacción global única a 1 de enero de 2026
ACPR, nota n°179, el seguro de vida en 2025
Gan Previdencia, la transferencia de un contrato de seguro de vida a otro contrato de seguro de vida
Augusto Patrimonio, transferencia de seguro de vida: marco legal, fiscalidad y estrategias en 2026
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.