Ventajas del PIR: comprender sus ventajas para preparar su jubilación
Actualizado el 30 de julio de 2026
El Plan de Ahorro Retiro (PER) ofrece tres ventajas principales: una deducción fiscal de los pagos voluntarios, una salida flexible de capital o de renta pensionable y un posible desbloqueo anticipado para la compra de la residencia principal o en caso de accidente de vida.

- Los pagos voluntarios se deducen de los ingresos imponibles, hasta un máximo de 37.680 euros anuales por empleado en 2026.
- No se impone ningún pago mínimo: el ahorro puede contribuir a su ritmo, sin una cantidad mensual obligatoria.
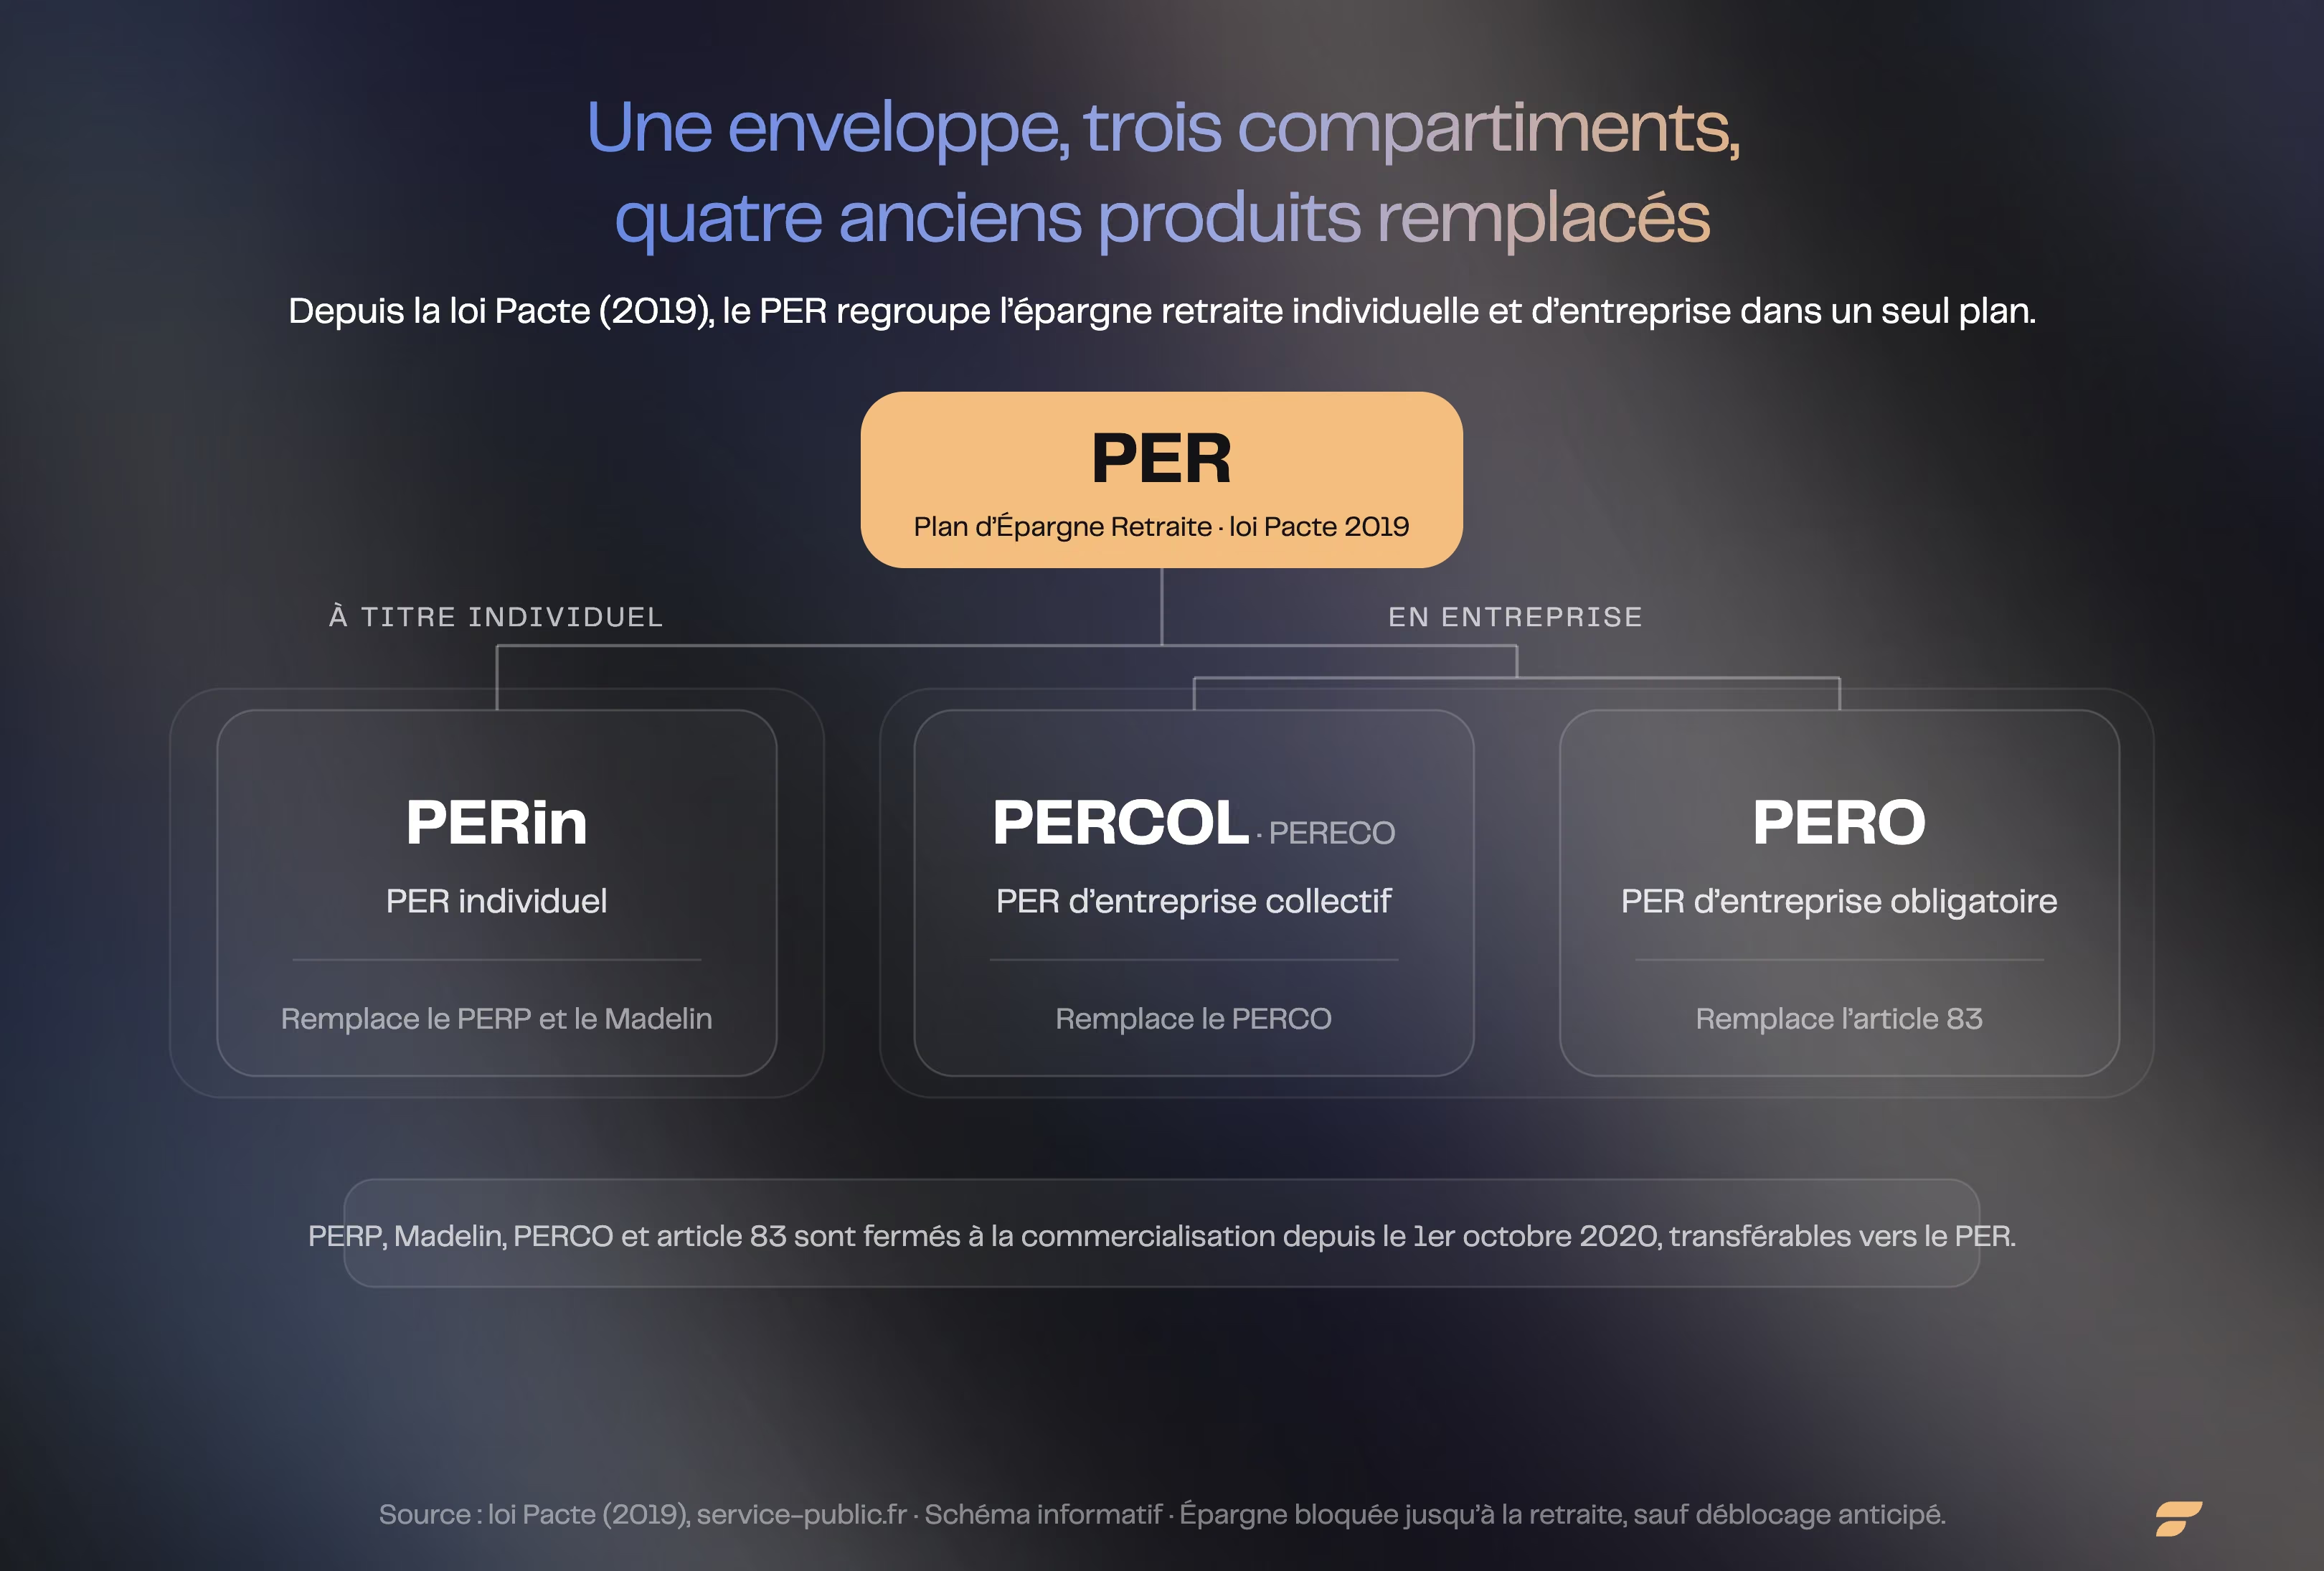
- El PIR se define en tres formas, individual (PERIN), colectiva (PERCOL) y obligatoria (PEROB), cada una adaptada a una situación diferente.
- En caso de fallecimiento antes de los 70 años, cada beneficiario se beneficiará de una reducción de 152.500 euros antes de impuestos de las cantidades transmitidas.
- El PE ofrece una amplia gama de ayudas de inversión, fondos y unidades de cuenta de euros, adaptados a diferentes perfiles de riesgo.
¿Qué es el PER y cómo funciona?
El PIR es un producto de ahorro a largo plazo que permite constituir un capital o una renta disponible para la jubilación, con pagos deducibles de la renta imponible en condiciones.
Definición y objetivo del Plan de Ahorro Retiro
El Plan de ahorro retirada (PER) es un producto financiero diseñado para ayudar a los activos a preparar su jubilación. Nacido en 2019 gracias a la Ley PACTE, ha sustituido a antiguos dispositivos como la Ley Madelin y el PERP. Su objetivo es simple: permitir que cada uno constituya un capital durante toda su vida activa, capital que estará disponible en el momento de la jubilación. Es una manera de contribuir a paliar la disminución de los ingresos que se observa con frecuencia al final de la carrera profesional.
Los 3 tipos de PIR
PER individual (PERIN)
El PER individual, o PERIN, está diseñado especialmente para los particulares, y como su nombre indica, es individual y libre, y cada uno puede efectuar pagos voluntarios según su ritmo y capacidad financiera, y ofrece una gran flexibilidad tanto en lo que respecta a las cantidades de inversión como a la gestión.
PER de empresa obligatoria (PEROB)
El PER de empresa obligatorio, o PEROB, es un producto colectivo creado por el empresario, que, a diferencia del PE colectivo facultativo (PERCOL), obliga a los trabajadores designados a suscribirlo. Este tipo de PER se reserva a menudo a categorías específicas de asalariados dentro de la empresa.
PER de empresa colectiva (PERCOL)
El PER de empresa colectiva, o PERCOL, es también establecido por la empresa, pero esta vez la adhesión es facultativa para los asalariados, y se financia principalmente con las primas de interés, las participaciones y los pagos voluntarios de los asalariados.
Funcionamiento general y normas del PIR
El funcionamiento del PIR se basa en normas claras. Las inversiones se bloquean hasta la jubilación, salvo excepciones (adquirir residencia principal o accidentes de vida). recuperar su dinero en forma de renta vitalicia o capital, que ofrece una gran flexibilidad. La fiscalidad es también un aspecto central: los pagos pueden deducirse de los ingresos imponibles, bajo determinadas condiciones y límites.
Proceso de apertura y suscripción
La apertura de un PIR es relativamente simple y suele hacerse con un asegurador. Comparar las ofertas permite elegir el contrato más adecuado para su perfil, en particular a través de un clasificación de los mejores PIR. En el momento de la suscripción, el subscriptor determina los beneficiarios en caso de fallecimiento prematuro. En ese momento se definen también las modalidades y opciones de gestión del contrato (auditoría o libre). La gestión pilotada consiste en arbitrajes automáticos en función del horizonte de inversión, mientras que la gestión libre deja al ahorro decidir sobre sus asignaciones.
En resumen, el PIR es una solución de diseño que permite a los activos prepararse proactiva y serenamente para su jubilación.

¿Cuáles son las ventajas fiscales del PIR?
El PIR ofrece tres palancas fiscales: la deducción de los pagos de la renta imponible , un límite máximo ventajoso fuera de los nichos fiscales y una fiscalidad controlada a la salida .
Deducción de los pagos de la renta imponible
Una de las principales ventajas del Plan de ahorro de pensiones (PER) es la posibilidad de deducir los pagos voluntarios de su renta imponible. Esta ventaja fiscal permite reducir eficazmente su base imponible tan pronto como entre en el plan. Ya sea que usted sea asalariado o trabajador por cuenta propia, esta deducción puede ser útil en períodos de actividad en los que los ingresos son a menudo elevados.
Límites de deducibilidad detallados
Los límites máximos de deducibilidad del PIR ofrecen cierta flexibilidad. En 2026 , los asalariados pueden deducir el mayor de los dos importes siguientes: el 10 % de sus ingresos profesionales netos de 2025 , dentro del límite de 2025 . 37.680 euros, o 4 710 euros si esta cantidad es superior. Para los no asalariados , el límite máximo es superior: 10% de la fracción del beneficio imponible , hasta un máximo de 37 094 euros , con adición del 15% de la fracción del beneficio comprendida entre una y ocho veces el límite máximo anual de la Seguridad Social (PASS).
Ejemplos de ganancia fiscal según el tipo marginal de imposición
Veamos un cuadro sencillo de las ganancias fiscales en función de diferentes tipos marginales de impuestos (TMI):
| TMI | Cuantía pagada | Ganancia fiscal estimada | |
|---|---|---|---|
| 11% | 10 000 € | 1 100 € | |
| 30% | 10 000 € | 3 000 € | |
| 41% | 10 000 € | 4 100 € | |
| 45% | 10 000 € | 4 500 € |
Como puedes ver, cuanto mayor sea tu TMI, mayor será la ventaja fiscal. C.C. es una excelente manera de maximizar tu ahorro mientras reduces tu impuesto. Según el servicio público.gouv.fr, el sistema de impuestos sobre la renta aplicable en 2026 incluye cinco tramos: 0 %, 11 %, 30 %, 41 % y 45 %.
Impuestos sobre la salida (rento o capital)
La fiscalidad del PIR También ofrece beneficios a la salida. En la jubilación, si elige una salida en renta vitalicia, ésta se impone como una pensión de jubilación. Esto puede ser beneficioso si su TMI ha disminuido debido a la disminución de sus ingresos. Al optar por una salida en capital, la parte correspondiente a sus pagos deducidos se añade a su renta imponible y se somete al régimen progresivo del impuesto sobre la renta, mientras que la parte correspondiente a las ganancias se somete a la tasa global única (PFU) de 31,4 % (12,8 % de impuesto sobre la renta y 18,6 % de impuestos sociales). Esta opción de capital puede ser interesante si su TMI ha disminuido en la jubilación, lo que reduce la fiscalidad sobre la parte de los pagos.
Ventaja fiscal sin límite máximo de nichos fiscales
Por otra parte, la deducción fiscal del PIR no está sujeta al límite máximo de los nichos fiscales de 10.000 euros anuales y por hogar, lo que significa que las deducciones obtenidas con un PIR se añaden a las de otros dispositivos de desfiguración, como el antiguo dispositivo Pinel (cerrado a cualquier nueva suscripción desde el 01/01/2025) o a otros dispositivos de desfiguración inmobiliaria, lo que aumenta las posibilidades de desgravación fiscal.
En conclusión, el PIR se muestra como una solución fiscal extremadamente ventajosa para preparar su jubilación. Se optimiza en cada etapa: desde la entrada a la salida, pasando por la gestión de los pagos y las retiradas.
Constituir un capital de pensiones con el PIR
Anticipar la disminución de los ingresos de jubilación
Con las reformas de las pensiones, las tasas de sustitución (es decir, la parte del salario que se ve afectada en forma de pensión) disminuyen, lo que puede contribuir a paliar esta disminución, constituirse en capital a través del PIR, lo que puede permitir la creación de ingresos complementarios y mantener un nivel de vida cómodo en la jubilación.
Flexibilidad de los pagos y del esfuerzo de ahorro
El PER se distingue por su flexibilidad en los pagos. Puedes contribuir a tu ritmo, sin obligación de pagos mensuales mínimos. Esta libertad le permite ajustar tus contribuciones según tus capacidades financieras y prioridades. Ya sea mediante pequeños pagos regulares o mediante contribuciones más puntuales, el dispositivo symploy se adapta a tus necesidades. Herramientas como Finary permiten además seguir la evolución de su PER junto con todos sus activos, para mantener una visión de conjunto de su patrimonio.
Posibilidad de desbloqueo anticipado
Para la compra de la residencia principal
El PIR ofrece una interesante posibilidad de desbloqueo anticipado Si eres un adulto joven que planea tu primera compra de bienes raíces o una casa que reorganiza su patrimonio, esta opción te ofrece un mayor control de tus ahorros.
En caso de accidentes de vida (invalidez, sobreendeudamiento, etc.)
El PIR prevé también casos de liberación anticipada para situaciones excepcionales:
- Invalidez del subscriptor, de su cónyuge o de sus hijos
- Muerte del cónyuge o pareja de Pacs
- Deuda excesiva del suscriptor
- Liquidación judicial que da lugar a una sentencia de actividad por cuenta ajena
- • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • •
Estos dispositivos garantizan que sus ahorros sean accesibles en caso de golpe duro, permitiendo el acceso a los fondos en estas situaciones.
Salida flexible de capital o de renta pensionable
El PER ofrece opciones flexibles de salida, ya sea en forma de renta vitalicia o capital. A diferencia de los planes anteriores como el Madelin o el PERP, que limitaban una salida en renta, el PER le permite ahora elegir el método que es adecuado para su situación personal. Puede optar por una salida integral de capital, una renta vitalicia, o una combinación de ambos, que ofrezca flexibilidad para adaptar sus retiros a sus necesidades específicas de jubilación.
Beneficios en caso de sucesión prematura
En caso de muerte prematura del subscriptor, el PIR ofrece ventajas significativas para los beneficiarios. Si la muerte ocurre antes de los 70 años, cada beneficiario puede beneficiarse de un programa de formación profesional. Reducción de 152.500 euros. La bonificación más allá se impone al 20 % hasta 700.000 euros y luego al 31,25 % más allá. Después de 70 años, se aplica una reducción única de 30.500 euros, con una imposición clásica de los derechos sucesores sobre el excedente.
El PE es una herramienta entre otras para preparar la jubilación, por ejemplo, junto con seguro de vida. Su interés depende de su situación fiscal, de su horizonte de inversión y de su tolerancia al riesgo. Las sumas invertidas se bloquean hasta la jubilación, salvo en los casos de desbloqueo anticipado previstos por la ley.
Objetivos

Preguntas frecuentes
¿Es el PIR realmente ventajoso fiscalmente para todos?
La ventaja fiscal del PIR depende del tipo marginal de impuesto (TMI). Mientras más alta sea la TMI durante la vida activa, más interesante será la deducción de los pagos. A la inversa, un contribuyente no imponible o de bajo impuesto obtiene poco beneficio de esta deducción.
¿Podemos recuperar el dinero que se puso en un PER antes de la jubilación?
Sí, en casos concretos: compra de la residencia principal o accidentes de vida (invalidez, fallecimiento del cónyuge, sobreendeudamiento, liquidación judicial, fin de los derechos al desempleo), pero las cantidades no se pueden retirar hasta que se jubila.
¿Qué pasa con un PER si su titular muere antes de la jubilación?
El capital se transfiere a los beneficiarios designados. Si el fallecimiento ocurre antes de los 70 años, cada beneficiario se beneficia de una reducción de 152.500 euros, seguida de una imposición del 20 % hasta 700.000 euros y del 31,25 % más allá.
¿Cuál es la diferencia entre PERIN, PERCOL y PEROB?
El PERIN es un PERCOL, un PER de empresa opcional, alimentado, entre otras cosas, por la participación y la participación. El PEROB es un PER de empresa obligatorio, impuesto a determinadas categorías de trabajadores designados por el empresario.
¿Hay que elegir una salida en renta o capital jubilado?
Esto depende de la necesidad de ingresos regulares y de la fiscalidad personal. La renta se impone como una pensión de jubilación, mientras que la salida de capital separa la parte de los pagos, impuesta al escala, de la parte de las ganancias, impuesta al PFU en 31,4 %.
Fuentes
AMF, lista blanca de los Directores de Servicios en Crypto-Actifs (PSCA), Finary SAS
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.