Mejor PER en 2026: clasificación y guía comparativa
Actualizado el 17 de julio de 2026
El mejor PIR (Plan de ahorro retirada) en 2026 depende de su perfil: Matla (Boursorama) y Nalo para los gastos reducidos, Cardif Elite Retiro o Generali Patrimonio para la diversidad de los soportes. Esta clasificación compara 12 PER según sus costes, rendimientos y ventajas fiscales.

- Los costes de gestión varían entre 0,50 y 2 % anuales según los PIR, lo que supone una diferencia de 20 años de ahorro.
- Los pagos son deducibles de la renta imponible, hasta 37.680 € para un empleado y 88.911 € para un autónomo en 2026.
- Al salir, el capital sigue el sistema del impuesto sobre la renta y las ganancias se gravan en 31,4 % (PFU) desde 2026.
- El modo de gestión (libre, pilotado o con horizonte) debe adaptarse a su tolerancia al riesgo y a su horizonte de jubilación.
- La transferencia a otro PER sigue siendo posible en cualquier momento, pero los costes varían considerablemente de un contrato a otro.
Clasificación y guía comparativa de los PIR
¿Qué es un PER y cómo funciona?
Uno PIR es un producto de ahorro diseñado para preparar su jubilación. Es flexible y atractivo, dividido en tres compartimentos: ahorro voluntario, ahorro salarial y ahorro obligatorio. Cada compartimento tiene su propia fiscalidad, permitiendo una optimización a medida de sus finanzas. El principal objetivo del PER es constituir un capital durante toda su vida activa. Al jubilarse, puede utilizar este capital en forma de renta o capital. Los PER también ofrecen oportunidades de salida anticipada en situaciones especiales como la compra de su residencia principal o en caso de golpe duro como una invalidez o un desempleo prolongado.
Objetividad y transparencia de nuestra clasificación
Nuestro artículo se distingue por su objetividad y transparencia. No tenemos ninguna asociación comercial ni conexión afiliada con los proveedores de PER que estamos examinando. Esta independencia garantiza un análisis imparcial, que le permite tomar una decisión informada, basada en criterios orientados a sus intereses. Prepárense para descubrir los planes que pondrán el turbo a su disposición. Ahorro de pensiones !
Comparativo de los gastos y rendimientos
Los gastos de gestión y otros costos asociados con PIR pueden afectar considerablemente a su ahorro a largo plazo. Es crucial entender bien estos gastos para hacer una elección informada.
Comparación de los gastos de gestión y otros gastos
| Nombre del PIR | Gastos de gestión fondos del euro | Gastos de gestión de UC | Pago mínimo | Gastos de pago | Gastos de arbitraje | Rendimiento del fondo en euros (2025) | Formas de gestión | Apertura en línea | Número de soportes de inversión |
| Abeja Retiro Pluriela | 1% | 1% | 750€ | 5% | 1% | 2,45% | Libre, pilotada, segura | Sí | 200+ |
| Swiss Life PER Individual | 0,65% | 0,96% | 900€ | 4,75% | 0,20% + 30€ (después de 1 arbitraje gratuito) | 1,70% | Libre, pilotada | Sí | 4 categorías principales |
| PER del Banco Popular | 0,80% | 0,60% | 100€ (programados) 500€ (otros pagos) | 3,00% | 1% a fondos en euros | 2,40% | Libre, con un volante en horizonte | Sí | 39 |
| FAR PER AXA | 0,75% | 0,96% | 100€ | 5% | 0,80% | 3% | Libre, pilotada | Sí | 15 |
| Nalo | 0,85% | 1,35% | 1 000 € | 0% | 0% | 2,90% | Solo pilotada | Sí | ETS principalmente |
| Ramify | 1% | 1% | 1 000 € | 0% | 0% | 2,00% | Piloto y libre | Sí | 727 soportes |
| Generali Patrimonio | 0,90% | 1,10% | 1,000€ (libre) 300€ (programado) | 4,5% | 0,50% (mín. 30€ por correo, 15€ en línea) | 3,30% | Libre, pilotada, a la vista | Sí | más de 1.000 |
| Mil vidas de los animales (Caja de Ahorro) | 0,80% | 0,6% | 500€ | 3% | 1% | 2,04% a 2,40% | Libre, gestión por decreto | No. | más de 110 |
| Cardif Elite Retire (BNP Paribas) | 0,80% | 0,85% | 1,500€ | 4,75% | 1% | 2,65% | Horizon, piloteada, libre, delegada | Sí | 2000+ |
| Linxea Spirit PER | 2% | 0,50% | 500€ | 0% | 0% | 3,08% | Libre, pilotada, bajo mandato | Sí | más de 1.100 |
| Matla (Boursorama) | 0,50% | 0,50% | 150€ | 0% | 0% | 3,50% | Libre, pilotada | Sí | más de 75 |
| Yomoni Retiro+ | hasta 0,60% | 1,60% a 2,20% según el perfil | 1,000€ | 0% | 0% | 3,08% | Piloto | Sí | 65 |
Análisis de los rendimientos de los fondos en euros y unidades de cuenta
Los rendimientos de los Fondos en euros y Unidades de cuenta (UC) Los fondos en euros ofrecen una garantía del capital aportado por el asegurador, pero generalmente generan rendimientos más bajos que las unidades de cuenta. En cambio, las UC pueden ofrecer rendimientos más elevados, pero con más riesgos.
Evaluación de los gastos ocultos y los costos adicionales
Los costes de gestión no son los únicos que monitorea. Los gastos ocultos como los de pagos, arbitrajes o transferencias pueden reducir sus ganancias. Por ejemplo, el FAR PER de AXA impone cargos en los pagos de 5% y los gastos de arbitraje de 0,80%. Estos costes pueden acumularse rápidamente y disminuir su rendimiento global. Siempre Opte por una transparencia total de los costes para evitar sorpresas malas.
En resumen, elegir el mejor PIR se basa en una buena comprensión de los costes y rendimientos. La tabla y el análisis anteriores le proporcionan una base sólida para elegir y maximizar sus ahorros para la jubilación. Para profundizar sus opciones, descubra si una PER o seguro de vida es más adecuado para su situación.

¿Cuáles son los 12 mejores PER del mercado en 2026?
Los 12 PER mejor calificados combinan fresco competitivo, amplia selección de soportes y solidez del asegurador: Abeja Retirada Pluriela, Swiss Life PER Individual, Cardif Elite Retiro, PER Banco Popular, FAR PER AXA, Ramify, Nalo, Generali Patrimonio, Millevie PER, Matla (Boursorama), Yomoni Retire+ y Linxea Spirit PER, que se detallan a continuación.
Abeja Seguros
Puntos fuertes y características
El PER "Abeja Retirada Pluriela" se distingue por su flexibilidad y sus diversos modos de gestión: libre, pilotada y segura. Se puede acceder con un pago mínimo de 750€, adaptado a diferentes perfiles de inversores.
Gastos y beneficios fiscales
Los gastos de gestión del fondo en euros y de las unidades de cuenta ascienden al 1 % anual. Los gastos de pago son del 5 %, pero no se aplican gastos de arbitraje. Deducciones de la renta imponible.
Soportes de inversión disponibles
Este plan ofrece una amplia gama de más de 200 ayudas de inversión, permitiendo una diversificación estratégica entre acciones, bonos, inmuebles y trackers.
Condiciones de salida anticipada y modalidades de transferencia
La transferencia anticipada es posible para la compra de la residencia principal o en caso de muerte, invalidez, desempleo o sobreendeudamiento. La transferencia a otro PER es gratuita después de 5 años de detención.
SwissLife
Puntos fuertes y características
SwissLife PER Individual se distingue por sus opciones de gestión dirigida y libre, y su variedad de medios de inversión.
Gastos y beneficios fiscales
Los gastos de gestión de fondos en euros son del 0,65 % anual, con gastos de gestión de unidades de cuenta del 0,96 %. Los gastos de pago son del 4,75 %, con un primer arbitraje gratuito cada año y luego 0,20 % + 30 € por arbitraje adicional. Los pagos son deducibles de los ingresos imponibles.
Soportes de inversión disponibles
Ofrece principalmente fondos en euros, unidades de cuenta, soportes inmobiliarios y acciones, ofreciendo una diversificación interesante.
Condiciones de salida anticipada y modalidades de transferencia
Las condiciones de salida anticipada incluyen, entre otras, la compra de una residencia principal. Los traslados son posibles sin costo alguno después de 5 años.
Cardif (BNP)
Puntos fuertes y características
Cardif Elite Retiro de BNP Paribas Cardif destaca por una gran diversidad de más de 2.000 unidades de cuenta y costes de gestión competitivos para el fondo en euros.
Gastos y beneficios fiscales
Los gastos de gestión del fondo en euros son del 0,80 % y los gastos de las unidades de cuenta del 0,85 %. Los gastos de pago pueden llegar hasta el 4,75 %. Según un comunicado oficial de BNP Paribas Cardif publicado en enero de 2026, la tasa de rendimiento neto medio de sus fondos en euros fue del 2,65 % en 2025.
Soportes de inversión disponibles
Este PER ofrece una amplia gama de soportes que incluyen OPC, bienes raíces, propiedad privada, y más de 200 fondos ISR.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas y las transferencias se ajustan a las modalidades habituales con tasas de arbitraje del 1 %.
Banco Popular
Puntos fuertes y características
El PER Banco Popular es flexible y permite deducir los pagos de los ingresos imponibles, y propone una gestión con un horizonte y una gestión libre.
Gastos y beneficios fiscales
Los gastos anuales de gestión son del 0,80 % para el fondo en euros y del 0,60 % para las unidades de cuenta. Los gastos de pago son del 3,00 %. Los arbitrajes a unidades de cuenta son gratuitos.
Soportes de inversión disponibles
Este PER ofrece un rendimiento correcto con 39 unidades de cuenta incluyendo fondos en euros, OPCI y otros medios de calidad.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas se permiten en varios casos. Los gastos de transferencia son bastante elevados, con un 5 % para las transferencias salientes.
FAR PER AXA
Puntos fuertes y características
El FAR PER de AXA destaca por su gestión con un horizonte y la disponibilidad de SCPI para una diversificación óptima.
Gastos y beneficios fiscales
Los gastos de gestión del fondo en euros son del 0,75 % y los de las unidades de cuenta son del 0,96 %. Los gastos de pago y transferencia son del 5 %.
Soportes de inversión disponibles
15 unidades de cuenta están disponibles en gestión libre, con diversos soportes de inversión adaptados a diferentes perfiles de inversores.
Condiciones de salida anticipada y modalidades de transferencia
Las transferencias a otro PER o contrato son posibles pero están sujetas a un coste del 5 %. Las salidas anticipadas incluyen situaciones como la compra de la residencia principal y los accidentes de vida.
Ramify
Puntos fuertes y características
El PER Ramify ofrece una gestión piloto adaptada al perfil de riesgo del inversor, además de ofrecer una amplia variedad de soportes de inversión y costes competitivos.
Gastos y beneficios fiscales
Con un coste de gestión del 1 % para los fondos en euros y las unidades de cuenta, este PER es atractivo. El pago mínimo es de 1000 € (o 500 € en caso de transferencia), lo que es bastante elevado, en cambio, buen punto, no hay costes de arbitraje.
Soportes de inversión disponibles
Ramify se distingue por sus 727 soportes disponibles, que incluyen acciones, bonos, bienes raíces, fondos diversificados y fondos en euros. Las carteras Essential, Flagship y Elite permiten una personalización basada en el nivel de diversificación deseado.
Nalo
Puntos fuertes y características
Nalo se centra en una gestión dirigida a medida utilizando en su mayoría ETF, lo que permite optimizar los costes para un mejor rendimiento. Su interfaz en línea ergonómica y sus asesores de calidad lo convierten en una opción atractiva para los inversores modernos.
Gastos y beneficios fiscales
Los gastos de gestión de las unidades de cuenta son del 1,35 %, y los gastos de gestión del fondo en euros del 0,85 %. El mínimo de pago inicial es elevado, a 1.000 €, pero esto se compensa por la ausencia de gastos de pago y arbitraje.
Soportes de inversión disponibles
Los medios de inversión están compuestos principalmente por ETFs, que ofrecen una amplia diversificación a bajo costo.
Generali
Puntos fuertes y características
El PE Generali Patrimonio ofrece una impresionante diversidad de más de 1.000 ayudas de inversión, incluidos los fondos ISR y France Recovery.
Gastos y beneficios fiscales
Los gastos de gestión de los fondos en euros se limitan al 0,90 %, y los de las unidades de cuenta al 1,10 %. Los gastos de pago son del 4,5 %, y los gastos de arbitraje son del 0,50 %.
Soportes de inversión disponibles
Con más de 1.000 unidades de cuenta y opciones de fondos inmobiliarios y acciones, Generali ofrece una flexibilidad única.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas cubren la adquisición de la residencia principal o de los acontecimientos de vida mayores. Los gastos de transferencia son del 1 %.
Caja de Ahorro
Puntos fuertes y características
El Millevie PER de la Caisse d'Epargne es reconocido por su extensa red bancaria y su protección del capital en caso de fallecimiento antes de 72 años.
Gastos y beneficios fiscales
Los gastos de gestión de los fondos en euros son del 0,80 %, y los de las unidades de cuenta del 0,60 %. Los gastos de pago se fijan en el 3 %.
Soportes de inversión disponibles
Acceso a 43 unidades de cuenta, adaptado a los inversores que buscan estabilidad y una gestión eficaz del ahorro.
Condiciones de salida anticipada y modalidades de transferencia
Los criterios de salida anticipada abarcan los motivos tradicionales y las modalidades de transferencia deben ser discutidas con un asesor.
Boursorama
Puntos fuertes y características
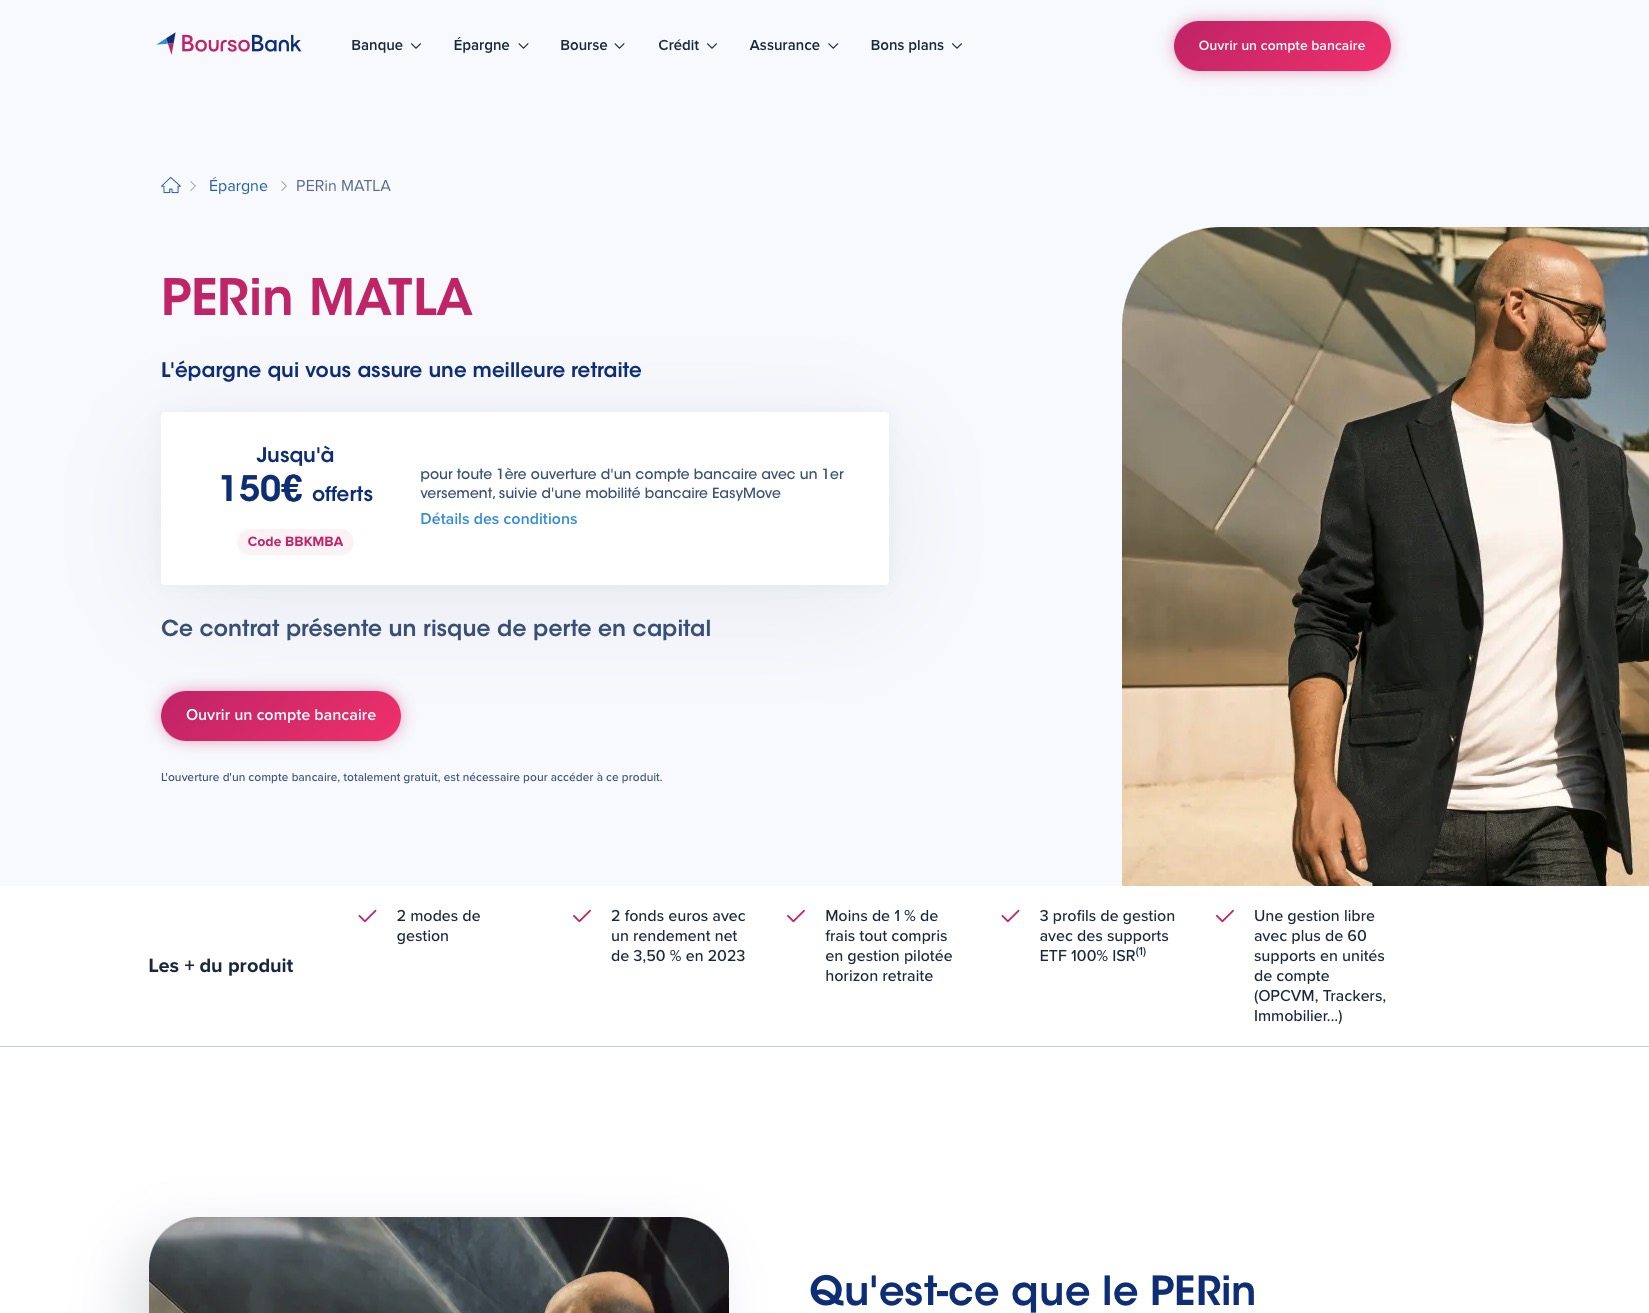
El Matla de Boursorama se distingue por su gestión en línea de última generación y sus costes de gestión competitivos.
Gastos y beneficios fiscales
Los gastos de gestión de los fondos en euros son del 0,50 % y las unidades de cuenta también del 0,50 %. No existen los gastos de pago y arbitraje.
Soportes de inversión disponibles
Con más de 60 unidades de cuenta y ETF etiquetadas ISR, este PER permite una gestión en línea sencilla y eficiente.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas y los criterios de transferencia se ajustan a las normas del mercado, reforzadas por una gestión en línea intuitiva.
Yomoni
Puntos fuertes y características
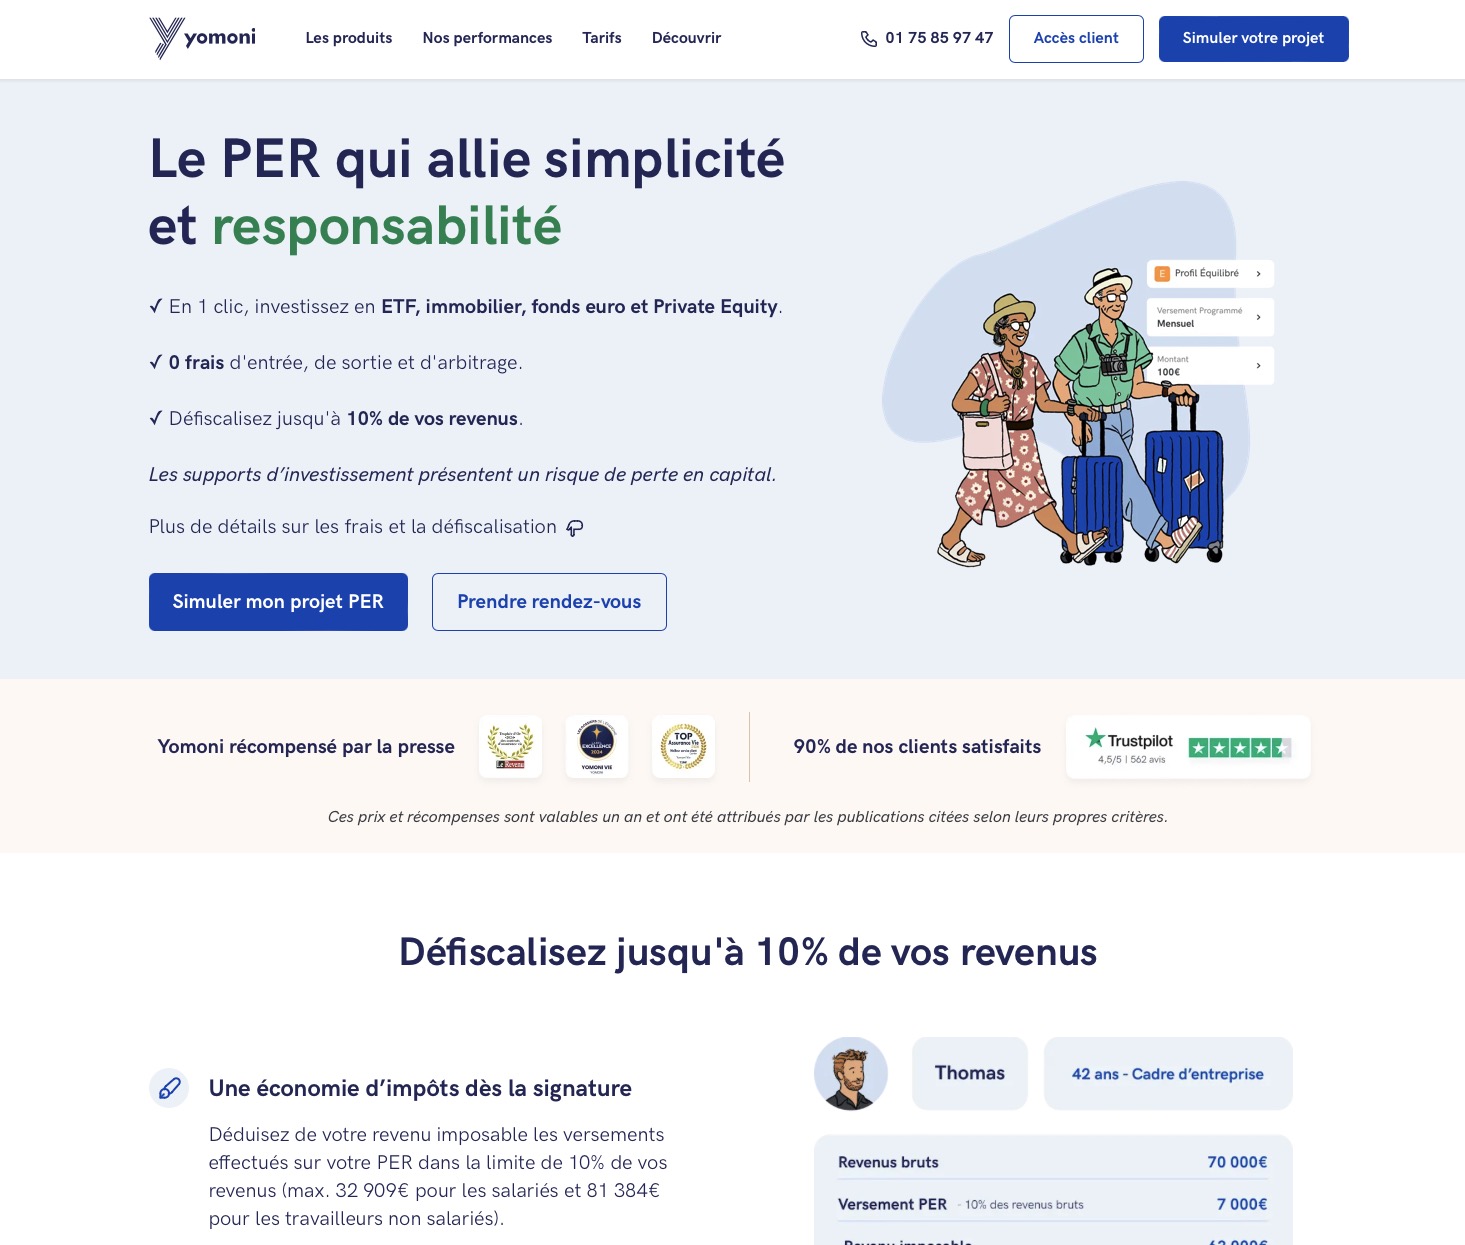
El PER Yomoni Retire+ es único por su enfoque totalmente digital y su gestión pilotada, sin costes ocultos.
Gastos y beneficios fiscales
Los gastos de gestión de las unidades de cuenta son excepcionalmente bajos, a 0,30 %. Los gastos de pago, arbitraje y apertura son inexistentes, ofreciendo un máximo de transparencia.
Soportes de inversión disponibles
Con 65 unidades de cuenta incluyendo ETF, bienes raíces y fondos de Private Equity, Yomoni ofrece una diversificación óptima.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas incluyen la adquisición de la primera residencia principal, y los gastos de transferencia se reembolsan hasta 500 €.
Al analizar estos PER, podrá seleccionar el que mejor se ajuste a sus objetivos de jubilación y a su perfil de inversor.
Linxea
Puntos fuertes y características
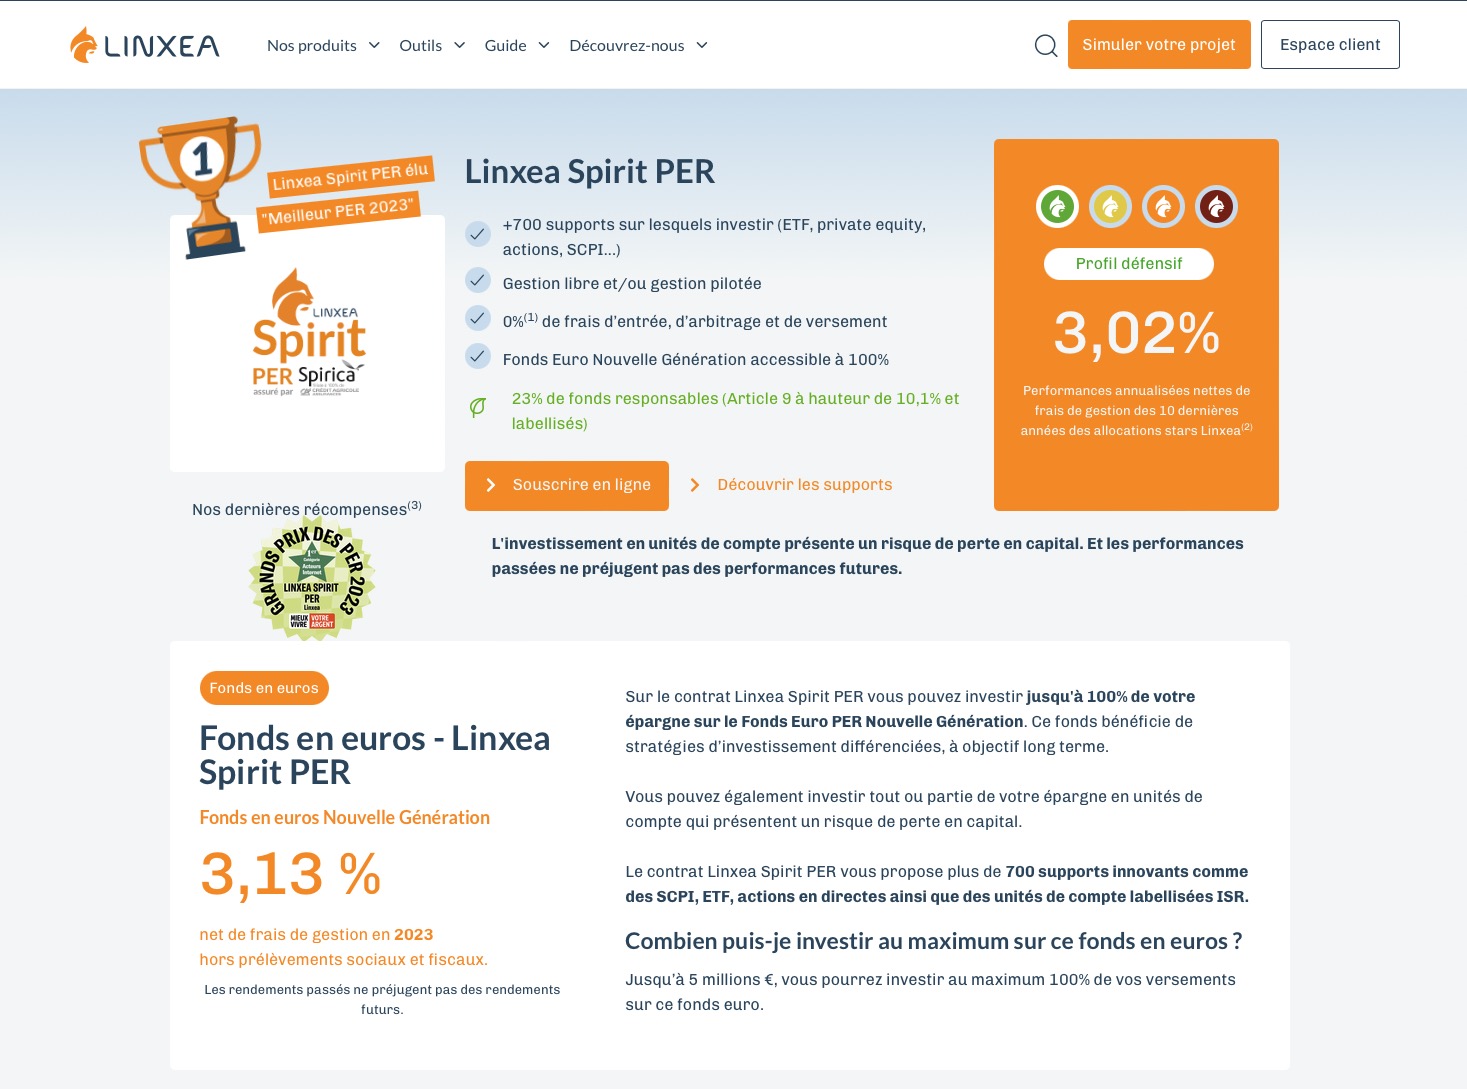
El Linxea Spirit PER, asegurado por Spirica, seduce por su amplia gama de soportes, incluyendo OICVM, SCPI/SCI/OPCI, trackers y títulos vivos. La apertura en línea es también una gran ventaja.
Gastos y beneficios fiscales
Los gastos de gestión de las unidades de cuenta son bajos, se fijan en 0,60 %. Sin embargo, los gastos de gestión de los fondos euros son elevados en 2 % al año.
Soportes de inversión disponibles
El producto ofrece una amplia gama de 562 OICVM, 41 SCPI, 48 trackers y 118 títulos vivos, lo que ofrece una diversificación sin precedentes.
Condiciones de salida anticipada y modalidades de transferencia
Las salidas anticipadas se ajustan a los criterios normales y no existen tasas de traslado para los arbitrajes internos.
¿Qué criterios para elegir el mejor PER?
El mejor PER para usted depende de cinco criterios: los costes, la diversidad de los soportes de inversión, el tipo de enseñanza, el modo de gestión y la flexibilidad de las condiciones de salida.
Gastos de gestión, seguros y transferencias
Gastos asociados a un Plan de ahorro de pensiones (PER) El coste de gestión varía entre los PER. En Yomoni Retire+, ahora oscila entre el 1,60 % y el 2,20 % según el perfil elegido, mientras que Linxea Spirit PER puede llegar hasta el 2 % para los fondos en euros.
También es crucial vigilar los gastos de las unidades de cuenta (UC), que pueden subir hasta el 1,10 % en Generali Patrimonio. Los gastos de pago y de transferencias son también importantes. Por ejemplo, el FAR PER de AXA aplica altos gastos de pago del 5 %, lo que podría reducir sus rendimientos. En cambio, planes como Yomoni Retire+ no tienen ningún costo de pago ni arbitraje, una opción atractiva para minimizar los costos.
Soportes de inversión (euros, unidades de cuenta)
La diversidad de los soportes de inversión Los PE, como Cardif Elite Retiro Ofrecen más de 2.000 unidades de cuenta, mientras que otras, como FAR PER de AXA, solo ofrecen 15. Una amplia selección permite una mejor diversificación, esencial para gestionar los riesgos y mejorar los rendimientos.
Los soportes pueden incluir fondos en euros, Unidades de cuenta, SCPI (Sociétés Civiles de placement immobilier), des ETF e incluso des fonds de Private Equity. Una plataforma como Generali Patrimonio propone más de 1.000 Unidades de cuenta incluyendo fondos ISR, permitiendo una mayor personalización de su estrategia de inversión.
¿Enseña digital o clásica?
La enseñanza desempeña un papel crucial en la elección del mejor PER. Yomoni y Nalo ofrecen servicios totalmente en línea con una interfaz intuitiva y unos costes generalmente más bajos. Son ideales para los inversores jóvenes y tecnológicos, cómodos con la gestión de sus inversiones a través de plataformas en línea.
En cambio, los letreros clásicos como Swiss Life y BNP Paribas (Cardif) proporcionan la ventaja de un servicio cara a cara, útil para aquellos que prefieren un consejo personalizado y una relación de confianza con su consejero.
Modos de gestión (libre, pilotada)
Los métodos de gestión disponibles también son determinantes. gestión libre permite a los inversores experimentados elegir y gestionar sus soportes de inversión. Gestión dirigida o a plazo ajusta automáticamente la asignación en función de la edad y el perfil de riesgo del inversor.
Flexibilidad y opciones de salida (renta, capital, posibilidad de anticipación)
Comparación de las ventajas de los PERS frente a los bancos
Los PERSAPALES, como los de Generali o AXA, ofrecen a menudo más opciones de gestión y de medios de inversión, incluidos los Unidades de cuenta Los PC también ofrecen una gestión dirigida por los aseguradores, que garantiza una mayor seguridad de las inversiones.
Los PPER bancarios, como los de Boursorama y de la Caja de Ahorro, son a menudo más accesibles con tarifas de gestión a menudo más bajas. También ofrecen plataformas de gestión en línea prácticas para un seguimiento diario.
Para elegir entre un PER seguro y un PER bancario, considere la diversidad de los soportes de inversión, la flexibilidad de las opciones de salida y la gestión de los gastos.
En definitiva, elegir el mejor PIR se basa en una combinación de estos criterios, dependiendo de sus objetivos personales y de su tolerancia al riesgo. Para más información sobre las ventajas del PER, visite nuestro artículo dedicado a los beneficios del PIR.

¿Cuáles son las ventajas fiscales del PIR?
El PIR permite deducir sus pagos de sus ingresos imponibles, dentro del límite de un límite máximo anual, a cambio de una fiscalidad sobre las ganancias en el momento de la salida.
Deducción fiscal de los pagos
Los beneficios fiscales del PIR Las cantidades que usted paga en su PER son deducibles de su renta imponible, dentro de los límites de un período de tiempo de cinco años. límite máximo establecido por la legislación fiscal.
Para los asalariados, esta deducción puede ser de hasta el 10 % de los ingresos profesionales netos del año anterior, con un máximo de 37.680 € en 2026 (37.094 € en 2025).
Para los trabajadores no asalariados (TNS), este límite máximo puede alcanzar 88 911 € en 2026 (87 135 € en 2025), incluyendo previsiones específicas para los beneficios comprendidos entre 1 y 8 PASS (Plafo Anual de la Seguridad Social). Esta deductibilidad permite reducir significativamente su impuesto sobre la renta y optimizar su ahorro con vistas a la jubilación.
Límite máximo anual de deducción
El límite máximo anual de deducción de pagos en un PER es un elemento clave para maximizar sus ventajas fiscales. Si se alcanza el límite máximo de sus ingresos de actividad, es posible aplazarlo a los tres años siguientes. Esto permite alisar sus pagos y aumentar progresivamente su ahorro en el PIR. Este límite máximo incluye en realidad dos terminales: un mínimo, deducible incluso de bajos ingresos (4 710 € para un empleado en 2026), y un límite máximo alcanzado con los ingresos más altos (37 680 € para un empleado, 88 911 € para un TNS en 2026). Fuente: servicio público.gouv.fr.
Impuestos a la salida (rento viagero, capital)
La fiscalidad al salir de un PER es crucial. Si usted opta por una salida en renta peruana, la renta recaudada está sujeta al impuesto sobre la renta con una reducción del 10 %. Las exacciones sociales también se aplican con reducciones que varían según su edad: 70 % para menores de 50 años, 50 % para 50-59 años, 40 % para 60-69 años y 30 % para mayores de 69 años.
En cambio, si eliges una salida de capital, los pagos efectuados están sujetos al régimen del impuesto sobre la renta y las ganancias de la deducción Forfaitaire Unique (FPU) al 31,4 % (12,8 % de impuestos + 18,6 % de exacciones sociales, tipo vigente desde el 1 de enero de 2026).
Impacto de las exacciones sociales
Los Impuestos sociales desempeñan un papel significativo en la fiscalidad de los PPER. Ya sea en los pagos o en la salida, influyen en el importe efectivamente retirado de su ahorro. Para una salida de capital, la parte de las ganancias está sujeta al PFU, integrando las exacciones sociales en 18,6 % desde el 1 de enero de 2026.
Para los Ingresos de viaje a título oneroso (RVTO), una reducción se aplica según su edad, pero siguen siendo vulnerables a las exacciones sociales. Integrar estas exacciones en su estrategia de ahorro permite maximizar su rendimiento neto. Estas reducciones son detalladas por el BOFiP (BOI-RSA-PENS-30-20).
Elija un PIR no se limita a analizar los costes o rendimientos de los soportes de inversión. ventajas fiscales que proporcionan pueden tener un impacto importante en su renta imponible y la eficiencia de su ahorro jubilado. Al optimizar estos beneficios y teniendo en cuenta la fiscalidad de salida y las exacciones sociales, usted maximiza sus ahorros y alcanza sus objetivos de jubilación en las mejores condiciones.
Casos prácticos y escenarios de inversión
Ejemplo de preparación de la jubilación con un PIR
Tomemos el ejemplo de Sophie, de 45 años, ejecutivo en una empresa de marketing con un ingreso anual de 60.000 €. Sophie está preocupada por su jubilación y decide abrir un PER. Comienza pagando 5.000 € al año, una cantidad que puede deducir de sus ingresos imponibles. Gracias a esta deducción, Sophie se beneficia de una reducción fiscal mientras que constituye un ahorro de pensiones. Con una gestión pilotada según su perfil equilibrado, diversifica sus inversiones entre Fondos en euros, Unidades de cuenta y bienes raíces, garantizando una preparación serena para sus años futuros.
Simulación de desafíos e impacto en el patrimonio
Otro ejemplo es Marc, consultor independiente de 50 años, con un ingreso anual de 100 000 €. Marc se beneficia de un límite de deducibilidad fiscal más alto como TNS, es decir, hasta 88 911 € en 2026. 10 000 € al año En su PIR, Marc reduce su renta imponible, lo que reduce su impuesto sobre la renta. En 10 años, optimiza sus ahorros fiscales y aumenta su patrimonio gracias a los rendimientos generados por los diversos soportes de inversión de su PER. A largo plazo, esta estrategia le permitirá beneficiarse de una renta cómoda o de un capital apreciable jubilado.
Casos de transferencia de un antiguo plan de ahorro de pensiones a un PIR
Lucie, de 40 años, tiene un contrato Madelin y desea transferirlo a un PER más flexible y eficiente. Al elegir un PER como Generali Patrimonio, diversifica sus inversiones incluyendo Fondos ISR y de SCPI. La transferencia de su antiguo contrato Madelin al PER Generali le permite aprovecharse de una gestión pilotada según su edad y perfil de riesgo. Con unos gastos de transferencia razonables, Lucie optimiza fiscalmente sus futuros pagos y ajusta su ahorro de jubilación a sus objetivos a largo plazo.
Escenarios de inversión según perfiles de inversores
Inversionista prudente
Jean, 55 años, próximo a la jubilación y poco tolerante al riesgo, opta por un PER como el Millevie PER de la Caja de Ahorro Con una gestión segura. Fondos en euros, cuyo capital está protegido por el asegurador, con un rendimiento históricamente estable pero no garantizado en los próximos años, lo que le garantiza un crecimiento seguro de su capital sin riesgos innecesarios.
Inversionista equilibrado
Emilie, de 35 años, empleada en las finanzas, ama la prudencia pero quiere rendimientos superiores. Elige el Linxea Spirit PER, que propone una gestión libre con soportes en UC y fondos euros. Con la ayuda de su consejero, opta por una asignación del 60 % en unidades de cuenta y 40 % en fondos euros, equilibrando crecimiento y seguridad.
Inversor dinámico
Leo, 30 años, ingeniero informático, prefiere un enfoque más agresivo con una tolerancia elevada al riesgo. PER Yomoni Retire+ por su gestión piloto dinámica y su gama de ETF y Fondo de Private Equity. Al apostar por estos medios de inversión con un alto potencial de crecimiento, espera maximizar sus rendimientos a largo plazo, sin costes ocultos.
El PER, una herramienta que elegir según su perfil, no según la manera
Los ejemplos y escenarios presentados muestran que la elección de un PER debe estar en consonancia con su perfil de inversor, su tolerancia al riesgo y sus objetivos de jubilación. Gracias a las diferentes opciones opciones de gestión, ventajas fiscales y oportunidades de diversificación, puede crear una estrategia personalizada para optimizar su ahorro de jubilación. Ya sea prudente, equilibrado o dinámico, existe un PER adaptado a sus necesidades para garantizar un retiro sereno.
Objetivos

Preguntas frecuentes
¿Podemos abrir varios PER al mismo tiempo?
Sí, no existe límite legal para el número de PPE individuales que se mantienen simultáneamente. Por ejemplo, puede acumular un PPER bancario con costes reducidos y un PERSPE seguro que ofrezca más soporte, siempre que respete el mismo límite máximo de deducción fiscal global cada año.
¿Es el PER más interesante que un seguro de vida para preparar su jubilación?
Depende de su horizonte y de su fiscalidad. El PER ofrece una deducción inmediata de los ingresos imponibles pero bloquea los fondos hasta la jubilación, salvo en caso de liberación anticipada. El seguro de vida permanece disponible en cualquier momento, sin ventajas fiscales en la entrada.
¿Qué pasa con un PER si su titular muere antes de la jubilación?
En un PERseguro, el capital corresponde a los beneficiarios designados con una reducción de 152.500 € por beneficiario si el fallecimiento ocurre antes de los 70 años, y una exención total para el cónyuge o socio de PACS. Después de 70 años, la reducción global cae a 30.500 €.
¿Qué costes hay que vigilar con carácter prioritario antes de abrir un PIR?
Los gastos de gestión anuales, tanto en el fondo del euro como en las unidades de cuenta, pesan más a largo plazo, frente a los gastos de pago y arbitraje. Una diferencia del 1% de los gastos de gestión puede representar varias decenas de miles de euros menos de jubilación a lo largo de 20 a 30 años.
Fuentes
Servicio público.fr: límite máximo de deducción fiscal de los pagos PER
BOFiP: BOI-RSA-PENS-30-20, fiscalidad de las rentas de los viajeros a título oneroso
Generali: tasa de rendimiento de los fondos en euros 2025
Nalo: modelo de tarifas oficial
Linxea: página oficial Linxea Spirit PER
Yomoni: modelo de tarifas oficial
BoursoBank: página oficial de Matla (Prin)
BNP Paribas Cardif: comunicado tasa de rendimiento 2025
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.