Fiscalidad del PIR: entender todo
Actualizado el 30 de julio de 2026
La fiscalidad del plan de ahorro de pensiones (PER) difiere según la fase: los pagos voluntarios se deducen de la renta imponible dentro del límite máximo, mientras que la salida de capital o de renta soporta el impuesto sobre la renta y las exacciones sociales del 18,6 % desde 2026. Este artículo detalla cada etapa, desde el ahorro hasta la transmisión.

- Los pagos voluntarios por un PIR reducen el impuesto sobre la renta, dentro del límite de un límite máximo revisado cada año.
- En la jubilación, el ahorro se recupera en capital, en renta vitalicia, o combinando ambos, según la fiscalidad que se busca.
- En caso de fallecimiento antes de los 70 años, cada beneficiario se beneficiará de una reducción de 152.500 euros de las cantidades transmitidas.
- Desde el 1 de enero de 2026, las exacciones sociales sobre las cantidades recuperadas, en capital o en renta, han pasado del 17,2 % al 18,6 %.
¿Qué es un Plan de ahorro retiro (PER)?
Definición y objetivos
El PER es el resultado de la ley del Pacto de 22 de mayo de 2019. Ofrece una solución de ahorro a largo plazo para la jubilación. Este producto tiene por objeto completar sus ingresos una vez que haya dejado de trabajar. ¡Finalmente dispositivos como el Perp, el contrato Madelin o el Perco!
El PE simplifica y armoniza el ahorro de pensiones, al tiempo que se simplifican y armonizan los ahorros de pensiones. que ofrecen ventajas fiscales Interesantes.
Las tres formas de PIR
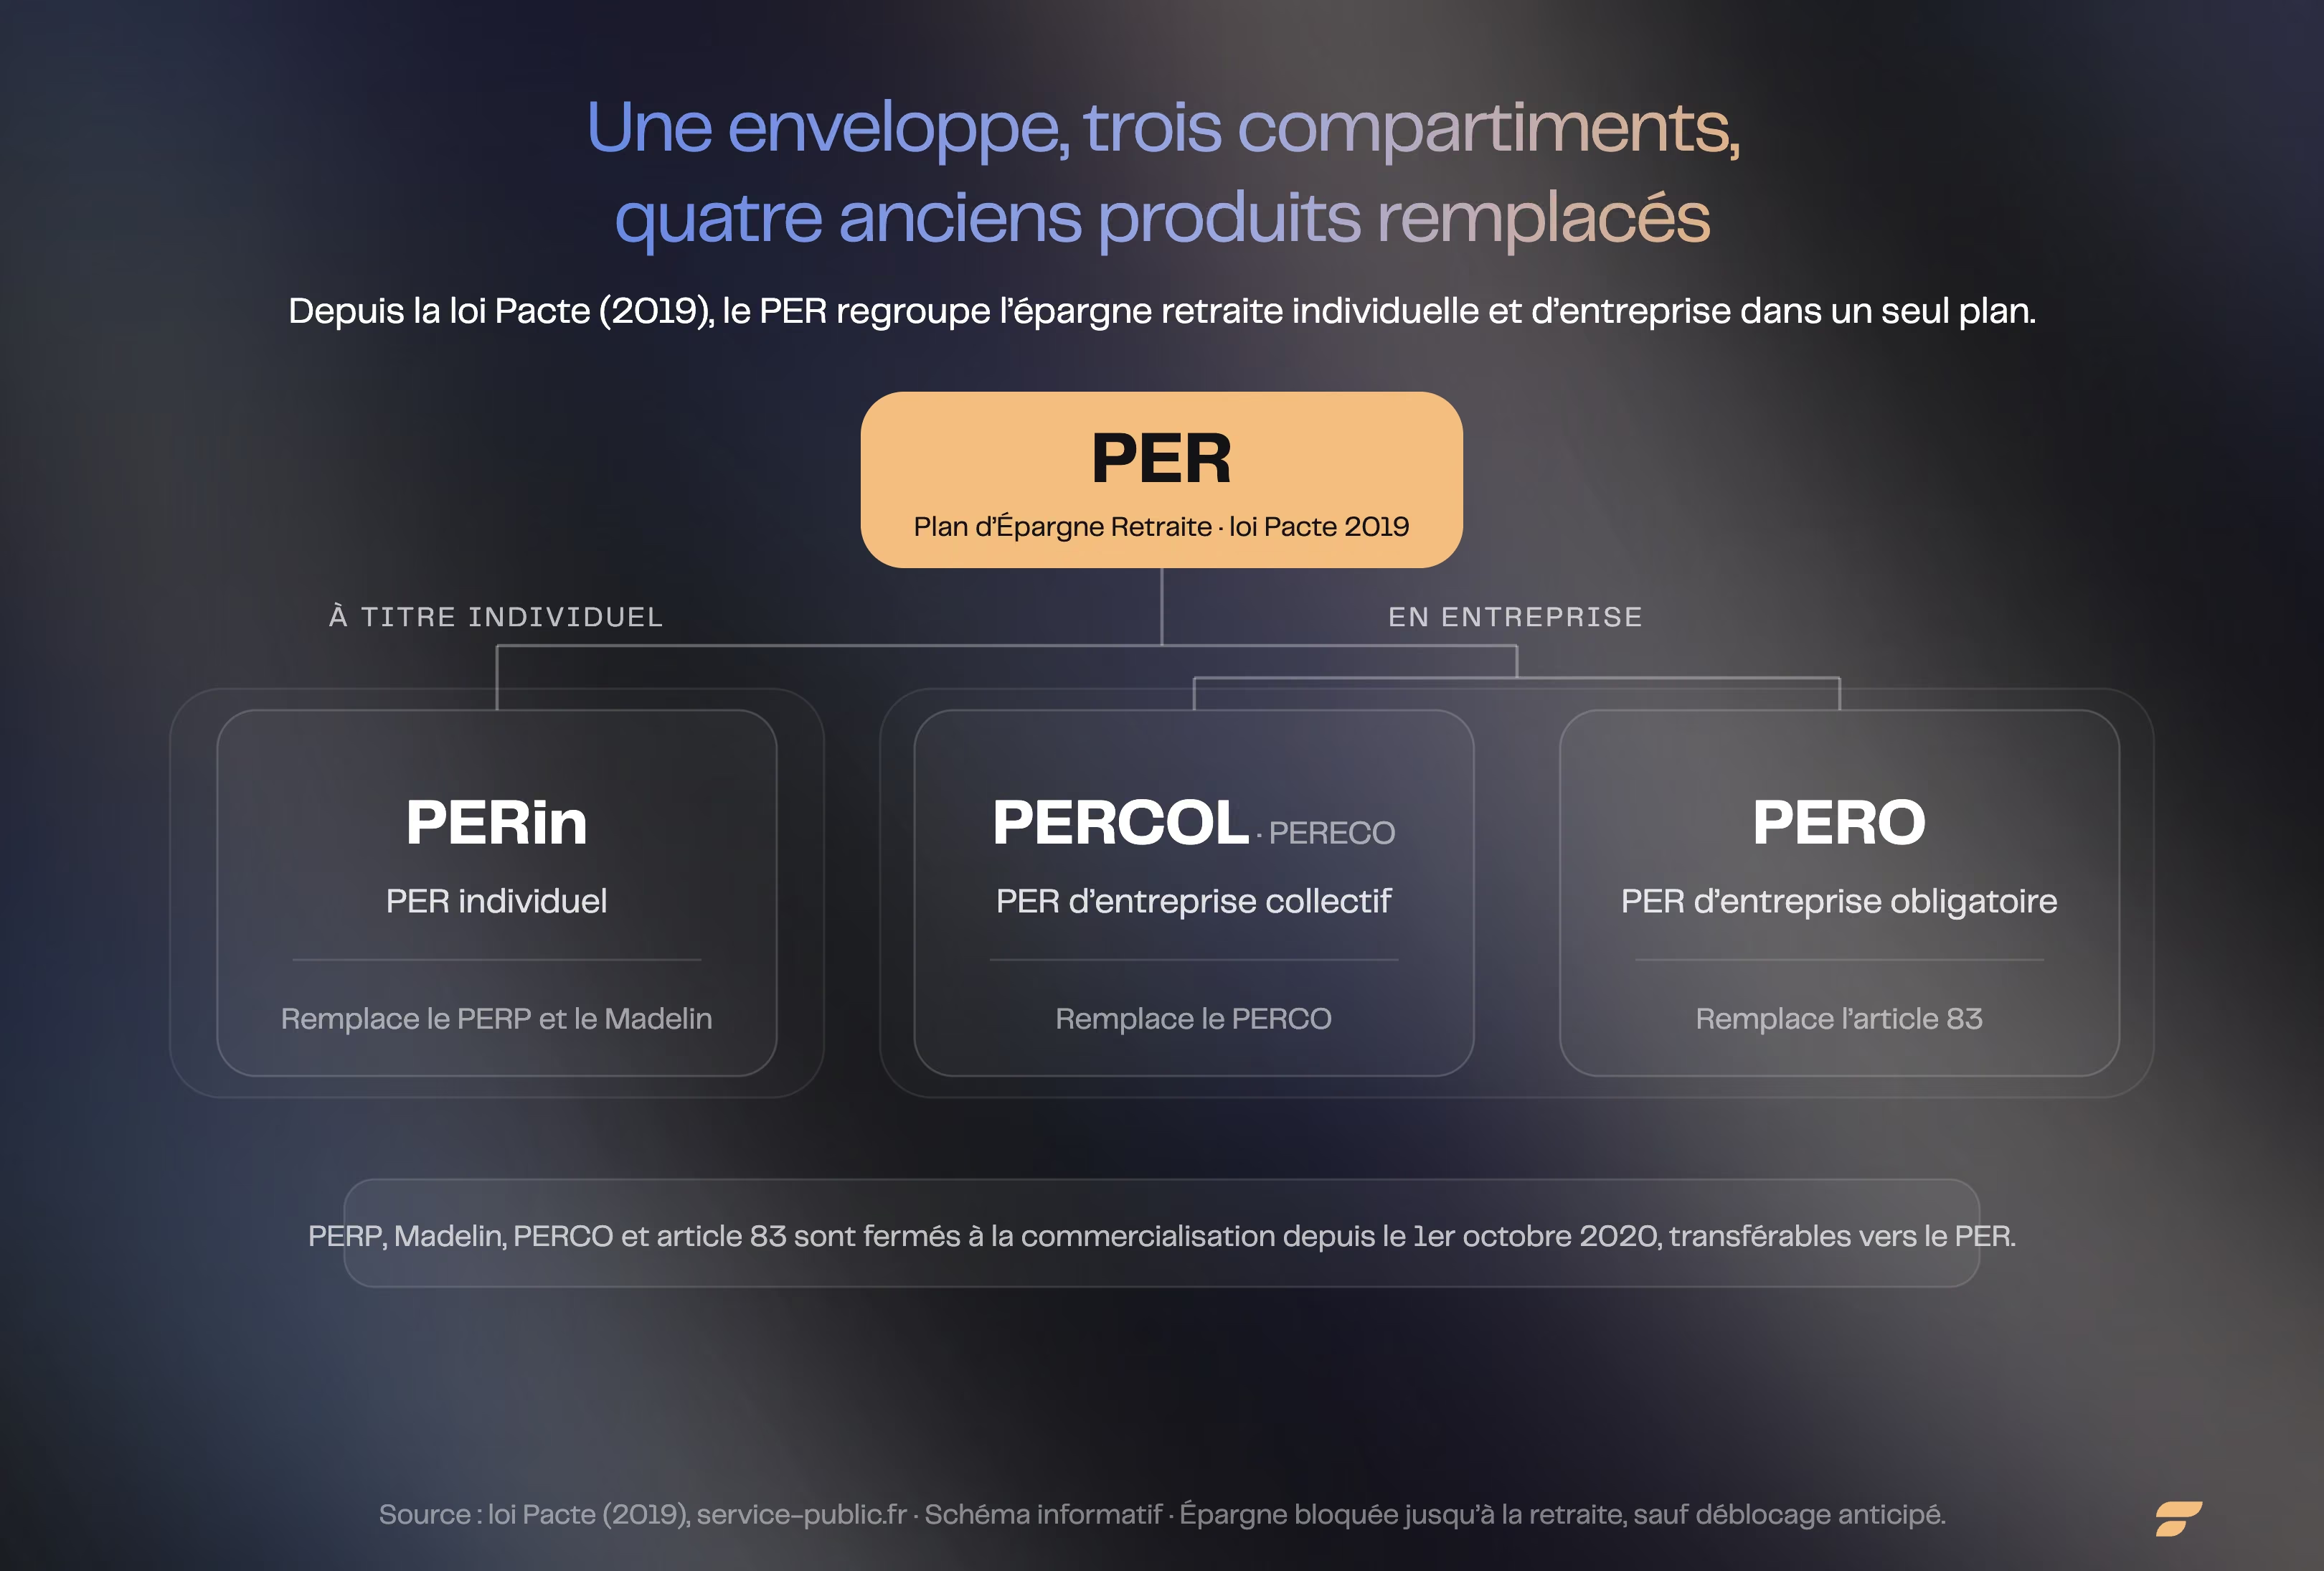
PER individual
El PER individual se abre a todos sin condiciones de edad o situación laboral. Tanto si usted es asalariado, independiente o sin actividad, puede ahorrar para la jubilación. Tiene la opción entre el cuenta de valores y el contrato de seguro de grupo. La gestión dirigida por defecto reduce los riesgos al acercarse a su jubilación.
PER de empresa colectiva
El PER de empresa colectiva se dirige a los asalariados de una empresa, prolonga los sistemas de ahorro salarial, como el Perco. Los asalariados pueden recibir pagos voluntarios o procedentes de la implicación, la participación y la abundancia del empresario.
PER de empresa obligatoria
Este PIR es más restrictivo, impuesto a determinadas categorías de asalariados o a toda la empresa por decisión del empresario. Puede pagar en él cotizaciones obligatorias y contribuciones de la empresa con ventajas fiscales. Incluye las especificidades de los contratos de jubilación Artículo 83. es posible mantener varios PIR al mismo tiempo, siempre que se respeten los límites máximos de deducción.
Ventajas del PIR en comparación con los dispositivos anteriores
¿Por qué elegir el PER en lugar de un dispositivo antiguo? El PER es más flexible. Puede transferir sus antiguos productos de ahorro de pensiones (Perp, Madelin, Perco) a un PER sin perder sus ventajas fiscales, respetando ciertas reglas.
El PER ofrece opciones variadas para su salida: en capital, renta o una combinación de ambos. También permite una liberación anticipada en casos específicos, como compra de su residencia principal. Antes de contratarte, es útil para comprender los riesgos del PIR, en particular los relacionados con los soportes en unidades de cuenta.
Criterios de elegibilidad y categorías de beneficiarios
El PIR es inclusivo: joven o mayor, activo o no, todos pueden beneficiarse de un PIR individual. Los asalariados acceden a los PE empresas según las decisiones del empresario.
Los independientes también pueden suscribir el PE individual. beneficiarse de las ventajas del PIR según su situación profesional y personal.
Fiscalidad en la fase de ahorro
Deducción fiscal de los pagos
El PER prevé una deducibilidad fiscal de los pagos voluntarios. Sus contribuciones voluntarias se deducen de sus ingresos imponibles. Este mecanismo puede reducir significativamente su impuesto anual. Este mecanismo combina el ahorro de pensiones y la reducción del impuesto sobre la renta, dentro de los límites legales. Sin embargo, esta deductibilidad tiene techos que vamos a detallar.
Límites máximos de deducción para los pagos voluntarios
La deducción fiscal del PER no es ilimitada. Puede deducir sus pagos voluntarios hasta el límite del 10 % de sus ingresos profesionales del año anterior. El límite máximo se revisa cada año (se verificará en la Administración Tributaria). Desde el 1 de enero de 2026 se aplican dos novedades: los pagos efectuados después del 70o aniversario del titular ya no son deducibles, y los límites de deducción no utilizados pueden prorrogarse a cinco años (frente a tres años antes) para las cantidades pagadas a partir de 2026, con mantenimiento de la fijación de los límites máximos entre cónyuges (servicio público.gouv.fr).
Para los trabajadores autónomos, el límite máximo puede ser de 88 911 euros En 2026 (10 % del límite máximo anual de la Seguridad Social, o PASS, dentro del límite de 8 PASS, incrementados en un 15 % en el tramo comprendido entre 1 y 8 PASS). Optimizar sus pagos PER según su situación fiscal !
Pagos no deducibles
Puede optar por no deducir los pagos en el PER. ¿Por qué? Esto puede ser fiscalmente ventajoso en la jubilación. Si usted toma esta opción, la parte de la renta resultante de estos pagos será sujetos a un régimen fiscal distinto. Esta opción puede ser estudiada según la situación fiscal del ahorro en la entrada y en la salida.
Impacto de la toma de muestras en origen
Desde la introducción de la exacción reguladora en origen, las rentas de viaje y las cantidades percibidas en forma de capital al salir del PIR están directamente sujetas a este impuesto. Los pagos deducidos fiscalmente a la entrada se integrarán en su renta imponible al retirarla, así como las pensiones habituales.
La parte correspondiente a las ganancias de las inversiones está sujeta a la tasa única a tanto alzado del 31,4 %. Esto incluye el 12,8 % de impuesto sobre la renta y el 14,8% de los ingresos. 18,6 % de exacciones sociales Desde el 1 de enero de 2026, frente al 17,2 por ciento anterior, debido al aumento de la CSG, aprobado por la Ley de financiación de la Seguridad Social para 2026 (servicio público.gouv.frEn resumen, la recaudación en origen simplifica la regularización de sus obligaciones fiscales y la gestión de sus finanzas.
Comprender la fiscalidad PER en la fase de ahorro es esencial para optimizar su plan. El siguiente paso: la fiscalidad en la salida de capital. ¿Están listos?

¿Cómo se impone la salida de capital del PIR?
La salida de capital se impone de forma diferente según el origen de los pagos: las cantidades resultantes de los pagos deducidos están sujetas al régimen del impuesto sobre la renta , mientras que las ganancias de los pagos no deducidos se clasifican en la tasa única global del 31,4 % .
Imposición de capital en caso de desembolsos deducidos
Cuando usted retira su ahorro, las modalidades de salida de capital son cruciales. Si usted ha optado por pagos deducibles, el capital retirado está sujeto al impuesto sobre la renta. Estas cantidades se suman a sus otros ingresos del año y se imponen según el régimen progresivo del impuesto.
Además, estos capitales se ven afectados por la Tasa de desempleo del 18,6 % Desde el 1 de enero de 2026, esto puede representar una carga fiscal importante, especialmente si usted hace una retirada consecuente en una sola vez.
Impuestos sobre las ganancias en caso de pagos no deducidos
Si ha optado por no deducir los pagos de impuestos, se beneficia de un régimen fiscal más cálido al salir de capital. Las ganancias realizadas en sus inversiones son impuestos a la extracción Forfacio Único (FPU) de 31,4 %Esto incluye 12,8 % para el impuesto sobre la renta y 18,6 % para las exacciones sociales desde el 1 de enero de 2026.
Este régimen se aplica a las ganancias derivadas de pagos no deducidos. También puede solicitar una exención de este impuesto global en determinadas condiciones de ingresos.
Procedimiento de solicitud de exención de la exacción a tanto alzado
Para obtener una exención de la tasa global del 12,8 %, su ingresos fiscales de referencia del año N-2 debe ser inferior a 25 000 euros para una persona sola o 50 000 euros para una pareja.
Debe transmitir su solicitud de exención a su institución financiera antes del 30 de noviembre de cada añoDebe ir acompañada de un certificado de honor que acredite que su renta fiscal está muy por debajo de los umbrales requeridos. Sólo pagará las exacciones sociales del 18,6 % desde el 1 de enero de 2026, una economía fiscal notable.
Casos de exención total de las ganancias
El PIR prevé una exención total del impuesto sobre la renta y de las exacciones sociales sobre las cantidades desbloqueadas de forma anticipada en cinco situaciones denominadas de accidentes de la vida: invalidez del titular, de su cónyuge o de su hijo, fallecimiento del cónyuge o del compañero de Pacs, expiración de los derechos al desempleo, sobreendeudamiento, o cese de actividad por cuenta propia como consecuencia de una liquidación judicial (servicio público.gouv.fr).
Este régimen de exención total no se aplica, en cambio, al desbloqueo para la compra de la residencia principal, que sigue la fiscalidad clásica de una salida de capital (véase más arriba).
¿Cómo se impone la salida en renta del PER?
La renta vitalicia derivada de un PIR se gravará al impuesto sobre la renta según un régimen que dependa del origen de los pagos (deducidos o no en la entrada), y soportará exacciones sociales del 18,6 % desde el 1 de enero de 2026.
Régimen fiscal de la renta según el tipo de pago
La fiscalidad de la renta depende del origen de las cantidades pagadas. Por la parte resultante de pagos deducidos fiscalmente a la entrada, la renta se impone al impuesto sobre la renta según el régimen de pensiones, con una reducción a tanto alzado del 10 %.
Por parte de los pagos no deducidos , la renta se inscribe en el régimen de rentas de viajes a título oneroso: sólo una fracción es imponible , determinada por la edad del titular en el momento del primer pago de la renta .
Según Service-Public.fr, el tipo global de las exacciones sociales sobre el PIR aumentó del 17,2 % al 18,6 % a 1 de enero de 2026, debido a un aumento de 1,4 puntos de la CSG sobre las rentas del capital. Este nuevo tipo se aplica a la parte imponible de la renta, sea o no derivada de pagos deducidos o no (servicio público.gouv.fr).
Fracción imponible por edad (pagos no deducidos)
Por parte de la renta derivada de pagos no deducidos , la fracción imponible disminuye con la edad del titular al primer pago de la renta: 70 % antes de 50 años , 50 % de 50 a 59 años, 40 % de 60 a 69 años y 30 % a partir de 70 años (servicio público.gouv.fr).
Cuanto mayor sea el titular en el primer pago de la renta, mayor será la parte exenta.
Deducciones sociales aplicables a las rentas
La parte imponible de la renta, independientemente de que proceda de pagos deducidos o no deducidos, soporta Tasa de desempleo del 18,6 % Desde el 1 de enero de 2026, frente al 17,2 por ciento anterior.
Esto representa una carga significativa, especialmente para las retiradas prolongadasAlgunos contratos de inversión nacional ofrecen opciones de renta (reversión al cónyuge, anualidades garantizadas), que influyen en el importe de la renta inicial.
Objetivos
Importe de la ayuda
Cierre del plan
El fallecimiento del titular de un PIR entraña el cierre de la cuenta y las sumas acumuladas se pagan a los beneficiarios designados o, en su defecto, a los herederos legales. Las opciones fiscales efectuadas durante la fase de ahorro y salida influencian mucho la transmisión de este ahorro.
Transmisión de las sumas ahorradas a los herederos o beneficiarios designados
La fiscalidad de la transmisión de las cantidades depende de la edad del titular en el momento de su fallecimiento. Si el titular fallece antes de los 70 años, cada beneficiario se beneficiará de un deducción fiscal de 152.500 euros (impots.gouv.frSólo el importe superior a esta suma se cargará en un 20% hasta 700.000 euros y en un 31,25 % para los importes superiores.
Si la muerte se produce después de 70 años, las normas fiscales son más estrictas. Los pagos a los beneficiarios se reintegran en el activo sucesorio tras una reducción global de 30.500 euros para todos los beneficiarios.
Los importes que superen esta base están sujetos a los derechos de sucesión, que varían según el vínculo de parentesco entre el ehortador y el beneficiario.
Sistemas de imposición: cuenta de valores frente al contrato de seguro de grupo
El tipo de PER también afecta a la fiscalidad de la muerte. cuenta de valores se integran en la sucesión con un impuesto clásicoEn cambio, los PIR en forma de contrato de seguro de grupo se benefician del régimen de seguro de vida.
Esto significa que los beneficiarios pueden beneficiarse de las reducciones de 152.500 euros antes de los 70 años y de 30.500 euros después de los 70 años. entre otros criterios en la elección de la forma del PIR para optimizar la transmisión de su patrimonio.
Descubra nuestra guía completa que compara el seguro de vida y el PIR.
Delitos y exacciones específicas en función de la edad de muerte
Comprender las deducciones y exacciones específicas relacionadas con la edad de muerte es crucial para perfeccionar su estrategia fiscal en torno al PIR:
- Antes de los 70 años : Matanza de 152.500 euros por beneficiario. Más allá, uno Tasa específica del 20 % se aplica hasta 700.000 euros y luego el 31,25 % más allá.
- Después de 70 años : Abasto global de 30.500 euros Las cantidades que superen esta base están sujetas a los derechos de sucesión convencionales.
Estas deducciones y exacciones favorecen una transmisión meditada del patrimonio y fomentan el ahorro para la jubilación. Estos parámetros deben conocerse en el marco de una reflexión patrimonial.
Opciones de salida y fiscalidad asociada
Posibilidades de salida de capital, renta o combinación de ambas
El PIR se distingue por su flexibilidad al salir. A la edad legal de jubilación, puede recuperar su ahorro en forma de capital, renta de viaje, o una combinación de ambas. Esta diversidad de opciones le permite adaptar su estrategia de retirada según sus necesidades financieras.
Salida de capital
La salida de capital puede hacerse de una sola vez o de forma dividida. Esto ofrece una gran flexibilidad para sus proyectos o necesidades puntuales. Sin embargo, esta opción implica una imposición específica del capital retirado.
Si ha deducido los pagos en el momento del ahorro, el capital retirado se gravará con el impuesto sobre la renta sin una reducción del 10 %. Las ganancias resultantes de estos pagos también se ven sujetas a una tasa social del 18,6 % desde el 1 de enero de 2026.
Salida en renta
Elija una salida en renta vitalicia tiene por objeto ofrecer una renta regular (con sujeción a la solvencia del asegurador) En el momento de la jubilación, según el origen de los pagos, la renta se impone bien al régimen progresivo del impuesto sobre la renta con una reducción del 10 % (pagos deducidos), bien según la fracción imponible vinculada a la edad del titular al primer pago de la renta (pagos no deducidos, véase supra).
También es importante señalar que si muere antes de que se paguen todos los ahorros, los fondos restantes se devuelven al asegurador, salvo que se haya suscrito una opción de reversión o anualidad garantizada.
Combinación de ambos
Si dudas entre capital o renta, puedes elegir una combinación de ambos. De esta forma, puedes recuperar parte de tu ahorro en forma de capital para proyectos inmediatos y convertir el resto en renta vitalicia para garantizar tus ingresos futuros.
Casos de desbloqueo anticipado y fiscalidad asociada
Algunas situaciones permiten una Desbloqueo anticipado de su ahorro PER, como la compra de su residencia principal u otras circunstancias excepcionales (invalidez, fallecimiento del cónyuge, cese de actividad por cuenta propia).
Fiscalidad del desbloqueo anticipado
Para la compra de una residencia principal, las cantidades desbloqueadas están sujetas a la misma fiscalidad que una retirada de capital de jubilación. La parte correspondiente a los pagos se impone al impuesto sobre la renta, mientras que la valoración está sujeta a la deducción Forfaitaire Unique (PFU) de 31,4 % Desde el 1 de enero de 2026 (12,8 % de impuesto sobre la renta y 18,6 % de impuestos sociales), esta configuración permite aprovechar el ahorro acumulado para una inversión importante según las normas fiscales aplicables a la liberación anticipada.
Comprender la fiscalidad del PER es esencial para optimizar su ahorro de pensiones. La elección correcta de las opciones y la conciencia de las implicaciones fiscales puede contribuir a la preparación de su jubilación. Ajuste constantemente su estrategia según su situación y la evolución fiscal. Para elegir el contrato más adecuado para su perfil, consulte nuestro comparación de los mejores PIR.

Preguntas frecuentes
¿Podemos deducir todos sus pagos de un PER?
No, la deducción se limita al 10 % de los ingresos profesionales del año anterior, hasta un límite de 37.680 euros para un asalariado en 2026 o hasta 88.911 euros para un trabajador por cuenta propia. Desde 2026, los pagos efectuados después de 70 años no son deducibles.
¿Qué ocurre en el caso de que se desbloquee el PIR con carácter fiscal?
Para la compra de la residencia principal, la fiscalidad es idéntica a una salida de capital clásica (el impuesto sobre la renta y el 18,6 por ciento de exacciones sociales). En los cinco casos de accidente de vida (invalidez, fallecimiento del cónyuge, desempleo, sobreendeudamiento, liquidación judicial), la exención es total.
¿Cómo se impone la salida en renta de un PER?
Depende del origen de los pagos: la parte resultante de los pagos deducidos se impone como una pensión , con una reducción del 10 % , mientras que la parte resultante de los pagos no deducidos sigue el régimen de rentas de viajes a título oneroso , con una fracción imponible que depende de la edad .
¿Está sujeto el PIR al impuesto sobre la fortuna inmobiliaria (IFI)?
Hasta que el PIR no sea comprable, los activos inmobiliarios que contiene (por ejemplo, participaciones de SCPI) se escapan a la IFI. Esta exención cesa en cuanto el ahorro se pone a disposición, se jubila o se libera por anticipado: el valor inmobiliario vuelve a integrar el patrimonio imponible.
¿Cuál es la fiscalidad del PIR en caso de fallecimiento del titular?
Si la muerte se produce antes de los 70 años del titular, cada beneficiario se beneficia de una reducción de 152.500 euros, seguida de una deducción del 20 % hasta 700.000 euros y del 31,25 % más allá. Después de 70 años, la reducción global cae a 30.500 euros para el conjunto de los beneficiarios.
¿Qué diferencia entre el límite máximo de deducción de un empleado y el de un empleado independiente?
Un trabajador puede deducir un 10 % de sus ingresos profesionales, entre un mínimo de 4 710 euros y un límite máximo de 37 680 euros en 2026. Un trabajador por cuenta propia tiene un límite máximo superior, que puede alcanzar 88 911 euros gracias a un aumento del 15 % en una parte de su beneficio imponible.
Fuentes
Servicio público, Plan de ahorro individual de pensiones: nuevas normas fiscales en 2026
Servicio público, Plan de ahorro de pensiones (PER): límites de deducción
Servicio público, Impuesto sobre la renta, declarar las rentas de viageria
Servicio público, PER individual, caso de desbloqueo anticipado
Impots.gouv.fr, Dispensa de la exacción global no liberatoria
Impots.gouv.fr, Fiscalidad del seguro de vida y del PIR en caso de fallecimiento del beneficiario
Legifranne, Ley No 2026-103 de 19 de febrero de 2026 de finanzas para 2026
Servicio público, límite máximo anual de la Seguridad Social (PASS) 2026
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.