PER: Guía para elegir sus activos en 2026
Actualizado el 7 de agosto de 2026
Un PER permite invertir mucho más allá del fondo en euros por defecto: EFT, unidades de cuenta, SCPI, OPCI y private equity son accesibles, pero una gran mayoría de los ahorradores se atiene al soporte seguro, limitando el potencial de sus ahorros de jubilación. La buena selección de activos, según el horizonte y el perfil de riesgo, marca la diferencia en varias décadas.

- El PIR se divide en tres versiones individuales (PERIN), colectivas (PERCOL) y obligatorias (PERO), todas transferibles a otro establecimiento en cualquier momento.
- El fondo en euros tenía un rendimiento medio de alrededor del 2,6 % en 2025, con un capital protegido por el asegurador según las condiciones del contrato.
- Las SCPI y OPCI concedieron un porcentaje medio de distribución del 4,91 % en 2025, pero su capital no está garantizado.
- El Private Equity accesible en PIR (FCPR, FCPSI) tiene un alto rendimiento, a precios de un riesgo importante de pérdida de capital.
- Cuanto más lejos esté el plazo de jubilación, más se podrá aumentar la parte de activos dinámicos (ETF, unidades de cuenta) sin poner en peligro el ahorro acumulado.
| Activo | Riesgo principal | Rendimiento potencial | Efectivo |
|---|---|---|---|
| Fondos euros | Fallo del asegurador | Bajo a medio | Alta |
| ETF | Volatilidad de los mercados | Mediano a alta | Alta |
| SCPI/OPCI | Mercado inmobiliario | Media | Baja |
| Private equity | Fallo de las empresas | Alto | Muy débil |
¿Qué activos se pueden poseer en un PER?
Un PER puede acoger fondos en euros, unidades de cuenta, ETF, SCPI y OPCI inmobiliarios, así como el private equity (FCPR, FCI), según las opciones propuestas por el contrato suscrito.
Los tres tipos de PIR y sus características específicas
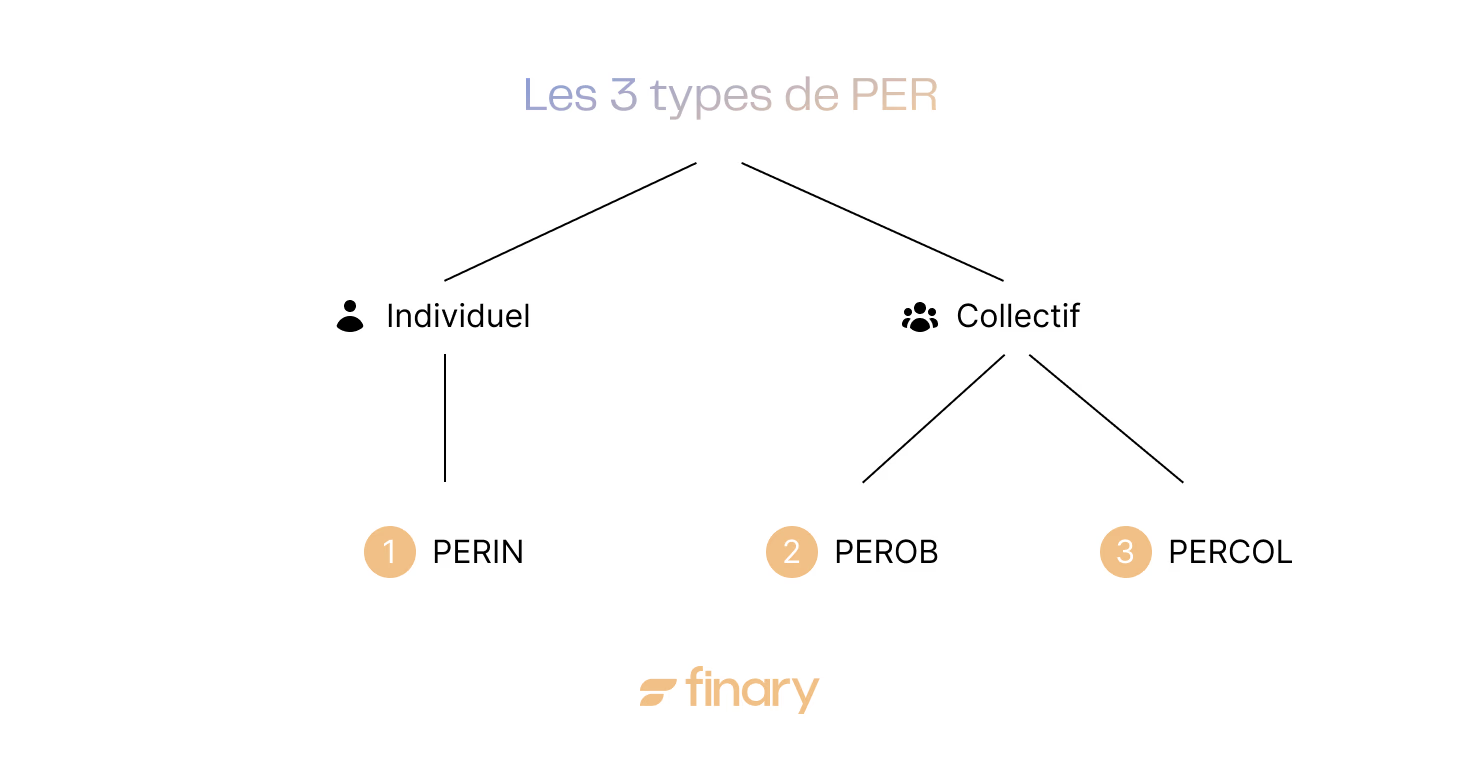
El Plan de Ahorro Retirado (PER) se encuentra en tres versiones , cada una con sus propias normas: el PER individual (PERIN), el PER colectivo (PERCOL) y el PER obligatorio (PERO).
El PERIN se dirige a todos y funciona como una cuenta personal dedicada a la jubilación. El PERCOL se integra en el marco profesional, a menudo alimentado por la participación o la participación. El PERO se refiere a determinadas categorías de asalariados con pagos obligatorios.
Estos tres PER ofrecen activos similares, pero difieren por la forma de acceder a ellos, la flexibilidad de los pagos y la portabilidadLa posibilidad de transferir su PER de una institución a otra evita quedar bloqueado en una oferta congelada. mejores medios de inversión Con el tiempo.
Fondos euros: seguridad y capital protegido
El Fondos del euro El plan de pensiones de la Unión Europea ofrece una base segura para el PIR, garantizando que cada euro pagado estará disponible en régimen de jubilación, independientemente de las fluctuaciones de los mercados, y que el capital seguirá estando protegido, salvo en caso de quiebra del asegurador, por un riesgo raro pero que se debe considerar.
Según elACPR, el rendimiento medio de los fondos euros se situó en torno al 2,6 % en 2025, algunos contratos mutualistas superando incluso el 4 %. Este rendimiento moderado privilegia la seguridad.
La composición del fondo del euro evoluciona con el tiempo, y comprende principalmente bonos del Estado, deudas de empresas y, a veces, una parte de bienes raíces o acciones para mejorar el rendimiento. Cuanto más aumente la participación de activos dinámicos , mayor será el rendimiento potencial; la protección del capital por parte del asegurador se aplicará según las condiciones contractuales . En el futuro próximo a la jubilación, el Fondo Europeo de Inversiones protege naturalmente la cartera contra la volatilidad de los mercados.
Unidades de cuenta: diversificación y potencial de rendimiento
Las unidades de cuenta no ofrecen garantías sobre el capital, su valor fluctúa según los mercados, a veces de manera importante, pero este riesgo permite apuntar a un rendimiento más elevado.
Estas unidades agrupan diferentes tipos de fondos:
- acciones,
- obligaciones,
- fondos mixtos,
- fondos temáticos,
- Fondos invertidos en mercados emergentes o sectores específicos.
La diversidad de las unidades de cuenta permite combinar varias zonas geográficas y sectores de actividad. Por ejemplo, se pueden mezclar Fondos europeos, Asia, Tecnología de los Estados Unidos o relacionados con la transición energéticaLos inversores prudentes encuentran una herramienta de diversificación, mientras que los más audaces pueden expresar sus convicciones, pero hay que aceptar la volatilidad, sobre todo en tiempos de crisis.
Las ETF: solución pasiva y bajo coste
Los ETF, o trackers, reproducen fielmente un índice de bolsa (CAC 40, S&P 500, MSCI World...) con gastos muy bajos, a menudo inferiores al 0,3 %. No implican una gestión activa ni una asunción excesiva de riesgos.
Las ETF se distinguen por su transparencia: se conoce en todo momento la composición exacta de la cartera. Ofrecen acceso a mercados enteros, temas específicos (Energía renovable, robótica, salud) o obligaciones internacionales.
Las ETF son una opción de bajo costo para acceder a los mercados, y su reciente integración en los PIR ofrece una nueva flexibilidad para gestionar sus ahorros con precisión.
SCPI y OPCI: exposición a bienes raíces
La propiedad inmobiliaria se integra en el PER a través de SCPI y OPCI, ofreciendo una alternativa a la inversión directa.
- Los SCPI permiten poseer participaciones en un parque inmobiliario (oficinas, comercios, salud) sin administrar a los inquilinos. Los alquileres percibidos se añaden al PIR: el Tasa media de distribución, 4,91 % en 2025, pero el rendimiento global (incluidos los precios de participación) disminuyó a alrededor del 1,46 % debido a la disminución de la valoración en algunos segmentos, pero la liquidez es limitada y el riesgo depende del mercado inmobiliario.
- Los OPCI combinan bienes raíces y activos financieros, y aportan una diversificación adicional gracias a una parte de acciones o bonos, lo que reduce el rendimiento.
¿Estás dudando entre los dos sobres? Compare primero el PER y seguro de vida, a continuación, averigüe cómo integrar a los SCPI en un seguro de vida para maximizar su estrategia de ahorro inmobiliario.
El equipo privado: para los inversores informados
El private equity es una opción más compleja y arriesgada en el PIR. FCPR y SABII, que invierten en empresas no cotizadas, a menudo en fase de crecimiento o de innovación.
Me tipo de inversión puede tener un rendimiento potencialmente elevado, pero conlleva un riesgo importante de pérdida de capital. Se requiere una visión a largo plazo y tolerancia a la ilicitud, ya que los fondos permanecen bloqueados varios años sin posibilidad de retirada anticipada.
¿Cómo elegir los activos adecuados para su PER?
La elección de los activos buenos depende ante todo del horizonte de jubilación, de la tolerancia al riesgo y de los objetivos patrimoniales del ahorro.
Definir su perfil de inversor y sus objetivos
El punto de partida es su situación financiera, sus ambiciones y sus prioridades. Algunos consideran el PER como una caja fuerte, otros como una palanca para realizar proyectos. La cuestión esencial no es sólo ¿qué rendimiento? ¿Pero por qué invertir?
Prepare su retiro según sus proyectos: viajar, transmitir un patrimonio, emprender o simplemente garantizar su tranquilidad.
Su tolerancia al riesgo evoluciona con la edad, las experiencias y los acontecimientos vividos. Un inversor de 30 años que acaba de pasar por su primera crisis de mercado no tiene el mismo enfoque del riesgo que un cuadrigenario que ya ha experimentado varios kracs.
Pregunte regularmente sobre su perfil.
Las herramientas de Finary permiten visualizar el impacto de sus opciones en su patrimonio global. Esto facilita el ajuste de su estrategia sin perderse en los detalles técnicos.
Objetivos

Comprender el par riesgo/rendimiento de los diferentes activos
Conjugar su PE es constituir un equipo en el que cada activo desempeñe un papel preciso con sus fortalezas y debilidades.
- Los fondos de euros son de defensa: sólidos pero de baja eficiencia.
- Las unidades de cuenta están expuestas a los mercados , ya que su valor fluctúa tanto al alza como a la baja .
El riesgo no debe asustarte, pero debes controlarlo. Por ejemplo, las ETF mundiales ofrecen una diversificación inmediata, lo que limita el riesgo de una empresa o sector. Las SCPI exponen a la propiedad inmobiliaria mientras que mutualizan los riesgos de alquiler.
A continuación se resumen las características principales de los activos:
| Activo | Riesgo principal | Rendimiento potencial | Efectivo |
|---|---|---|---|
| Fondos euros | Fallo del asegurador | Bajo a medio | Alta |
| ETF | Volatilidad de los mercados | Mediano a alta | Alta |
| SCPI/OPCI | Mercado inmobiliario | Media | Baja |
| Private equity | Fallo de las empresas | Alto | Muy débil |
| Acciones activas | Riesgo de empresa | Alto | Alta |
No es la volatilidad lo que debe preocuparle, sino la falta de una estrategia clara.
La importancia de los costes y su impacto en el rendimiento
Los gastos reducen sus ganancias cada año. Un porcentaje que parece bajo puede, en 20 años, disminuir considerablemente su capital.
- Los fondos de euros presentan gastos de gestión entre 0,6 y 1 %.
- Las unidades de cuenta pueden alcanzar el 2 % o más dependiendo del soporte.
- Las ETF se distinguen por unos gastos bajos, generalmente entre el 0,1 y el 0,4 %.
Una diferencia de costes, aunque sea mínima, puede representar miles de euros menos de jubilación. Por ejemplo, reducir los costes puede, con rendimiento equivalente, mejorar significativamente el capital final (hipótesis teórica a título ilustrativo).
También tenga cuidado con los gastos ocultos: arbitraje, pago, salida. Lea cuidadosamente las condiciones, compare las ofertas y negocie si es posible. Los contratos modernos, a menudo 100 % en línea, ofrecen más transparencia.

Estrategias de asignación según la edad y el horizonte de la colocación
La asignación de activos consiste en equilibrar los riesgos y los rendimientos según su edad y su horizonte.
- A los 30 años, puedes soportar las fluctuaciones del mercado, favorecer el crecimiento y dejar que los intereses compuestos actúen.
- A los 55 años, es necesario asegurar el capital acumulado, manteniendo al mismo tiempo cierto potencial de rendimiento.
La gestión de horizontes, propuesta por la mayoría de los PER, ajusta automáticamente la distribución. Cuanto más se acerca la jubilación, más activos seguros aumenta.
Sin embargo, puedes elegir mantener una parte dinámica hasta la liquidación para disfrutar de un posible rebote. Otros prefieren estabilidad, incluso a un precio de menor rendimiento.
Ejemplos de distribución de activos para diferentes perfiles
A continuación se presentan tres ejemplos ilustrativos (no personalizados, no como un asesoramiento en materia de inversión):
- El cuidado (30 años, aversión al riesgo)): 70 % fondos euros, 20 % ETS bonos, 10 % SCPI.
- El equilibrio (40 años, horizonte 20 años)): 40 % fondos euros, 40 % EFT acciones mundiales, 10 % SCPI, 10 % private equity.
- La dinámica (35 años, apetito por el crecimiento)): 20 % fondos euros, 60 % EFT acciones, 10 % SCPI, 10 % acciones vivas.
El PE no es un producto que se olvide, sino una herramienta que debe ser manejada con atención y adaptabilidad. Los mejores inversores se adaptan continuamente a la evolución.
Optimizar y gestionar su PER en el tiempo
Cuándo y cómo reequilibrar su cartera
El ahorro de pensiones no se crea de una vez por todas. Un PE evoluciona con su vida y las fluctuaciones de los mercados. Dejar que su asignación de activos se desvíe es navegar sin brújula, lo que complica el logro de sus objetivos.
El equilibrio consiste en volver a la distribución objetivo. Por ejemplo, si usted tiene 60 % de acciones y 40 % de fondos euros, un año de fuerte aumento puede hacer aumentar la parte de las acciones en 75 %. Esto aumenta el riesgo sin que usted lo desee. Reequilibrio significa vender parte de las acciones sobrevaloradas para reforzar los activos subestimados.
La frecuencia del ajuste varía según los inversores, algunos lo hacen una vez al año, otros tan pronto como se produce una diferencia del 5 al 10 %. Lo esencial es evitar que las emociones influyan en sus decisiones. Algunos PER ofrecen un ajuste automático, una herramienta útil para limitar la volatilidad.
Estudio de caso: simulación de rendimiento de 20 años
Simulación hipotética a título puramente ilustrativo (los rendimientos utilizados son hipótesis teóricas no garantizadas):
- Alice, de 35 años, invierte 5.000 € al año en su PER, distribuidos en 70 % en EFT actions mondial, 20 % en fondos euros, 10 % en SCPI.
- Bruno, de 35 años, prefiere la seguridad con 80 % fondos euros y 20 % SCPI.
Suponiendo un rendimiento anual medio del 6 % para las ETF, 2,6 % para los fondos de euros, 4,5 % para las SCPI, y un ajuste anual, los resultados son los siguientes:
| Perfil | Capital final bruto | Ganancia en relación con la aportación total | Volatilidad anual estimada |
|---|---|---|---|
| Alice | 168 000 € | +68 000 € | 10 % |
| Bruno | 134 000 € | +34 000 € | 3 % |
En esta simulación hipotética, el perfil de Alice presenta un capital final superior, a un precio de volatilidad mayor. El rendimiento pasado no prejuzga el rendimiento futuro. Bruno, por su parte, favorece la estabilidad y la tranquilidad de espíritu, incluso en tiempos de volatilidad.
Esta simulación no refleja los peligros de la vida: despido, proyecto inmobiliario, cambio fiscal... razones para revisar su estrategia regularmente.
En resumen, gestionar su PER parece pilotar un avión: hay que vigilar los instrumentos, corregir la trayectoria y afrontar las turbulencias. Con el método correcto y las herramientas adecuadas, se recomienda un seguimiento regular de su PIR.
Construir su PER: una estrategia de patrimonio a largo plazo
La elección de los activos PER determina el éxito de su estrategia de ahorro de pensiones durante varias décadas.
Entre fondos de euros seguros, unidades de cuenta diversificadas y soportes inmobiliarios, cada clase de activos desempeña un papel específico en la optimización del par rendimiento-riesgo.
El acompañamiento de un consejero patrimonial y un seguimiento regular de su asignación le permitirán ajustar su estrategia a lo largo de los años. Impuestos sobre el PIR para seguir la evolución de su capital de pensiones.

Preguntas frecuentes
¿Qué activos se pueden alojar en un PER?
Un PIR acoge fondos en euros (capital protegido por el asegurador según las condiciones del contrato), unidades de cuenta, ETF, SCPI y OPCI inmobiliarios, así como el private equity (FCPR, FCIPI). La gama depende del contrato: los PER 100 % en línea ofrecen generalmente la opción más amplia.
¿Qué diferencia hay entre los fondos en euros y las unidades de cuenta?
El fondo en euros protege el capital con un rendimiento moderado (aproximadamente 2,6 % en 2025) y las unidades de cuenta no ofrecen ninguna garantía: su valor fluctúa con los mercados a cambio de un mayor potencial de rendimiento a largo plazo.
¿Podemos invertir en ETF en un PER?
Sí, cada vez más PER dan acceso a ETF. Estos trackers replican un índice (CAC 40, S&P 500, MSCI World) con gastos a menudo inferiores al 0,3 %, lo que lo convierte en una opción eficaz para diversificar a bajo costo.
¿Permite el PIR invertir en bienes raíces?
Sí, a través de SCPI y OPCI. Las SCPI dan acceso a un parque inmobiliario (oficinas, comercios, salud) sin gestión de alquileres. Su tasa de distribución media se situó en 4,91 % en 2025, pero su rendimiento global sigue dependiendo de las variaciones de precio de la parte. A cambio, la liquidez es inferior a la de los demás soportes.
¿Cómo se divide su activo según su edad?
Cuanto más lejos esté la jubilación, más alto es la proporción de activos dinámicos (ETF, acciones) que se puede alcanzar. A medida que se acerca el vencimiento, se asegura progresivamente hacia los fondos en euros. La gestión dirigida por horizonte, propuesta por la mayoría de los PER, automatiza este ajuste.
¿Qué gastos hay que vigilar en un PER?
Los costes de gestión (entre el 0.6% y el 1.2% en los fondos de euros, hasta el 2.2% en algunas unidades de cuenta) y los gastos ocultos: pago, arbitraje, salida. En 20 años, una diferencia mínima puede representar miles de euros. Los contratos en línea son generalmente los más transparentes. En caso de necesidad antes de la jubilación, algunos gastos de salida dependen también del motivo de la Desbloqueo anticipado del PIR.
Fuentes
ACPR, Publicaciones y estadísticas n°179, El seguro de vida en 2025
ASIMP/IEIIF, Recaudación y rendimiento de los fondos inmobiliarios de gran público en 2025
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.