¿Qué es el equipo privado? Guía completa para principiantes
Actualizado el 22 de julio de 2026
El capital riesgo privado, o capital riesgo, designa la inversión en empresas no cotizadas en bolsa, con un acompañamiento activo de su desarrollo durante varios años, que explica su funcionamiento, sus diferentes formas, sus beneficios, sus riesgos y los medios de acceso a ellos como particular en Francia.

- El capital riesgo financia empresas no cotizadas en bolsa durante 5 a 10 años, con un acompañamiento activo de los equipos de gestión, a diferencia de una inversión en bolsa pasiva.
- Conviven cuatro estrategias principales: capital riesgo, capital de desarrollo, LBO (capital de transmisión) y capital de retorno, según la madurez de la empresa objetivo.
- Los particulares acceden a ellos a través de fondos regulados (FCPR, FCPI, FIP) o plataformas y clubes de venta, con entradas de entrada desde 1.000 a 10.000 €.
- El capital permanece fijo varios años y expone a un riesgo de pérdida parcial o total, a cambio de un potencial de rendimiento y de una demarcación de los mercados cotizados.
- Desde el 21 de febrero de 2026, la ventaja fiscal IR-PYME ya no se aplica a las FCPI y FIP la FIP la la la la la , sólo el FCPI-JEI, el FIP Córcega y el FIP de ultramar siguen siendo elegibles, en un 30 %.
¿Qué es el private equity?
Definición de "privado equity": ¿de qué se habla exactamente?
El capital privado consiste en invertir directamente en el capital de empresas no cotizadas en bolsa, a cambio de un acompañamiento activo de su desarrollo a lo largo de varios años.
Cuando Blackstone Compró Hilton Hotels por 26 mil millones de dólares en 2007, y luego lo vendió once años después con un beneficio de 14 mil millones, pocas personas se dieron cuenta de que acababan de ver uno de los mayores éxitos del private equity de la historia. Esta industria que brasa miles de miles de millones sigue siendo ampliamente ignorada por el público en general.
El mercado privado se refiere a la inversión en empresas no cotizadas en bolsa, que a menudo son prometedoras o están en fase de transformación y que se encuentran al margen de las empresas que no cotizan en bolsa. contratación pública.
El inversor no sólo aporta fondos, sino que participa activamente, asesora y participa en el desarrollo de la empresa, que combina capital, experiencia y visión a largo plazo.
En el informe se incluyen fondos especializados, empresarios experimentados, familias que desean transmitir sus conocimientos especializados y personas que buscan diversificar su patrimonio.
El private equity se caracteriza por una relación directa y personalizada entre inversores y empresas.
A diferencia de los mercados de valores, no hay cotizaciones en tiempo real ni volatilidad de la actualidad. La inversión se inscribe a largo plazo, con el objetivo de transformar, acompañar y revelar el valor oculto.
¿Por qué también se llama capital riesgo el private equity?
El término la inversión capital la inversión la forma de una filosofía de compromiso, no sólo de invertir dinero, sino también de apoyar el desarrollo humano, industrial y tecnológico de una empresa. A diferencia del accionista de valores, el inversor en capital privado se convierte en un socio estratégico.
En Francia, este término evoca un fuerte vínculo con las PYME familiares, las empresas innovadoras y las empresas regionales en crecimiento, que se basan en conceptos clave como la transmisión, el crecimiento, la recuperación y la innovación.
Muchos éxitos empresariales franceses, en la tecnología o en la industria, han contado con el apoyo de los fondos de capital riesgo, lo que ha permitido a miles de empresas transformarse, abrirse a la internacional y superar crisis. Actúa como una palanca discreta pero poderosa, con un impacto concreto en el empleo, la innovación y la competitividad.
¿Quieres explorar otra faceta del capital de inversión? Descubra en detalle cómo invertir en las empresas de nueva creación.
¿Cómo funciona el private equity? El ciclo de inversión explicado
El private equity funciona en cuatro etapas: la recaudación de fondos de inversores, la selección rigurosa de empresas no cotizadas, una gestión activa durante varios años y la salida que materializa el rendimiento.
Los 4 pasos clave: recaudación de fondos, selección, gestión y salida
El proceso comienza en una sala de reuniones confidencial, lejos de los mercados financieros, y los inversores institucionales, las oficinas familiares y, a veces, los particulares informados se comprometen a proporcionar capital a un fondo. Esta etapa, llamada recaudación de fondos, representa un compromiso a largo plazo, a menudo diez años o más, en el que la confianza prima sobre la liquidez inmediata.
No se debe confundir: la recaudación de fondos de un fondo de capital privado (realizar entre inversores que alimenten el fondo) es diferente de la recaudación de fondos de una empresa de nueva creación, donde una empresa en busca de crecimiento solicita directamente capital de inversores, estamos hablando de la etapa previa en la que el fondo reúne recursos, que se desplegarán en varias empresas no cotizadas.
Una vez que se reúnen los capitales, el fondo busca a las empresas no cotizadas. La selección es rigurosa. Cada expediente es objeto de un análisis profundo, teniendo en cuenta el crecimiento, la rentabilidad, la solidez de la gestión y el potencial de innovación. Los equipos de inversión se reúnen con los directivos, examinan las cuentas y estudian el mercado. La intuición completa este análisis, ya que una mala decisión puede comprometer el rendimiento del fondo.
La gestión es una fase a menudo subestimada pero esencial, y no se limita a observar: se desempeña en el consejo de administración, cuestiona la estrategia y moviliza su red.
Por último, la salida cierra el ciclo. Después de varios años, el fondo organiza la reventa de su participación, mediante introducción en bolsa, cesión a un industrial u otro fondo. Este momento determina el rendimiento, a través de la diferencia entre el precio de compra y el precio de venta. Los inversores recuperan entonces su capital, aumentado o no ¡n
Zoom en la curva J: entender la creación de valor
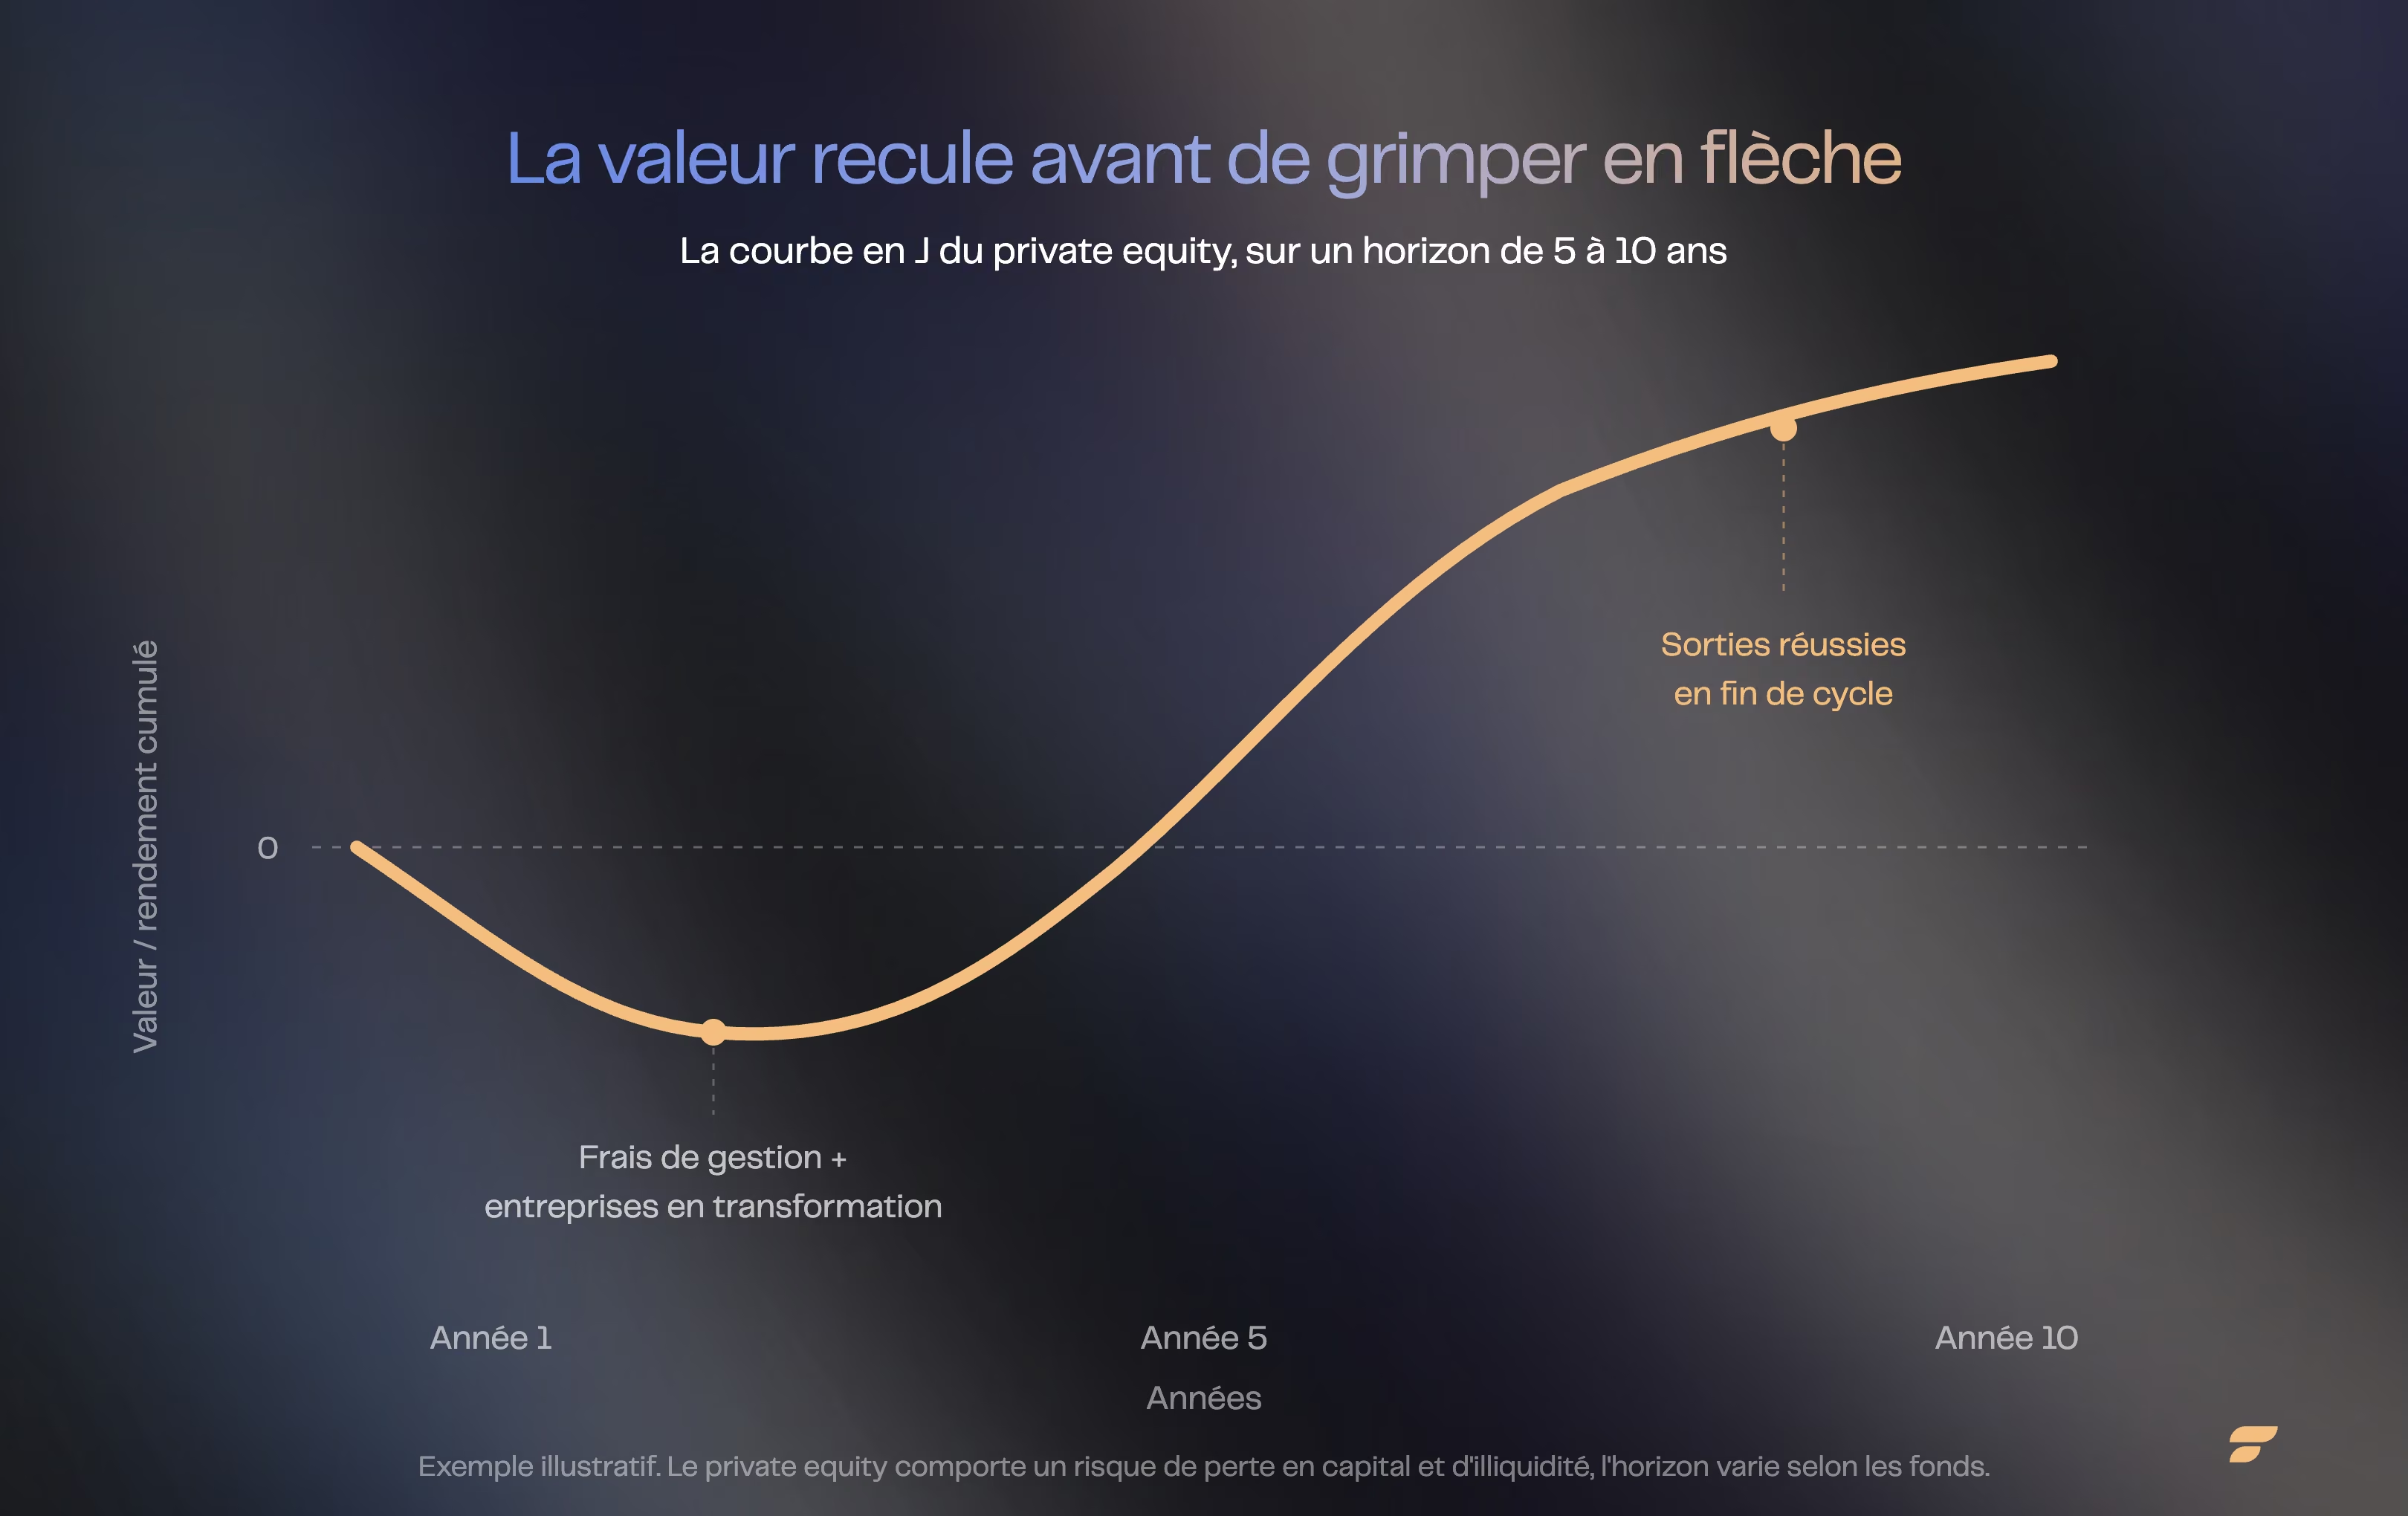
El private equity es como un maratón, y los primeros años de rendimiento son a menudo bajos. llamada curva en J, se explica por los costes de gestión y las inversiones en empresas en transformación, que pesan sobre el rendimiento, y el capital parece disminuir.
Con el tiempo, la situación está mejorando. A medida que las empresas de la cartera ganan en valor, la curva se invierte. Las salidas exitosas, generalmente al final del ciclo, hacen despegar el rendimiento. Esta dinámica subraya la importancia de un horizonte de inversión largo: partir demasiado pronto expone a perder el ascenso de la curva.
Ejemplo concreto de una inversión en capital privado
Ejemplo ilustrativo (fictivo): un fondo identifica una PYME industrial familiar, rentable pero poco dinámico. Especializada en componentes de aviación, la empresa nunca ha intentado exportar. El fondo entra al capital, aporta fondos propios y anima a la dirección a contratar a un director de exportación. Financia la modernización de la herramienta de producción y negocia asociaciones internacionales.
Tres años después, el volumen de negocios se duplicó y las PYME se contrataron con un gran agente del sector, y el fondo revendía su participación en un industrial alemán, seducido por el crecimiento y la nueva dinámica. Los inversores obtienen una mejora significativa, fruto de un acompañamiento estratégico y de una toma de riesgos controlada.
Este escenario, común, ilustra la lógica del private equity: detectar el potencial, invertir tiempo y experiencia y luego orquestar una salida en el momento oportuno. Cada etapa es crucial y la creación de valor se basa en un enfoque estructurado y comprometido.

Las diferentes formas de propiedad privada: un panorama completo
Capital riesgo: inversión en empresas de nueva creación
El capital riesgo combina audacia y paciencia, un inversor apuesta por una idea que aún está surgiendo, que un equipo lleva sin volumen de negocios, y el riesgo es elevado, pero el potencial de crecimiento es igualmente elevado.

Los fondos de capital riesgo invierten en empresas de nueva creación que apenas salen de la incubadora, a cambio de participaciones importantes, no sólo aportan fondos: ofrecen acompañamiento, orientación y acceso a una red. Los inversores se convierten en verdaderos socios, motores de la evolución de la empresa.
El capital riesgo se distingue por su horizonte temporal largo. Los resultados se miden a lo largo de varios años. Los fracasos son frecuentes, pero un solo éxito puede compensar muchos reveses. Esta lógica del "home run" a veces transforma el conjunto de la cartera. Los inversores experimentados saben que la innovación requiere tiempo, un acompañamiento adecuado y una protección específica.
Capital-desarrollo: acompañar el crecimiento de las PYME
El capital-desarrollo acelera el crecimiento y mantiene el control. Las empresas afectadas ya han validado su modelo: realizan un volumen de negocios, a veces beneficios, y quieren pasar a la etapa superior.
El inversor actúa como copiloto, dispuesto a financiar una nueva fábrica, una expansión internacional o el lanzamiento de una nueva gama. A diferencia del capital de riesgo, el capital de desarrollo se dirige a empresas ya viables.
Los fondos aportan recursos financieros, pero también conocimientos técnicos operacionales, en particular para:
- estructurar la gobernanza,
- optimizar los procesos,
- Reclutar talentos clave.
Esta asociación combina ambición y rigor para sostener un crecimiento rápido.
Capital de transmisión y LBO: optimizar las empresas maduras
El capital de transmisión, a menudo ilustrado por el LBO (Leveraged Buy-Out), es una operación precisa. El objetivo es reanudar una empresa madura y rentable utilizando un efecto de palanca financiera.
Los inversores compran la empresa, a veces con el equipo directivo, financiando una parte de la deuda, lo que optimiza el rendimiento de los fondos propios.
El LBO no se limita a una operación financiera, sino que se trata también de una transmisión: un fundador cede su lugar, un nuevo equipo toma el relevo y la empresa se reinventa.
Los fondos de capital de transmisión crean valor mediante la reestructuración, modernización o internacionalización de la empresa. El tiempo juega un papel clave: la salida se planifica desde la entrada, con objetivos precisos.
Otras estrategias como el capital-retorno
El equipo privado también incluye otros tipos de fondos y estrategias El capital-retorno se dirige a las empresas en crisis. El inversor actúa como un redentor: aporta fondos y conocimientos para reestructurar, renegociar la deuda o renovar la gestión.
El objetivo es volver a poner a la empresa en el camino del crecimiento.
Otros enfoques emergentes, como:
- la deuda privada, en la que el inversor presta directamente,
- estrategias híbridas que combinan capital y deuda.
Estas soluciones ofrecen flexibilidad y adaptación según las necesidades específicas. El private equity se ajusta a la diversidad de las empresas y a sus ciclos de vida.
¿Por qué invertir en el equipo privado? Ventajas y riesgos
Invertir en equipo privado puede ofrecer un potencial de rendimiento superior a los mercados de valores y una diversificación del patrimonio, a cambio de una elevada ilicitud y un riesgo de pérdida de capital.
Ventajas: alto rendimiento y diversificación del patrimonio
El equipo privado puede ofrecer un potencial de rendimiento, a cambio de un alto riesgo de pérdida de capital y de una elevada liquidez, permite invertir directamente en la economía real, donde las empresas se desarrollan fuera de los mercados de valores.
Al apoyar la transformación, la innovación, la transmisión de empresas familiares o la reactivación de PYME regionales, este tipo de inversión favorece el crecimiento sostenible.
Según el estudio de rendimiento neto 2024 de France Invest (31a edición, julio de 2025), el capital de inversión francés muestra un TRI neto del 12,4 % anual a lo largo de diez años, frente al 8,9 % para el CAC 40 y 8,3 % para el CAC All Tradable durante el mismo período. El rendimiento pasado no prejuzga el rendimiento futuro y el riesgo de pérdida de capital es real.
La diversificación Los ciclos del private equity evolucionan independientemente de los de los mercados de mercado. Cuando la volatilidad afecta al mercado de mercado, el mercado de mercado de mercado de mercado es un mercado de mercado de mercado. CAC 40 o el Nasdaq, las valoraciones de las empresas no cotizadas siguen su propio ritmo, a veces en contracorriente.
Para el inversor, esto ayuda a mitigar las fluctuaciones de la cartera y a añadir una dimensión de resiliencia. Esta decoración con respecto a la beca protege el patrimonio de las turbulencias de mercado.
Por último, el private equity ofrece una participación activa en la creación de valor. Los fondos no se limitan a comprar y vender. Acompañan, reestructuran, asesoran y aportan su experiencia a las empresas. El inversor se convierte así en un agente indirecto del crecimiento, lo que diferencia esta inversión de una simple gestión pasiva.
Riesgos: liquidez y horizonte de inversión largo
La ilquididez es la principal limitación del private equity. Invertir en este sector significa inmovilizar su capital durante 5, 7, incluso 10 años. Es imposible revender sus acciones en cualquier momento.
Esta limitación, que a menudo se considera un freno, corresponde al precio que debe pagarse para acceder a oportunidades reservadas a los inversores pacientes, y fomenta una visión a largo plazo, alejada de las fluctuaciones diarias de los mercados.
El riesgo de pérdida de capital sigue siendo real, no todas las empresas no cotizadas tienen éxito, algunas se estancan, otras desaparecen, de diez inversiones, una o dos veces generan la mayoría de las ganancias, mientras que otras fracasan.
Esta asimetría, denominada "power law," impone una diversificación rigurosa y una selección cuidadosa de fondos o proyectos. La prudencia y el rigor en la elección de las inversiones son indispensables.
Focus sur la fiscalité en France: IR-Pymes et autres bénéfices
La fiscalidad del capital privado en Francia ofrece ventajas a menudo desconocidas, pero ha evolucionado mucho recientemente. El Estado fomenta la inversión directa en las PYMES no cotizadas mediante la reducción del impuesto sobre la renta (IR-PYME, llamada Ley Madelin) : 18 % del importe invertido, hasta un límite de 50.000 € (persona sola) o 100.000 € (pareja) al año.
Desde el 21 de febrero de 2026, las FCPI y FIP lances clásicas la lanchas ya no se benefician de esta ventaja: sólo el FCPI invertido en Jóvenes Empresas Innovadoras (JEI), el FIP Córcega y el FIP Outre-mer conservan una reducción del 30 %, hasta un límite de 75.000 € (persona sola) o 150.000 € (pareja) para el FCPI-JEI, y de 10.000 € para las FIP geográficas. Este apoyo fiscal, que ahora se centra más en el sector, puede mejorar el rendimiento neto y compensar parcialmente la ilicitud de los vehículos que todavía pueden optar a la ayuda.
Otra ventaja es la exención del impuesto sobre las ganancias, en condiciones de tenencia y reinversión. Algunos vehículos pueden, bajo condiciones estrictas de elegibilidad, conceder una exención parcial o total de IFI. La situación fiscal depende del perfil de cada uno; se recomienda un asesoramiento fiscal personalizado.
Finary One es la oferta de gestión privada de Finary, reservada a los inversores con al menos 1 000 000 € de activos inversibles. Invertir implica riesgos de pérdida de capital, parcial o total. Finary SAS
¿Cómo acceder al private equity como particular en Francia?
Un particular puede acceder al private equity a través de fondos regulados (FCPR, FCPI, FIP, ELTIF), plataformas en línea, clubs deals, o un acompañamiento dedicado como Finary One a partir de € 1.000.000 de activos inversibles.
Vehículos de inversión: FCPR, FCPI y ELIF
El private equity ya no está reservado a un círculo restringido. Los particulares pueden ahora invertir en equipo privado a través de vehículos específicos como el FCPR, el FCPI o el ELIF. Estas estructuras abren el acceso a un mercado durante mucho tiempo reservado a los profesionales.
El FCPR (Fondo Común de Inversiones en Riesgos) permite invertir en empresas no cotizadas, con una parte importante de la cartera dedicada a este segmento. El FCPI (Fondo Común de Inversiones en Innovación) se dirige a las empresas innovadoras, invirtiendo mayoritariamente en PYME no cotizadas e innovadoras. El FIP (Fondo de Inversión en la Cercanía) favorece a las PYME regionales, para aquellos que desean dar una dimensión local a sus ahorros.
El ELIF (European Long-Term Investment Fund) es un fondo europeo diseñado para armonizar el acceso al mercado privado a escala continental. Ofrece liquidez ligeramente mejorada y una regulación pensada para proteger a los inversores no profesionales. Sin embargo, el tiempo de bloqueo sigue siendo largo, a menudo entre 8 y 10 años.
| Vehículo | Objetivo principal | Entrada típica | Duración del bloqueo | Ventaja clave |
|---|---|---|---|---|
| FCPR | PYME no cotizadas | 5 000 – 10 000 € | 6 a 10 años | Diversificación, fiscalidad |
| FCPI | PYME innovadoras | 5 000 – 10 000 € | 6 a 10 años | Ventaja fiscal innovación |
| FIP | PYME regionales | 5 000 – 10 000 € | 6 a 10 años | Anclaje local, fiscalidad |
| ELTIF | PYME europeas, infraestructura | 10 000 € y + | 8 a 10 años | Marco europeo, liquidez |
El tiempo de compromiso es un factor clave. Invertir en private equity significa inmovilizar su capital varios añosEsta inversión no es adecuada para aquellos que buscan liquidez inmediata o una gestión activa cotidiana.
Plataformas y clubes de negocios: mayor accesibilidad
El digital ha transformado el acceso al mercado privado de equipos. Las plataformas de inversión en línea y los clubes de negocios han abierto este mercado a una nueva generación de inversores.
Hoy en día, las plataformas especializadas ofrecen accesos mutuos a fondos o operaciones directas. El ticket de entrada varía a menudo entre 1 000 € y 10.000 €, según la estructura. Los clubes deals reúnen a un pequeño grupo de inversores en torno a una operación precisa. Ofrecen un acompañamiento personalizado y una mayor transparencia en la selección de los expedientes.
Este modelo seduce por la posibilidad de elegir sus inversiones y de construir una asignación a medida, lo que permite acceder a oportunidades que antes se reservaban a los grandes inversores.
Sin embargo, requiere una mayor vigilancia:
- Selección rigurosa de los expedientes
- Entendimiento de los riesgos
- Análisis a fondo de la documentación jurídica
Un aspecto a menudo descuidado es la dimensión humana. Los mejores clubes de negocios se basan en redes de expertos, empresarios e inversores experimentados. El acceso a este capital social y a un "deal flow" de calidad suele ser la diferencia entre una inversión exitosa y una aventura arriesgada.
El Private Equity y Finary One
Finary One ofrece un acompañamiento por un gestor privado dedicado a los patrimonios a partir de 1.000.000 € de activos inversibles. Asignación 5 a 15 % del patrimonio, dispersión fuerte entre fondos top y último cuartil según los datos históricos disponibles: la selección de los gestores es un reto importante. Los resultados pasados no prejuzgan el rendimiento futuro.
- Selección de los fondos de primera calidad (LBO, capital-desarrollo, secundarios, evergreen) con análisis personalizados de los gastos y el track record.
- Administrador privado dedicado que dimensiona su asignación privada equity en coherencia con su patrimonio global, su fiscalidad y su horizonte.
- Vista 360° que integra sus posiciones no cotizadas en su asignación global, mide el rendimiento neto consolidado y anticipa los capitales calls.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
El capital privado, un instrumento de inversión que debe dominarse
El capital privado transforma el ahorro en un motor de crecimiento económico, que puede ofrecer a los inversores informados perspectivas de rendimiento, a cambio de un riesgo de pérdida de capital y de una fuerte liquidez.
A pesar de sus limitaciones de liquidez y de su horizonte a largo plazo, esta clase de activos merece su lugar en una estrategia patrimonial diversificada, siempre que comprenda bien sus mecanismos y adapte su asignación a sus objetivos financieros.
Preguntas frecuentes
¿Cuál es el ticket mínimo para invertir en el equity private?
Las plataformas en línea y club deals ofrecen entradas desde 1000 a 10.000 € según las estructuras. Los FCPR, FCPI y FIP de gran audiencia son generalmente accesibles a partir de 5.000 €, mientras que un acompañamiento dedicado como Finary One se dirige a los patrimonios a partir de 1.000.000 € de activos inversibles.
¿Cuánto tiempo se debe inmovilizar su capital en el capital privado?
El horizonte de inversión suele extenderse de 5 a 10 años, a veces más para los FCPR y los FILPE. Esta duración corresponde al tiempo necesario para transformar una empresa no cotizada y organizar su reventa en buenas condiciones.
¿Es accesible el equipo privado a los no profesionales?
Sí, a través de vehículos regulados como FCPR, FCPI, FIP o ELIF, así como plataformas en línea y clubes de negocios, estas estructuras han democratizado el acceso a una clase de activos durante mucho tiempo reservada a los inversores institucionales y a las oficinas familiares.
¿Cuál es la diferencia entre capital riesgo y LBO?
El capital de riesgo financia empresas de nueva creación sin un volumen de negocios significativo, con un alto riesgo de fracaso compensado por un fuerte potencial de crecimiento. El LBO (Leveraged Buy-Out) compra empresas maduras y rentables utilizando un efecto de palanca financiera, para optimizar el rendimiento de los fondos propios.
¿Cuáles son los principales riesgos del equipo private?
La ilquididez es el riesgo principal: el capital permanece bloqueado varios años sin posibilidad de reventa inmediata, además de un riesgo de pérdida de capital, parcial o total, ya que algunas empresas no cotizadas pueden estancarse o desaparecer a pesar del acompañamiento del fondo.
¿El private equity todavía goza de una ventaja fiscal en 2026?
Parcialmente. Desde el 21 de febrero de 2026, sólo el FCPI invertido en Jóvenes Empresas Innovadoras (JEI), el FIP Córcega y el FIP ultramar todavía tienen derecho a una reducción de impuestos del 30 %. Los FCPI y FIP lances clásicos la la la , ya no se benefician de esta ventaja.
Fuentes
Servicio público.fr, reducción del impuesto IR-PYME para suscripción al capital de una sociedad
AFG (Asociación Francesa de Gestión), guía práctica ELTIF 2.0
Wealth Club, Estudio de caso Blackstone / Hilton Hotels
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. No se garantizan los ingresos y las valoraciones. Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance, registrado en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA), autorizado por el AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.