Escáner de comisiones: deja de pagar comisiones innecesarias
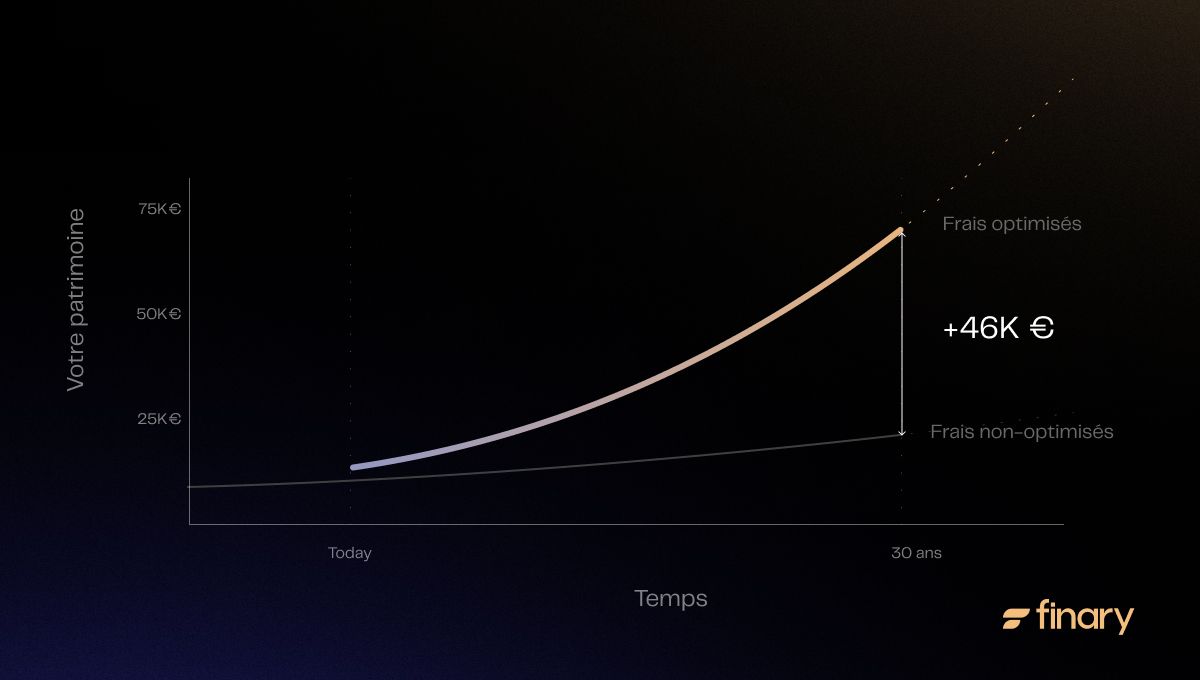
Las comisiones son el enemigo de tu patrimonio. Gracias a Finary, puedes analizar automáticamente tus comisiones y optimizarlas.
La rentabilidad va y viene, pero las comisiones siempre están ahí. Así presenta el legendario inversor Warren Buffett este tema poco conocido. Y con razón: las comisiones permiten a bancos y asesores ganar una fortuna a tu costa. ¡Con el Fee Scanner de Finary, te damos el poder de ganar cientos de miles de euros!
Si no conoces el tema, te puedo garantizar que te vas a llevar una buena sorpresa al ver tus comisiones. Reducir estas comisiones aumentará automáticamente tu rentabilidad y será una de las mejores decisiones financieras de tu vida.
Ya he hecho un vídeo sobre el tema. Este artículo es el complemento ideal para cubrir todos los aspectos y optimizar tus comisiones.
Toda inversión conlleva comisiones. Estas comisiones remuneran a las empresas que intervienen en la operación. Tanto si compras acciones en tu PEA, un ETF a través de tu seguro de vida o un fondo a través de tu Plan Épargne Retraite, pagas comisiones. Se esconden en todos los niveles y bajo distintos nombres: comisiones, spreads, gastos de tramitación. El sector financiero sabe ser creativo cuando se trata de inventar conceptos opacos. Digámoslo claramente: las comisiones son un milhojas indigesto.
A menudo expresadas en porcentaje, estas comisiones pueden parecer bajas o insignificantes. Al fin y al cabo, ¿qué más da pagar un 2% al año por un fondo que tengo en mi PEA, o un 0,6% por la gestión delegada de mi seguro de vida?
Sin embargo, su impacto es enorme y devastador por 3 razones:
- Las distintas capas del milhojas hacen que tus comisiones se acumulen
- La rentabilidad que dejas de obtener por las comisiones aumenta cada vez más deprisa con los años. Es el mismo fenómeno que el interés compuesto, pero en tu contra.
- Por último, estas comisiones suelen ser injustificadas y fácilmente evitables (¡gracias a Finary!)
El milhojas de las comisiones
Es importante entender bien las distintas capas de nuestro milhojas de comisiones para darse cuenta del impacto devastador que puede tener en nuestros ahorros. Estos son los distintos niveles:
1. Vehículo de inversión (PEA, seguro de vida, PER, cuenta de valores): es el recipiente en el que vas a alojar tus productos de inversión. Tiene comisiones fijas y variables.
Todavía no tenemos en cuenta las comisiones del vehículo de inversión ni las de gestión delegada que las aseguradoras o los gestores pueden cobrar adicionalmente. Los seguros de vida siempre tienen comisiones propias del vehículo, por lo que su nivel de comisiones es superior al que mostramos.
2. Producto de inversión (acciones, fondos de inversión, ETF, SCPI, etc.): las comisiones anuales se expresan mediante el TER (o Total Expense Ratio). Se descuentan directamente del valor de tus participaciones, por lo que son poco visibles.
La importancia del vehículo de inversión
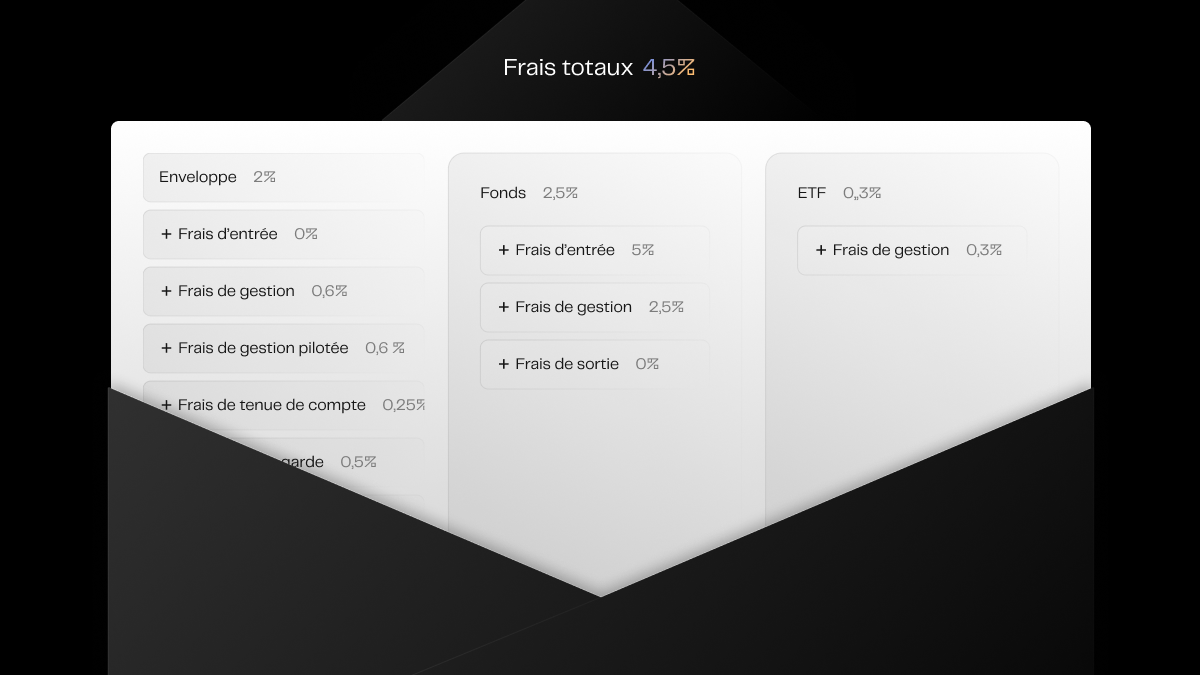
El seguro de vida es el producto de inversión preferido de los franceses. Permite quedar exento de impuestos sobre las plusvalías y beneficiarse de un régimen favorable al transmitir el patrimonio. Estas ventajas suelen salir caras por la multitud de comisiones que conllevan. Aquí tienes una selección:
- Comisiones de entrada
- Comisiones de gestión
- Comisiones de gestión delegada
- Comisiones de mantenimiento de cuenta/custodia
- Comisiones por aportación
- Comisiones de salida
Estas comisiones remuneran a la aseguradora y al intermediario que te ha vendido el vehículo de inversión. Porque sí, la mayoría de los intermediarios cobran retrocesiones. Es decir, reciben una parte de las comisiones anuales que pagas durante toda la vida de tu inversión. Por tanto, tienen un incentivo para vender un producto cargado de comisiones. Esto hace que tus intereses y los de tu asesor no estén alineados.
Ahora que eres consciente de las comisiones, seguramente te estarás preguntando cómo calcular las de tu seguro de vida. Entender las comisiones de un seguro de vida puede convertirse rápidamente en un quebradero de cabeza: cada aseguradora utiliza una terminología y unos métodos de cálculo distintos.
En Finary hemos decidido aportar claridad creando la primera base de datos de código abierto sobre las comisiones de los seguros de vida. Gracias a ella, analizamos los seguros de vida de nuestros usuarios y calculamos sus comisiones.
Este análisis automático te permitirá saber de inmediato si debes transferir tu seguro de vida. Si tienes una gestión delegada, podrás reducir fácilmente tus comisiones pasando a la gestión por tu cuenta. Un poco más abajo verás que esto probablemente te permitirá superar a los profesionales.
Como la legislación sigue siendo poco favorable para los inversores, solo es posible hacer una transferencia dentro de la misma aseguradora. Eso no te impedirá ahorrar si te pasas a un bróker online
Huye de todos los vehículos de inversión que ofrecen los bancos: están plagados de comisiones. En cambio, la mayoría de los PEA de los bancos online tienen cero comisiones. Lo mismo ocurre con las cuentas de valores. Eliminar las comisiones es un excelente primer paso para mejorar tu rentabilidad.

El fondo o la forma
Los fondos cobran comisiones anuales (también llamadas "Total Expense Ratio") que se descuentan directamente del valor de tus participaciones, por lo que son poco visibles. Veamos un ejemplo sencillo para ilustrar este fenómeno: tienes un seguro de vida con un único fondo de gestión activa, Comgest Monde.
La gestión activa significa que el gestor tiene el mandato de superar al índice de referencia del fondo, o benchmark. Un índice puede ser el CAC 40, el S&P 500 o el MSCI World. Lo que cuenta es la rentabilidad respecto al índice. La rentabilidad absoluta apenas significa nada. Para ello, toma decisiones de gestión comprando y vendiendo activos financieros. Lo contrario de la gestión activa es la gestión pasiva. Inventada por Jack Fouse y popularizada por John Bogle (fundador de Vanguard), este tipo de gestión se limita a replicar sus índices. Los ETF siguen esta filosofía y están teniendo un éxito arrollador. ¡Volveremos a ello!
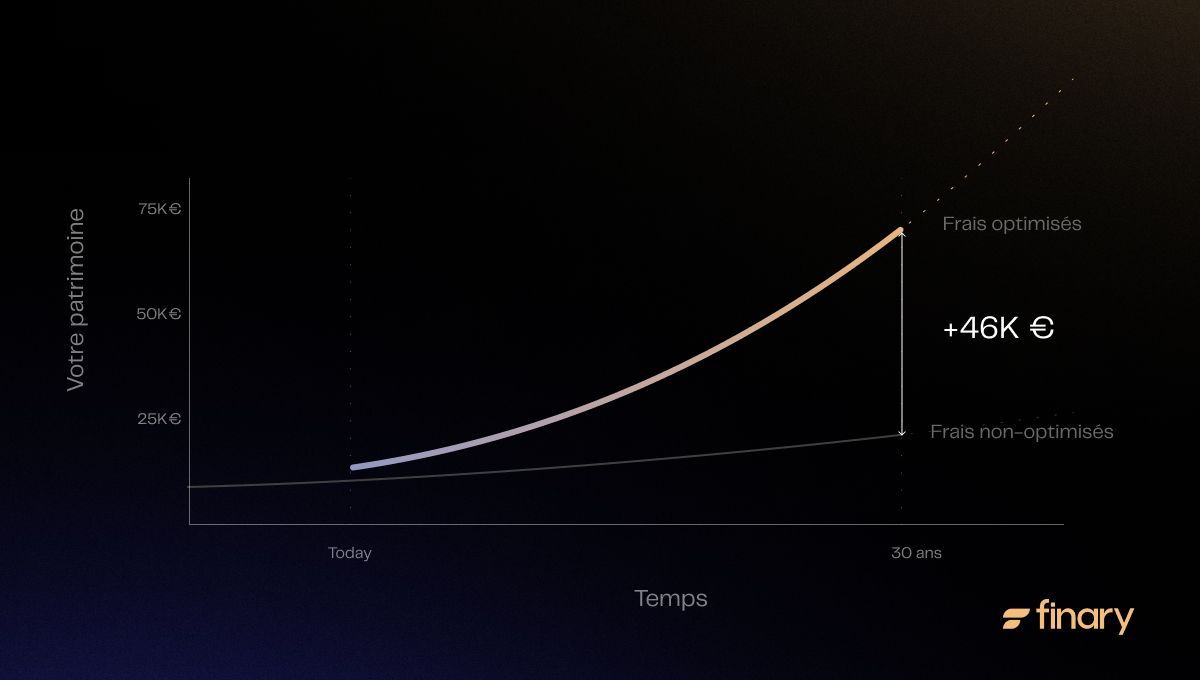
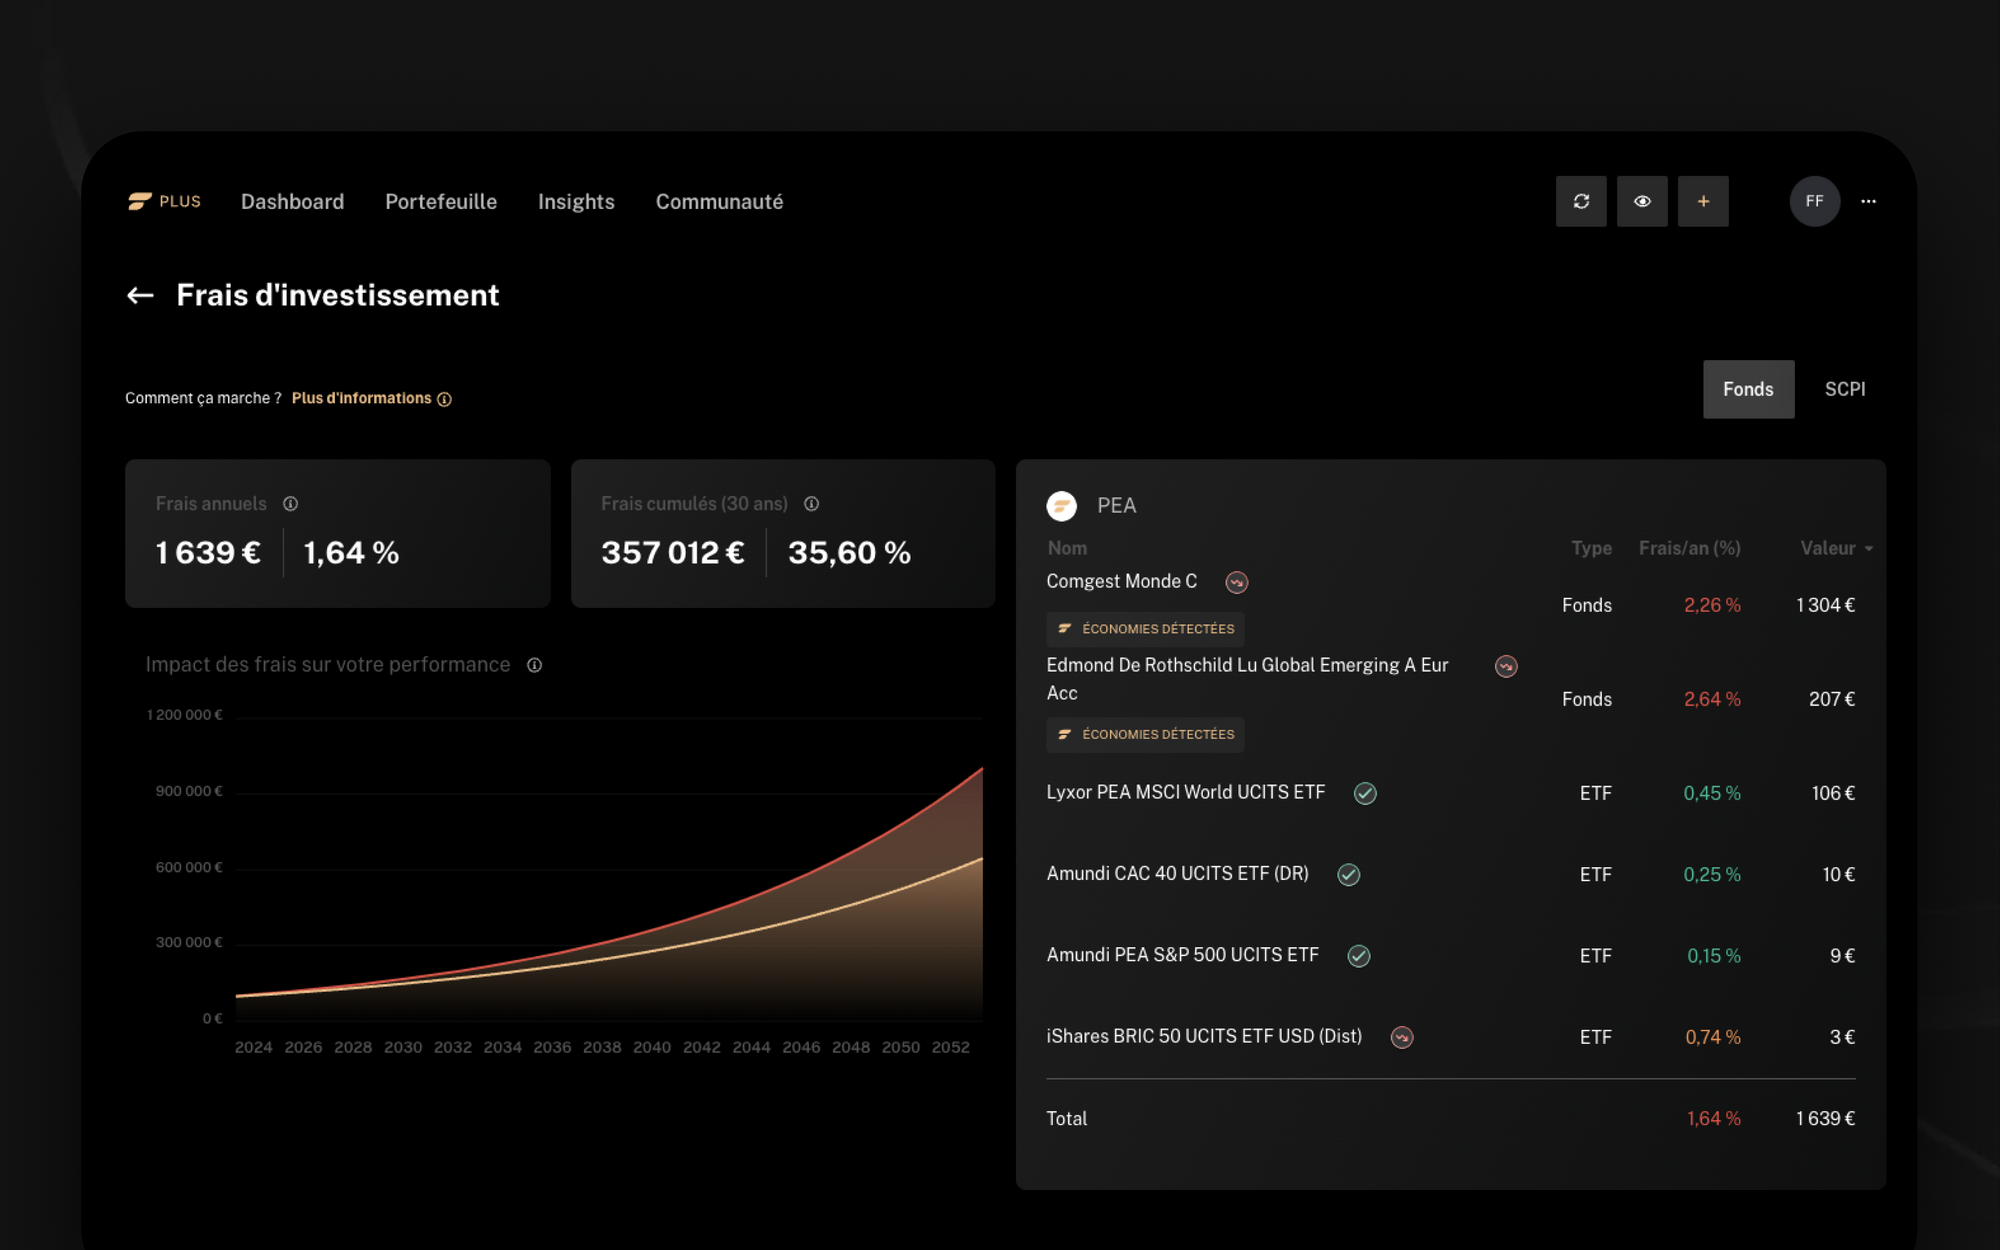
Este fondo tiene unas comisiones anuales del 2,26%/año. No está mal, ¿verdad? Este es el impacto de esas comisiones si tienes 5 participaciones, o 12 500€ al precio actual. Dentro de 30 años, el 48% de tu rentabilidad habrá acabado en los bolsillos de la gestora. ¿Te cuesta creerlo? Aquí tienes el cálculo detallado.
Nuestras hipótesis:
- comisiones anuales: 2,26 %/año
- rentabilidad bruta: 8 %/año → corresponde a la rentabilidad de las acciones a largo plazo
- rentabilidad real: 5,74 %/año
La respuesta que más suelo oír a este argumento es que no hay problema en pagar comisiones a cambio de una buena rentabilidad. Ahí está el problema: la rentabilidad que cuenta es la rentabilidad respecto al índice. ¡Obtener un +7% cuando tu índice obtiene un +9% es rendir por debajo de él! Según el estudio SPIVA, más del 80 % de los gestores activos no superan a sus índices de referencia a largo plazo (más de 5 años). En otras palabras, pagas un 2 % para obtener peores resultados que un ETF que cuesta 10 veces menos. A largo plazo, la rentabilidad de los fondos activos es casi aleatoria.
¿Por qué? ¡Por las comisiones! Cada año, el gestor debe superar a su índice en una cuantía equivalente a su TER (que incluye los sueldos del equipo, las operaciones de compraventa, los spreads, etc.). Con unas comisiones medias superiores al 2 %, un gestor cuyo índice sea el S&P 500 (que obtiene un 9 % al año a largo plazo) debe conseguir una rentabilidad media superior al 11 % al año.
Peor aún, a muy largo plazo (20 años y más), tienes menos de un 1 % de probabilidades de elegir un gestor que supere a su índice. Y todavía peor: hay que tener en cuenta que los fondos que han quebrado o se han fusionado con otros ya no aparecen en el estudio. Estos fondos tenían rentabilidades desastrosas. Su ausencia en el estudio aumenta artificialmente esa probabilidad (que ya es casi nula). Es el sesgo de supervivencia.
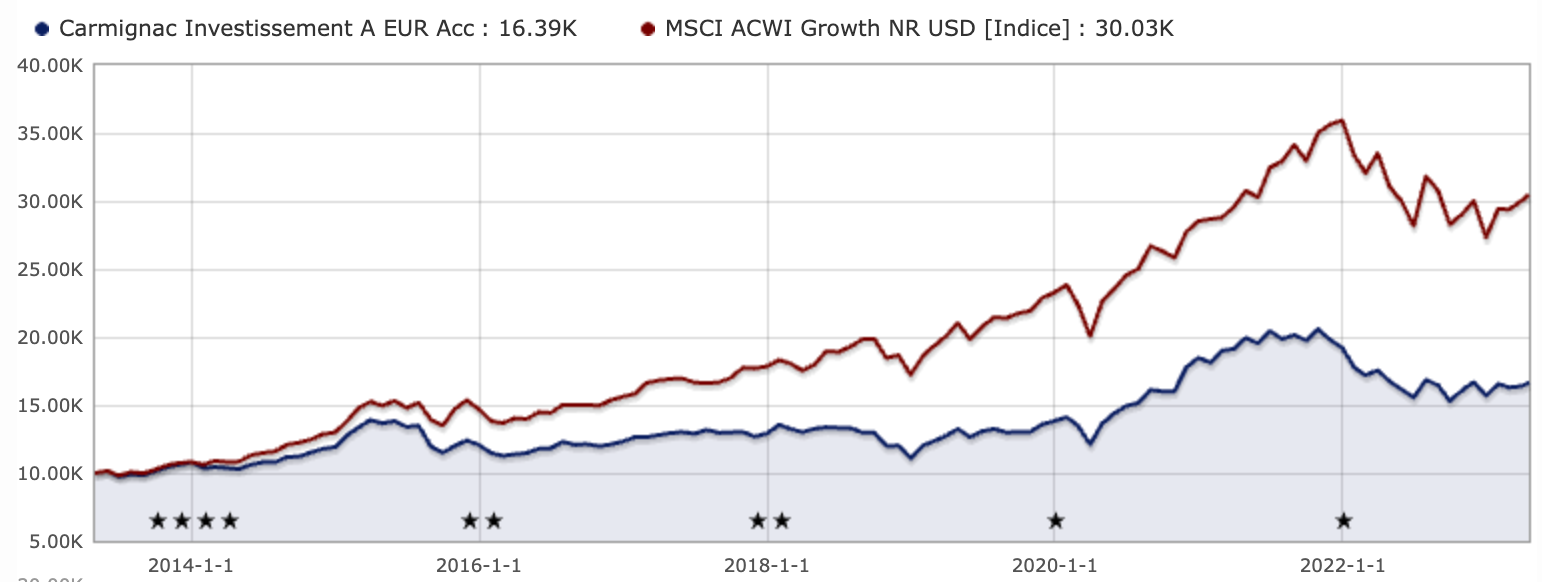
¿Existen excepciones en la gestión activa? ¡Sí! Renaissance Medaillon, que obtiene un 66 % /año desde hace 30 años. Este fondo, accesible únicamente al equipo de Renaissance y a clientes históricos, tiene un TER desorbitado del 5 % en comisiones y unas comisiones de éxito del 36 %.
Es la ley de Dunn.
Las comisiones son uno de los pocos factores que puedes controlar. A diferencia de la rentabilidad, sabes de antemano lo que vas a pagar. Suban o bajen los mercados, las comisiones son dinero perdido.
Por eso, cada vez más inversores optan por los ETF. Incluso el legendario inversor activo Warren Buffett ha declarado que destinaría la mayor parte de su fortuna a ETF baratos. Elegir un fondo en función de sus costes conlleva una probabilidad mucho mayor de obtener la mejor rentabilidad.
En Finary analizamos automáticamente los fondos que tienes en todos tus vehículos de inversión y calculamos el impacto de sus comisiones. Para todos los fondos activos (y, por tanto, caros), te sugerimos hasta 3 ETF que siguen el mismo índice:
- El ETF más popular entre los usuarios de Finary
- El ETF más barato
- El ETF más barato y más popular entre los usuarios de Finary
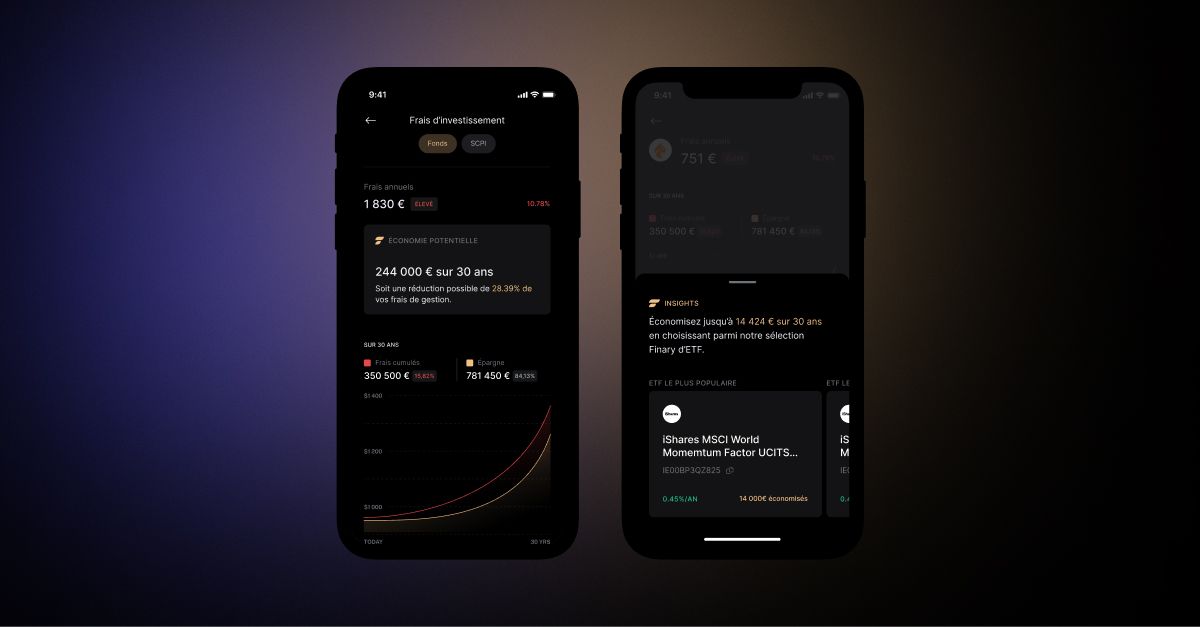
Todos los fondos sugeridos tienen comisiones inferiores al 0,65 %, lo que los hace muy atractivos. Estos criterios 100 % objetivos reflejan nuestro compromiso con la independencia. Finary nunca ha recibido remuneración por hacer estas sugerencias.
Un inversor con unos ahorros de 100K y unas comisiones del 2% ahorrará de media 75 349€ al sustituir sus fondos de inversión por ETF gracias al análisis de Finary. Si quieres simplificar tus productos de inversión, también puedes pasar el 100% a un único ETF MSCI World. Tendrás exposición a las 1600 mayores empresas del mundo con una sola posición y unas comisiones < al 0,4 % al año. Quien puede lo más, puede lo menos.
¿Y las SCPI?
La inversión inmobiliaria a través de participaciones es un producto de inversión muy popular entre los franceses. Permite exponerse fácilmente al sector inmobiliario y cobrar alquileres. Sin embargo, estas SCPI también tienen comisiones importantes. Hay 2 niveles:
- Comisiones de suscripción : Se cobran en el momento de la venta. Explican la diferencia entre el valor de compra y el precio de reembolso de tus participaciones. De media, ascienden al 10 % (!)
- Comisiones de gestión: Se descuentan de los alquileres, por lo que resultan invisibles para los inversores. Los alquileres que cobras son netos de comisiones de gestión.
A diferencia de los mercados de renta variable, la gestión activa sigue teniendo mucho sentido en el sector inmobiliario. Nuestro análisis de comisiones tiene como objetivo principal ayudarte a ser consciente de las comisiones de las SCPI para que tengas toda la información necesaria para tus futuras inversiones.
Lo más importante en una SCPI es la rentabilidad neta de comisiones (o TDVM, que mostramos en Finary). Algunas SCPI están cargadas de comisiones, pero llevan muchos años ofreciendo rentabilidades elevadas.

Conclusión
Las comisiones son el enemigo de tu patrimonio. Gracias a Finary, puedes revisar automáticamente a fondo todos tus vehículos y productos de inversión y librarte de ellas.
Nuestros usuarios han ahorrado cientos de millones de euros gracias a esta potente funcionalidad. ¡Nunca ha sido tan fácil tomar buenas decisiones!