Subsidio patrimonial: ¿en qué invierten las grandes fortunas?
Actualizado el 26 de agosto de 2026.
Se pueden imaginar las grandes fortunas que se invierten casi exclusivamente en el capital privado, en bienes raíces de excepción o en complejos montajes. La realidad es más equilibrada. Los estudios sobre las grandes fortunas muestran que conservan una parte importante de activos líquidos, junto con acciones, bonos, activos inmobiliarios e inversiones alternativas.

- La fila en uno clasificación de fortuna indica una cantidad, no la solidez del patrimonio. Su composición, diversificación, liquidez y organización son más determinantes.
- Las grandes fortunas razonan menos en inversiones aisladas que en arquitectura global, con diferentes bolsas que responden a objetivos de seguridad, ingresos, crecimiento e inversión a largo plazo.
- Cuanto más aumenta el patrimonio, más posible resulta inmovilizar una parte del capital sobre horizontes largos, especialmente en el caso de los países de la Europa central y oriental. private equity, deuda privada, infraestructura o activos reales.
- Los riesgos superan en gran medida la volatilidad financiera: concentración excesiva, falta de liquidez, estructuración inadecuada, presión fiscal o transmisión insuficientemente anticipada pueden tener consecuencias importantes.
- Por consiguiente, la gestión de un gran patrimonio implica articular la asignación financiera, la estructuración jurídica y fiscal, la protección familiar y la transmisión.
Este artículo es una información general y no constituye un asesoramiento en inversión personalizada, fiscal o legal. Los umbrales y descuentos citados son los vigentes en 2026. Invertir implica un riesgo de pérdida de capital; los resultados pasados no prejuzgan el rendimiento futuro.Hemos explicado en otro lugar cómo Invertir en bolsa o elegir entre PEA y seguro de vida Aquí se cambia de escala y de mirada, esto es lo que se aprende de la asignación de las mayores fortunas y lo que no aprende.
¿Cómo se clasifican las grandes fortunas francesas?
Una clasificación de fortuna mide esencialmente el valor neto de un patrimonio en un momento dado. Para los empresarios, este valor suele estar dominado por un solo activo: los títulos de su empresa.
Los umbrales varían según los estudios. Capgemini análisis principalmente de las personas con más de 1 millón de dólares de activos financieros inversibles, mientras que Knight Frank En particular, utiliza un umbral de 30 millones de dólares para identificar las grandes fortunas.
Pero el tamaño no da información sobre la solidez del patrimonio. Dos patrimonios de 20 millones de euros pueden presentar perfiles totalmente diferentes si el primero se basa casi exclusivamente en una empresa familiar y el segundo combina activos financieros líquidos, inmobiliarios, participaciones no cotizadas y patrimonio ya parcialmente transmitido.
La clasificación mide un valor, y la gestión patrimonial se centra más en su composición, liquidez, organización y capacidad para pasar el tiempo y las generaciones.
¿En qué invierten realmente las grandes fortunas?
Las grandes fortunas no necesariamente distribuyen sus activos de acuerdo con una sola tabla. Una manera sencilla de entender su organización es distinguir varias funciones.
- Seguridad y liquidez. Cuentas, inversiones en efectivo o en soporte para financiar necesidades previsibles sin necesidad de vender un activo en el momento equivocado.
- Regresas. Obligaciones, deuda privada o inmobiliaria de rendimiento destinadas, en particular, a producir flujos regulares.
- Crecimiento. Acciones en bolsa y otros activos expuestos al crecimiento económico a largo plazo.
- Inversiones a largo plazo. Private equity, infraestructuras, activos reales u otras inversiones con liquidez menor.
Capgemini calcula la media mundial cada año. A principios de 2026 se distribuye así (World Wealth Report 2026) :
| Clase de activos | Promedio (principios de 2026) |
|---|---|
| Efectivo | 26 % |
| Acciones | 25 % |
| Obligaciones | 20 % |
| Inmobiliaria | ~17 % |
| Alternativos (sin lado) | 12 % |
Esta distribución es una media observada en una población muy amplia, no un objetivo que debe reproducirse, y recuerda sobre todo que incluso las mayores fortunas conservan una parte importante de liquidez, junto con acciones, bonos, activos inmobiliarios e inversiones alternativas.
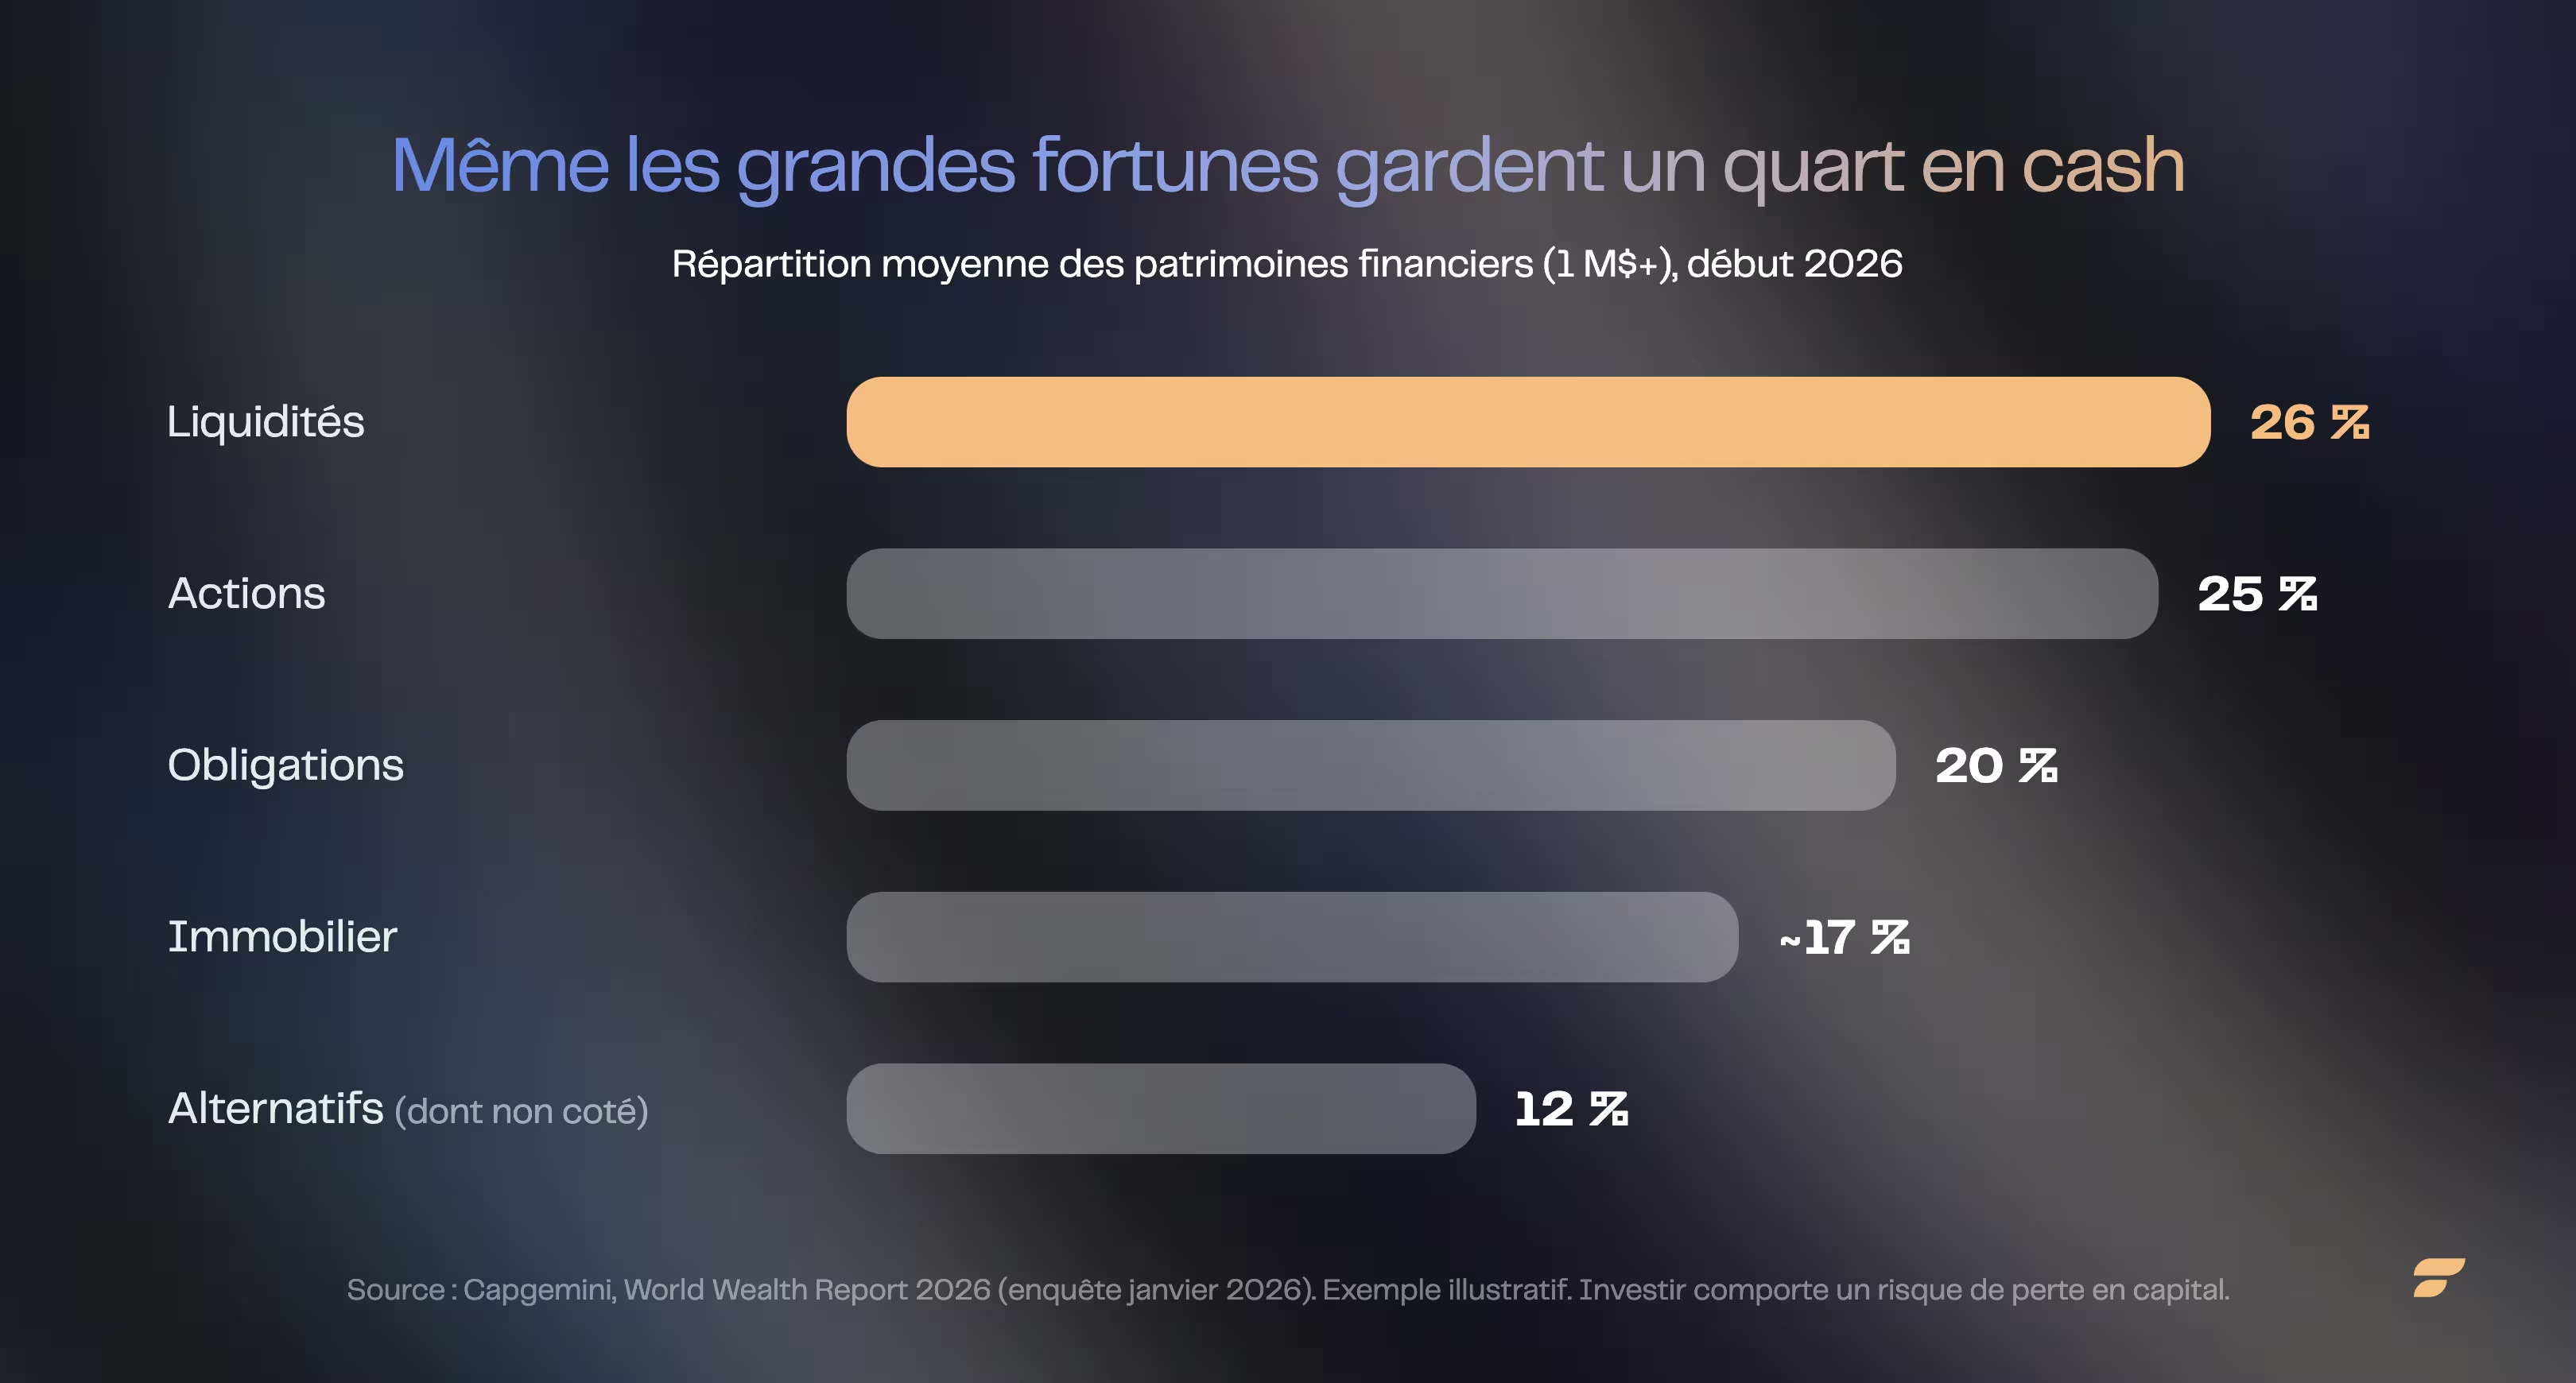
Lo importante no es reproducir este porcentaje preciso. La principal lección es la diversificación de las funciones: mantener suficiente liquidez para no sufrir su calendario, disponer de activos líquidos para ajustar su asignación y reservar las inversiones más ilusorias a los capitales de un horizonte realmente largo.
El gran patrimonio se gestiona de esta manera progresivamente como un sistema en el que cada bolsillo desempeña un papel preciso.
¿Por qué el bolsillo de la taza crece con la fortuna?
El tamaño del patrimonio cambia la capacidad de inmovilizar el capital de forma mecánica.
Con un patrimonio de 1 millón de euros, bloquear varios cientos de miles de euros durante ocho o diez años puede reducir considerablemente el margen de maniobra disponible para un proyecto inmobiliario, un gasto familiar o un cambio profesional.
Con varias decenas de millones de euros, una parte significativa del patrimonio puede, por el contrario, ser inmovilizada sin comprometer el tren de vida o los proyectos a medio plazo, lo que da acceso a más private equity, deuda privada, infraestructura o inversión directa.
Esto no significa que la bolsa de il-Booose deba aumentar automáticamente con el patrimonio. El horizonte de inversión, las necesidades futuras de liquidez, los compromisos ya adquiridos y el nivel de concentración existente siguen siendo determinantes. El tamaño del patrimonio ofrece sobre todo una posibilidad suplementaria: aceptar más ilquididez cuando se paga por una oportunidad de inversión que se considera suficientemente interesante.
El capital privado suele beneficiarse más de ello, pero no es inevitable ni homogéneo. La principal ventaja de un patrimonio elevado es poder soportar largos períodos de inversión y acceder a una oferta más amplia: fondos primarios, fondos secundarios, coinversión o inversión directa. La contrapartida es real: los capitales pueden ser fijos durante varios años, la valoración es menos frecuente que en los mercados de mercado cotizados, y la calidad del gestor desempeña un papel determinante. Detrás de un rendimiento medio se ocultan en general grandes diferencias entre los fondos más eficientes y los menos eficientes; la selección del gerente, la diversificación entre millesimos y el dimensionamiento de la bolsa siguen siendo esenciales. la guía de los soportes Private Equity para la paleta completa de los vehículos.
Por lo tanto, la pregunta pertinente no es sólo ¡¿cuánto invertir en el capital privado? , sino cuánto puede realmente ser fijo, durante cuánto tiempo, y como complemento de qué asignación ya existente.
¿Qué hacer con un patrimonio de unos pocos millones?
La lógica de las grandes fortunas es más fácil de reproducir que sus porcentajes.
El primer paso consiste en determinar qué debe mantenerse disponible. Tren de vida, adquisición inmobiliaria, fiscalidad a pagar, inversiones futuras, gastos familiares y compromisos de capital permiten definir esta bolsa de liquidez.
El saldo puede organizarse en función de varios horizontes, una parte sigue siendo líquida y diversificada en los mercados financieros, otra puede generar ingresos y otra puede ser más detenido cuando el patrimonio y las necesidades del hogar lo permiten.
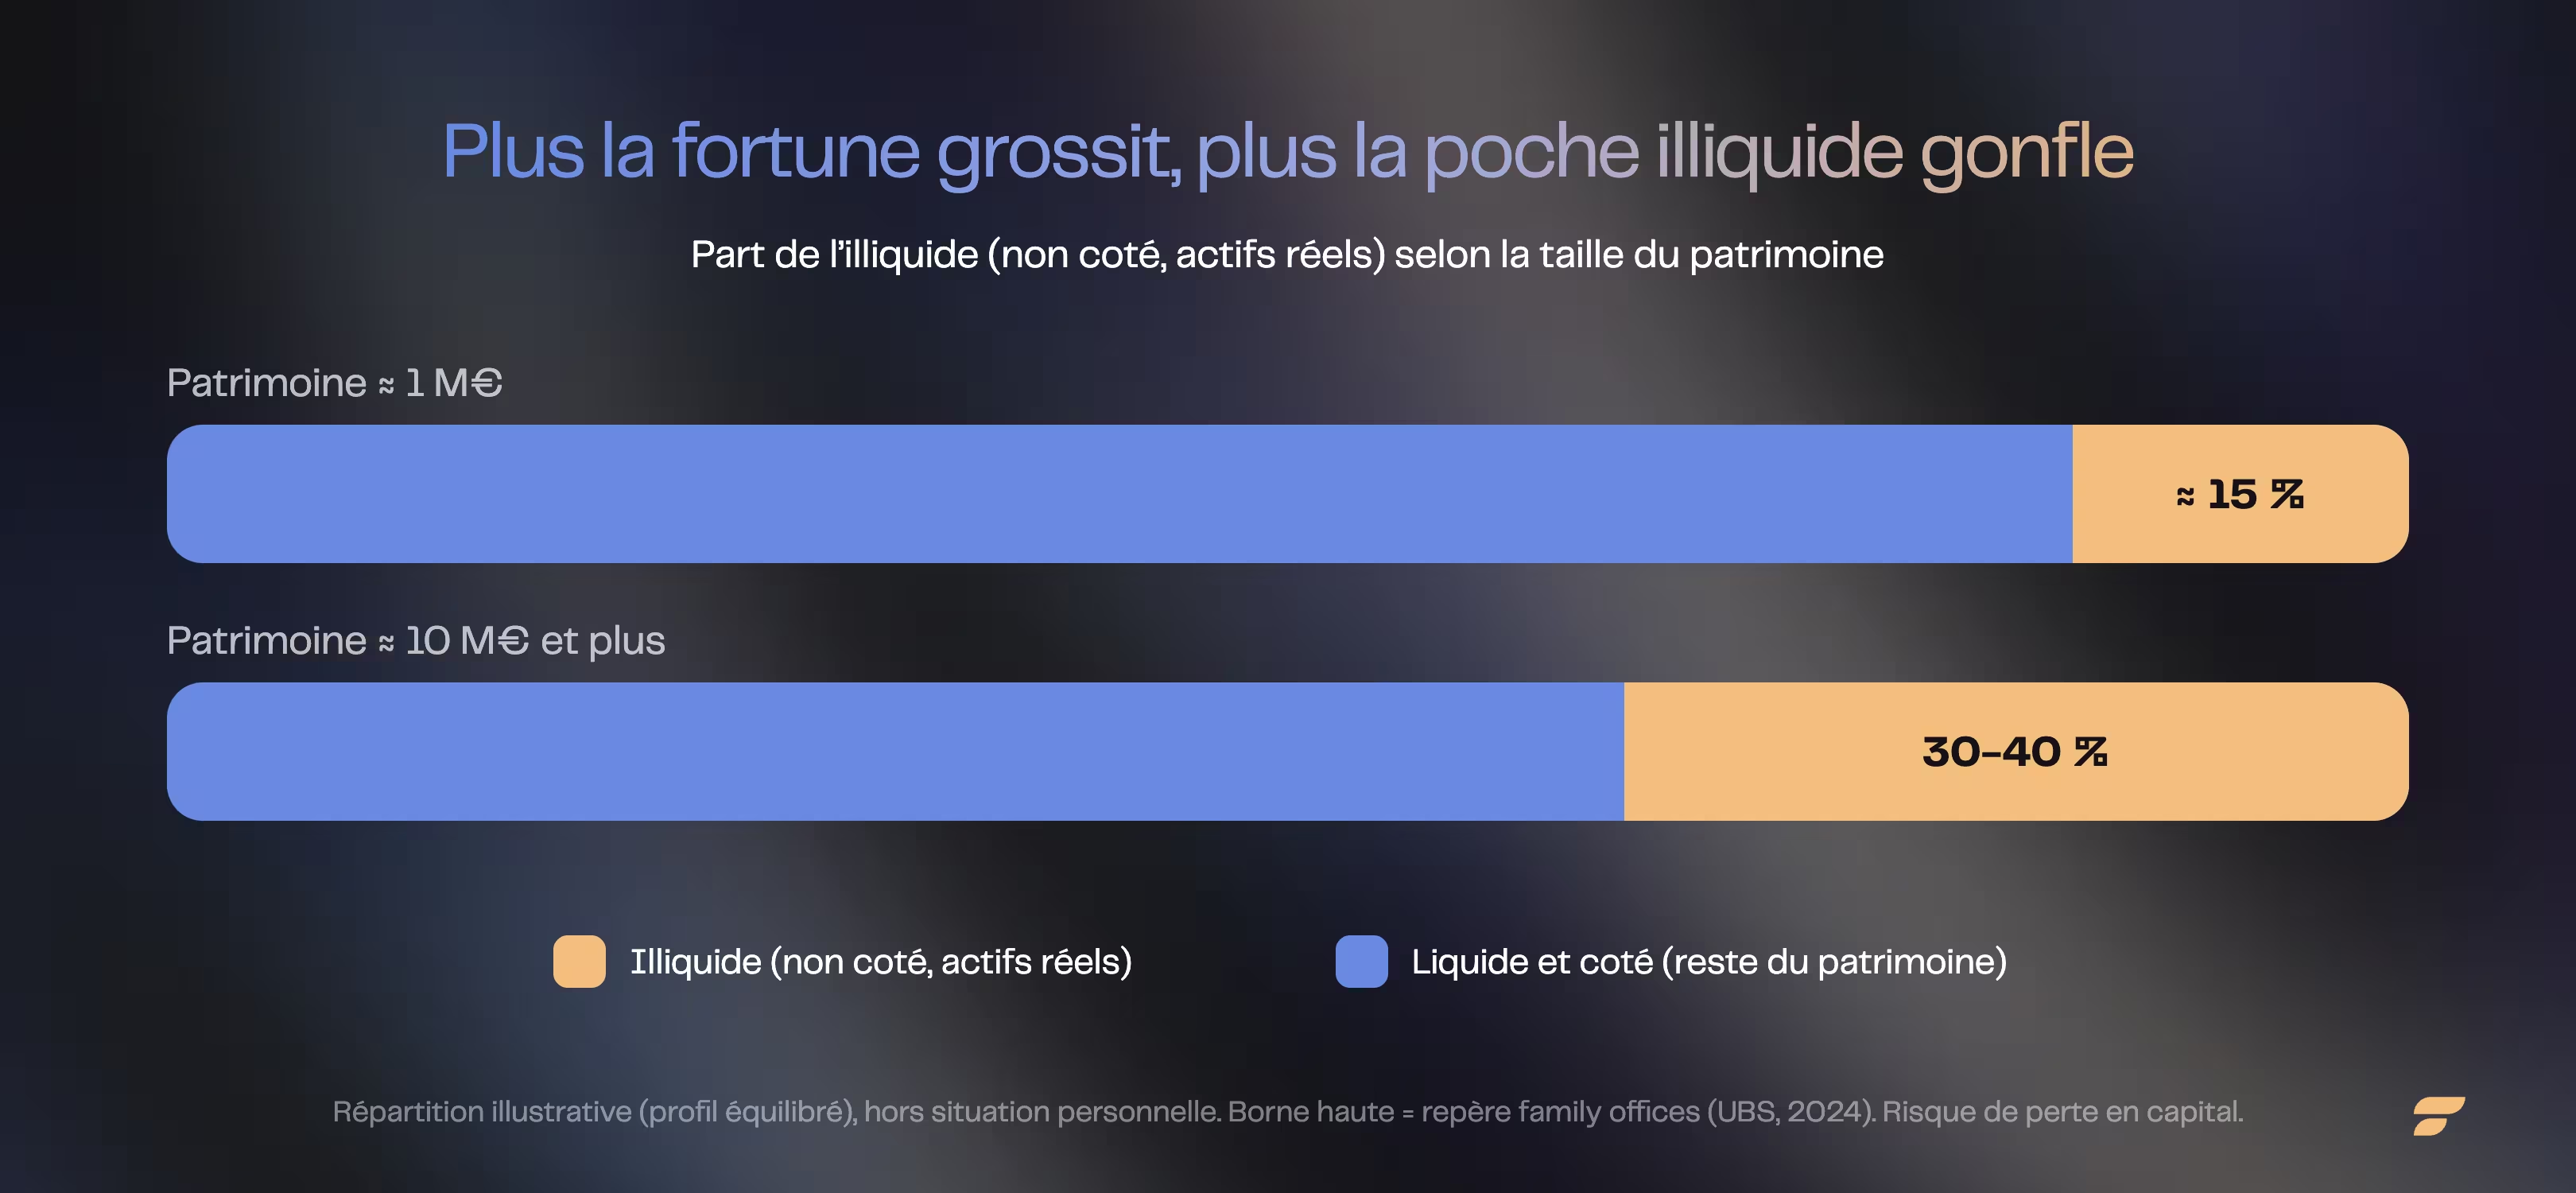
El deslizamiento se ve bien cuando se comparan dos niveles de patrimonio. La distribución a continuación es puramente ilustrativa, para un perfil equilibrado, y no vale la pena el consejo personalizado:
- En torno a un millón de euros, el bolsillo de il-Booose sigue siendo modesto, del orden de 15 %, porque la liquidez es un factor de primacía.
- A medida que el patrimonio crece, hacia diez millones y más allá, este mismo bolsillo puede subir a 30 a 40 %, en la zona de las family offices (UBS, 2024), porque finalmente se puede inmovilizar sin obligarse.
Pero a medida que aumenta el patrimonio, la asignación financiera ya no puede separarse totalmente de la forma en que se mantienen los activos, de la fiscalidad que generan y de su destino futuro. Una inversión relevante en el plano financiero puede ser alojada en una dotación inadecuada para el objetivo perseguido. Por el contrario, una estructura fiscalmente eficaz puede volverse demasiado rígida o demasiado costosa en relación con las necesidades reales de la familia.
¿Cuál es el riesgo real de las grandes fortunas?
El primer riesgo es a menudo la concentración. Muchas grandes fortunas provienen de un solo activo: una empresa, un patrimonio inmobiliario familiar o una participación importante en una sociedad. Esta concentración puede ser coherente durante una fase empresarial, pero se vuelve más sensible cuando el objetivo es ahora preservar y diversificar un patrimonio constituido.
A medida que el patrimonio aumenta, la fiscalidad se convierte también en un parámetro más importante. Se refiere a los flujos, con la imposición de las retribuciones, dividendos, intereses, ganancias o rentas inmobiliarias, pero también, en algunos casos, sobre la reserva de patrimonio. La IFI se refiere así hoy en día al patrimonio inmobiliario neto taxable más allá de la 1,3 millones de euros, mientras que el antiguo ISF se refería más ampliamente al patrimonio.
El reto no es buscar sistemáticamente la inversión o la estructura menos gravada, sino medir las consecuencias fiscales de cada elección, seleccionar los sobres y los modos de tenencia adecuados y evitar que una sucesión de decisiones adoptadas por separado conduzca a una arquitectura que se ha vuelto ineficaz o demasiado vinculante.
El verdadero riesgo de un gran patrimonio se debe tanto a una mala asignación como a una mala organización: concentración excesiva, liquidez insuficiente, fiscalidad mal prevista, estructuras de tenencia inadecuadas o falta de preparación para los acontecimientos familiares.
Cuanto más importante y complejo sea el patrimonio, más necesaria será la anticipación de la transmisión; no deberá ser un sujeto descubierto en el momento de la sucesión. La preparación lo antes posible permitirá, en particular, utilizar progresivamente las reducciones disponibles, las donaciones, el desmembramiento, el seguro de vida o, cuando una empresa puede ser incluida en el patrimonio, el Pacto Dutreil. Por ejemplo, cada progenitor puede transmitir 100 000 € de todos los niños con libertad de 15 años : En varias décadas, el tiempo se convierte en un instrumento de transmisión.
Esta anticipación no se limita a la fiscalidad, sino que también es más compleja de administrar en caso de muerte prematura o incapacidad. Régimen matrimonial, disposiciones testamentarias, cláusulas beneficiarias, gobernanza de las sociedades o mandatos de protección pueden tener consecuencias importantes para la continuidad de su gestión. Notario, delAbogado Fiscalista y, según las situaciones, del auditor u otros asesores especializados, la función de un asesor de bienes raíces competente es coordinar este debate, no sustituirlo.

¿Cómo manejan las grandes fortunas su dinero?
A este nivel, la gestión de su patrimonio equivale a articular varias disciplinas.
La primera sigue siendo financiera: asignación de activos , diversificación , gestión de liquidez , selección de los soportes y seguimiento de los riesgos .
La segunda se refiere a la estructuración jurídica y fiscal, y es preciso determinar en qué sobres y qué estructuras deben mantenerse los activos, teniendo en cuenta su fiscalidad, su horizonte, su liquidez y su destino futuro. Seguro de vida, contrato de capitalización, cuenta de valores, PEA, holding o sociedad inmobiliaria no cumplen los mismos objetivos.
La tercera se refiere a la transmisión y protección de la familia, que supone la integración de la composición familiar, el régimen matrimonial, las donaciones ya realizadas, las necesidades del cónyuge, los objetivos para con los hijos y, en su caso, la transmisión de la empresa.
Estos temas evolucionan en el tiempo, y una cesión de empresas, una salida al extranjero, una nueva adquisición inmobiliaria, una donación o un cambio en la situación familiar pueden cambiar la pertinencia de una estrategia definida unos años antes, por lo que la dificultad consiste menos en optimizar cada decisión por separado que en mantener una coherencia global.
Finary One, para que puedas aplicar a tu escala
A medida que el patrimonio se desarrolla, la cuestión no es sólo seleccionar las inversiones adecuadas, sino que es preciso establecer una coherencia entre la asignación financiera, los sobres de tenencia, el patrimonio profesional, la propiedad inmobiliaria, la fiscalidad, la protección familiar y la transmisión.
En Finary One, el wealth advisor, su gerente privado, es el interlocutor que tiene esta visión global. Conoce su patrimonio personal y profesional, sigue su asignación a lo largo de la vida y identifica los temas que deben ser tratados a medida que su situación evoluciona.
Sobre las cuestiones jurídicas y fiscales más técnicas, se apoya en un ingeniero patrimonial especializado, que interviene, en particular, para analizar las opciones de estructuración, medir sus consecuencias y articular las diferentes palancas: holding, aportación-cesión, desmembramiento, donaciones, transmisión o prevención de los riesgos de muerte e incapacidad.
El objetivo no es buscar sistemáticamente la solución fiscal más ventajosa; algunas estrategias reducen el impuesto , sino que generan a cambio pérdidas de liquidez , obligaciones de conservación , una gobernanza más compleja o limitaciones incompatibles con los objetivos del cliente; puede ser preferible renunciar a la ventaja fiscal .
Esta ingeniería patrimonial no sustituye a los consejos del cliente. El notario interviene, en particular, sobre los actos y problemas civiles, el abogado sobre la seguridad jurídica y fiscal de las operaciones, y el auditor sobre las dimensiones contables y declarativas que dependen de su intervención. El papel del binomio wealth advisor e ingeniero patrimonial es trabajar con ellos: construir la reflexión patrimonial, identificar los temas que deben tratarse, hacer converger los análisis y organizar las decisiones en el orden y en el momento correcto.
En un gran patrimonio, el valor del acompañamiento se debe tanto a la calidad de las inversiones como a la capacidad de mantener una arquitectura coherente a largo plazo.
Finary SAS, Empresa de Inversión autorizada por la ACPR (No 19283), este artículo tiene una vocación informativa y no constituye un asesoramiento en inversión personalizado; toda inversión implica un riesgo de pérdida de capital.
Preguntas frecuentes
¿En qué invierten las grandes fortunas?
Invierten en una amplia gama de activos: liquidez, acciones, bonos, bienes raíces e inversiones alternativas, que varían considerablemente según el tamaño del patrimonio, las necesidades de liquidez, los objetivos familiares y la capacidad de inmovilizar una parte del capital.
¿Por qué las grandes fortunas invierten más en activos il-Booo?
Debido a que una vez que se cubren ampliamente las necesidades de liquidez, una parte mayor del patrimonio puede ser bloqueada durante varios años, lo que facilita el acceso al capital privado, a la deuda privada o a las infraestructuras, pero también aumenta los riesgos de liquidez y selección de inversiones.
¿Cuál es el riesgo principal de un gran patrimonio?
No existe un riesgo único: la concentración en el activo que origina la fortuna es frecuente, pero los riesgos pueden proceder también de una liquidez mal dimensionada, de una estructura de tenencia inadecuada, de una fiscalidad insuficientemente integrada en las decisiones, o de una transmisión no anticipada.
¿Por qué la fiscalidad se hace más importante con el patrimonio?
Porque interviene en diferentes niveles: sobre las remuneraciones y los ingresos, sobre los dividendos, intereses y ganancias, sobre los ingresos inmobiliarios, pero también sobre la tenencia de determinados activos con la IFI y, a largo plazo, sobre la transmisión del patrimonio. Su peso justifica integrarlo en las decisiones de inversión y de estructuración, sin hacer de ello el único criterio.
¿Por qué hay que anticipar la transmisión de un gran patrimonio?
Porque el tiempo es un instrumento de transmisión, y las reducciones de la donación se renuevan cada 15 años, y algunos dispositivos requieren una implantación adecuada en el futuro. La anticipación también permite organizar los equilibrios familiares y la protección del donante, en lugar de razonar únicamente en una economía de derechos.
¿Debemos crear una holding cuando su patrimonio se convierte en importante?
No necesariamente, una holding puede ser pertinente para organizar un patrimonio profesional, preparar ciertas reinversións o estructurar una tenencia, pero también entraña limitaciones jurídicas, contables y fiscales, y su pertinencia depende de la situación y de los objetivos perseguidos, no sólo del importe del patrimonio.
¿De qué cantidad hablamos de administración de fortuna?
No existe un umbral jurídico, el cambio se produce sobre todo cuando los temas de estructuración, transmisión y coordinación se vuelven tan importantes como la única asignación financiera. Finary One acompaña a los residentes fiscales franceses desde 1 000 000 € de patrimonio inversible.
Fuentes
- Capgemini, World Wealth Report 2026 (asignación de activos medios de las grandes fortunas financieras a principios de 2026: 26 % liquidez , 25 % acciones, 20 % bonos ~17 % bienes raíces , 12 % alternativas).
- UBS, Global Family Office Report 2024 (subsidio por no estar a la par de las family offices, 20-40 %).
- Knight Frank, The Wealth Report (metodología de la segmentación de las fortunas muy grandes a partir de 30 millones de dólares de patrimonio neto).
- impuesto sobre la fortuna inmobiliaria (IFI) (por valor de 1,3 millones de euros).
- impots.gouv.fr, reducción de la donación de 100.000 € por padre y por hijo cada 15 años.
Avisos reglamentarios:
Comunicación de carácter promocional. Este artículo tiene carácter informativo y pedagógico y no constituye ni un asesoramiento en materia de inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal o jurídico.
Las inversiones entrañan un riesgo de pérdida de capital, algunas inversiones también presentan un riesgo de liquidez y pueden requerir una larga duración de tenencia. Los resultados del pasado no prejuzgan el rendimiento futuro.
Los problemas jurídicos, civiles y fiscales deben evaluarse en función de cada situación y, cuando sea necesario, validarse con los profesionales competentes.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.