

Osar hablar de dinero: ¿por qué es tabú, lo que cuesta?
Actualizado el 17 de septiembre de 2026
Una de cada cuatro personas en Francia no sabe cuánto ganan sus padres. ¿Y sus amigos?
La respuesta suele ser una frase: No se pregunta.Sin embargo, la demanda de educación financiera nunca ha sido tan fuerte.
A medida que no hablamos de ello, nos privamos de los puntos de referencia que permitirían tomar una decisión mejor. ¿Cuál es el precio de este silencio?

- El patrimonio es más sensible que el salario: no sólo dice lo que gana, dice de dónde se va.
- No negociar su primer salario puede costar alrededor de medio millón de dólares en una carrera, y hasta 1,5 millones para un graduado de MBA.
- Una de cada dos personas evita hablar de dinero para no iniciar una discusión, mientras que la alineación financiera es el primer factor de solidez citado.
- La transparencia total no hace que todos sean más felices: en Noruega ha aumentado la distancia de satisfacción entre los más ricos y los más modestos.
- El método CASH resume el camino a seguir: Conocer sus cifras, Amor con el suyo, Separar el número del juicio, Habitar la conversación.
¿Por qué el dinero es tabú en Francia?
El tabú no se refiere al dinero en general, sino al suyo, sino que se habla fácilmente de lo que valen las cosas, raramente de lo que valen.
Haz la prueba en la próxima comida familiar. Pregunta el precio del metro cuadrado en el barrio: todo el mundo tiene una opinión. Habla del salario de Mbappé: se está iniciando el debate.
Ahora, pregúntale a tu tío cuánto gana.
En el papel, sin embargo, todo está bien. 81 % de los franceses describen el dinero como un tema abierto, o al menos tratado, en sus familias.
• Es bastante complicado, pero siempre es un poco tabú.
Pero cuando el sujeto llega a casa, se refiere primero al precio de lo que consumes, las compras, la ropa, las vacaciones, el ahorro llega muy lejos atrás.
Y Dos de cada tres franceses Dicen que se reproducen los hábitos financieros de sus padres.
El verdadero tabú es el dinero que te da.
Hablar de patrimonio puede ser más sensible que hablar de salario. Un salario dice lo que ganas hoy. Un patrimonio dice de dónde se va.
Dos personas pueden tener exactamente el mismo ingreso, una recibió 100.000 euros de aportación y la otra paga 30.000 euros de deuda.
Por otra parte, las diferencias son las más grandes en el patrimonio: las desigualdades de patrimonio son mucho más pronunciadas que las desigualdades de nivel de vida.
El psicólogo Leon Festinger lo teoriza desde los años cincuenta. Para saber dónde nos encontramos, nos comparamos con los demás. El mismo resorte explica una buena parte de los que afectan a las decisiones del inversor.
Cambiar su salario con su mejor amigo. En segundos, dos números crean un ranking que su amistad no necesitaba.
Y en esta clasificación, nos importa lo suficiente para pagarlo. ¿Los investigadores hacen la siguiente elección: $50.000 cuando los demás ganan 25.000, o $100.000 cuando los demás ganan $200.000?
Una de cada dos personas elige 50.000. Es el doble de dinero real, para estar delante.
De modo que dar su salario es arriesgarse: ser juzgado, envidiado, o descubrir que uno está subpagado y mirar su puesto de otra manera.
A veces, el revés es aún más difícil, admitir que no se puede pagar, decir simplemente: es demasiado caro para mí.
Comparar te dice dónde estás con los demás. No si avanzas hacia lo que realmente quieres hacer con tu dinero.
Objetivos

¿De dónde viene esa molestia de hablar de dinero?
La mejor explicación disponible no es religiosa ni fiscal. Es social: en Francia, no dar cifras es un signo de pertenencia, y el modelo viene de arriba.
Los sociólogos Michel Pinçon y Monique Pinçon-Charlot han investigado unos treinta años sobre la gran burguesía francesa. Describen un mundo en el que la riqueza no necesita ser anunciada: se reconoce. Una dirección, una escuela, un nombre, códigos.
En este mundo, anunciar una cantidad es admitir que la pertenencia no es evidente, el dinero no desaparece porque no se da la cifra. La propia discreción se convierte en un marcador de estado. Lo que la parte superior de la escala práctica por distinción, el resto de la sociedad lo retoma por conveniencia.
Otra explicación viene a menudo, y no aguanta.
La desconfianza hacia el dinero es antigua. En Roma, Vespasiano grava la recogida de orina. Su hijo Titus se indigna: tal ingreso es indigno del Imperio. Vespasiano le extiende una moneda y le pregunta si huele mal. Dos mil años más tarde, se dice siempre que El dinero no huele a asqueroso..
Durante siglos, la Iglesia católica se ha mostrado desconfiada de ciertas formas de enriquecimiento, hasta condenar el préstamo a interés. La pista parece seguir, hasta Alemania. Históricamente protestante, y sin embargo: la misma regla que en Francia. No se habla de dinero.
La religión puede contar parte de la historia, no explica el silencio. El silencio explica muy bien lo que cuesta.
¿Qué cuesta el silencio sobre el dinero?
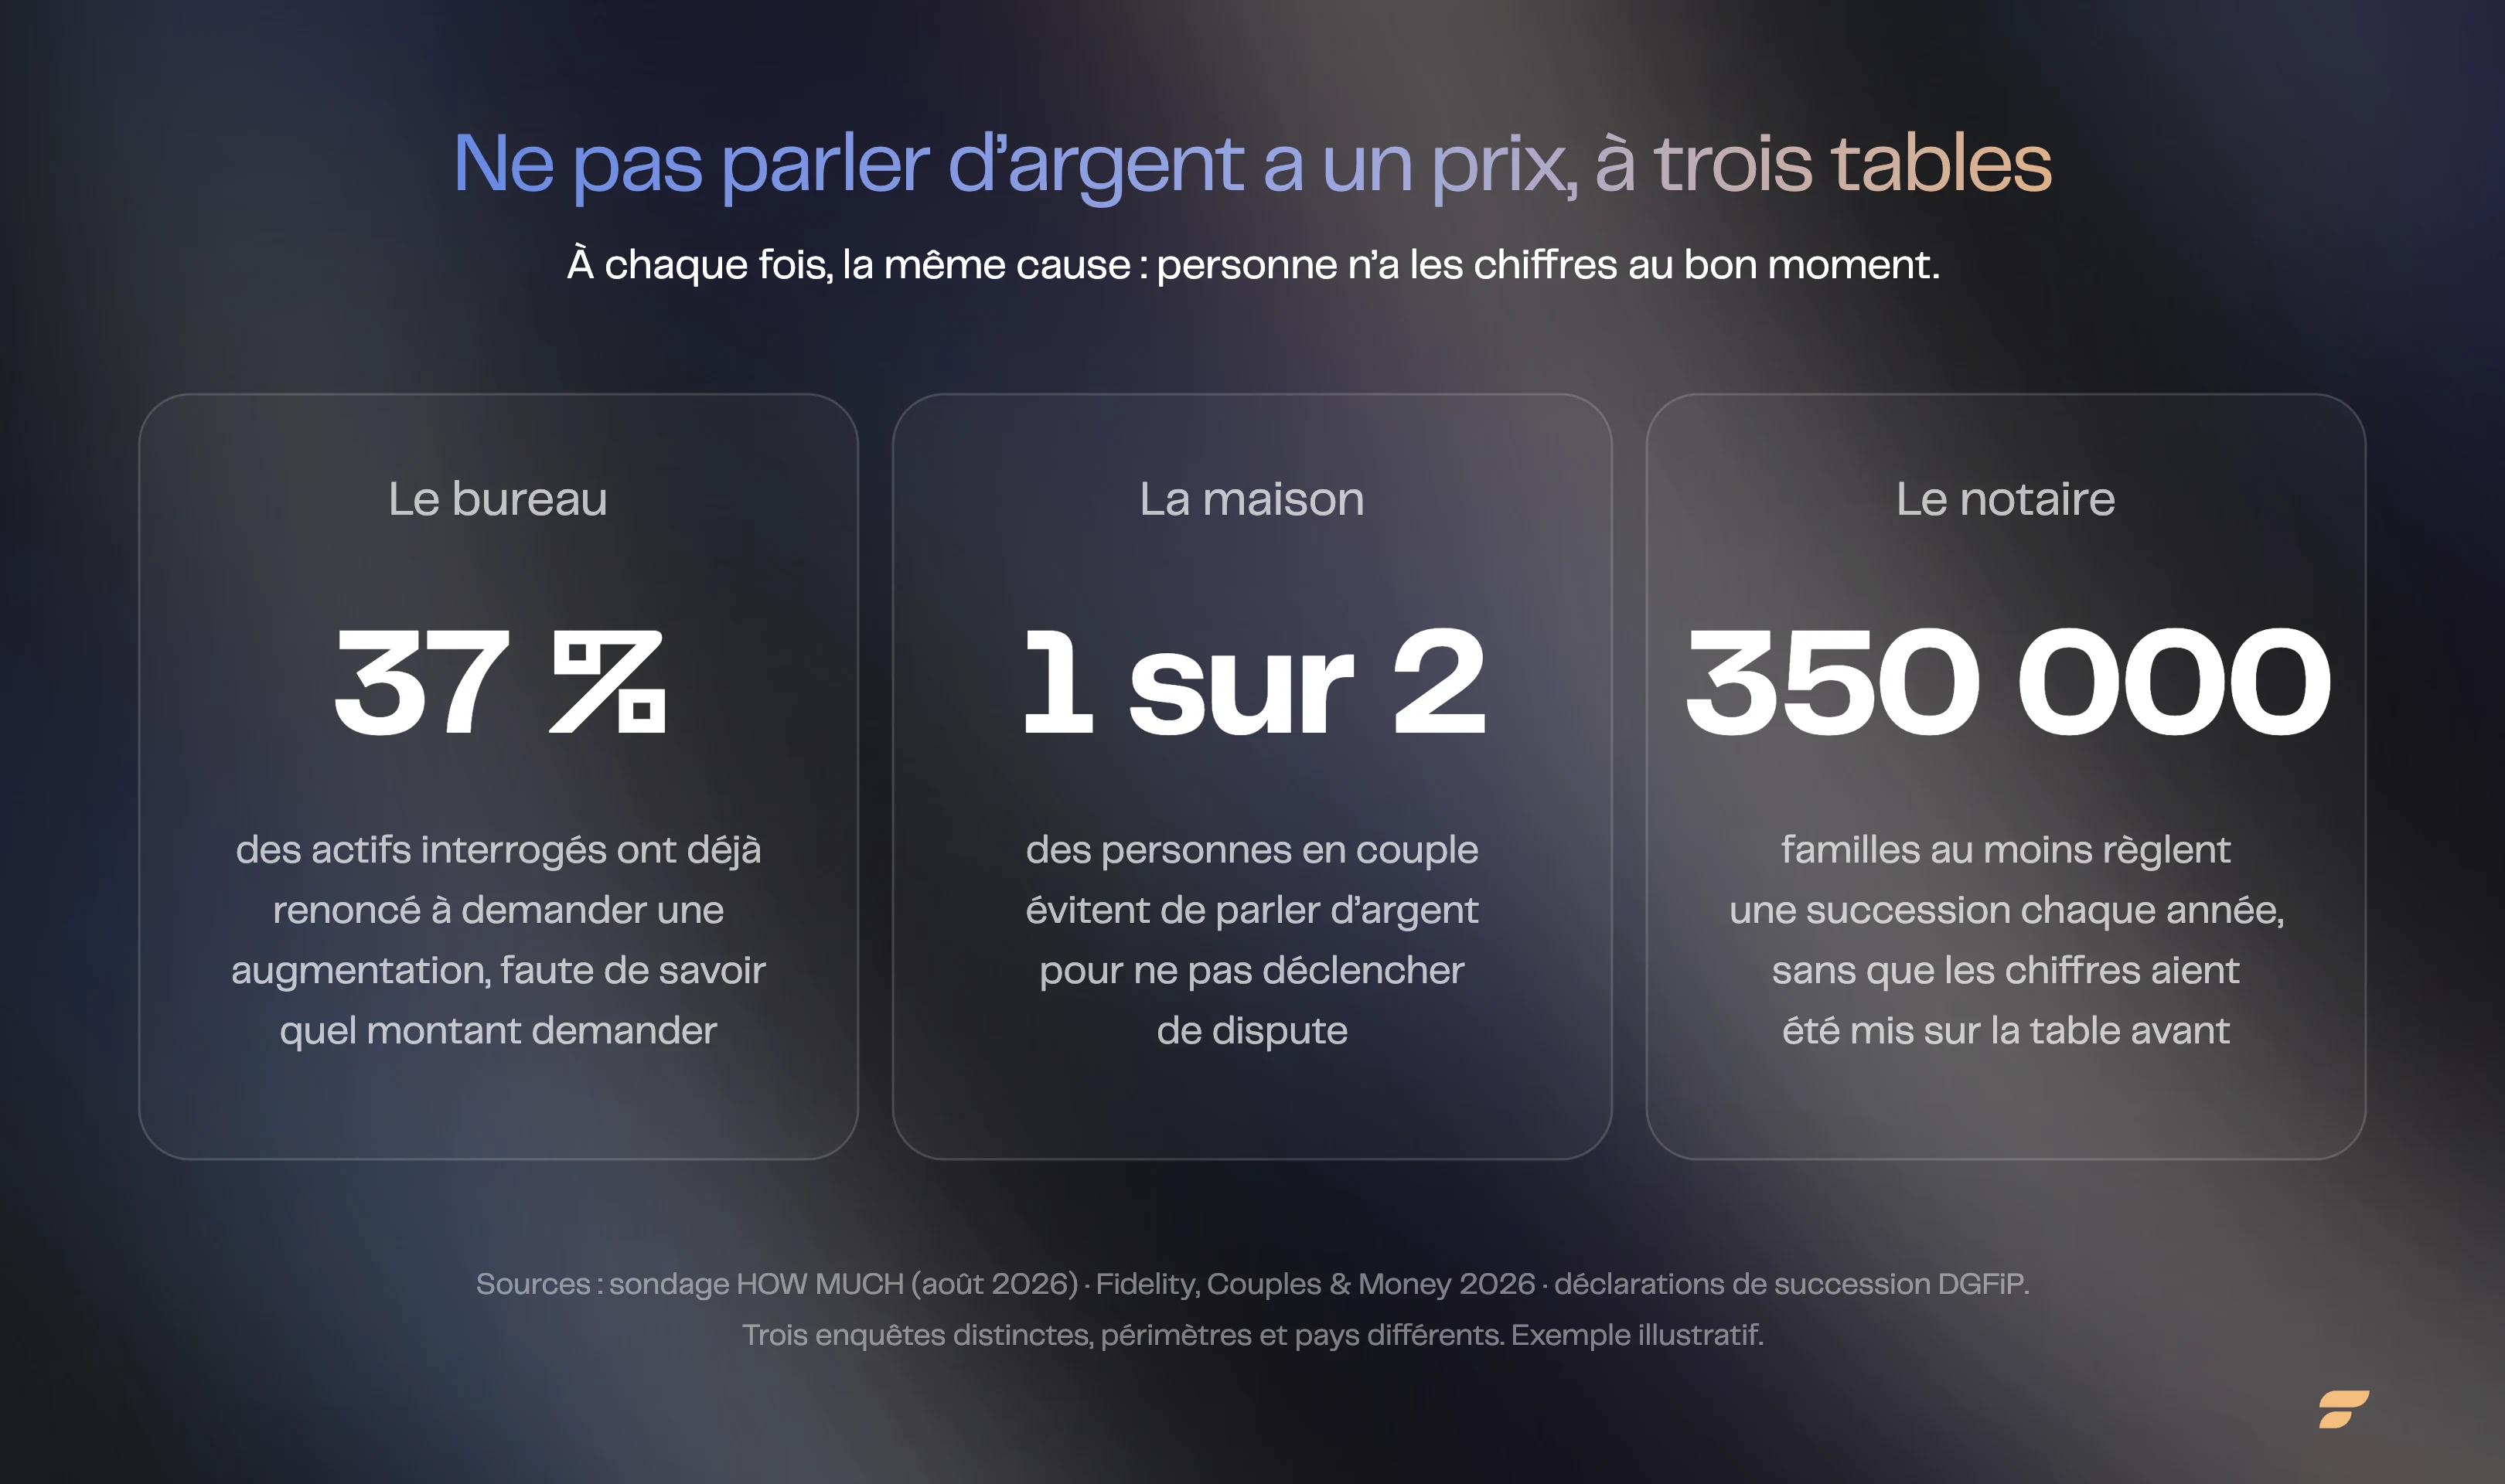
En tres lugares específicos: en la oficina, en casa y en casa del notario. Cada vez por la misma razón, una falta de información en el momento de decidir.
En la oficina: negociar a ciegas
Se le pregunta qué salario tiene para cubrir, no conoce el presupuesto del puesto, ni el salario de su predecesor, ni el de su futuro colega.
La empresa conoce estos tres números.
Cuando usted compra un apartamento, usted mira las ventas alrededor. Cuando usted compra una acción, su precio aparece en el segundo. Para su propio trabajo, Negociando a ciegas.
En una encuesta realizada por el bufete HOW MUCH en agosto de 2026 entre 4.127 activos, el 37 por ciento declara que ya había renunciado a solicitar un aumento porque no sabían qué cantidad solicitar.
La encuesta es voluntaria y no representativa: da una orden de magnitud, no una medida nacional.
El economista Linda Babcock estima que no negociar su primer salario cuesta alrededor de medio millón de dólares en una carrera, y hasta 1,5 millones para un graduado de MBA.
Una cifra equivocada al principio tira de abajo todos los siguientes. ¿Qué hacer con este salario una vez obtenido.
En 2021, Hannah Williams, senior de datos de Washington, lo ha experimentado, y descubre que se le pagan entre 20.000 y 25.000 dólares menos que a otras personas en puestos similares.
En la siguiente entrevista, le preguntamos cuánto quiere ganar. Esta vez, ella vuelve a preguntar: ¿cuál es su presupuesto?
Respuesta: 115.000 dólares, que se proponían solicitar 105.000 dólares, y en tres años su salario se eleva de 40.000 a 115.000 dólares.
La transparencia salarial juega en ambos sentidos
Imagínese que los salarios se vuelven transparentes en su empresa. Su jefe aumenta, sus colegas lo ven, ellos piden lo mismo.
Su aumento se convierte en su argumento. Las empresas conceden entonces menos fácilmente aumentos individuales.
Zoë Cullen, de Harvard, y Bobak Pakzad-Hurson, de Brown, midieron el efecto: las diferencias se estrechan, y los salarios bajan en alrededor de 2 %. El arbitraje es el corazón del resultado, no un detalle.
Entre colegas, la transparencia puede servirle.
| Criterio | Transparencia entre colegas | Transparencia entre empresas |
|---|---|---|
| Lo que se hace visible | Lo que ganan sus colegas, en puestos comparables | La banda de remuneración del puesto, antes de la conservación |
| Efecto medido en los salarios | Las diferencias se reducen, el nivel baja alrededor del 2 % | Objeto de la Directiva (UE) 2023/970, aún no incorporada a Francia |
| Su posición negociadora | Desafío: un aumento individual se hace más costoso para conceder | Forzada: usted conoce el objetivo antes de negociar |
Fuentes: Zoë Cullen (Harvard) y Bobak Pakzad-Hurson (Brown), Economytrica, 2023; Directiva (UE) 2023/970 de 10 de mayo de 2023.
Esta es la segunda forma que Europa quiere generalizar, con la Directiva (UE) 2023/970 adoptada el 10 de mayo de 2023.
Antes de la entrevista, usted tendrá que saber el tenedor del salario propuesto. El empleador no podrá preguntar cuánto ganaba antes.
Su finalidad declarada es la igualdad de remuneración entre mujeres y hombres; el incentivo dado al candidato se deriva de ello. La transposición debía producirse antes del 7 de junio de 2026. El plazo no se ha respetado en Francia, y nada es oponible a los empleadores privados hasta que se promulgue la ley francesa.
En casa: lo que no se le dice a su compañero
Ustedes llevan viviendo juntos tres años, y saben cómo toma el otro su café, a qué hora se levanta, saben cuánto gana, pero no exactamente lo que hace con su dinero.
No es que esté ocultando algo, el tema no viene a la mesa.
Basado en el estudio Parejas & Money de Fidelity, realizada a finales de 2025 entre 3.393 adultos estadounidenses, Una de cada dos personas evita hablar de dinero. para no empezar una pelea.
Así que simplemente empieza una compra que no mencionamos, una cuenta de la que no hablamos, hasta un gasto que sabes que se discutiría.
Esta vez, no decir nada se convierte en una decisión. el presupuesto de la familia de dos Desencadenó parte del tema antes de que se convirtiera en un conflicto.
Una encuesta Harris para la National Endowment for Financial Education realizada en 2021 entre 2.073 adultos estadounidenses va más allá: entre los que ya han compartido sus finanzas, Dos de cinco Aceptan haber ocultado algo o mentido a su compañero. Eso es lo que se llama en los Estados Unidos la financial infidelity.
Sin embargo, las parejas que hablan regularmente de dinero dicen que están más alineadas, y es el primer factor que citan para explicar la solidez de su pareja, sobre todo el resto.
Tres investigadores han seguido a más de 4.500 parejas estadounidenses en varios años. El dinero es el tema de la pelea que predice mejor el divorcio, a todos los niveles de ingresos.
En el notario: las respuestas llegan sin ellos
Estás sentado en la casa del notario, con tu hermano y tu hermana, es la primera vez que los números están realmente sobre la mesa, excepto que tus padres ya no están aquí para responder.
Hablar de herencia con ellos era poner en la misma conversación su dinero y su muerte. Ustedes rechazaron. Por pudor, por amor mismo.
Un préstamo nunca reembolsado, una donación que no sabías que existía, una casa que cada uno consideraba a un precio diferente.
Cada año, más de 350.000 familias Y a veces estalla: después de la muerte de Johnny Hallyday, sus hijos cuestionan su testamento, y el conflicto familiar termina en los tribunales.
El tema sigue siendo ampliamente desconocido. Según una encuesta Discurv para Inovea de junio de 2026 45 % de los franceses ignoran que es posible reducir legalmente los derechos de sucesión.
Tres preguntas hechas a tiempo, sin embargo, evitan muchas sorpresas. ¿Hay un testamento? ¿Quién ha recibido ya qué? ¿Y cuánto vale la casa?

¿Y si todos los ingresos fueran públicos?
Noruega ha publicado los ingresos de cada uno de los países en línea desde 2001, y el resultado no es el que se espera.
Imagínese, mañana por la mañana, usted escribe el nombre de su vecino, su ingreso aparece, el de su jefe también, y ellos pueden hacer exactamente lo mismo con usted.
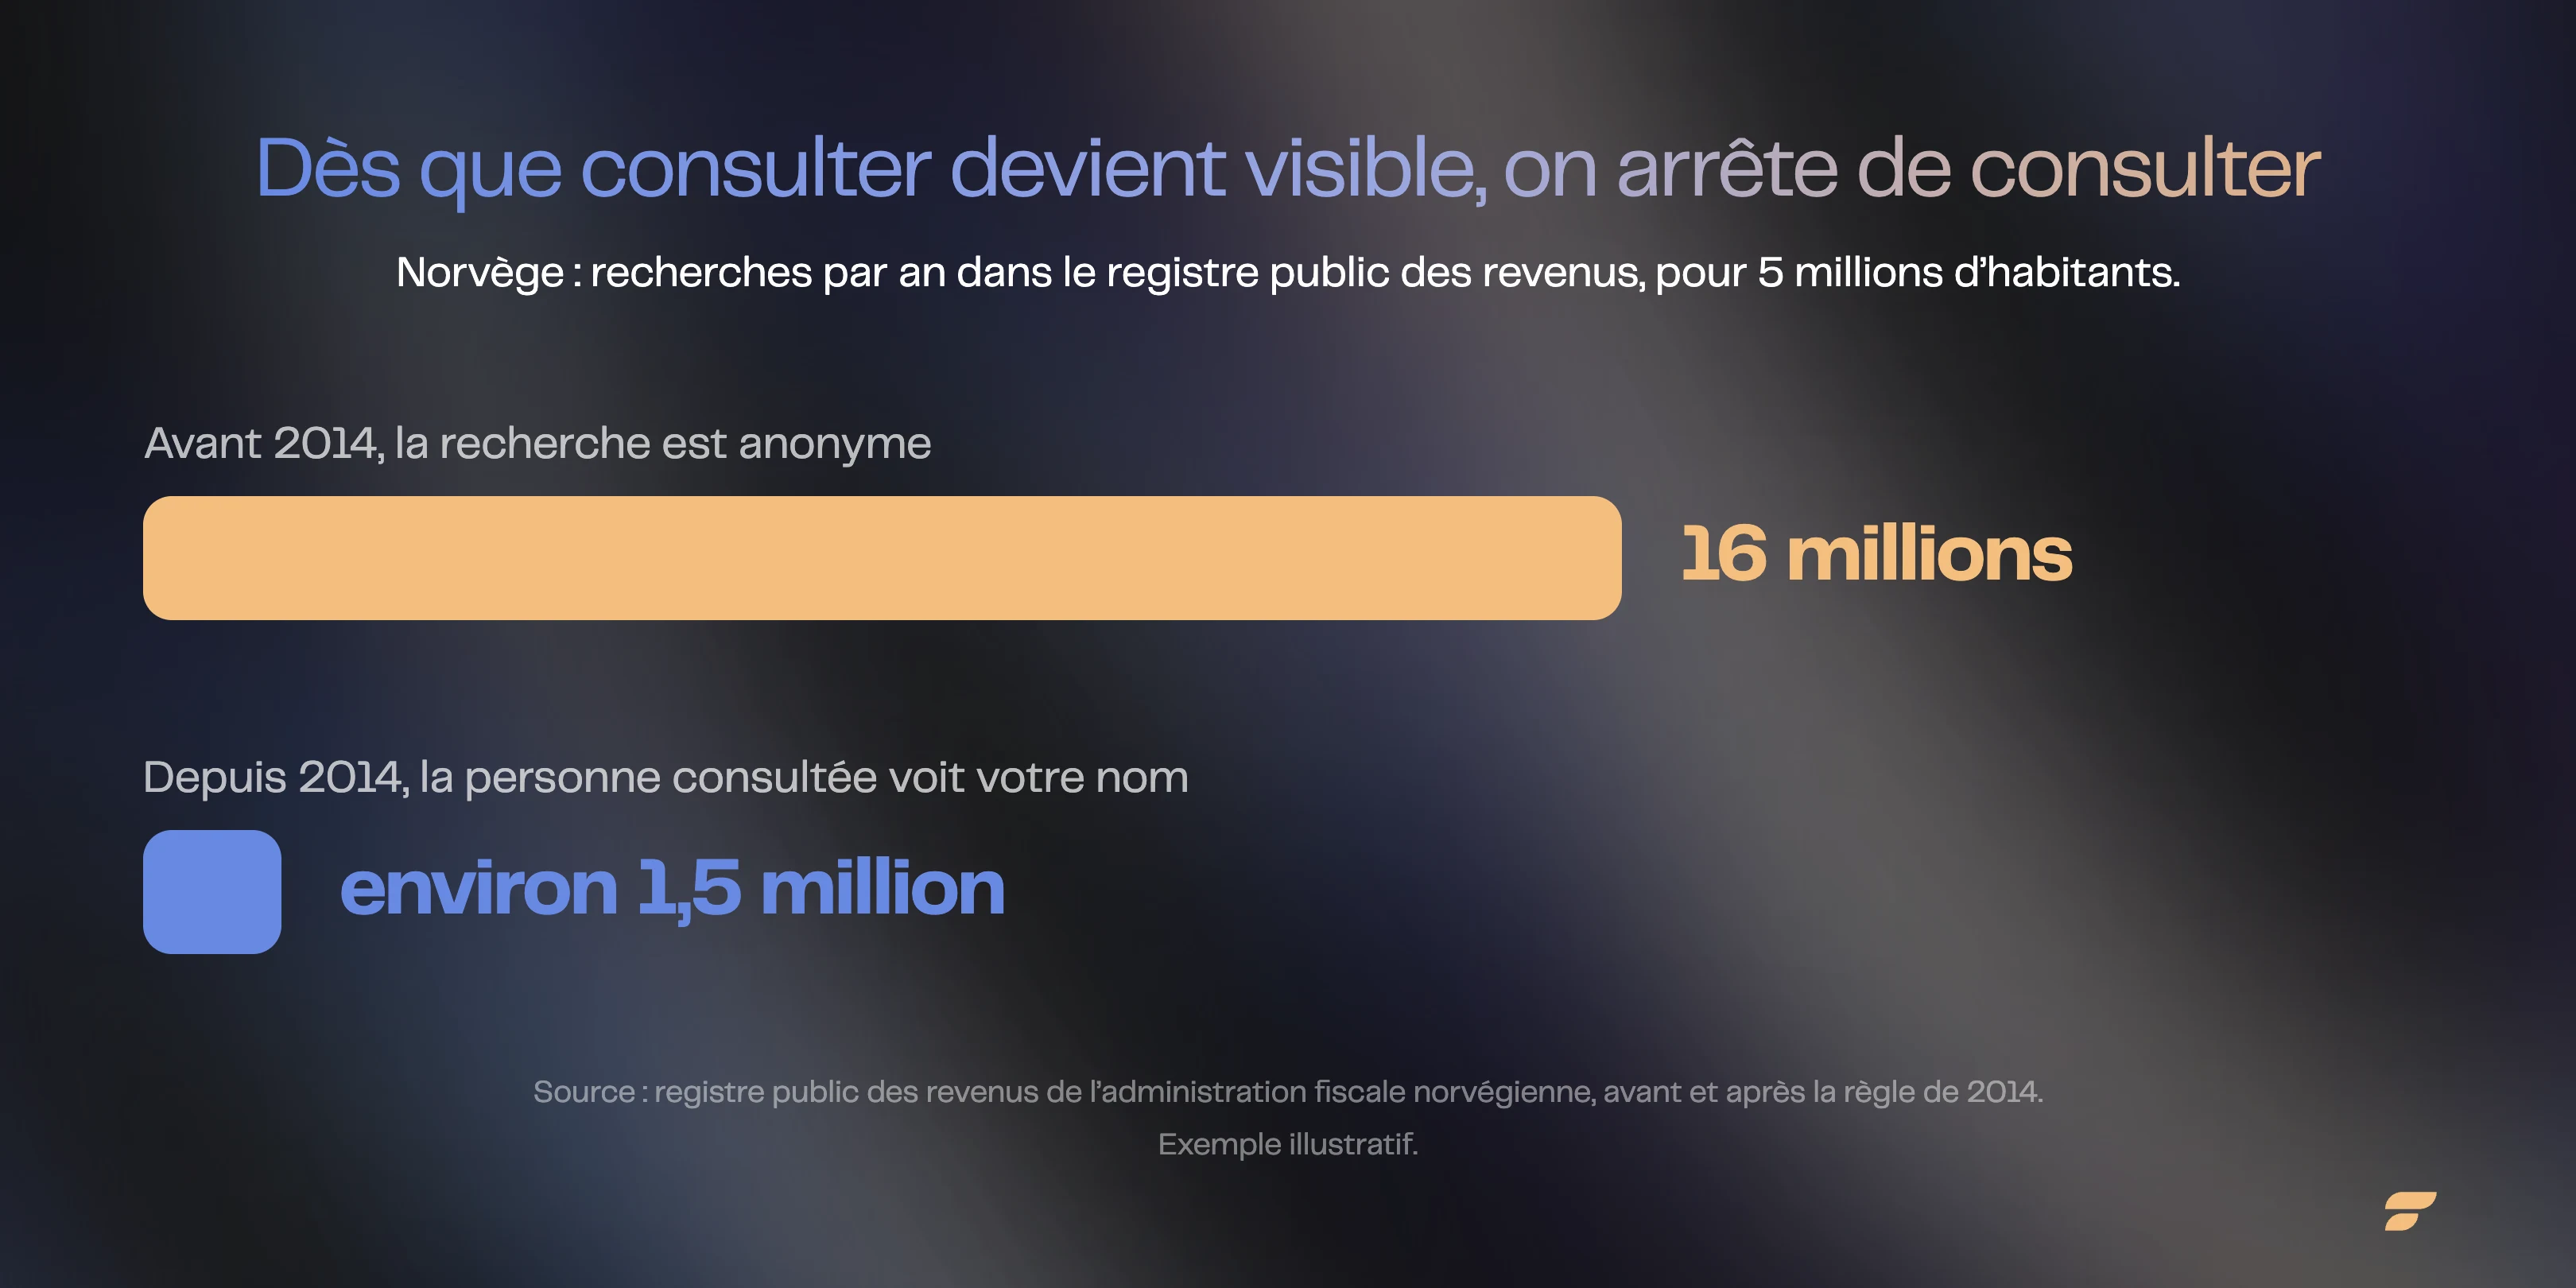
En Noruega, cada otoño, los ingresos de cada uno se publican en línea. La publicación se convierte casi en un ritual nacional: en su pico, la plataforma alcanza 16 millones de investigaciones al año, por apenas 5 millones de habitantes.
En 2014, una regla cambia, la persona que estás viendo ahora puede ver tu nombre.
Podríamos pensar que más transparencia hace que la gente sea más feliz.
El economista Ricardo Pérez-Truglia observa que el bienestar de los más ricos aumenta, el de los más modestos disminuye. La distancia de satisfacción se está expandiendo.
En California, la misma conclusión, en 2008, se publican los salarios de los empleados públicos, y los investigadores informan al azar a algunos de los empleados de una universidad.
Los que descubren que ganan menos que la mediana se vuelven menos satisfechos, y comienzan a buscar en otro lugar. ¿Los que ganan más? No los hace más felices.
Cuando una cifra es suficiente para volver a colocarte en la mirada de los demás, se entiende mejor por qué algunos prefieren que siga siendo privada.
En los Estados Unidos, unos veinte estados todavía obligan a los ganadores a exponerse: nombre público, foto, cheque gigante. Mostrar caras es vender los billetes de la semana siguiente.
En Francia, la francesa de los Juegos garantiza el anonimato, pero el verdadero riesgo viene a menudo de la comunidad: mejor permanecer discreto, al menos al principio.
¿Es mejor saber, incluso cuando la respuesta molesta? Sí. Un número puede molestarte y ser útil a pesar de todo.
El objetivo es poder decirle a quien quieras, cuando lo decidas. Y eso se aprende.
Cómo hablar de dinero: el método CASH
Cuatro pasos: conocer sus números, iniciar con el suyo, separar el número del juicio, y acostumbrar la conversación.
El tabú comienza antes de que se haga la cifra, y sólo plantea la pregunta molesta, y se rodea con mil precauciones.
C como Conozca sus propios números
La primera conversación de dinero es contigo mismo. ¿Cuánto ganas? ¿Cuánto gastas? ¿Cuánto ahorras? ¿Cuál es tu patrimonio?
Antes de decidir qué hacer con su dinero, o incluso hablar de ello, hay que saber dónde está. toda gestión presupuestaria seria.
A como Amorce con su número
Todos quieren saber, nadie quiere empezar. Primero da el tuyo: transformas una pregunta indiscreta en cambio.
Nunca pidas un número que no estés dispuesto a dar tú mismo.
S como Separar el número del juicio
Su salario es un precio, no una nota sobre usted mismo.
Descubrir que alguien gana más de lo que usted no hace que dos veces menos bueno. Esto le da una pista.
H como Acostúmbrate a hablar de ello
Hablamos de dinero demasiado tarde, cuando se pide un aumento, decir que no se puede seguir un gasto, pagar una herencia.
Cuanto más esperemos que haya un problema para hablar de ello, más difícil será la conversación. No esperes a tener un problema de dinero para empezar a hablar de dinero.
Quizás no tengamos que hablar de dinero con todos, pero deberíamos poder hablar de ello con la gente adecuada, cuando importa.
Puedes empezar esta noche, cenando mañana con tus amigos.

Preguntas frecuentes
¿Hay que decirle a sus amigos su salario?
Nada te obliga a hacerlo, y el intercambio sólo tiene interés si es recíproco. Si lanzas el tema, da tu cifra en primer lugar: transformas una pregunta indiscreta en cambio. Nunca pidas una cantidad que no estés dispuesto a dar tú mismo.
¿Por qué hablar de patrimonio es más sensible que hablar de salario?
Porque un salario dice lo que gana hoy, cuando un patrimonio dice de donde se va. Dos personas con los mismos ingresos pueden haber recibido 100.000 euros de aporte o pagar 30.000 euros de deuda. Las desigualdades de patrimonio son, por otra parte, mucho más marcadas que las de nivel de vida.
¿La transparencia salarial aumenta la remuneración?
No necesariamente. El trabajo de Zoë Cullen y Bobak Pakzad-Hurson muestra que la transparencia entre colegas reduce las diferencias pero reduce los salarios en un 2 % aproximadamente. En cambio, conocer el rango de un puesto antes de la entrevista refuerza la posición del candidato frente al empleador.
¿Cómo podemos hablar de la herencia con sus padres?
Tres preguntas son suficientes para evitar muchas sorpresas: ¿hay un testamento, que ya ha recibido qué, y cuánto vale la casa. Poseídas a tiempo, evitan que las respuestas lleguen al notario, sin ellos, varios años más tarde.
¿Cómo empezamos a hablar de dinero en pareja?
Una de cada dos personas evita el tema para no iniciar una discusión, mientras que la alineación financiera es el primer factor de solidez que las parejas citan. Comience con las cifras simples: ingresos, cargas fijas, proyectos comunes.
Fuentes
Ymanci / FLASHS la educación financiera de los franceses, octubre 2025
OpinionWay para CORUM El ahorro
INSEE
Sara Solnick y David Hemenway la Is More Always Better? A Survey on Positional Concerns, Journal of Economic Behavior & Organization, 1998
NPR
Zoë Cullen y Bobak Pakzad-Hurson
Directiva (UE) 2023/970 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023
Fidelity Investments
National Endowment for Financial Education / The Harris Poll
Jeffrey Dew, Sonya Britt y Sandra Huston
Ricardo Pérez-Truglia • The Effects of Income Transparency on Well-Being, American Economic Review, abril de 2020
David Card, Alexandre Mas, Enrico Moretti y Emmanuel Saez
DGFiP la estadística de los derechos de traslado gratuitos (354.443 declaraciones de sucesión en 2022)
CNEWS la investigación la francesa y la sucesión la Inova con el Instituto Discurv, julio de 2026
Avisos reglamentarios: Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.