Presupuesto 50/30/20: la regla para administrar su dinero
Actualizado el 5 de agosto de 2026
El presupuesto de 50/30/20 distribuye los ingresos netos mensuales en tres partes: 50 % para necesidades básicas, 30 % para necesidades y 20 % para ahorros. Este artículo explica cómo aplicarlos y ajustarlos a su situación personal.

- Por un ingreso neto de 2.500 euros, la norma asigna 1.250 euros a las necesidades, 750 euros a las necesidades y 500 euros al ahorro.
- Popularizada en 2005 por la senadora estadounidense Elizabeth Warren y su hija Amelia Warren Tyagi, este método simplifica la gestión presupuestaria sin hojas de cálculo complejas.
- Los porcentajes no se han congelado: se ajustan según el coste de la vida, las cargas fijas o los objetivos de cada uno.
- Automatizar la transferencia del 20 % de ahorro desde la recepción del salario evita gastarlos por error con el resto del presupuesto.
¿Qué es la regla de los 50/30/20?
La regla de los 50/30/20 es un marco simplificado de gestión presupuestaria que asigna los ingresos después de impuestos entre las necesidades básicas, las necesidades personales y los objetivos de ahorro.
Origen y popularidad del método
El método 50/30/20 fue popularizado por Elizabeth Warren, entonces profesora de derecho en Harvard y desde senadora americana, con su hija Amelia Warren Tyagi, en su obra All Your Worth: The Ultimate Lifetime Money Plan (2005) Las dos autoras proponen una distribución de los ingresos después de impuestos en tres categorías claras, a fin de facilitar la organización de los gastos y la planificación del ahorro.
Distribución de los ingresos: 50 % necesidades, 30 % deseos, 20 % ahorro
50 % para necesidades básicas: Este porcentaje de los ingresos después de impuestos se destina a cubrir gastos inevitables como la vivienda, la alimentación, la atención de la salud y el transporte.
30 % para las necesidades discrecionales: Aquí se consideran los gastos relacionados con el ocio, salidas, hobbies y compras no esenciales que mejoran la vida cotidiana.
20 % para el ahorro: El ahorro y el reembolso de deudas, que incluye la constitución de un ahorro de emergencia, la preparación de la jubilación o el reembolso de préstamos.
¿Cómo poner en práctica la regla de los 50/30/20?
Para aplicar la regla de los 50/30/20, es necesario calcular su renta neta mensual y luego distribuirla en tres sobres fijos (necesidades, envidia, ahorro) antes de ajustar los porcentajes a su situación personal.
Establecer un balance de sus gastos e ingresos
Para empezar, es esencial que se registren con precisión todos los ingresos mensuales. A continuación, los gastos deben ser escrupulosos durante un mes. Esto puede hacerse manualmente con una hoja de cálculo del presupuesto, uno Evaluador del presupuesto o mediante una aplicación de la gestión del presupuestoEl objetivo es tener una visión clara para distribuir las partidas de gastos de acuerdo con la regla.
Clasificar los gastos y ajustar la situación
Gastos de la vida cotidiana se clasifican en tres categorías:
- 50 % para necesidades esenciales (vivienda, alimentación, transporte...),
- 30 % para las necesidades personales,
- y 20 % para el ahorro y los reembolsos de deudas.
Ajuste estos porcentajes si es necesario para que coincidan con la situación financiera personal, ya que los gastos no se pueden realizar de una persona a otra.

¿Cómo se calcula su presupuesto mensual con el método 50/30/20?
Para aplicar esta norma:
- Calcule su ingreso neto total después de impuestos.
- Multiplique esta cantidad por 0,50, 0,30 y 0,20 para asignar las cuotas a las necesidades, a las necesidades y a los ahorros, respectivamente.
- Ajuste estas cifras para adaptarse a su situación financiera específica, manteniendo al mismo tiempo las proporciones globales.

- Instrumentos de presupuestación : Planifique y vigile sus gastos con facilidad.
- Sinopsis de su flujo de caja : Comprende adónde va tu dinero y cómo ahorrarlo.
- Clasificación a medida : categorizar automáticamente a través de la IA y la posibilidad de crear reglas de clasificación personalizadas según sus necesidades.
Ejemplo concreto con ingresos mensuales
Por un ingreso neto mensual de 2 500 euros, el Presupuesto mensual El importe de los ingresos de los Estados miembros se desglosa de la siguiente manera: 1.250 euros para necesidades básicas y 750 euros para gastos personales y de ocio. Evaluador del presupuesto podrá simplificar esta distribución automatizando el cálculo en función de las partidas de gastos.
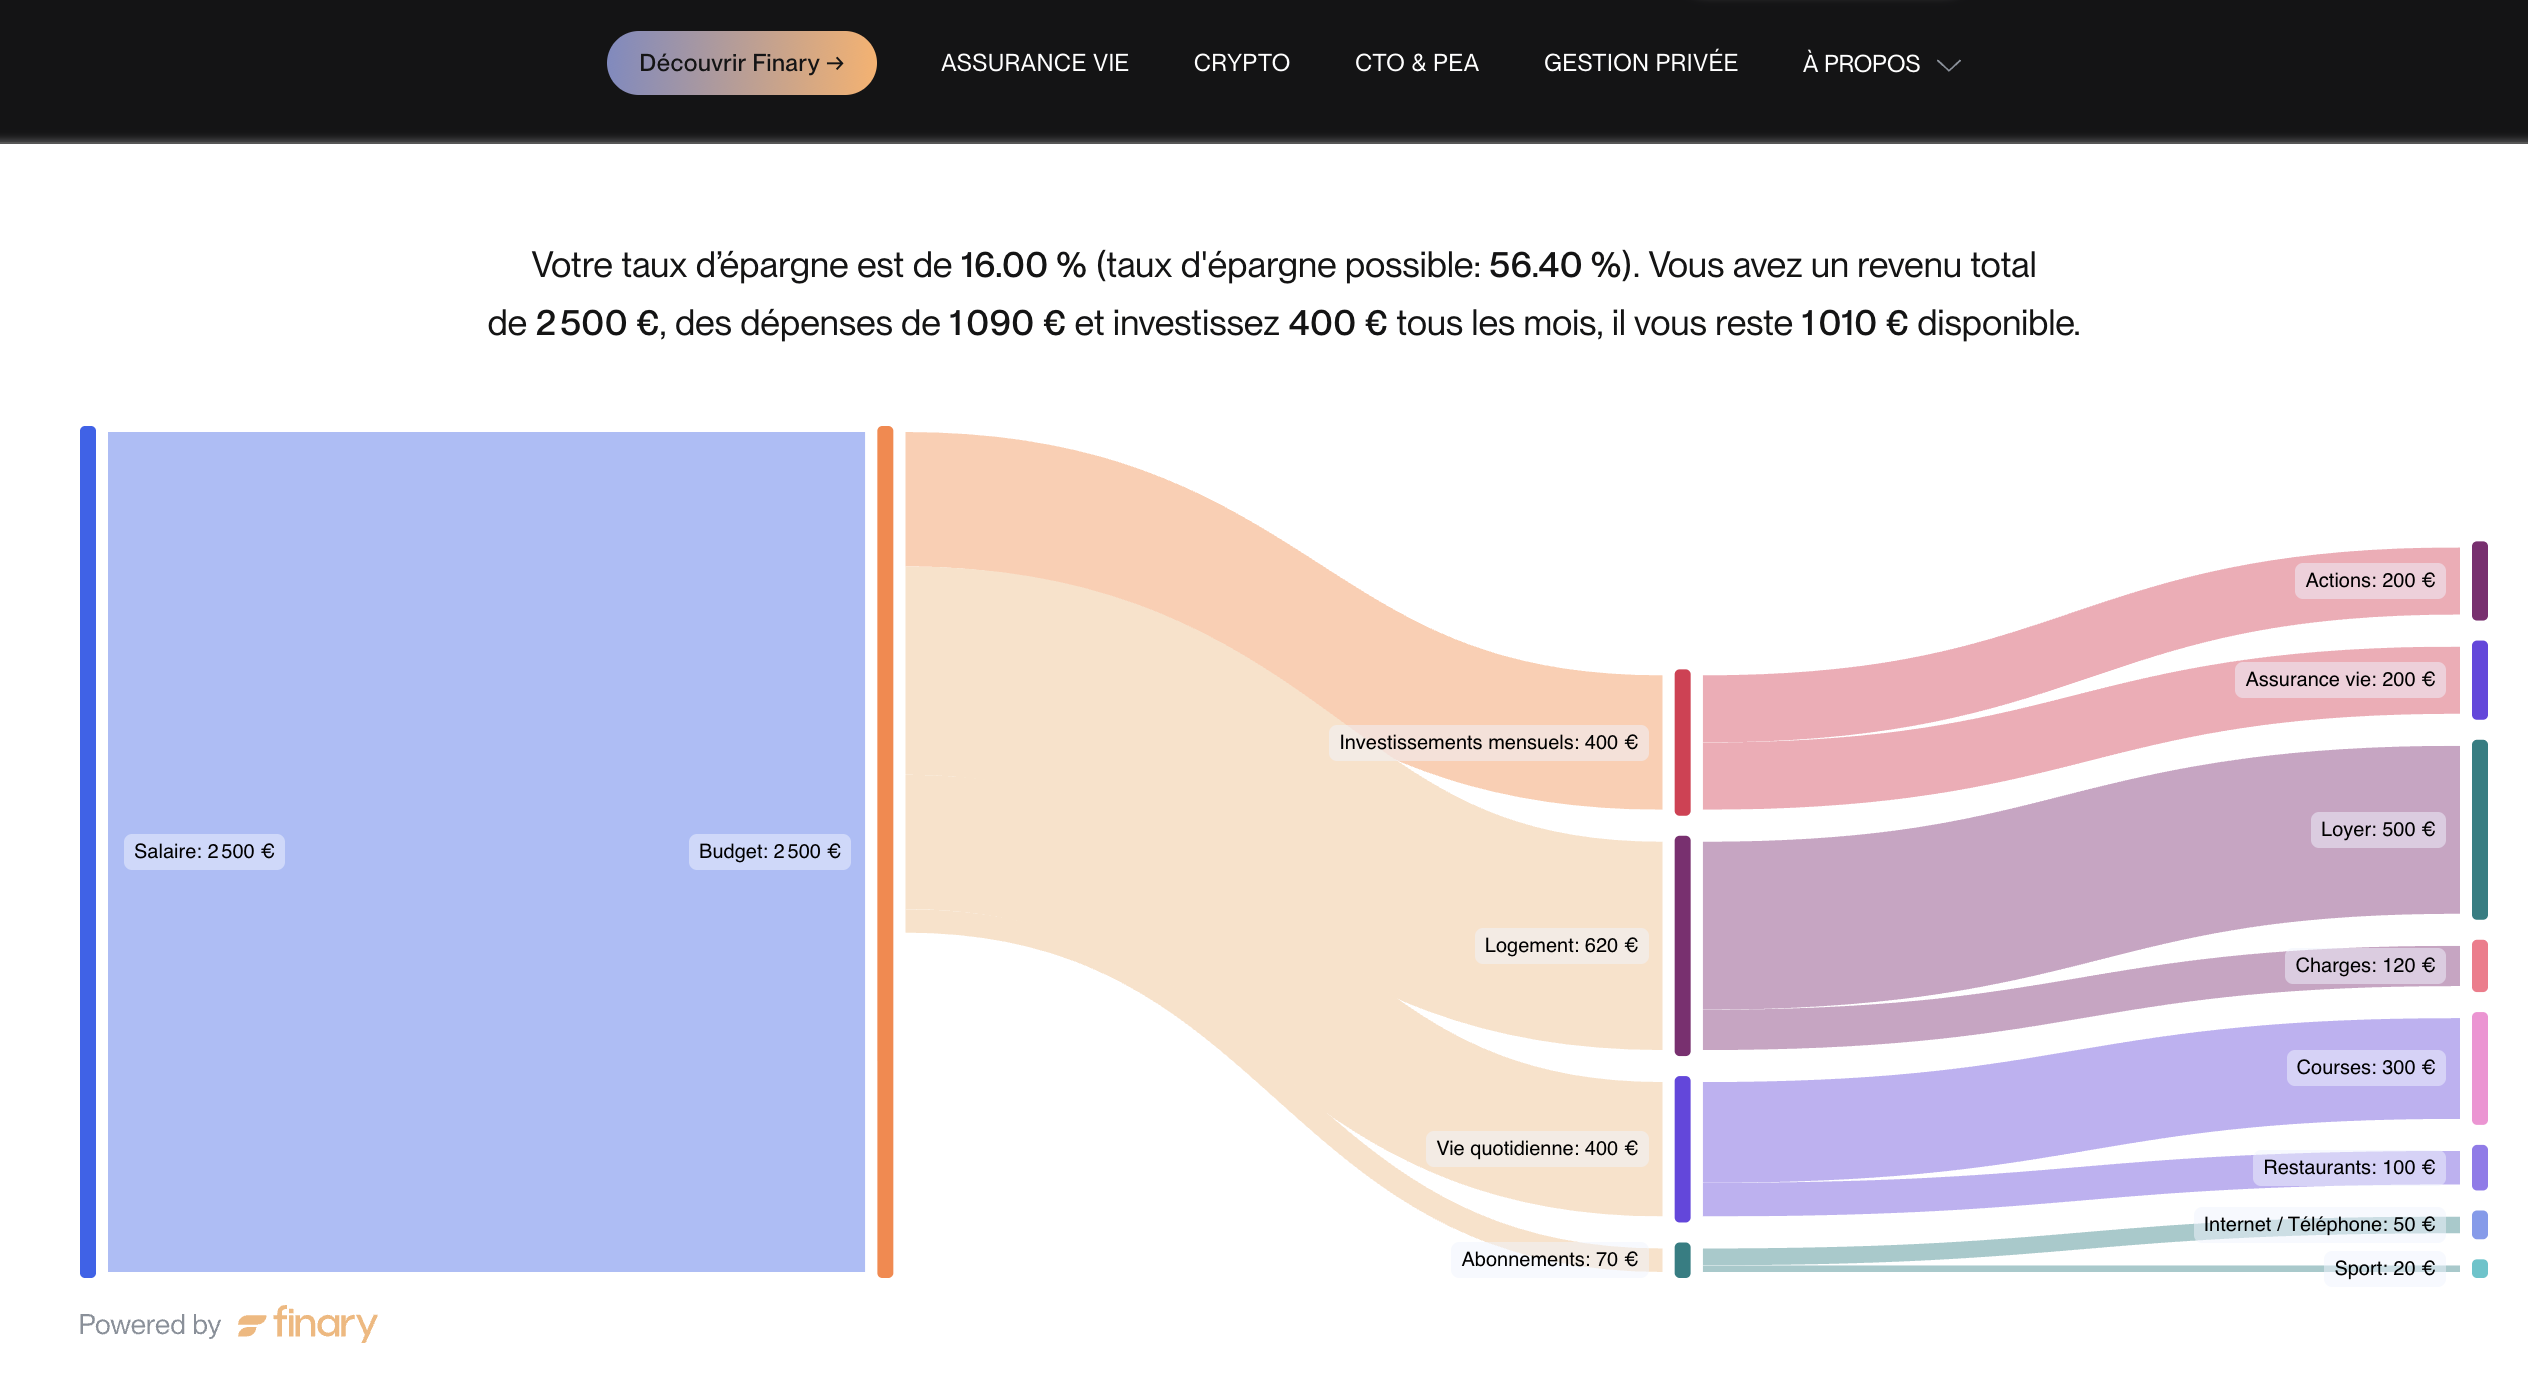
¿Adónde van sus ingresos todos los meses?
Documento no contractual de carácter publicitario. Estimación indicativa basada en las cantidades que introduce. La tasa de ahorro corresponde a la parte de su renta invertida cada mes. Esta herramienta no constituye un asesoramiento en inversión; invertir implica un riesgo de pérdida de capital. Finary SAS, 58 rue de Monceau 75380 Paris 8, ORIAS n° 21001279 (COA).
Estrategias para un ahorro eficaz con la regla 50/30/20
Ideas de inversión para ahorro
El 20 % dedicado al ahorro puede ser asignado a diversas opciones de inversión. Para el ahorro a corto plazo, como la constitución de un Fondo de Emergencia, productos como los libretas de ahorro ofrecen fácil acceso y seguridad para los fondos. El folleto A y el LEP (Libro de ahorro popular) se incluyen en los soportes regulados disponibles.
Para objetivos a largo plazo, como la Preparación para la jubilación, el Plan de ahorro de pensiones y elSeguro de vida son sobres que ofrecen un marco fiscal específico. Los soportes en unidades de cuenta implican un riesgo de pérdida de capital.
Consejos para automatizar el ahorro y ajustar la distribución
Automatizar la transferencia del 20 % a cuentas de ahorro, una vez recibido el salario, facilita el cumplimiento de la regla 50/30/20. Objetivos financieros, como el reembolso de deudas o constitución de un patrimonio, no se descuida. Es importante revisar periódicamente la distribución para asegurarse de que se ajusta a la evolución de los Objetivos de ahorro y circunstancias financieras.
Límites y flexibilidad de la regla de los 50/30/20
La regla de los 50/30/20 ofrece un marco básico para equilibrar las finanzas personales. dificultades en la clasificación de los gastos y requiere personalización para adaptarse a las realidades financieras individuales.
Dificultad para clasificar los gastos
Clasificar los gastos entre necesidades, gastos discrecionales y ahorros según el modelo 50/30/20 puede resultar complejo. facturas telefónicas o de Internet, se consideran, sin embargo, necesidades La inflación puede influir también en el coste de los gastos esenciales, lo que hace que la asignación sea estricta en un 50 % para los gastos de la industria de la Unión. necesidades A veces no es suficiente.
Personalización de la regla según las necesidades individuales
La regla 50/30/20 se ajustará en función de la situación financiera de cada uno, ofreciendo una flexibilidad Para una persona con gastos obligatorios En el caso de los trabajadores de la industria de la construcción, la Comisión ha adoptado una serie de medidas para reducir la carga de trabajo de los trabajadores de la industria de la construcción, que se han visto afectados por la reducción de la demanda de energía, y ha adoptado una serie de medidas para reducir la demanda de energía. cargas inevitables El hecho de que una persona requiera un porcentaje mayor que el 50 % propuesto por esta regla para cubrir sus necesidades necesidadesLa pertinencia de la regla de los 50/30/20 se encuentra en su capacidad de ser modificada para que corresponda mejor a la realidad financiera de cada uno.
Esta adaptación es especialmente útil para un Presupuesto familiar, donde las cargas relacionadas con la vivienda o los hijos a menudo pesan más que la media.
Herramientas y recursos para aplicar la regla 50/30/20
Para aplicar con éxito la regla 50/30/20 en la gestión de su presupuesto, las personas disponen de una variedad de herramientas digitales y modelos prácticos, que ayudan a distribuir los ingresos como porcentaje para las necesidades básicas, los deseos personales y el ahorro.
Para una visión más amplia de la gestión del presupuesto en el día a día, nuestra guía sobre cómo gestionar su presupuesto detalla todos los métodos posibles.
Aplicaciones de gestión del presupuesto y calculadoras en línea
Aplicaciones presupuestarias: Las aplicaciones como Finary, Bankin' o Linxo ofrecen características que facilitan el seguimiento de los gastos y la categorización automática, permitiendo a los usuarios aplicar la regla 50/30/20 con eficacia. Estas aplicaciones, a menudo con algoritmos inteligentes, permiten visualizar de un vistazo la distribución de los gastos.
Para comparar estas soluciones con mayor detalle, nuestra selección de mejores aplicaciones de gestión del presupuesto referencia a las principales opciones del mercado.
Calculadoras en línea : Varios sitios proporcionan calculadoras especialmente diseñadas para el método 50/30/20, que ayuda a determinar el importe preciso para cada categoría de gastos.
Hojas de cálculo y modelos prácticos
Las hojas de cálculo personalizables, como las ofrecidas por Microsoft Excel o Google Sheets, son herramientas ideales para aquellos que prefieren un método más manual. Los usuarios pueden descargar Modelos de presupuesto 50/30/20 que se han diseñado con las categorías y fórmulas adecuadas para facilitar el seguimiento del presupuesto, estos modelos ayudan a las personas a permanecer organizadas y a seguir su progreso con el tiempo.
Uno Cuadro Excel de presupuesto ya listo para el empleo ahorra tiempo en esta etapa de la formalización.
Objetivos

Preguntas frecuentes
¿La regla 50/30/20 funciona con ingresos variables?
Sí, pero hay que aplicarlo a un ingreso medio calculado a lo largo de varios meses, por ejemplo, la media de los últimos seis meses para un freelance o un independiente. Los meses más favorables permiten entonces reforzar el ahorro para compensar los meses más bajos, manteniendo las proporciones globales de la norma.
¿Debería el alquiler clasificarse en el 50 % de las necesidades básicas?
Sí, el alquiler o el reembolso de un crédito inmobiliario es una de las necesidades básicas, al igual que la alimentación, el transporte y los seguros obligatorios. Si la vivienda por sí sola supera una gran parte del 50 por ciento asignado a las necesidades, puede ser necesario ajustar los demás porcentajes de la norma.
¿Qué pasa si los gastos esenciales superan el 50 por ciento de los ingresos?
En las grandes ciudades en que la vivienda es costosa, las necesidades básicas suelen superar el 50 por ciento de los ingresos netos, y en este caso la regla 50/30/20 debe ajustarse a la baja en lo que respecta a las necesidades y los ahorros, por ejemplo en 60/20/20, manteniendo el objetivo de ahorrar una parte fija cada mes.
¿Puede la regla 50/30/20 reembolsar un crédito al consumo?
Sí, el reembolso de las deudas forma parte del 20 % de ahorro en la regla 50/30/20. En caso de deuda al consumo con un tipo de interés elevado, se aconseja generalmente priorizar su reembolso antes de constituir un ahorro de precaución más importante.
¿Cuál es la diferencia entre la regla 50/30/20 y la regla 75/15/10?
La Regla 75/15/10 Dedica una mayor proporción a los gastos corrientes (75 %) y reduce la parte del ahorro (10 %) y de las necesidades (15 %), lo que es adecuado para los ingresos más modestos o para las zonas de alto coste de vida. La elección entre ambos depende del nivel de cargas fijas de cada uno.
Fuentes
Servicio público.fr, Libro de ahorro popular (LEP): funcionamiento y condiciones
Servicio público.fr, Contrato de seguro de vida: funcionamiento
Servicio público.fr, Plan de ahorro de pensiones (PER) individual
AMF, lista blanca de los Directores de Servicios en Crypto-Actifs (PSCA), Finary SAS
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.