Cómo gestionar su presupuesto paso a paso
Actualizado el 5 de agosto de 2026
¿Alguna vez has tenido la impresión de que estás tras tu dinero sin saber realmente a dónde va? Gestionar su presupuesto es registrar sus ingresos y gastos (fijas, variables y puntuales), distribuirlos de forma clara como el 50/30/20, y luego seguir y ajustar sus cuentas cada mes.

- El método 50/30/20 distribuye los ingresos netos en un 50 % de gastos esenciales, un 30 % de ocio y un 20 % de ahorro, que se ajustará según su situación personal.
- Un libro de Excel o Google Sheets con tres pestañas (ingresos, gastos fijos, gastos variables) permite centralizar su seguimiento presupuestario cada mes.
- El número de expedientes de sobreendeudamiento depositados aumentó en un 9,8 % en 2025, a 148 013 expedientes (Banque de France), muestra de la fragilidad financiera de muchos hogares.
- Una aplicación como Finary puede automatizar la sincronización de cuentas y categorización de gastos, como complemento o en lugar de un archivo Excel.
- Un fondo de emergencia de tres a seis meses de gastos protege contra imprevistos y complementa una gestión presupuestaria rigurosa.
¿Cómo puedo ver el lugar de sus finanzas?
La información sobre las finanzas consiste en enumerar todos sus ingresos mensuales y, posteriormente, todos los gastos fijos y puntuales, para obtener una fotografía completa de su situación antes de distribuir su presupuesto.
Listar todos sus ingresos mensuales
El primer paso para aprender cómo gestionar su presupuesto Es empezar con un estado financiero. No te preocupes, nada demasiado complicado aquí! Comience por listar todos sus ingresos mensuales regulares. Se trata de todos los flujos de dinero que llegan a su cuenta bancaria cada mes:
- Salario neto
- Primas
- Ingresos por concepto de alquileres
- Subsidios familiares
- Ingresos por inversiones (intereses, dividendos)
Por ejemplo, si recibes un salario neto de 2.500 €, ingresos de alquiler de 500 € y dividendos de 100 €, tus ingresos mensuales serán de 3.100 €. Esta lista te dará una primera idea de tu capacidad financiera.
Listar todos los gastos mensuales recurrentes
Luego, consideremos los gastos mensuales recurrentes, que son los que vuelven cada mes. Saquemos la lupa y contemos cada partida de gasto:
- Alquiler o préstamo de bienes raíces
- Facturas de electricidad, de agua, de gas
- Suscripciones de Internet y telefonía
- Seguros (vivienda, salud, coche)
- Gastos de transporte (gasolina, suscripciones de transporte público)
- Carreras alimenticias
Ilustremos con un ejemplo: si paga 800 € de alquiler, 100 € en facturas de electricidad y agua, 40 € por Internet, y 300 € en compras de alimentos, la suma de sus gastos fijos será de 1.240 €. Anote cada gasto para tener una visión clara.
Identificación de los gastos imprevistos futuros
Para gestionar mejor su presupuesto, es importante tener en cuenta los gastos puntuales que se vayan a efectuar. Estos gastos pueden perturbar sus finanzas si no se prevén:
- Vacaciones
- Reparaciones de automóviles
- Regalos de Navidad o de cumpleaños
- Compra de ropa
Por ejemplo, si sabes que el control técnico de tu coche, que cuesta alrededor de 150 €, está previsto para el mes próximo, añádalo a tu lista. De esta manera, no tendrás una mala sorpresa a finales de mes.
Al establecer este estado de situación financiera, usted establecerá una base sólida para controlar su presupuesto. Continúe con nosotros para crear un libro de Excel y seguir eficazmente todos estos datos.

Crear un archivador Excel para seguir su presupuesto
Todo es más claro cuando está en papel cuadro Excel (o Google Sheets) le ayuda a centralizar toda su información financiera. Aquí está cómo gestionar su presupuesto en unos pocos pasos prácticos y fáciles de seguir.
Configurar pestañas (ingresos, gastos fijos, gastos variables)
Para una gestión eficaz, primero cree un nuevo libro de cálculo y agregue tres pestañas distintas: "Ingresos," "Gastos fijos" y "Gastos variables."
- Onglet Revenues : Esta pestaña estará dedicada a todas las fuentes de ingresos. Agregue columnas para la descripción (Salario, Rentas de alquiler, etc.) y la cantidad mensual.
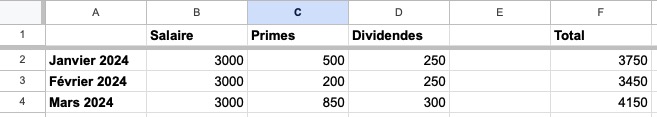
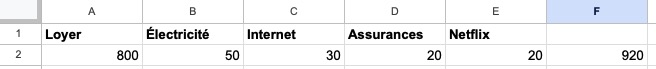
- Gastos fijos : Esta pestaña incluirá todos los gastos recurrentes, como alquiler y facturas. Cree columnas similares con descripciones (Alquiler, Internet, Electricidad) y las cantidades correspondientes.
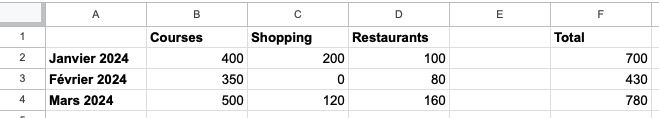
- Gastos variables : Por último, utilice esta pestaña para gastos que varían cada mes. Por ejemplo, restaurantes, ocio, y ropa. Una vez más, defina con descripciones y cantidades.
Introduzca los importes en cada pestaña
Una vez que las pestañas estén listas, es hora de introducir los datos. Aquí es cómo:
- Ingresos : En la pestaña de ingresos, comience por llenar las columnas pre-creadas. Ejemplo:
- Gastos fijos : Lo mismo puede decirse de los gastos fijos:
- Gastos variables :: Por último, detalla tus gastos variables:
Fórmula para calcular los totales y saldos
Excel es excelente para automatizar los cálculos. Aquí hay algunas fórmulas simples para ayudarle a calcular los totales y saldos.
- Calcular los precios de los precios : Utilice la fórmula
=SUM(B2:D2)Para agregar todos los importes en sus columnas. Coloque esta fórmula al final de cada línea para obtener el total de ingresos, gastos fijos y gastos variables. - Calcular Saldo : Una vez que se calculen los totales, es hora de encontrar su saldo mensual. En una nueva pestaña llamada "Resumen," cree una celda para el saldo mensual con la siguiente fórmula: =Ingresos!F2- ('Gastos fijos'!$F$2+'Gastos variables'!F2)
Ejemplo:
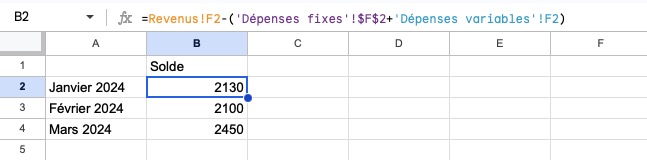
En este punto, tendrá una visión clara y cifrada de sus finanzas, listas para ser analizadas y optimizadas. Próximo paso: categorizar estos gastos para aún más visibilidad.
¿Cómo se puede definir un presupuesto realista?
Definir un presupuesto realista consiste en distribuir sus ingresos netos entre gastos esenciales, gastos no esenciales y ahorros, por ejemplo, con el método 50/30/20, y fijar objetivos de ahorro mensuales alcanzables.
Técnicas para estimar un presupuesto equilibrado
Determinar un presupuesto equilibrado, c.o.o. es como preparar una receta; hay que hacer malabarismo con los ingredientes para llegar al plato perfecto. Aquí están algunas técnicas probadas:
- La método 50/30/20 : Es un enfoque sencillo y popular. Distribuya sus ingresos de la siguiente manera:
- 50 % para gastos esenciales (alquiler, facturas)
- 30 % para gastos no esenciales (alojamientos, restaurantes)
- 20 % para el ahorro y el reembolso de deudas
Por ejemplo, con un ingreso de 3.000 €:
- 1 500 € para gastos esenciales
- 900 € para gastos no esenciales
- 600 € para ahorros
- Análisis de los últimos tres meses : Revise sus gastos de los últimos tres meses para obtener una media realista de sus gastos, lo que le ayudará a determinar las tendencias y ajustar su presupuesto en consecuencia.
Establecer objetivos de ahorro mensuales
Establecer objetivos de ahorro es crucial para cómo gestionar su presupuesto Como punto de referencia, los hogares franceses han ahorrado un promedio del 17,9 % de su ingreso disponible bruto en el cuarto trimestre de 2025, un nivel elevado que refleja una preferencia por la prudencia (Insee) A continuación se describen los objetivos que pueden ser de utilidad y de motivación:
- SMART Goals : Sus objetivos deben ser específicos, Mesurables, Acercables, Realistas y Temporales. Por ejemplo:
- "Ahorrar 200 € al mes durante los próximos seis meses para las vacaciones de verano."
- "Constituir un fondo de emergencia de 3.000 € para finales del año."
- Automatización : Configure transferencias automáticas a una cuenta de ahorro de ahorro tan pronto como reciba su salario. Así, poner dinero a un lado se convierte en una prioridad, no una opción. Consulte nuestra guía sobre cómo administrar su salario ¡Para más información!
Ajuste su presupuesto a lo largo de los meses
El presupuesto perfecto no existe; evoluciona con su vida. Así es como se ajusta a lo largo de los meses:
- Siga sus resultados mensuales : Al final de cada mes, compare sus gastos reales con los previstos. Utilice su libro Excel para registrar las diferencias.
- Analice las diferencias : ¿Identifíquese por qué algunas partidas de gastos han sido desviadas? ¿Fue un gasto inesperado o no ha evaluado sus necesidades?
- Ajuste las categorías : Dependiendo de sus descubrimientos, reajuste sus presupuestos para cada categoría. Por ejemplo, si usted gasta menos en tienda de comestibles de lo previsto, puede asignar esta parte excedente a su ahorro.
- Anticipar gastos extraordinarios : Prepárate para eventos futuros como vacaciones o mantenimiento del coche ajustando tu presupuesto con pocos meses de antelación.
Al definir un presupuesto realista y fijar objetivos de ahorro, transformará su plan financiero en una verdadera hoja de ruta. Luego veremos cómo seguir sus gastos diarios para seguir el camino correcto.
¿Cómo puedo controlar sus gastos diarios?
El seguimiento diario de los gastos consiste en registrarlos con agua o cada semana y luego trasladarlos a su libro de cálculo para comparar el presupuesto real.
Métodos para registrar fácilmente los gastos
El registro diario de sus gastos puede parecer agotador, pero con los métodos correctos, esto se convierte en un hábito simple y rápido:
- Uso del teléfono : Muchas aplicaciones gratis le permiten registrar sus gastos en tiempo real. También puede utilizar la aplicación Notas o incluso un cuaderno físico para registrar sus gastos en cuanto los haga.
- Resumen semanal : Si prefiere no seguir cada gasto diario, dedique un momento cada semana para revisar sus transacciones bancarias y registrarlas en su libro de texto.
Ingrese las cantidades en la carpeta regularmente
Una vez que se hayan registrado los gastos, es crucial introducir estos importes en su libro Excel (o Google Sheets) de forma regular. Aquí es cómo proceder:
- Crear una pestaña : Agregue cada nuevo gasto a las columnas correspondientes (Descripción, Monto, Categoría).
Por ejemplo:
| Fecha | Descripción | Importe (€) | Categoría |
| 22/03/24 | Café | 3 | Restaurante |
| 28/03/24 | Cine | 15 | Ocio |
| 28/03/24 | Carrera extra | 30 | Carreras |
- Haz la suma de tus gastos.
- Compara con tu presupuesto : Después de introducir sus gastos semanales, compare el total con el presupuesto asignado para gastos variables, para que pueda comprobar si se mantiene dentro de los límites.
Análisis de las diferencias respecto del presupuesto previsto
Regularmente, es crucial analizar las diferencias entre los gastos reales y los presupuestados. Aquí están algunas estrategias para ello:
- Crear una tabla de seguimiento : En una nueva pestaña "Seguimiento de diferencias" debe crear un cuadro para registrar los gastos reales en relación con los gastos presupuestados.
Ejemplo:
| Categoría | Presupuesto (€) | Gastos reales (€) | Diferencia (€) |
| Carreras | 1 500 | 1 520 | -20 |
| Ocio | 900 | 950 | -50 |
- Determinación de las tendencias : Una vez al mes, examine sus diferencias para identificar tendencias recurrentes. Por ejemplo, ¿estás gastando más en salidas los fines de semana? ¿Tienes tasas variables de la tienda de comestibles más altas a mediados de mes?
- Ajuste en consecuencia : Si nota que algunos gastos se subestiman sistemáticamente, ajuste sus presupuestos para estas categorías. Por ejemplo, si usted gasta cada vez más en ocio, aumente esta parte e intente compensar reduciendo en otro lugar.
- Evaluar y optimizar : Utilice este análisis para optimizar sus gastos. Intente limitar los costos de los gastos no esenciales buscando alternativas más baratas o cortando gastos superfluos.
Con una organización rigurosa y una asistencia en el registro y análisis de sus gastos, estará bien equipado para mantener su presupuesto bajo control. Siguiente paso: optimizar sus gastos.
¿Adónde van sus ingresos todos los meses?
Documento no contractual de carácter publicitario. Estimación indicativa. Finary SAS
Optimizar los gastos para ahorrar
Ahora que sigues tus gastos rigurosamente, es hora de pasar a la siguiente etapa: l-Optimación. Gestionar su presupuesto de forma eficiente es también identificar las oportunidades de reducir sus costes manteniendo al mismo tiempo su nivel de vida. Aquí es cómo gestionar su presupuesto optimizando sus gastos.
Identificación de las partidas de gastos que se reducirán
El primer paso para optimizar sus gastos es dswatch identificar las partidas donde se puede reducir los gastos. Aquí hay algunas pistas para explorar:
- Suscripciones y servicios : Examine las suscripciones a servicios que no utiliza con frecuencia (gim, streaming, revistas). Una auditoría rápida puede revelar gastos mensuales olvidados o no justificados.
- Alimentación : ¿Ha notado que sus carreras semanales están explotando su presupuesto? Hacer una búsqueda y planificar sus comidas puede ayudar a reducir el desperdicio de alimentos y las compras impropias.
- Ocio y restauración : Las salidas regulares al restaurante y el ocio costoso pueden acumularse rápidamente. Piense en alternativas más baratas, como comidas caseras y actividades gratuitas o de bajo costo.
Negociar sus suscripciones y facturas
Negociar es un arte que puede convertirse en una fuente valiosa de ahorro. No descuide la potencia de una simple llamada telefónica:
- Proveedores de servicios : Contacte con sus proveedores de electricidad, Internet, telefonía móvil e incluso de seguros para explorar opciones de tarifas reducidas. A menudo, las empresas tienen ofertas promocionales para retener a sus clientes.
- Tarjetas de crédito y cargos bancarios : Negocie los gastos de gestión de su cuenta bancaria o los tipos de interés de su tarjeta de crédito. En caso de establecimiento refractario, considere migrar a un banco en línea con menos gastos.
Encontrar alternativas más baratas
A veces, optimizar sus gastos requiere creatividad y flexibilidad. Aquí hay algunas sugerencias para encontrar alternativas más baratas:
- Adquisiciones conjuntas : Únete a grupos de compras u organiza para obtener descuentos de volumen en productos de consumo elevado.
- Genéricos y marcas de venta : Para los productos alimenticios, cosméticos o domésticos, prefiera las marcas genéricas o distribuidores que a menudo ofrecen una buena relación calidad-precio.
- Mercado de la ocasión : Para la ropa, muebles e incluso la electrónica, el mercado de la ocasión puede ser una mina dscor. Plataformas como Leboncoin o Vinted ofrecen una amplia gama de productos a precios rotos.
Optimizar sus gastos nss es una solución radical y draconiana, pero un ajuste progresivo de sus hábitos y opciones de consumo.
Visualizar sus avances con gráficos
Ahora que ha optimizado sus gastos, es hora de añadir una dimensión visual a sus finanzas.
Ver tus avances con gráficos le ayudará a comprender mejor la evolución de tu presupuesto y a seguir motivado.
Crear gráficos en Excel
Excel (o Google Sheets) ofrece herramientas poderosas para visualizar sus datos. Aquí es cómo crear gráficos claros y prácticos:
- Gráfico de ingresos y gastos mensuales :
- Seleccione sus datos de ingresos y gastos por mes.
- Vaya a la pestaña "Insertar" y elija "Gráficos."
- Seleccione "Gráfico en columnas" para comparar sus ingresos y gastos de forma visual cada mes.
- Gráfico de las categorías de gastos :
- Seleccione sus gastos por categoría.
- Vaya a "Insertar" > "Gráficos" y seleccione "Gráfico en sectores" para representar el porcentaje de cada categoría en el total de gastos.
- Seleccione la línea que desea comparar.
Ejemplo de datos:

Seguir la evolución de su presupuesto en el tiempo
Visualizar la evolución de su presupuesto durante varios meses le permite ver dónde gana o pierde terreno. Aquí es cómo seguir este progreso:
- Gráfico de tendencias de las economías :
- Registra todos los meses el importe total de tus ahorros en una nueva pestaña "Evolution."
- Seleccione estos datos e introduzca un "Gráfico en curvas" para visualizar la tendencia de sus ahorros a lo largo del tiempo.
Ejemplo de datos:

- Cuadro comparativo de los objetivos :
- Compara tus objetivos de ahorro con los importes reales ahorrados.
- Utilice un "Gráfico en barras" para comparar estos números de forma visual y ver si alcanza sus objetivos.
Ejemplo de datos:
| Mes | Objetivo de ahorro (€) | Ahorro real (€) |
| Enero | 200 | 300 |
| Febrero | 300 | 400 |
| Marzo | 300 | 500 |
Manténgase motivado al ver sus ahorros
La visualización es una herramienta poderosa para mantener su motivación. Aquí están algunos consejos:
- Utilice colores brillantes : Los colores atractivos en sus gráficos pueden hacer que sus avances sean más emocionantes para seguir.
- Actualice regularmente : Actualice sus gráficos al menos mensualmente para tener una visión actual de sus progresos.
- Muéstralos en evidencia : Imprima sus gráficos o póngales en una tabla para mantener sus objetivos financieros a la vista.
Al visualizar sus datos de manera clara y atractiva, usted será más propenso a seguir comprometido con su gestión presupuestaria. Por último, descubra cómo pasar a la velocidad superior con la ayuda de herramientas como Finary, que simplifican aún más la gestión de su patrimonio.
Pasar a la velocidad superior con Finary
Presentación de la aplicación de la gestión presupuestaria
Finary es mucho más que una simple aplicación de gestión de presupuesto; es una herramienta de centralización de sus finanzas. Al sincronizar todas sus cuentas bancarias y de inversión, Finary ofrece una visión completa de su flujo de efectivo. Las funciones como la categorización automática de las transacciones y los gráficos de flujo financiero hacen que la gestión de sus finanzas sea más fácil e intuitiva.

Ventajas en relación con Excel
Si Excel es una herramienta poderosa para la gestión del presupuesto, Finary ofrece funciones adicionales:
- Sincronización automática : Se acabó la entrada manual de sus transacciones. Finary sincroniza sus cuentas y recupera automáticamente hasta tres meses de historia, facilitando así la actualización continua de su presupuesto.
- Clasificación inteligente : Finary categoriza automáticamente sus gastos con un sistema de ayuda a la categorización, lo que le permite ahorrar un tiempo valioso. También puede personalizar las categorías según sus necesidades específicas.
- Seguridad y confidencialidad : Finary ofrece acceso a sus cuentas bancarias "sólo" para garantizar que su información sensible permanezca segura. socios regulados en la ACPR para garantizar un nivel de seguridad reforzado.
- Visualización clara : Camemberts, gráficos lineales y diagramas circulares le ofrecen una visión sintética del estado de sus finanzas en un abrir y cerrar de ojos.
Preguntas frecuentes
¿Cómo se maneja su presupuesto cuando tiene ingresos irregulares?
Basa tu presupuesto en el promedio de tus ingresos de los últimos tres a seis meses, teniendo en cuenta la estimación más prudente. Los meses en que ganas más, pone el excedente de lado para alisar los meses huecos.
¿Qué es la regla de los 50/30/20 ?
Sus ingresos netos se distribuyen en tres partes: 50 % para gastos esenciales (alquiler, facturas, compras), 30 % para gastos no esenciales (frescos, restaurantes) y 20 % para ahorros y reembolsos de deudas.
¿Cuánto se ahorra cada mes?
Un objetivo actual es el 20 % de sus ingresos netos, pero lo esencial es empezar, incluso con 5-10 %. Automatiza una transferencia a tu ahorro desde la recepción de tu salario para mantenerte en él.
¿Debemos administrar su presupuesto en Excel o con una aplicación?
Excel ofrece una personalización completa y es adecuado si te gusta configurar tus tablas. Una aplicación como Finary sincroniza tus cuentas, categoriza tus gastos automáticamente y ahorra tiempo. Ambos enfoques son complementarios.
Cómo crear un Fondo de Emergencia ?
Acuérdese de los gastos equivalentes a tres a seis meses, colocados en un soporte disponible como un libreta de ahorros. Alimente gradualmente con una cantidad fija cada mes hasta alcanzar este objetivo.
Fuentes
Insee, Tasa de ahorro de los hogares en el cuarto trimestre de 2025
ACPR, Directiva sobre servicios de pago (DSP2)
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.