¿Qué instituciones ofrecen créditos lombardos?
El crédito lombardo, que durante mucho tiempo se reserva a una clientela afortunada, se abre progresivamente a un público más amplio, pero sigue siendo un producto de efecto de palanca que presenta riesgos específicos.
BoursoBank ahora ofrece esta solución desde € 101.000. Mientras que plataformas como Pledger democratizan el acceso con rutas de suscripción en 15 minutos. La pregunta ya no es si usted puede acceder al crédito lombardo, pero qué banco corresponde a su estrategia patrimonial.
Comprender el crédito lombardo antes de elegir su institución financiera
¿Qué es un crédito lombardo y cómo funciona?
El crédito lombard le permite convertir el valor de sus inversiones en efectivo, sin vender sus activos. Usted pone en garantía sus activos financieros (acciones, bonos, fondos, seguro de vida) ; y el banco le concede una línea de crédito.
Sus títulos siguen siendo invertidos, siguen generando ingresos, y usted mantiene el control de su estrategia.
El banco evalúa sobre todo la calidad y liquidez de sus activos. Cuanto más estable y fácil de vender, más alto será el ratio de préstamo-valor (LTV). Por ejemplo:
- Una cartera de bonos de Estado puede movilizar hasta el 90% de su valor.
- Las acciones más volátiles se reducen del 30 al 50 por ciento.
Me relación entre riesgo y oportunidad define el crédito lombardo.
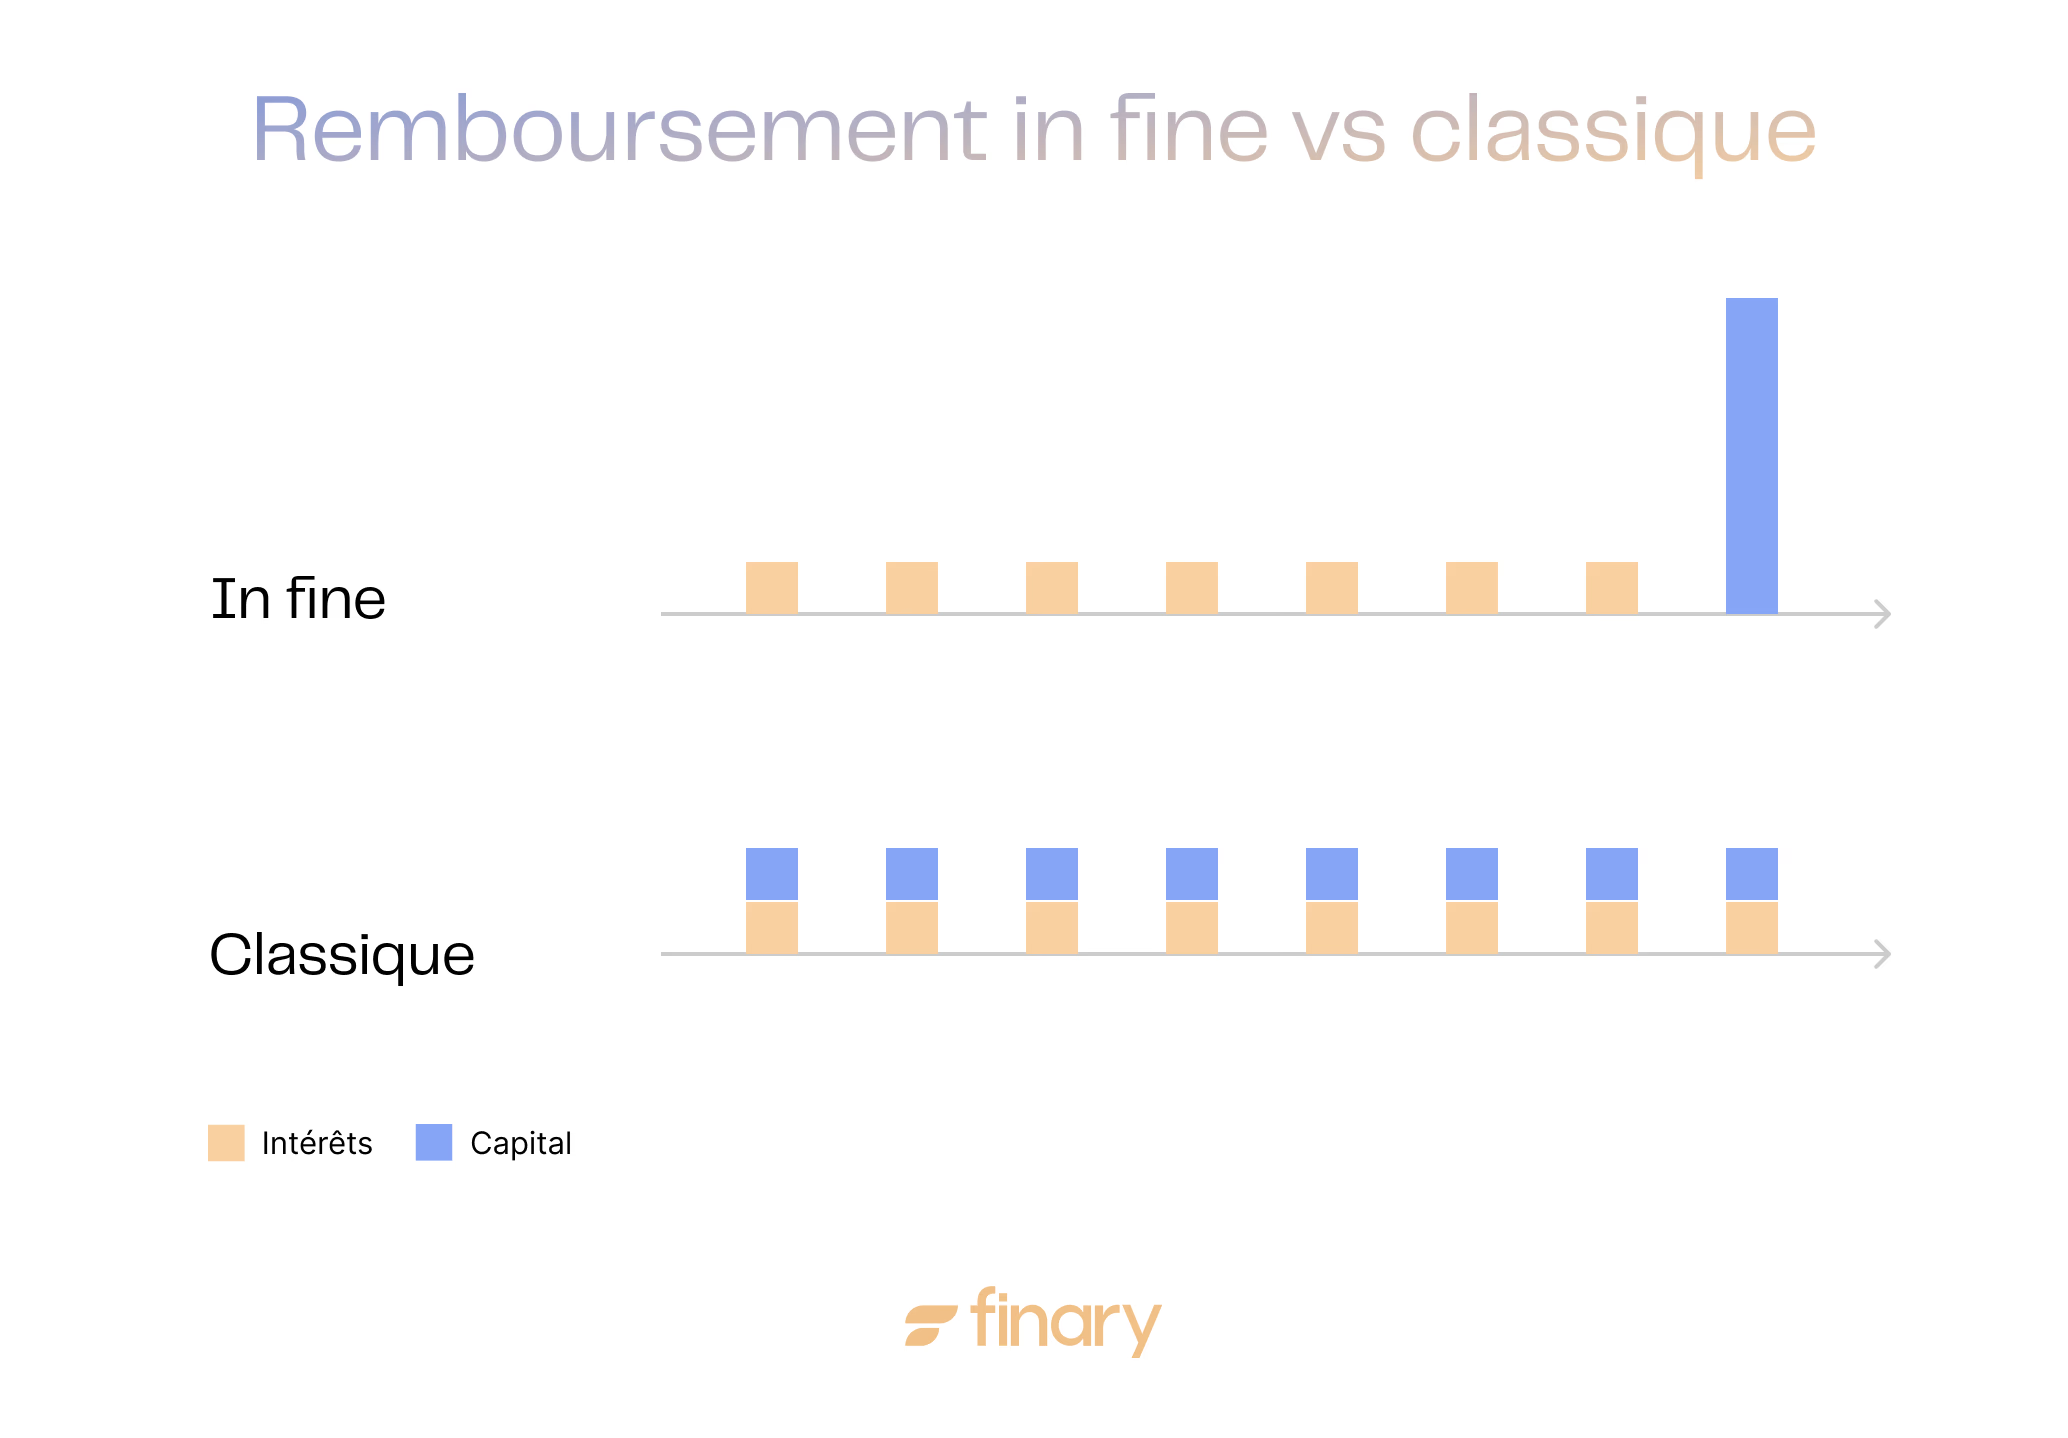
El reembolso se hace generalmente la siega fina , paga sólo intereses durante el período del préstamo, y el capital a la fecha de vencimiento. Esta organización libera su efectivo. Así puede aprovechar una oportunidad, financiar un proyecto o optimizar su fiscalidad, manteniendo al mismo tiempo sus posiciones.
¿Por qué elegir el banco correcto es esencial para optimizar su crédito lombardo?
Cada banco aplica sus propios criterios para el crédito lombardo: riesgo, elegibilidad, márgenes, gestión. Algunos prefieren flexibilidad, otros seguridad. Los detalles influyen mucho en su experiencia:
- Tipo de interés de referencia
- Gastos de documentación
- Diversidad de los activos aceptados
- Reactividad en caso de desajuste del margen
Estos parámetros pueden convertir el crédito lombardo en una palanca eficaz o fuente de limitaciones.
Por ejemplo:
- Un banco privado suizo acepta a menudo activos internacionales, valores no cotizados o obras d'Bart. Ofrece un acompañamiento personalizado, pero requiere un ticket de entrada elevado.
- Un neobanco digital hace que el crédito lombardo sea más accesible, pero limita los activos admisibles y automatiza el proceso, a expensas de la personalización.
Elegir su banco, c.o.o.es elegir un socio que comprenda su estrategia patrimonial, anticipa sus necesidades de liquidez y reacciona rápidamente ante la volatilidad de los mercados.
Bancos digitales y neobancos que ofrecen crédito lombardo
Finary One: El Crédito Lombard a medida con total flexibilidad
En el marco de nuestra oferta de gestión privada Finary One, ofrecemos un servicio de crédito Lombard, accesible a partir de 250.000 € tomados. Esta solución de financiación le permite movilizar liquidez rápidamente sin tener que vender sus activos financieros.
¿La particularidad de nuestra oferta? Contratos de duración indefinida, ofreciendo una flexibilidad total en el reembolso. Puedes devolver el capital prestado a tu ritmo, parcial o totalmente, Sin plazo fijo ni sancionesEsta solución está dirigida a los inversores que deseen seguir estando plenamente expuestos a los mercados financieros, mientras se benefician de una Fuente de financiación ágil para aprovechar oportunidades o hacer frente a necesidades puntuales de tesorería.
Con este enfoque a medida, Finary One s Gestión de patrimonio moderna, líquida y eficiente.

BoursoBank: el crédito lombard 100% digital y autónomo
BoursoBank moderniza el acceso al crédito lombardo, ofreciéndole totalmente en línea desde finales de 2024. Esta oferta se dirige exclusivamente a los clientes BoursoFirst, que pueden obtener crédito sin citas ni papeleo.
La interfaz permite tomar prestado entre 101.000 € y 2 000 000 €, es decir, hasta un 50 % del valor de las carteras admisibles mantenidas en BoursoBank.
L.A.A.A.A.A.A.A.A.A.A.A.A.A.A.A. Los activos aceptados incluyen los activos cuentas de valores, PEA y el seguro de vida BoursoVie. En cambio, los títulos no cotizados, PEA-PYME y posiciones SRD no son admisibles.
El préstamo, estructurado en el último plazo de 5 años, prevé intereses trimestrales y un reembolso del capital a la expiración.
Esta solución es adecuada para perfiles autónomos y tecnofísicos que desean gestionar su palanca patrimonial sin intermediarios. Sin embargo, exige una gestión rigurosa, ya que puede producirse una convocatoria de márgenes en caso de volatilidad de los mercados.
BoursoBank se dirige, pues, a los inversores que controlan su riesgo y prefieren la transparencia de una plataforma algoritmática en lugar de un acompañamiento personalizado.
Crédito Lombardo: ¿qué bancos privados tradicionales solicitan en Francia y en el extranjero?
Los bancos privados suizos líderes para un crédito lombardo
Los bancos privados suizos dominan el mercado del crédito lombardo gracias a su experiencia histórica.
Lombard Odier, cuyo nombre refleja el origen del concepto, ilustra esta tradición. El crédito lombardo en Lombard Odier ofrece una gran flexibilidad patrimonial : los clientes conservan sus derechos de voto y sus dividendos sobre los valores garantizados, lo que es crucial para quienes desean preservar su influencia y sus ingresos.
UBS Francia El banco adapta la moneda, el importe y la duración del crédito a la situación patrimonial de cada cliente.
Por ejemplo, un contratista internacional puede pedir prestado en dólares para una operación en Nueva York, garantizando al mismo tiempo una cartera de acciones europeas, lo que atrae a perfiles móviles y cosmopolitas.
Los grandes bancos privados franceses y europeos y sus ofertas de crédito lombardo
En Francia, el crédito lombardo se democratiza gracias a los grandes bancos privados.
BNP Paribas Wealth Management La cartera nanti sirve de base para la financiación sin cesión de las inversiones existentes.
Société Générale Private Banking ofrece una gran diversidad de activos aceptados como garantía:
- Acciones cotizadas
- obligaciones
- Fondos
- ETF
- productos estructurados
- private equity
- partes de SCPI
- Obras de arte
Esta diversidad permite a perfiles atípicos, como coleccionistas, inversores en bienes raíces fracturados o empresarios del no-cote, beneficiarse de un crédito lombardo a medida. El banco acepta también varias monedas, lo que facilita los montajes internacionales.
Rothschild & Co El margen aplicado varía entre 0,60 % y 5 %, dependiendo del importe y la calidad de la garantía. El banco no cobra honorarios de procesamiento por un crédito estándar de lombardo, lo que simplifica la comprensión de los costos.
Cada banco privado adapta el crédito lombardo a su visión, entre tradición, innovación y personalización. La elección no depende únicamente de los tipos o importes, sino también del cultivo, la experiencia y la gama de d ¡ativos propuestos. Para un inversor prudente, la calidad del diálogo y la capacidad de anticipar las necesidades futuras son a menudo más importantes que la simple mecánica del préstamo.
Bancos regionales y especializados: alternativas para su crédito lombardo
¿Qué bancos regionales franceses ofrecen un crédito lombardo?
Los bancos regionales franceses adoptan un enfoque personalizado del crédito lombardo, que favorece la discreción y la flexibilidad, lo que seduce a una clientela exigente, lejos de la agitación de las grandes instituciones internacionales.
El Banco Palatino El crédito lombardo comienza en el centro a 1 millón de euros, con el objetivo de utilizar su patrimonio como palanca. El banco hace hincapié en la conservación del capital y la financiación de proyectos ambiciosos sin comprometer el rendimiento de los activos.
Las ofertas de crédito lombardo de los bancos especializados en Europa
En Bélgica y los Países Bajos, algunos bancos especializados han desarrollado el crédito lombardo como una herramienta de gestión privada y de ingeniería patrimonial.
Degroof Petercam, por ejemplo, ofrece montajes híbridos que combinan garantía hipotecaria y garantía de valores. Esta rara solución atrae a los empresarios y familias afortunadas que desean evitar descongelar innecesariamente su capital.
En Degroof Petercam, el crédito lombard puede financiar la adquisición de un bien de excepción o la transmisión de una empresa familiar sin liquidar los activos financieros. Este enfoque modular s-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-
ABN Apuesta por la flexibilidad. Con un ticket d'Boover entrada a partir de 200 000 €, el banco ofrece créditos con títulos de 1 a 5 años de duración, con la opción entre préstamos a temperamento o crédito in fine. Adapta sus ofertas a la estructura patrimonial del cliente, particular o empresa. Los equipos dominan la gestión de las divisas, de los tipos de d ¡objetivos y de las necesidades de financiación transfronterizas, un activo para los clientes móviles o internacionales.
Estos bancos especializados rechazan la uniformidad. Cada expediente se analiza a fondo en función del riesgo, la liquidez de los activos y los objetivos a largo plazo. El crédito lombardo se convierte en un instrumento preciso, diseñado para acompañar las grandes etapas de la vida patrimonial.
Los bancos regionales y especializados muestran que el crédito lombardo supera los tipos o coeficientes LTV. Se basa principalmente en la relación, la escucha y la ingenio. Para el inversor que busca soluciones a medida, estas instituciones ofrecen un marco en el que la creatividad financiera se combina con el rigor del asesoramiento personalizado.
Más allá de los bancos: ¿dónde encontrar otras soluciones de crédito lombardo?
El crédito lombard ns es más reservado a los bancos privados. Los intermediarios digitales facilitan hoy en día el acceso a esta financiación, lo que hace que este tipo de crédito sea tan accesible como un préstamo personal, garantizando al mismo tiempo un asesoramiento de calidad.
Pledger apuesta por la rapidez y la simplicidad. En 15 minutos, un inversor puede obtener una simulación personalizada, comparar varias ofertas y lanzar la suscripción. Este servicio evita las pesadas administrativas y los criterios a veces opacas de los bancos tradicionales.
Al alejarse de los bancos tradicionales, estos actores (cortadores, family offices, aseguradores) mejoran el crédito lombardo. Lo convierten en una herramienta ágil y personalizable, capaz de adaptarse a la complejidad de los patrimonios modernos.
La apertura progresiva del mercado al digital y a los particulares atrae a nuevos entrantes. Las fintechs (como Finary) ya están desarrollando soluciones innovadoras para democratizar el acceso a estas financiaciones, pero otros agentes sin duda seguirán esta dinámica. Para el inversor exigente, esta financiación a medida se integra naturalmente en una estrategia global, lejos de un producto estandarizado.
El crédito lombard a través de un asegurador como Swiss Life: ¿una opción que se debe considerar?
La garantía de vida no se limita a un producto de ahorro de riesgo, sino que se convierte en una fuente de liquidez para los inversores informados gracias al crédito lombardo. Swiss Life, por ejemplo, ofrece préstamos lombardos que se adhieren a contratos de seguro de vida o a activos financieros depositados en su banco privado.
Al alejar a los bancos tradicionales, estos agentes lanceros, family offices, aseguradores
Criterios para seleccionar un banco para su crédito lombardo
Comparar los tipos de interés y la ratio de préstamo-valor (LTV) de los bancos para un crédito lombardo
La tasa de interés de un crédito lombardo refleja la confianza del banco en su patrimonio y su gestión del riesgo. Cada tipo es el resultado de un análisis preciso de su perfil, la volatilidad de sus activos y la relación con su asesor.
Una tasa de 1,2 % en UBS no se compara simplemente con un 1,5 % en BNP Paribas Wealth Management. El margen, la flexibilidad, la rapidez de ejecución y la capacidad de negociación directa influyen en gran medida en el coste real del crédito.
El ratio préstamo-valor (LTV) refleja la política del banco. Algunas instituciones, como Swissquote o BoursoBank, prestan hasta un 50 % del valor de sus valores. Otras, más prudentes, limitan esta ratio al 30 % en acciones volátiles.
Esta elección no sólo refleja la prudencia, sino también la gestión del riesgo y la selección de los perfiles de los clientes. Un LTV alto puede parecer atractivo, pero aumenta el riesgo de que se produzcan frecuentes cambios de margen en la volatilidad. Un LTV más bajo ofrece mayor estabilidad y serenidad.
Un inversor experimentado no se limita a comparar los tipos brutos, sino que también analiza:
- estructura de los gastos,
- transparencia de las comisiones,
- la capacidad de respuesta del banco en caso de necesidad urgente de liquidez.
La negociación sigue siendo un elemento clave, sobre todo en los bancos privados o en los actores digitales más flexibles.
¿Qué tipos de activos acepta su banco como garantía para un crédito lombardo?
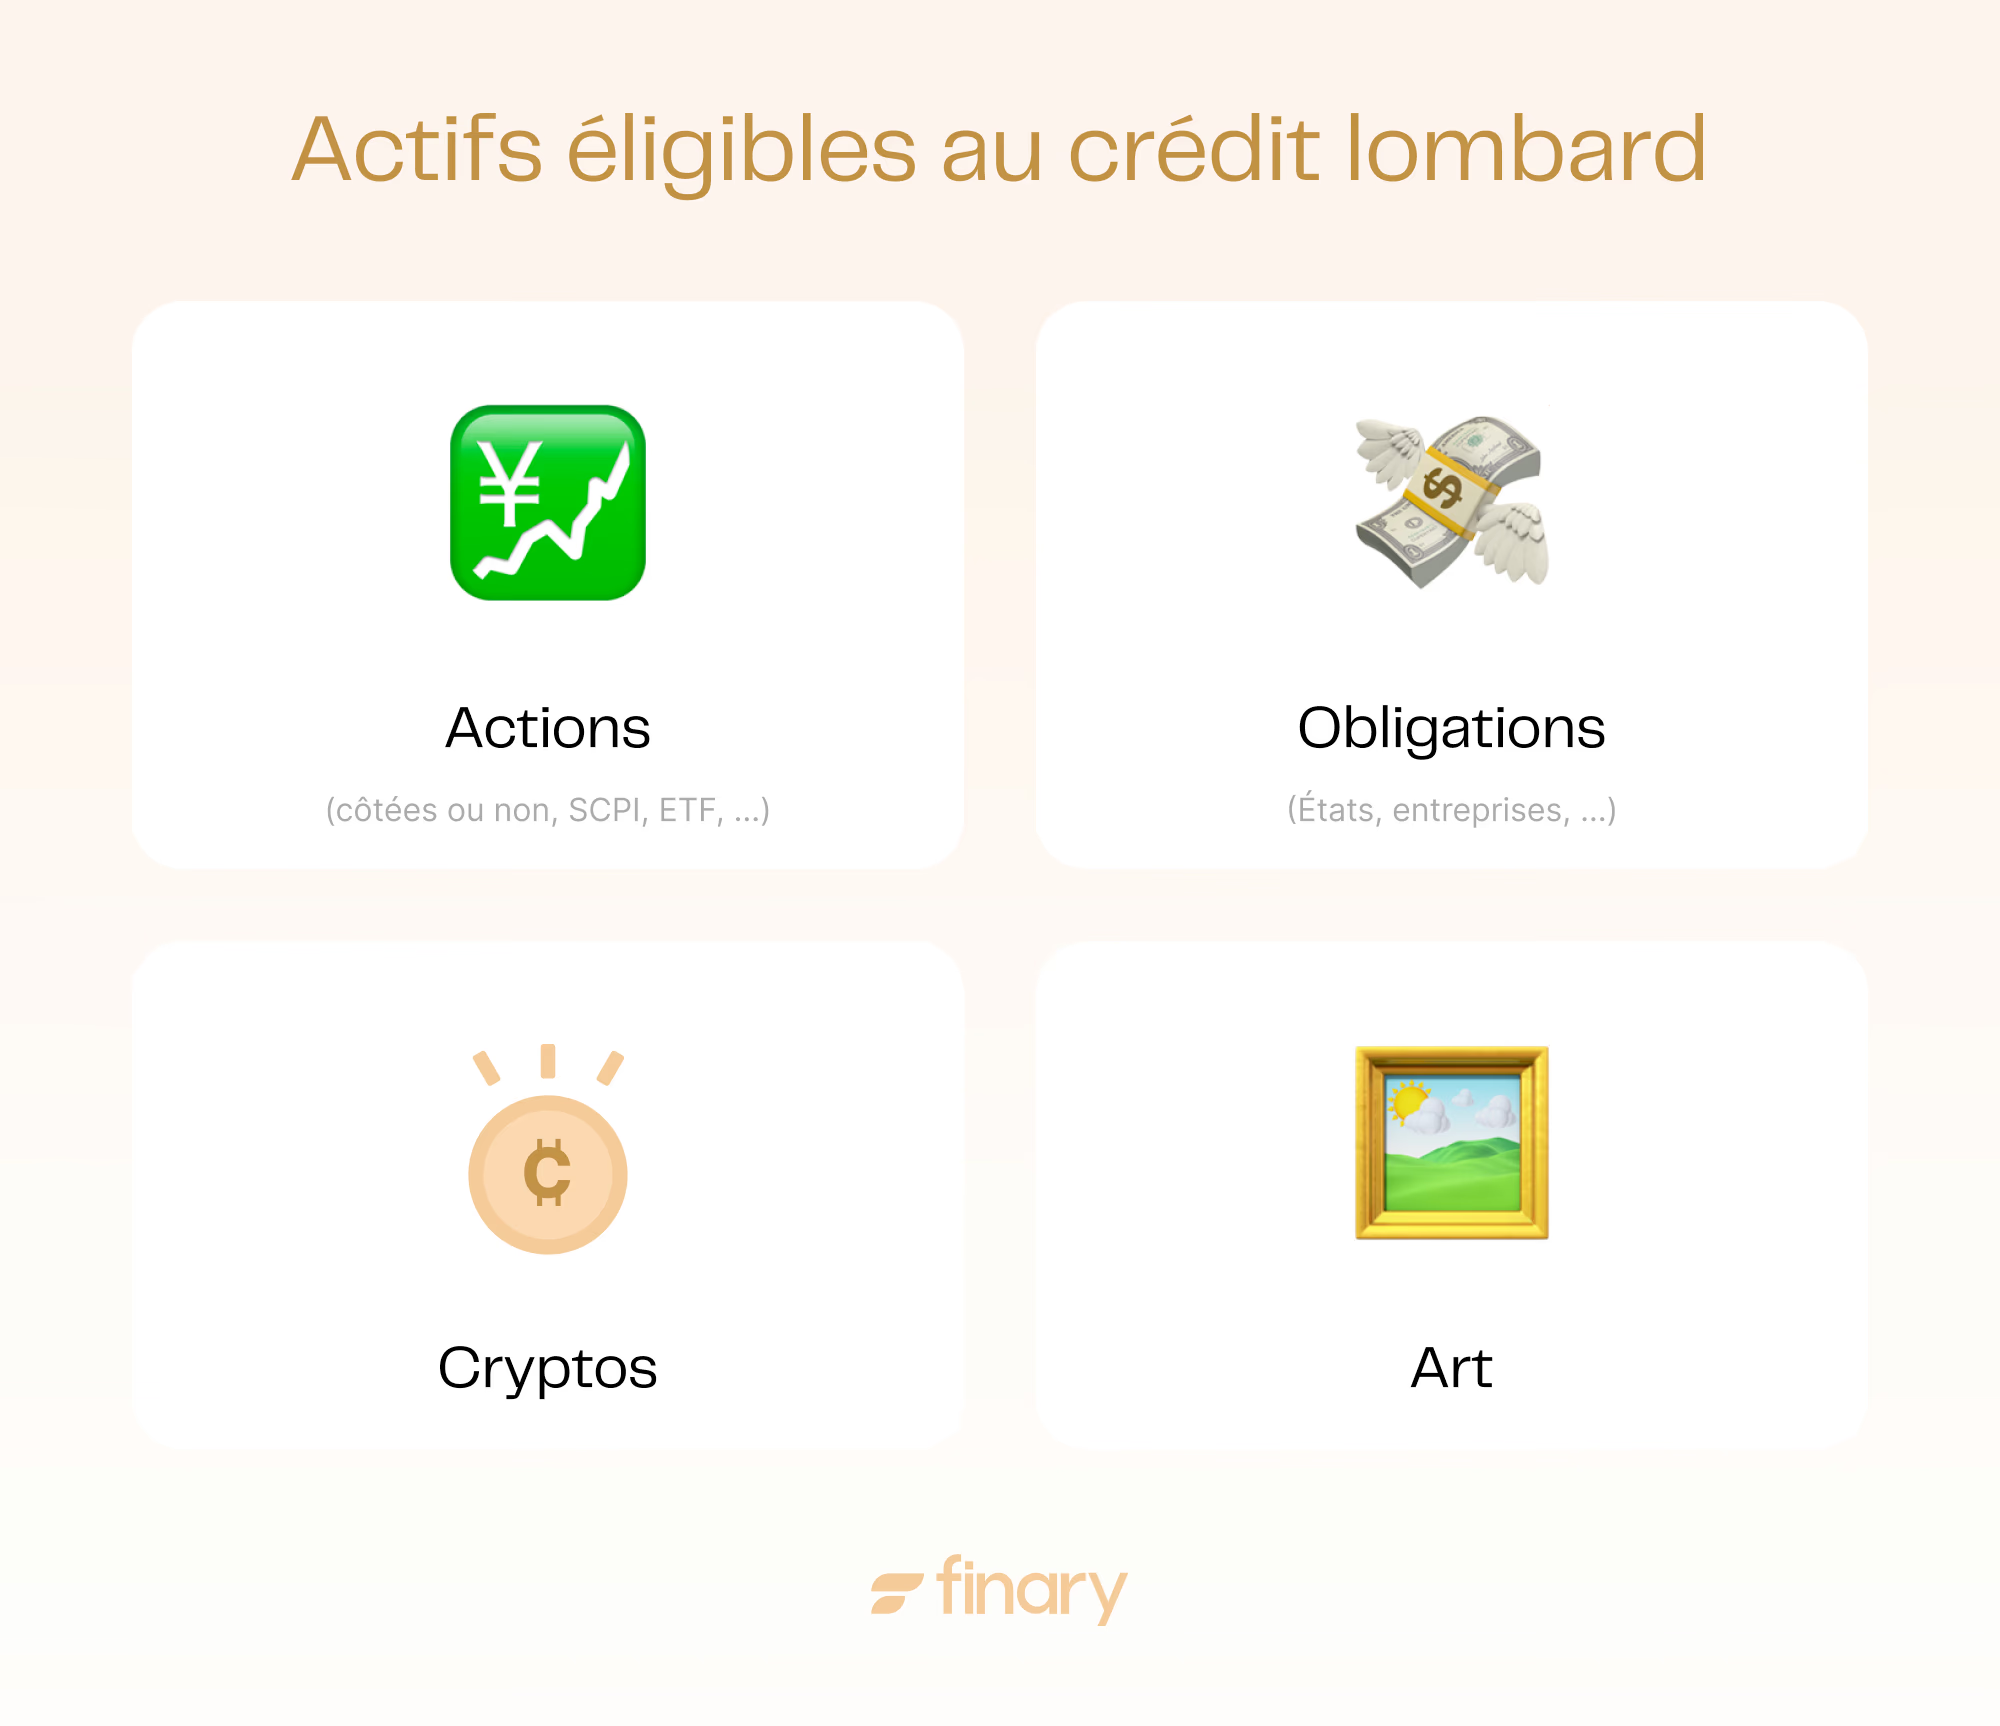
La lista de activos admisibles evoluciona con las innovaciones financieras, las opciones de los bancos y la complejidad de su patrimonio. Algunos bancos, como la Société Générale Private Banking, aceptan una amplia gama de activos:
- ETS,
- participaciones de SCPI,
- productos estructurados,
- obras de arte.
Otros, más clásicos, se centran en las acciones cotizadas y las obligaciones de inversión grado.
Swissquote también acepta algunos criptoactivos como colateral (marco MiCA, riesgo de volatilidad elevada), mientras que la mayoría de los bancos franceses no lo permiten. Esta capacidad refleja la gestión de la liquidez y la valoración en tiempo real de los activos.
Cuanto más amplia sea la gama de duloxactivos aceptados, más margen de maniobra tendrá, teniendo en cuenta que el efecto de palanca aumenta el riesgo de pérdida de capital y de movilización de márgenes.
Importe mínimo , duración y flexibilidad: comparación de las condiciones de crédito de Lombard
El billete de entrada varía mucho según los bancos. BoursoBank ofrece un crédito lombard accesible desde 101.000 €, mientras que el Banco Palatino o Degroof Petercam se dirigen a importes de siete dígitos.
Esta diferencia no sólo refleja el standing, sino también el nivel de servicio y la personalización. Los bancos digitales prefieren la eficiencia y la rapidez. Los bancos privados tradicionales apuestan por un acompañamiento a medida.
La duración del crédito, generalmente entre 1 y 5 años, presenta varias opciones. Un préstamo in fine durante 5 años, como en BoursoBank, ofrece visibilidad sobre la carga de intereses, pero impone un reembolso del capital en una sola vez.
D Otros establecimientos ofrecen:
- líneas de crédito renovables,
- anticipos a plazo,
- los descubiertos autorizados,
para s
La flexibilidad no se limita a la duración o al importe, sino que incluye también la posibilidad de:
- reembolso anticipado sin penalización,
- modular el importe tomado en préstamo según la valoración de los activos,
- adaptar la divisa del crédito a sus proyectos internacionales.
Algunos bancos, especialmente suizos o digitales, ofrecen este tipo de adaptación.
La importancia de la experiencia y el asesoramiento bancario en la elección de su crédito lombardo
Un crédito lombardo n-S es nunca un producto estandarizado. C-S es una herramienta de estrategia patrimonial que requiere un acompañamiento adecuado para sus objetivos.
La calidad del asesoramiento puede influir en la estructuración de la operación. En Rothschild & Co o Sapians, el diálogo con un banquero privado o un familiar integra el crédito lombardo en una visión global: fiscalidad, transmisión, efecto de palanca, cobertura de riesgos.
Las plataformas digitales como Ramify o Pledger dan prioridad a la rapidez y la transparencia, y también a los expertos que se ocupan de situaciones complejas.
La experiencia supera la técnica, incluyendo la capacidad de:
- anticipar los movimientos de mercado,
- estructurar los sistemas sofisticados (seguro de vida de Luxemburgo, contratos de capitalización),
- defender sus intereses en las negociaciones.
Un inversor avisado no elige su banco únicamente sobre un tipo o un LTV. Busca un socio capaz de comprender sus problemas, de acompañar a largo plazo y de reaccionar rápidamente ante imprevistos.
Conclusión
Enmarcado bien, el crédito lombardo puede constituir una herramienta de financiación complementaria en una estrategia patrimonial. La elección del banco para su crédito lombardo influye en las condiciones y la gestión de su estrategia patrimonial.
Entre las soluciones digitales accesibles de BoursoBank, la experiencia personalizada de los bancos privados suizos, o el acompañamiento personalizado de las family offices, diferentes perfiles de inversores pueden identificar la institución correspondiente a sus objetivos.
Esta democratización progresiva del crédito lombardo, llevada a cabo por la innovación tecnológica y la diversificación de los actores, transforma una herramienta que antes estaba reservada a los más ricos en una solución patrimonial accesible a una clientela ampliada.

Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
El uso del préstamo aumenta las pérdidas, como las ganancias, y puede dar lugar a una pérdida superior al capital invertido (se queda en deuda con el préstamo). Producto complejo de alto riesgo.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.