Crédito lombardo: ventajas y desventajas
El crédito lombardo puede permitir el acceso rápido a liquidez atada a una cartera financiera, sujeto a su subvencionabilidad y a los riesgos inherentes (recursos de margen, pérdida de capital).
A diferencia de las ideas recibidas, tomar prestado contra su patrimonio financiero no es desesperanza, sino una estrategia patrimonial sofisticada practicada por los inversores informados desde la Edad Media.
Sin embargo, esta solución desconocida sigue siendo la competencia de una élite financiera, ocultando detrás de su aparente sencillez mecanismos complejos que pueden transformar un patrimonio en palanca de crecimiento... donde exponer a riesgos significativos en caso de caída de los mercados.
Comprender el crédito lombardo y su mecanismo
Definición de crédito lombardo: un préstamo garantizado por sus activos financieros
El crédito Lombard permite obtener liquidez utilizando su cartera de acciones como garantía, conservando al mismo tiempo sus inversiones y sus ingresos.
Inspirado por los banqueros italianos de la Edad Media, este sistema se basa hoy en el valor de sus activos en lugar de en su capacidad de reembolso. Se simplifica el acceso a los fondos, transforma la relación entre ahorro y crédito y le permite aprovechar el potencial de sus activos sin renunciar a ellos.
El funcionamiento del crédito lombardo: garantía , cuota y cálculo del importe de los préstamos
El crédito lombard se basa en la garantía. Sus activos financieros se ponen en garantía para garantizar su compromiso. Usted conserva todos sus derechos de propiedad, incluyendo la percepción de dividendos e intereses.
La cuota, o ratio préstamo-valor, determina la cantidad que puede tomar prestado en relación con el valor de sus activos. Cuanto más estable es un activo, más el banco acepta prestar. Por ejemplo:
- Uno Fondos en euros, cuya garantía depende del asegurador (FGAP 70 000 EUR, Ley Sapin 2), puede ofrecer una elevada cuota.
- Las acciones, más volátiles, suelen ofrecer una cuota entre el 30 y el 50 %.
Este método protege al banco contra las fluctuaciones del mercado. Si el valor de sus acciones cae, el establecimiento prestamista puede absorber este riesgo sin comprometer su estabilidad.
¿Quién puede beneficiarse de un crédito lombardo y para qué tipos de activos subvencionables?
El crédito lombard ssover se dirige principalmente a los inversores que disponen de un patrimonio financiero considerable, generalmente superior a 100.000 euros.
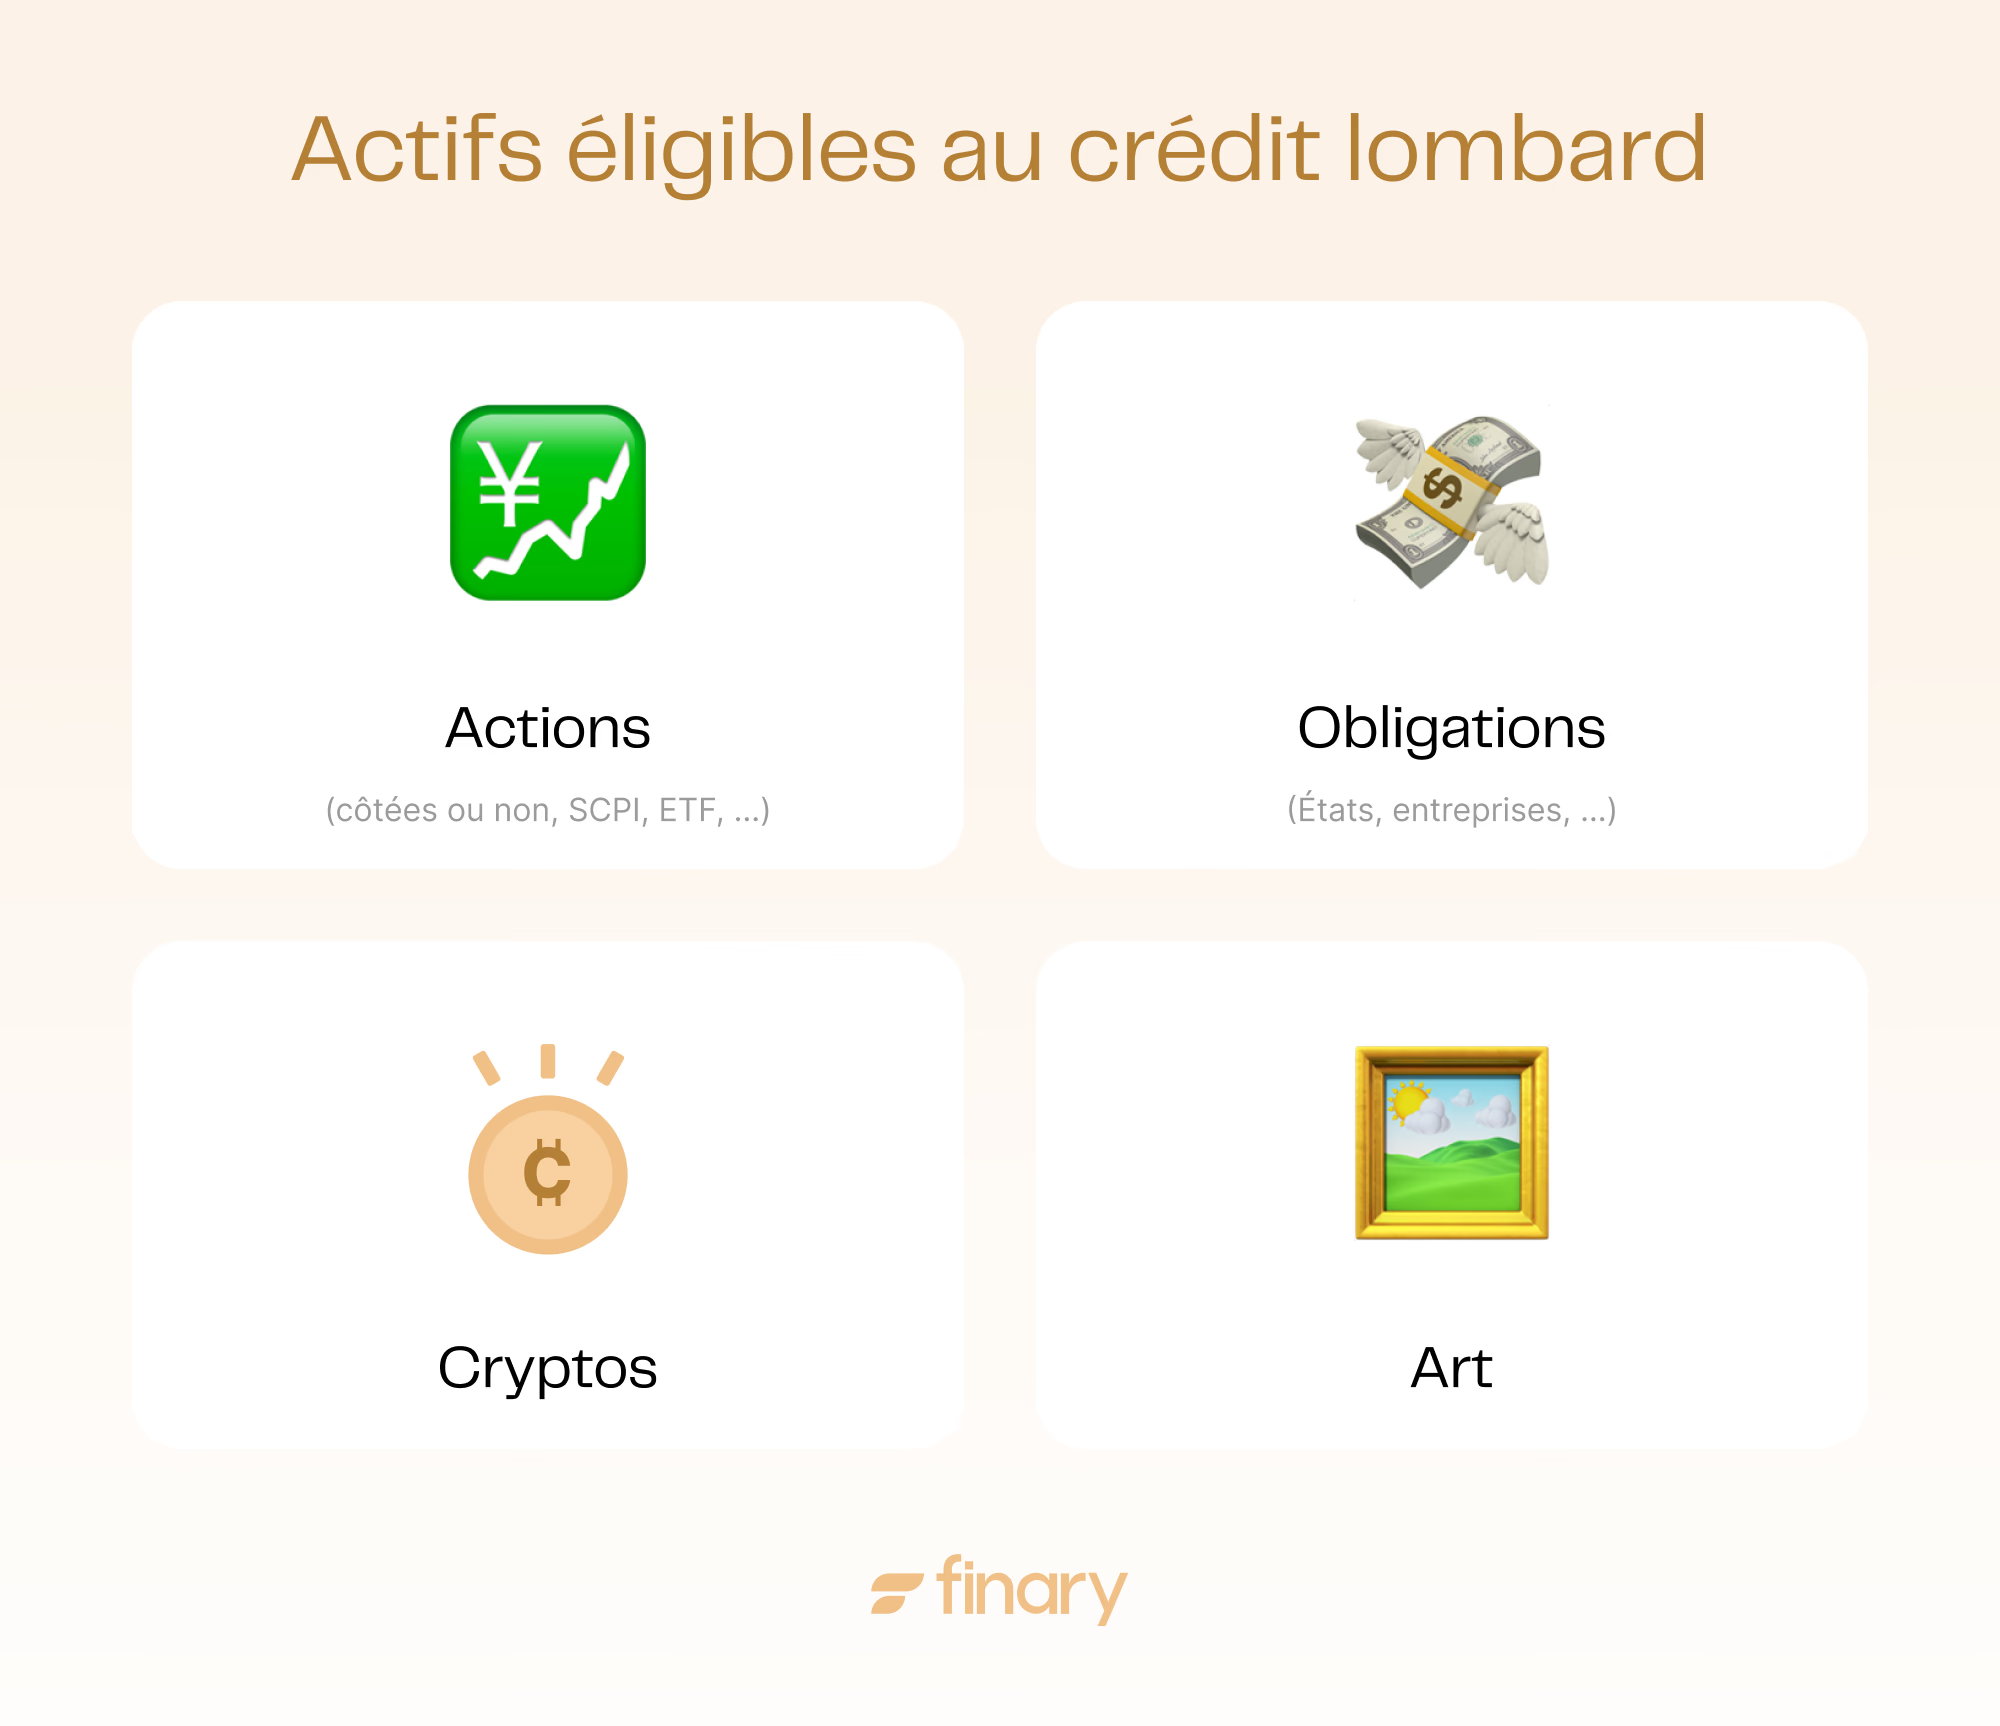
Los activos admisibles son variados pero cuidadosamente seleccionados. Incluyen:
- Acciones que cotizan en las grandes bolsas de valores
- Obligaciones d) Estado o empresas con calificación crediticia
- OICVM diversificados
- Algunos contratos de seguro de vida en unidades de cuenta
Sin embargo, cabe señalar que algunas de las medidas bancos innovadores Aceptan ahora como garantía activos alternativos, como los Cryptomonas o obras de arte.
¿Quieres suscribirte a un crédito lombardo pero no sabes a qué institución recurrir? comparación de los mejores bancos para un crédito lombardo y sus condiciones específicas.
Las principales ventajas del crédito lombardo para optimizar su patrimonio
Mantener su estrategia de inversión y seguir recibiendo los ingresos de sus activos con el crédito lombardo
Si usted tiene una cartera de acciones que genera 5% de dividendos anuales y necesita 200 000 € para un bien inmueble, la solución clásica consiste en vender parte de sus títulos. Esta venta provoca la pérdida de ingresos futuros y la imposición de impuestos sobre las ganancias.
El crédito lombardo ofrece una alternativa eficaz. Vos acciones permanecen en su cartera, siguen produciendo dividendos, y usted accede a la liquidez necesaria. Este mecanismo preserva la integridad de su asignación de activos mientras mantiene su flujo de ingresos pasivos.
Este dispositivo separa temporalmente la posesión de activos de su uso como fuente de financiación. Su cartera sigue generando rendimientos y puede beneficiarse de una apreciación del capital, mientras que usted financia sus proyectos sin interrumpir esta dinámica.
Este enfoque s Sin embargo, esta elección temporal supone un riesgo si los mercados se vuelven a dar vuelta.
Usar el efecto de palanca del crédito lombardo para aprovechar nuevas oportunidades de inversión
El efecto de palanca del crédito lombardo supera la simple obtención de liquidez. Convierte su patrimonio en motor de oportunidad.
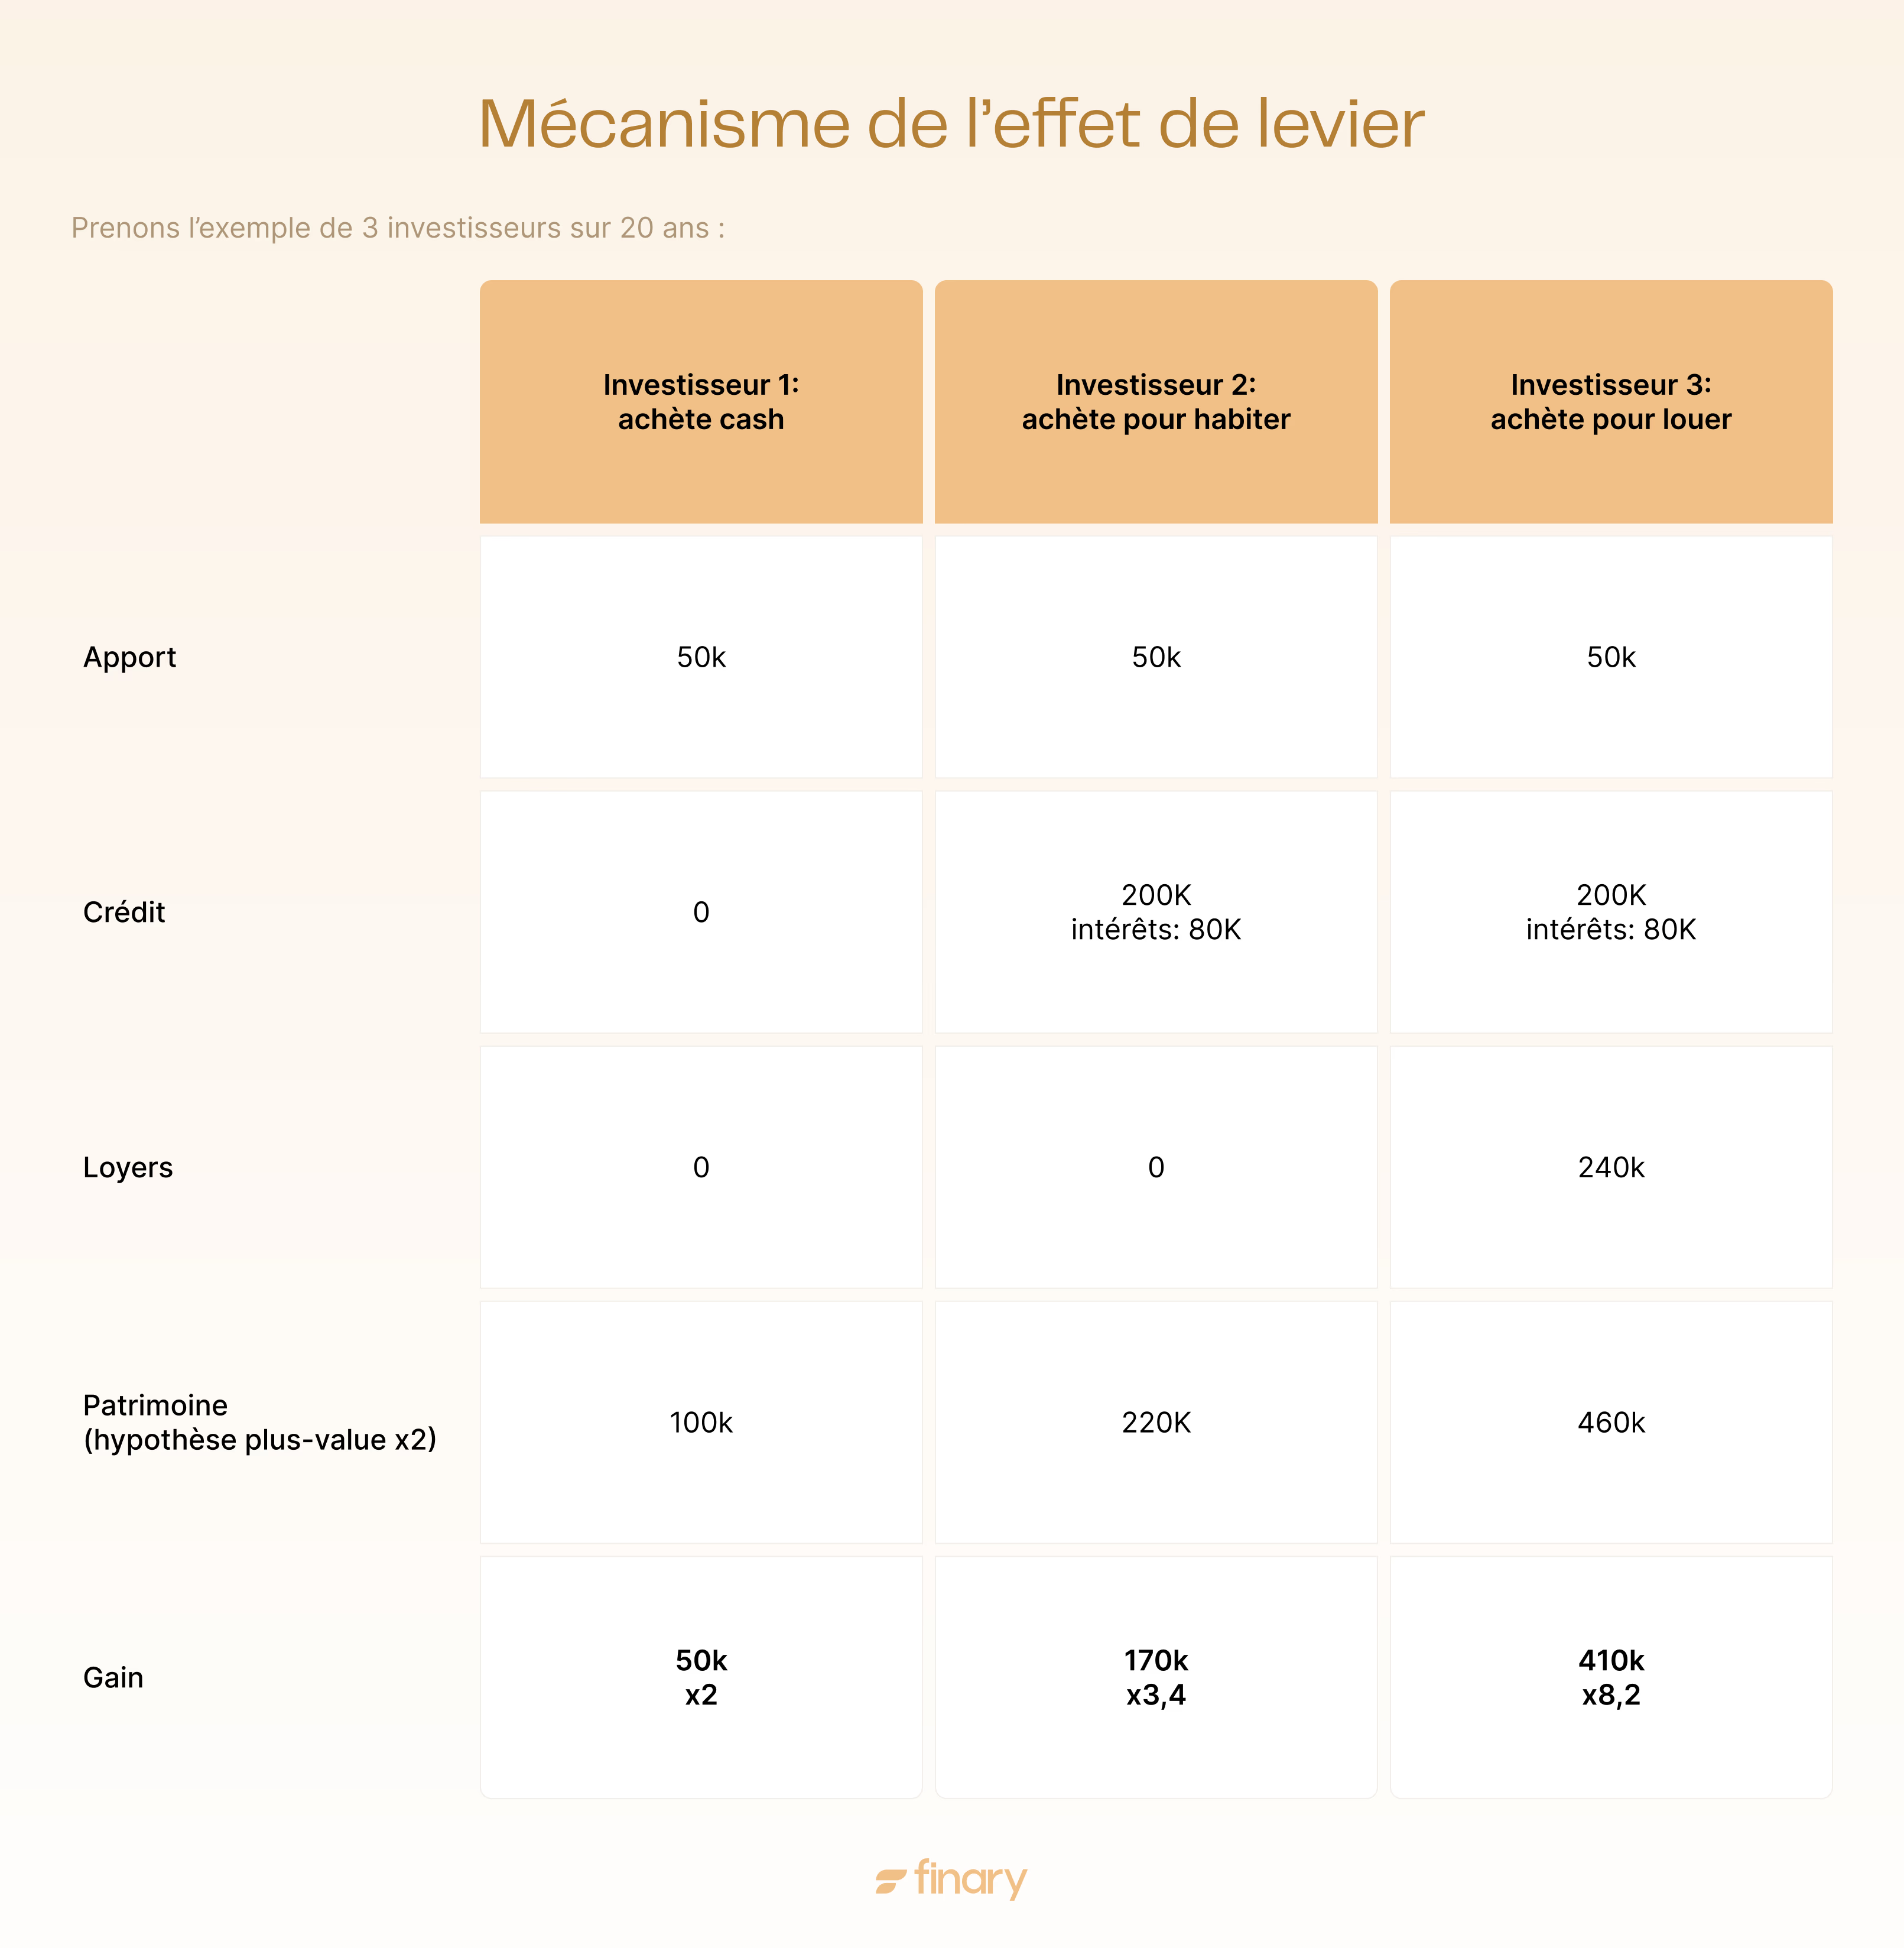
Por ejemplo, un inversor que posea 500.000 € de obligaciones de Estado puede detectar un Fondos inmobiliarios Al tomar prestado 400 000 € a un tipo del 2,5 % gracias al crédito lombardo, invierte esta suma en el fondo inmobiliario.
En esta hipótesis ilustrativa , una diferencia teórica de rendimiento del 5,5 % generaba un beneficio potencial de 22 000 EUR , lo que supone una estabilidad de los mercados y de los tipos de interés y un retroceso puede provocar pérdidas superiores a las expectativas de ganancia. Esta estrategia amplía las ganancias potenciales y las pérdidas en caso de que disminuyan los activos ricos.
El uso de palanca en períodos de corrección expone a un riesgo mayor de ajuste del margen si los mercados continúan disminuyendo. Esta estrategia debe evaluarse con un asesor en cuanto a su tolerancia al riesgo.
Ventajas fiscales del crédito lombardo
La fiscalidad del crédito lombardo presenta una asimetría interesante: a diferencia de la venta de activos, que provoca inmediatamente la imposición de las ganancias, el préstamo lombardo permite aplazar este vencimiento fiscal. Este aplazamiento puede representar ahorros sustanciales según el tamaño del patrimonio.
Por ejemplo, un director de una empresa que posee acciones valoradas en 1 millón de euros, con un valor añadido latente de 600.000 euros, sufriría una imposición de 180.000 € al tipo del 30 % en caso de venta. Gracias al crédito lombardo, puede obtener 500.000 € de liquidez sin esta carga fiscal inmediata.
L-Boomption va más allá: en función de la situación y bajo condiciones estrictas establecidas por el CGI , los intereses pueden deducirse cuando financian ingresos imponibles; es indispensable un análisis por un asesor fiscal . Esta deducibilidad reduce el coste del crédito y la imposición global del inversor.
Según las jurisdicciones y la situación personal, pueden considerarse los montajes que combinen crédito lombardo y sobres fiscales; requieren un acompañamiento especializado en función de su complejidad y riesgos.
Rápido acceso a la liquidez del crédito lombardo
El crédito lombardo ofrece un rápido acceso a la liquidez muy superior a la financiación tradicional. Donde un crédito inmobiliario puede tardar varios meses, el crédito lombardo slombard se activa en pocos días.
Así, un empresario puede aprovechar una oportunidad de adquisición sin esperar a la liquidación de sus inversiones o la finalización de un crédito clásico. Esta capacidad de respuesta constituye un activo importante en negociaciones en las que la rapidez de financiación hace la diferencia.
La flexibilidad de utilización de los fondos tomados en préstamo es también notable. A diferencia de un crédito afectado, la liquidez obtenida a través del crédito lombardo puede financiar:
- una inversión,
- un proyecto personal,
- o servir de tesorería de precaución.
Esta versatilidad responde a las necesidades cambiantes de los inversores.
La gestión dinámica del crédito lombard permite ajustes en tiempo real. Un inversor puede reembolsar parcialmente su crédito en caso de ingresos de liquidez excepcionales y luego volver a utilizarlo según sus necesidades futuras. Esta flexibilidad lo convierte en un instrumento de gestión de tesorería patrimonial que requiere un seguimiento riguroso y una comprensión adecuada de los riesgos.

Los inconvenientes y riesgos inherentes al crédito lombardo
La exposición a la volatilidad de los mercados financieros
El crédito lombard expone su cartera a las fluctuaciones rápidas de los mercados financieros. A diferencia del crédito inmobiliario, donde el valor del bien evoluciona lentamente, el valor de sus acciones puede caer repentinamente. Esta diferencia hace que este tipo de financiación sea más arriesgado que los préstamos tradicionales.
L-Acceso al margen puede ocurrir sin aviso.El banco puede exigir una aportación de liquidez o la venta de una parte de sus activos, a menudo en condiciones de mercado desfavorables.Esta situación ocurre con frecuencia cuando los mercados se reducen, lo que hace que la venta de activos sea especialmente desventaja.
La concentración de activos en garantía aumenta este riesgo. Si usted ha acumulado acciones de un mismo sector y éste se desmorona, su capacidad de endeudamiento disminuye considerablemente. Esta concentración sectorial, a menudo subestimada, puede convertirse en una trampa en tiempos de turbulencia.
Condiciones de acceso a menudo restrictivas y el carácter exclusivo del crédito lombardo
El crédito lombard s bancos requieren condiciones de acceso elevadas, como mínimo d ¡ativos admisibles de varios cientos de miles de d¡ns euros.
Otro obstáculo es la complejidad administrativa, que requiere una documentación detallada, que incluya la evaluación de cada activo y un análisis patrimonial completo.
La aceptación de activos sigue siendo muy selectiva. Algunas categorías, como las participaciones de SCPI familiares, las criptomonedas o las opciones de reserva no ejercidas, son por lo general excluidas. Esta selectividad limita el acceso al crédito lombardo, incluso para inversores afortunados.
Los bancos privados Añade una dimensión relacional a esta selección, dando prioridad a su clientela histórica. L.A.A.A. depende tanto de la red como del patrimonio, reforzando el carácter exclusivo de esta financiación.
El riesgo de sobreendeudamiento y la necesidad de una gestión rigurosa en caso de recurso al crédito lombardo
Lefecto de palanca El crédito lombard aumenta las ganancias potenciales, pero también las pérdidas. Muchos subestiman este mecanismo, pensando que la toma de prestado para reinvertir es seguro.
La facilidad de acceso a la liquidez puede fomentar la asunción de riesgos excesivos, con la esperanza de cubrir el coste del crédito, lo que puede dar lugar a una escalada descontrolada, especialmente si los mercados evolucionan desfavorablemente.
La gestión de una cartera bajo crédito lombardo requiere una vigilancia constante. Se deben vigilar las ratios, anticipar los movimientos de mercado y mantener reservas de liquidez para hacer frente a posibles pérdidas de márgenes.
Los gastos conexos, como las comisiones de arbitraje, los gastos de valorización o de conservación de los valores, pueden acumular y reducir la rentabilidad de la operación, sobre todo para las cantidades más modestas.
El impacto potencial de las variaciones de la tasa de interés en el coste real de su crédito lombardo
Los tipos de interés del crédito lombardo varían según las condiciones monetarias. A diferencia de los créditos inmobiliarios a menudo a tipo fijo, el crédito lombard s ¡s¡s suele apoyarse en l ¡Euribor. Cada decisión de los bancos centrales influye directamente en su coste de financiación.
El medio ambiente de bajos tipos de interés ha ocultado durante mucho tiempo este riesgo, pero en los aumentos repentinos, el coste del crédito puede aumentar rápidamente, convirtiendo estrategias que antes eran rentables en fuentes de pérdidas.
El aumento de las tasas a menudo coincide con una caída de los mercados, lo que complica la situación. Cuando las tasas suben, el valor de sus garantías puede disminuir, aumentando así el coste del crédito en el momento mismo en que su patrimonio se deprecia.
Los márgenes bancarios añaden una incertidumbre adicional. En tiempos de tensión, los bancos pueden aumentar sus spreads, lo que hace subir el coste del crédito independientemente de la evolución del Euribor. Esta volatilidad adicional debe tenerse en cuenta en cualquier estrategia de utilización del crédito lombardo.
Una decisión estratégica que merece reflexión y acompañamiento
El crédito lombard transforma su patrimonio financiero en una palanca de oportunidades, lo que le permite acceder a liquidez significativa sin separarse de sus inversiones.
Esta habilidad única para preservar su estrategia de patrimonio Al mismo tiempo que financia sus proyectos, es su principal ventaja frente a las soluciones de financiación tradicionales.
Sin embargo, la ecuación sigue siendo delicada. Las ventajas fiscales y la flexibilidad de uso seducen legítimamente a los inversores informados, pero la volatilidad de los mercados puede rápidamente transformar esta herramienta en una restricción financiera. La convocatoria de márgenes no previene, y las correcciones de mercado prueban la solidez de su estrategia.
El acompañamiento profesional se convierte entonces en determinante por tres razones esenciales: el análisis personalizado de su situación patrimonial, la estructuración óptima de la operación según sus objetivos, y sobre todo la gestión proactiva de los riesgos de mercado que evita las malas sorpresas. Administrador de fortuna o una oficina familiar aporta esta experiencia técnica indispensable para navegar serenamente.

Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
El uso del préstamo aumenta las pérdidas, como las ganancias, y puede dar lugar a una pérdida superior al capital invertido (se queda en deuda con el préstamo). Producto complejo de alto riesgo.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.