Crédito Lombard: todo conocimiento de los activos admisibles
El crédito lombard permite, bajo condiciones y según la entidad, obtener una financiación de una cartera de valores sin ceder sus activos.
Esta realidad ya existe para los titulares de una cartera de valores suficiente gracias al crédito lombardo. Bajo ciertas condiciones, la garantía de criptoactivos como Bitcoin y Ethereum al igual que sus acciones Total o sus obligaciones de Estado francesas.
Comprender el crédito lombardo y su funcionamiento
Una caja fuerte llena de títulos, dobligaciones, d-acciones o d?Seguro de vida A menudo es un simple depósito de valor. Por lo general se abre en caso de necesidad urgente o para un proyecto importante.
El crédito lombardo ofrece otra opción: Movilizar este patrimonio sin cederlo, a cambio de una garantía (el efecto de palanca implica un riesgo de pérdida amplificada). Es como tener acceso a la potencia de un motor sin vaciar el tanque.
El principio es simple. Usted deposita sus activos financieros en un banco o entidad especializada. A cambio, obtiene una línea de crédito cuyo importe depende de la naturaleza, calidad y liquidez de sus activos. Sigue recibiendo los ingresos generados por sus inversiones, al tiempo que dispone de liquidez inmediata para financiar un proyecto, invertir en otro lugar o aprovechar una oportunidad.
Activos admisibles como garantía para un crédito lombardo
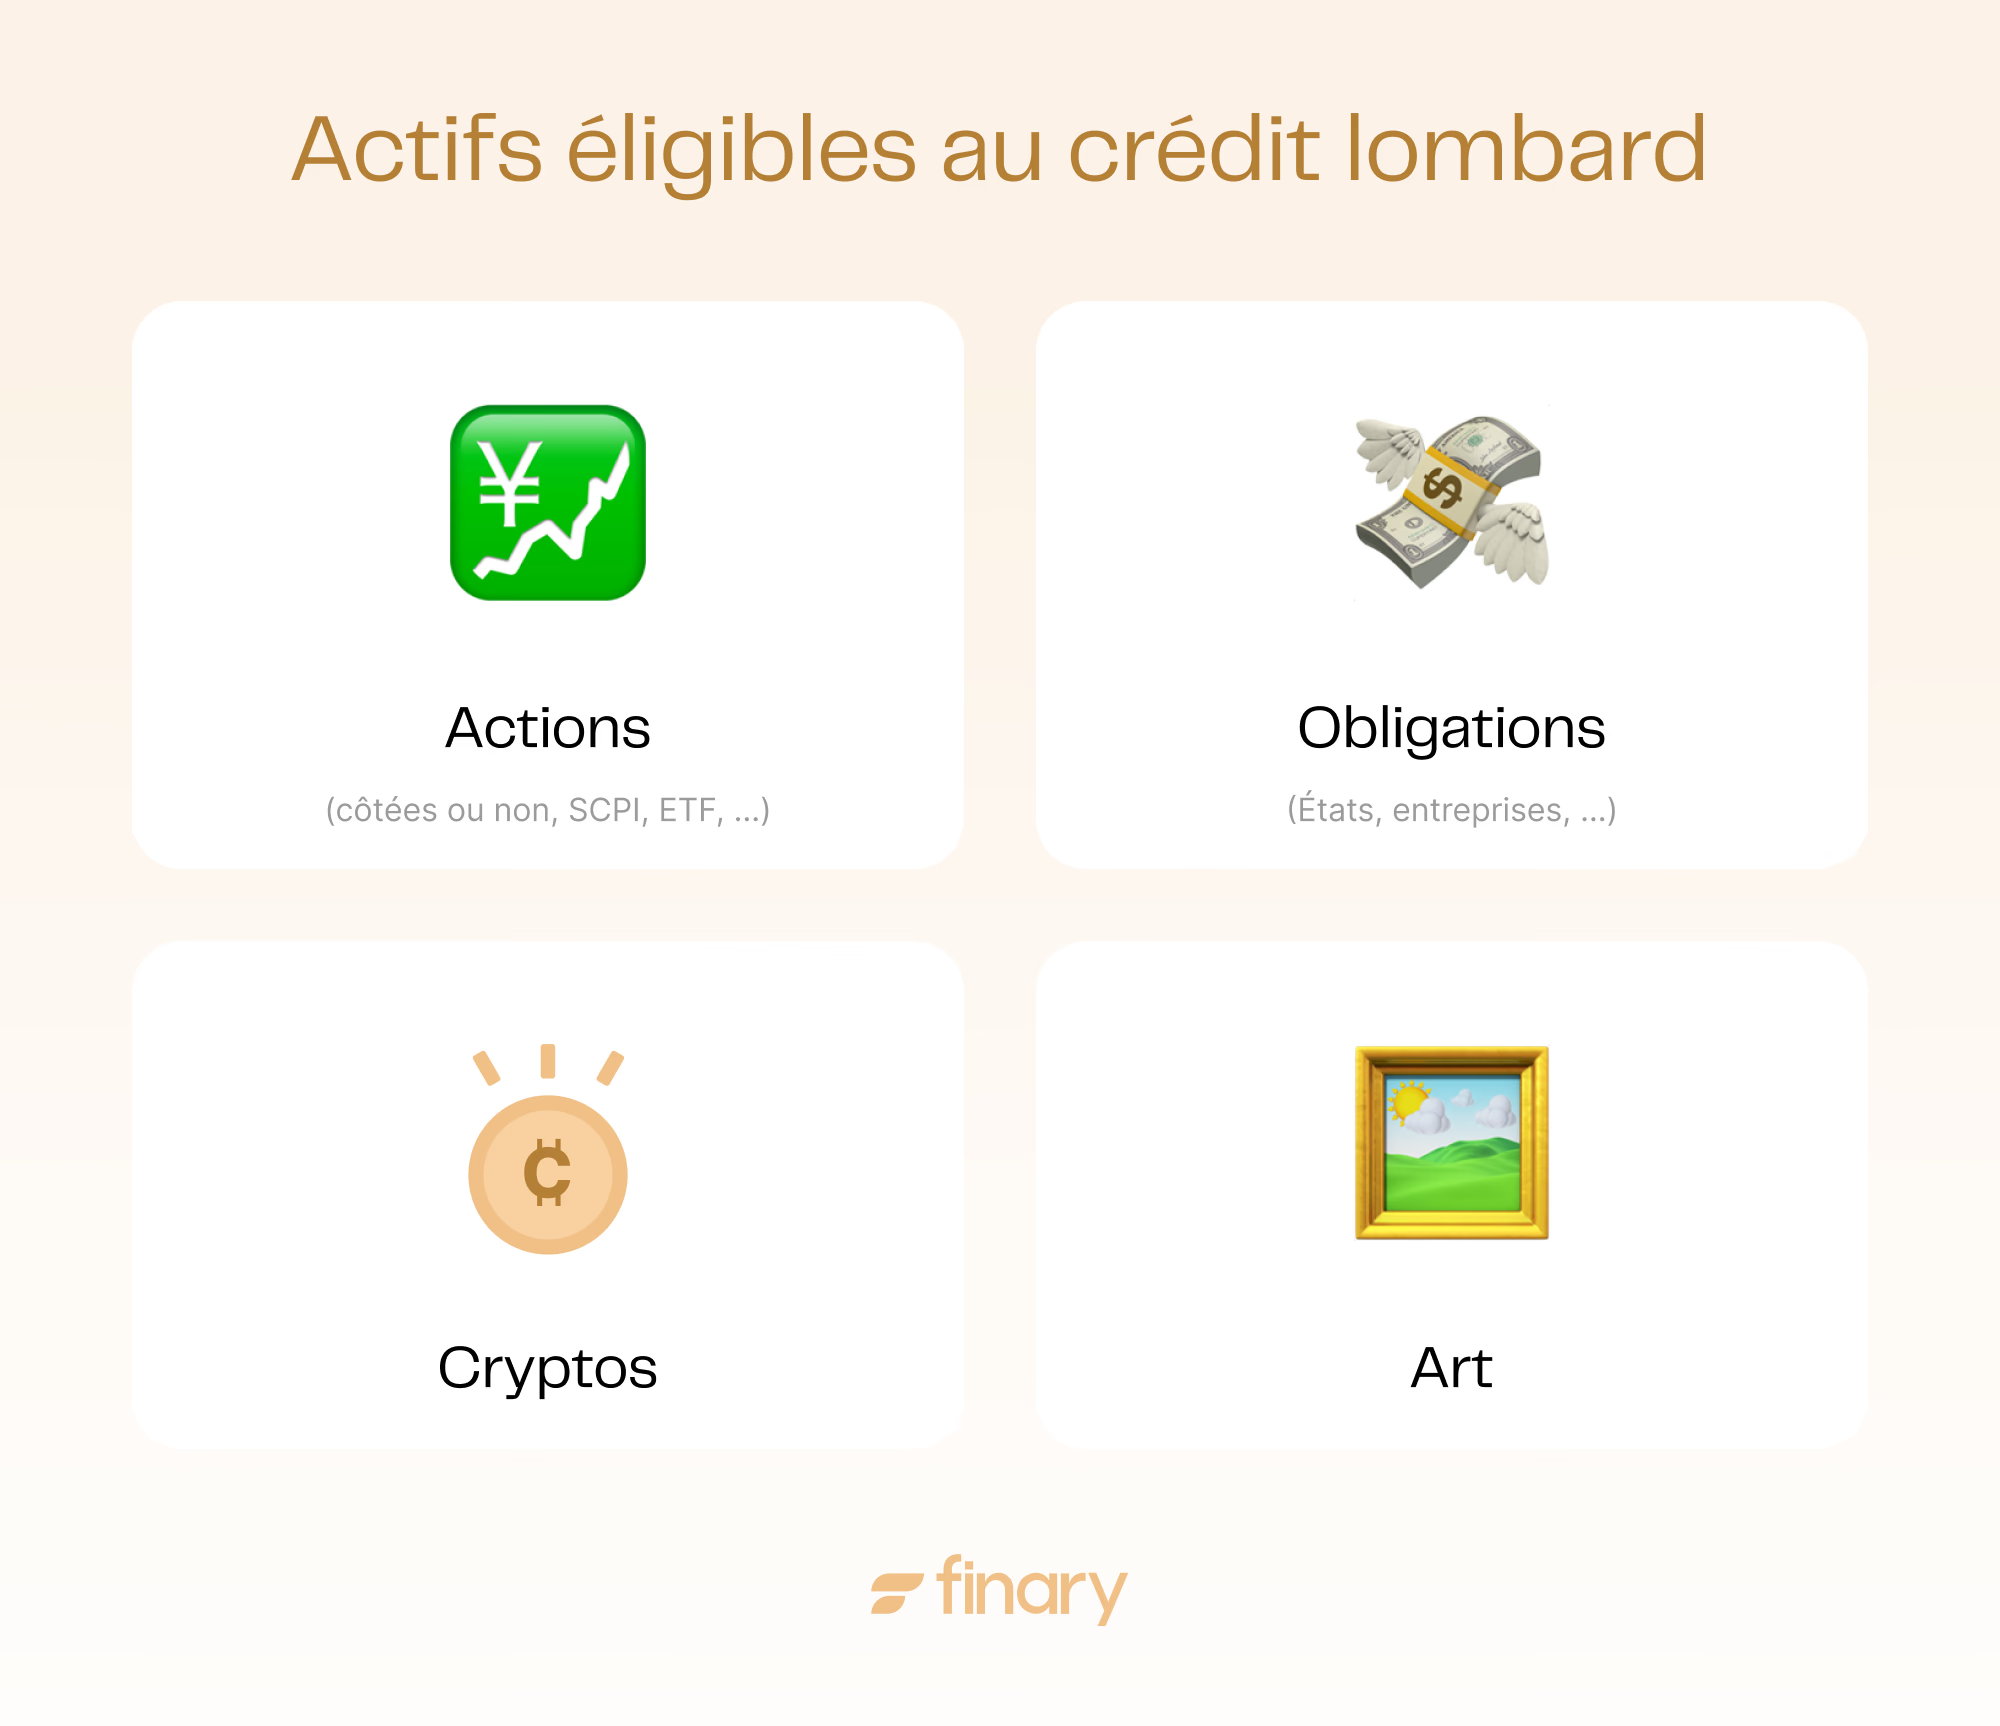
Acciones y obligaciones, pilares tradicionales de la garantía
En el crédito Lombard, acciones y obligaciones son activos aceptados frecuentemente como garantía. Las entidades de crédito, sean suizas o francesas, evalúan primero la liquidez y la estabilidad de estos valores.
Acciones de grandes Capitalizaciones, cotizado en Euronext o NYSE, se busca especialmente. Su elevado volumen de intercambio permite una venta rápida sin perturbar el mercado.
Las obligaciones se llevan a cabo por su previsibilidad, por ejemplo, una obligación de Estado alemana o francesa ofrece una valoración estable con poca volatilidad.
Los bancos aplican diferentes coeficientes de financiación según el activo:
- Una Acción del CAC 40 permite tomar prestado hasta ~80 % de su valor.
- Una obligación de empresa menos calificada limita al 50 %.
Estas diferencias no dependen únicamente del rendimiento, sino que desempeñan un papel clave la volatilidad, la profundidad del mercado y la calificación del emisor.
Los ETF, que replican índices enteros, ganan popularidad gracias a su diversificación. Sin embargo, algunas instituciones siguen siendo prudentes frente a las ETF temáticas o exóticas.
Seguros de vida y contratos de capitalización, estabilidad y fiscalidad ventajosa
El seguro de vida es un pilar del patrimonio francés, apreciado por su estabilidad. Un contrato multisuportal bien gestionado ofrece una valoración regular y una fiscalidad ventajosa.
Para el prestatario, esto permite movilizar un ahorro sin perder los ventajas fiscales. El contrato sigue activo, la fiscalidad sigue siendo atractiva y la liquidez es inmediata en caso de necesidad.
Los contratos de capitalización, a menudo ignorados, aportan una flexibilidad adicional, que interesa especialmente a los no residentes o a aquellos que desean optimizar la transmisión de su patrimonio.
Algunas instituciones, como Swiss Life, aceptan estos contratos como garantía, siempre que estén bien estructurados y diversificados. La transparencia en los subyacentes y la capacidad de valorizar rápidamente el contrato en caso de que se produzca una desviación del margen son indispensables.
Cuentas y PEA, flexibilidad y ventajas fiscales
El cuenta de valores ordinarios ofrece una gran libertad: acciones, bonos, fondos, ETF, todo es posible. Los bancos aprecian esta flexibilidad, pero supervisan la composición de la cartera.
Los títulos no cotizados o mantenidos en el SRD son a menudo excluidos, ya que se consideran demasiado riesgosos o il émbolies.
El PEA En cambio, los Estados miembros no pueden aplicar una política fiscal más estricta a los valores sin afectar a la dotación. PEA-PYME por lo general se excluyen, ya que la volatilidad de las pequeñas capitalizaciónes es demasiado elevada.
Un punto importante es el de la Gestión perfiladaAlgunos contratos o sobres gestionados automáticamente están excluidos de la garantía.Las entidades desean poder evaluar con precisión el valor de los activos, sin depender de una gestión opaca.
Criptomonas, una nueva clase de d ¡ativos para el crédito lombardo
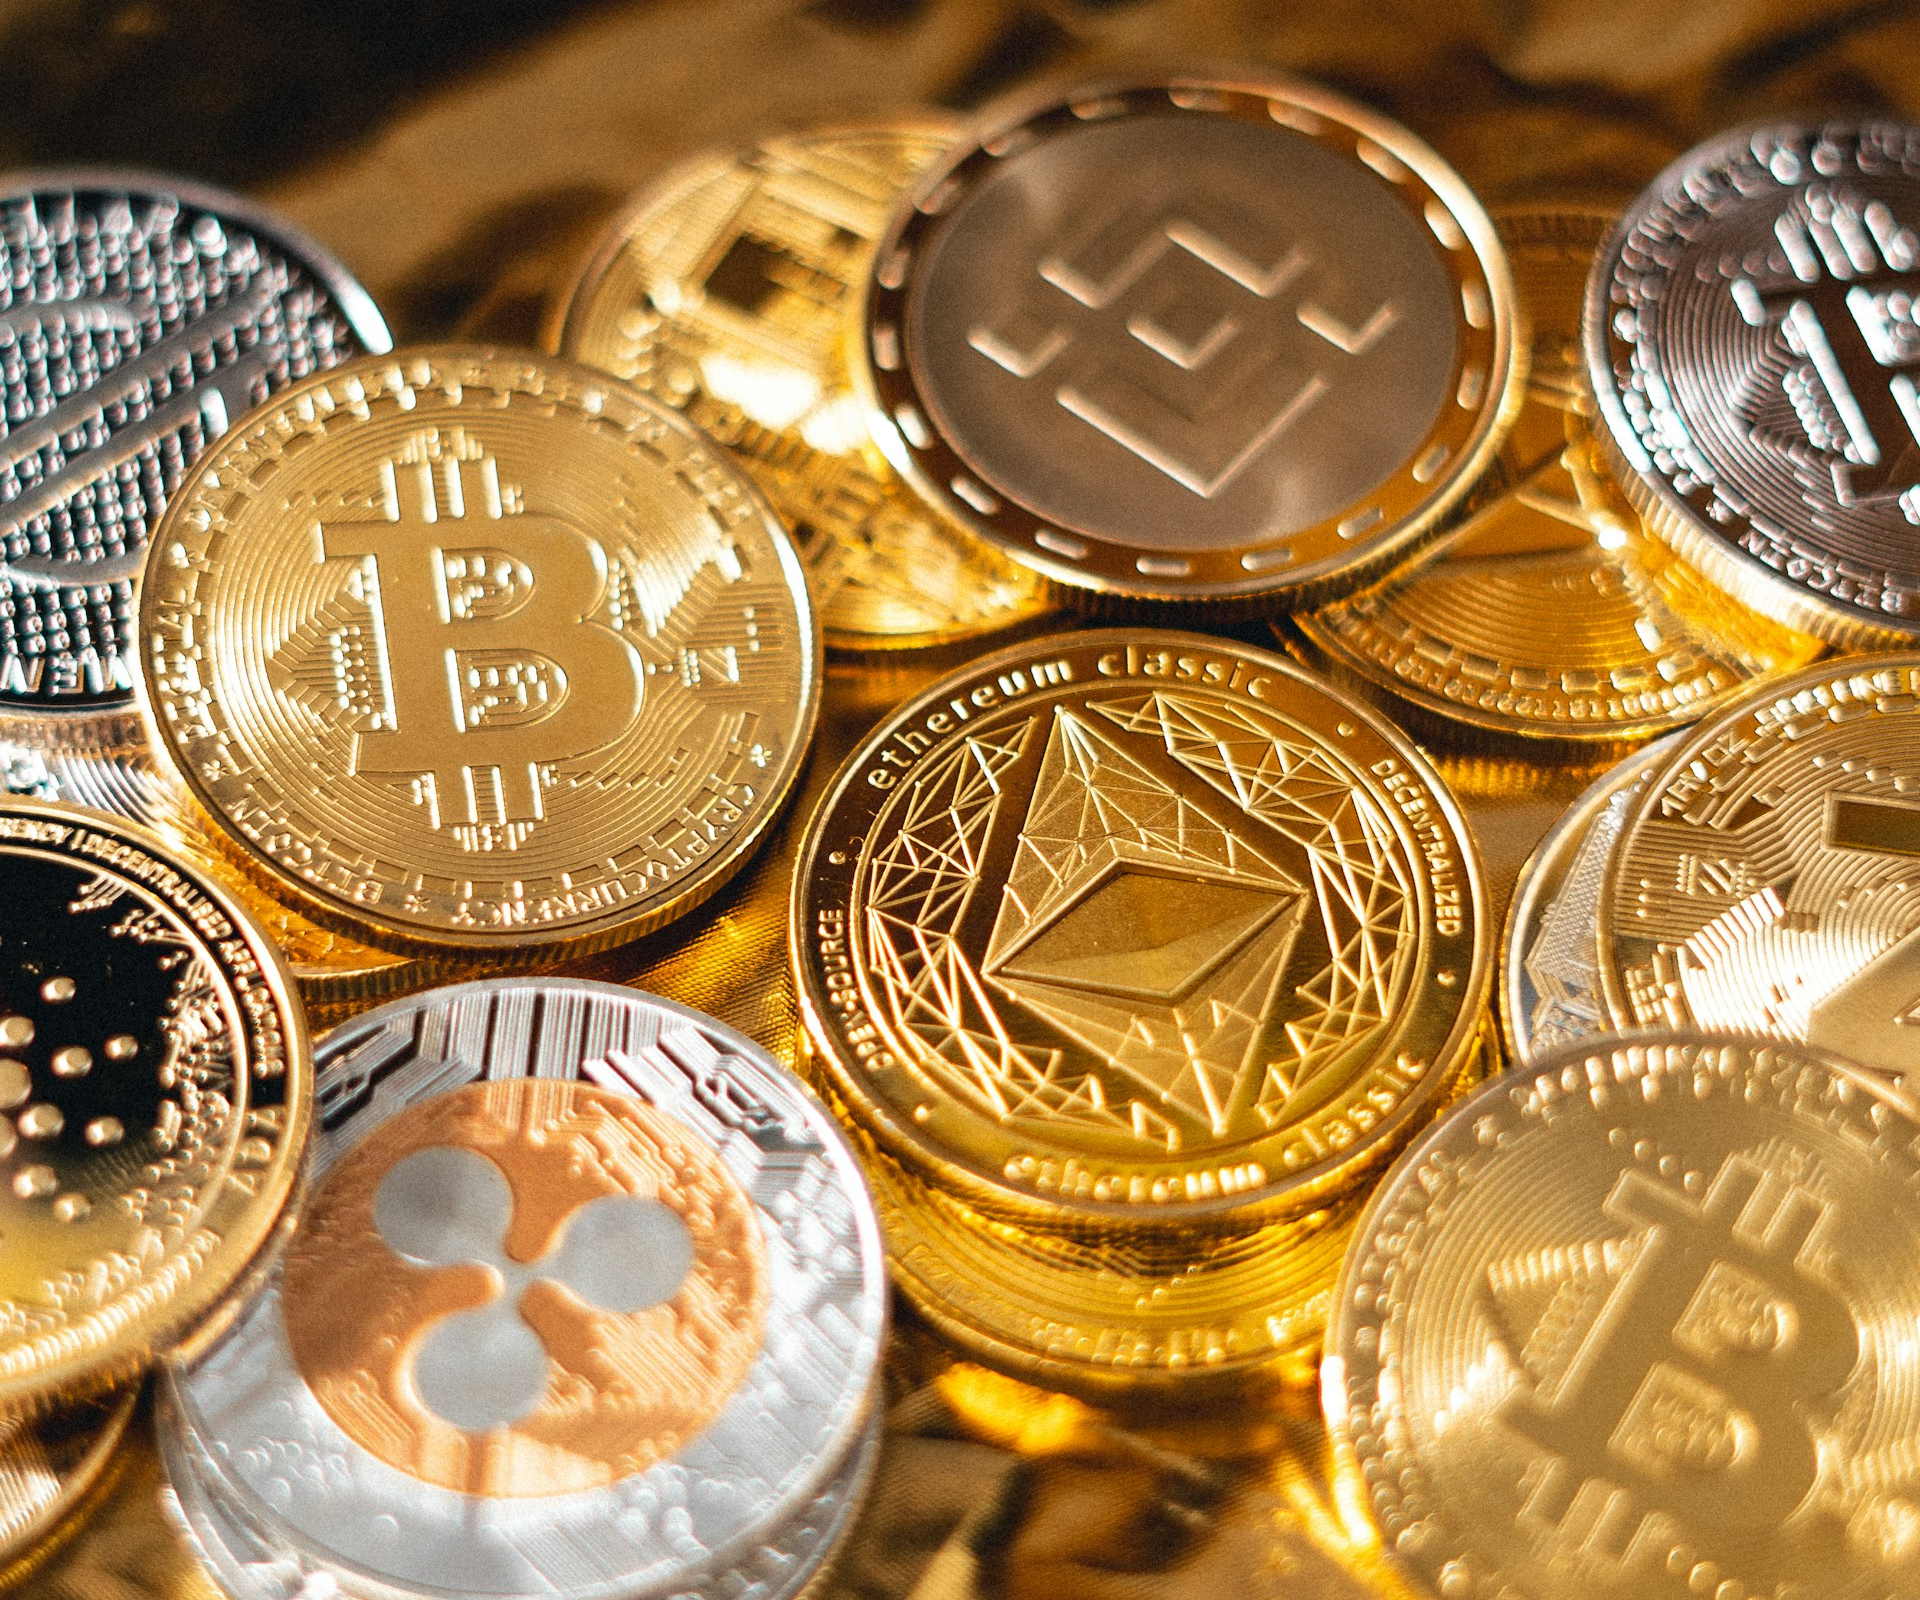
Desde mayo de 2025, Francia legaliza la garantía de las criptomonas. Esta evolución transforma una experimentación en una opción creíble para los inversores informados.
Sólo los criptos más líquidos y establecidos, como Bitcoin, Ethereum o SolanaLos bancos aplican coeficientes de financiación prudentes, que se sitúan en un máximo del 60 %.
La volatilidad sigue siendo un factor de vigilancia importante.
El acceso a este tipo de crédito sigue siendo exigente: a menudo se necesita una cartera criptográfica de varios cientos de miles de euros.
Este mercado, que aún está reservado a una clientela precaudada, podría democratizarse con la evolución de la normativa.
Activos alternativos: private equity, SCPI y obras de arte
Algunos bancos innovadores aceptan ahora activos que antes habían sido excluidos como garantía.
El private equity atrae empresarios y familias adineradas. Cuotas de fondos no cotizados o acciones de start-up son posibles, pero con coeficientes de financiación muy prudentes.
Los SCPI, las sociedades civiles de inversión inmobiliaria, representan una alternativa interesante, y su valoración periódica y su gestión profesional son más seguras, pero su liquidez limitada impone coeficientes modestos.
Por último, los Obras de arte Algunos bancos privados, como la Société Générale Private Banking, aceptan ricos cuadros o esculturas.

Criterios de aceptación de activos por los bancos
Efectivo y volatilidad: factores esenciales para la valoración
La liquidez desempeña un papel crucial en laconcesión de un crédito lombardo. Los bancos no sólo evalúan el valor de un activo, sino también su capacidad para convertirse rápidamente en liquidez, sin perturbar el mercado.
Por ejemplo, una cartera de acciones del CAC 40 o bonos del Estado francés se vende fácilmente, incluso en períodos de turbulencia, mientras que las acciones de PYME que cotizan en Euronext Growth o participaciones de SCPI pueden tardar semanas o incluso meses en cederse, con un precio final incierto.
La volatilidad sirve de filtro de seguridad. Los bancos estudian la historia de las variaciones de precios para anticipar las fluctuaciones que podrían afectar al valor de la garantía. EFT en el S&P 500 Inspira confianza, ya que sufre menos variaciones extremas que la selección de criptomonas exóticas.
Cuanto más volátil es un activo, más prudente es la ratio de financiación (LTV). El objetivo del banco es poder liquidar la garantía sin sufrir pérdidas.
En los comités de crédito, estos criterios se basan en modelos internos a menudo confidenciales, por ejemplo, algunas entidades imponen una elevada proporción de cobertura de carteras (que se verificará en cada banco).
Valor de los activos y calidad: expectativas de los bancos
El análisis de activos supera la categoría simple de la acción muy baja o la obligación muy baja. Los bancos privados s
Por ejemplo, una obligación de Estado calificada AAA nsppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppppp
La diversificación de la cartera desempeña un papel determinante: un conjunto de acciones repartidas en varios sectores y zonas geográficas tranquiliza más que a una cartera concentrada, incluso valorada anteriormente.
Algunos bancos conceden bonos de ratio LTV para carteras bien diversificadas, ya que reducen el riesgo de caída brusca.
Los activos
- Grandes capitalizaciónes
- Obligaciones soberanas
- Fondos etiquetados
Por el contrario, los títulos no cotizados, los productos estructurados complejos o las criptomonedas recientes son objeto de un riguroso análisis y a menudo se excluyen.
La calidad no se limita al rendimiento anterior, sino que incluye también la transparencia, la gobernanza, la regularidad de los ingresos y la solidez del mercado subyacente.
Restricciones y exclusiones: activos no admisibles
El crédito lombard n-Booose no acepta todos los activos, y algunas categorías siguen excluidas sistemáticamente, independientemente de su valor.
Entre estas exclusiones figuran:
- Valores mantenidos en el SRD, considerados demasiado especulativos e imprevisibles
- PEA-PYME, raramente retenidas debido a la elevada volatilidad de las pequeñas capitalizaciónes
- Contratos de seguro de vida en gestión perfilada
- Valores no cotizados sin valoración independiente
- Cuotas de fondos exóticos
Incluso las obras de arte, a veces aceptadas por bancos privados especializados, son objeto de una evaluación rigurosa.
- Expertise indépendant
- Seguro de vehículos
- Antecedentes de procedencia
Su baja liquidez y su subjetividad de valor limitan su uso en la práctica.
Las criptomonas, que ahora pueden ser aceptadas en Francia, no se aceptan sin condiciones. Sólo se consideran los activos digitales más líquidos y reconocidos, con coeficientes de financiación prudentes.
Los altcoins menos conocidos y los NFT siguen excluidos.
Cada banco ajusta sus criterios de aceptación y su lista de exclusiones según su apetito por el riesgo, su experiencia y el perfil de su clientela. Lo que se acepta en Liga puede ser rechazado en otro. Estos criterios evolucionan con las innovaciones financieras y las fluctuaciones del mercado.
Optimizar la garantía de sus activos
Diversificar las garantías para reducir los riesgos
Amar a un tipo de dádiva activa puede parecer simple, especialmente cuando se conoce bien su cartera. la diversificación de las garantías puede reducir la exposición a las fluctuaciones sectoriales.
Por ejemplo, un inversor que sólo posee acciones tecnológicas se expone a una corrección sectorial, lo que puede provocar una caída rápida del valor de su garantía y una llamada de margen inmediata.
La distribución de las garantías entre acciones, bonos, seguros de vida y SCPI limita estas perturbaciones, y los bancos valoran este enfoque, ya que una cartera diversificada a menudo permite obtener una relación de financiación más elevada, ya que el riesgo global disminuye.
Este enfoque puede optimizar, según los casos, el importe de la deuda sin garantía de resultado.
Calcular las ratios de préstamo-valor (LTV) para maximizar la financiación
El ratio préstamo-valor (LTV) determina la potencia de un crédito lombardo. Los inversores experimentados no se contentan con la ratio propuesta por el banco. La relación puede ser objeto de debate con la entidad, en función de la composición de la cartera.
Una cartera compuesta principalmente por bonos del Estado y de acciones de grandes capitalizaciónes se beneficia de un LTV más elevado que una cesta de bonos de la UE emergentes o de criptomonedas.
Los bancos aplican diferentes coeficientes de seguridad según los activos:
- Obligaciones AAA: 80 %
- Acciones blue chips: 60 %
- Fondos diversificados: 50 %
- Activos alternativos: a veces menos del 30 %
Algunos prestatarios ajustan la composición de sus carteras en la etapa de la demanda, teniendo en cuenta sus circunstancias personales y fiscales.
Este preparado puede influir en las condiciones propuestas.
| Tipo de d ¡núcleo activo | Ratio LTV típica | Puntos de vigilancia |
|---|---|---|
| Obligaciones de Estado AAA | 70-80 % | Sensibilidad a los tipos de interés d |
| Acciones de capital de nivel 2 | 60-70 % | Volatilidad, riesgo sectorial |
| Fondos/ OICVM diversificados | 50-60 % | Diversificación real del fondo |
| SCPI | 30-50 % | Efectivo limitado, valoración |
| Criptomonas | 30-60 % | Volatilidad extrema, umbrales altos |
Establecer estrategias de cobertura para limitar las salidas de margen
La captación de márgenes constituye un riesgo importante del crédito lombardo. Un día, el banco puede solicitar un complemento de garantía si el valor de los activos disminuye.
Para anticipar este riesgo, algunos prestatarios utilizan instrumentos de cobertura, que a su vez presentan riesgos específicos, y utilizan stops automáticos en sus carteras o opciones de cobertura, como puts o swaps de tipos de interés sobre bonos, para proteger el valor de sus garantías.
Es común negociar con el banco umbrales de alerta personalizados o márgenes de seguridad adicionales, incluso si esto inmoviliza más d ¡a actividad.
La principal solución consiste en anticipar los escenarios de estrés, simular caídas de mercado y prever una liquidez rápida y desmontable.
Las herramientas de prueba de estrés-patrimonio más avanzadas, que incorporan la correlación entre activos para visualizar el efecto dominó de una crisis, esta gestión activa del riesgo supera la simple prudencia.
Usar herramientas de monitoring en tiempo real para seguir el valor de las garantías
Hoy en día, el pilotaje de un crédito lombardo sin visibilidad es ineficaz.
Algunos de ellos añaden alertas personalizadas, paneles de mando dinámicos e integran sus flujos bancarios y de valores.
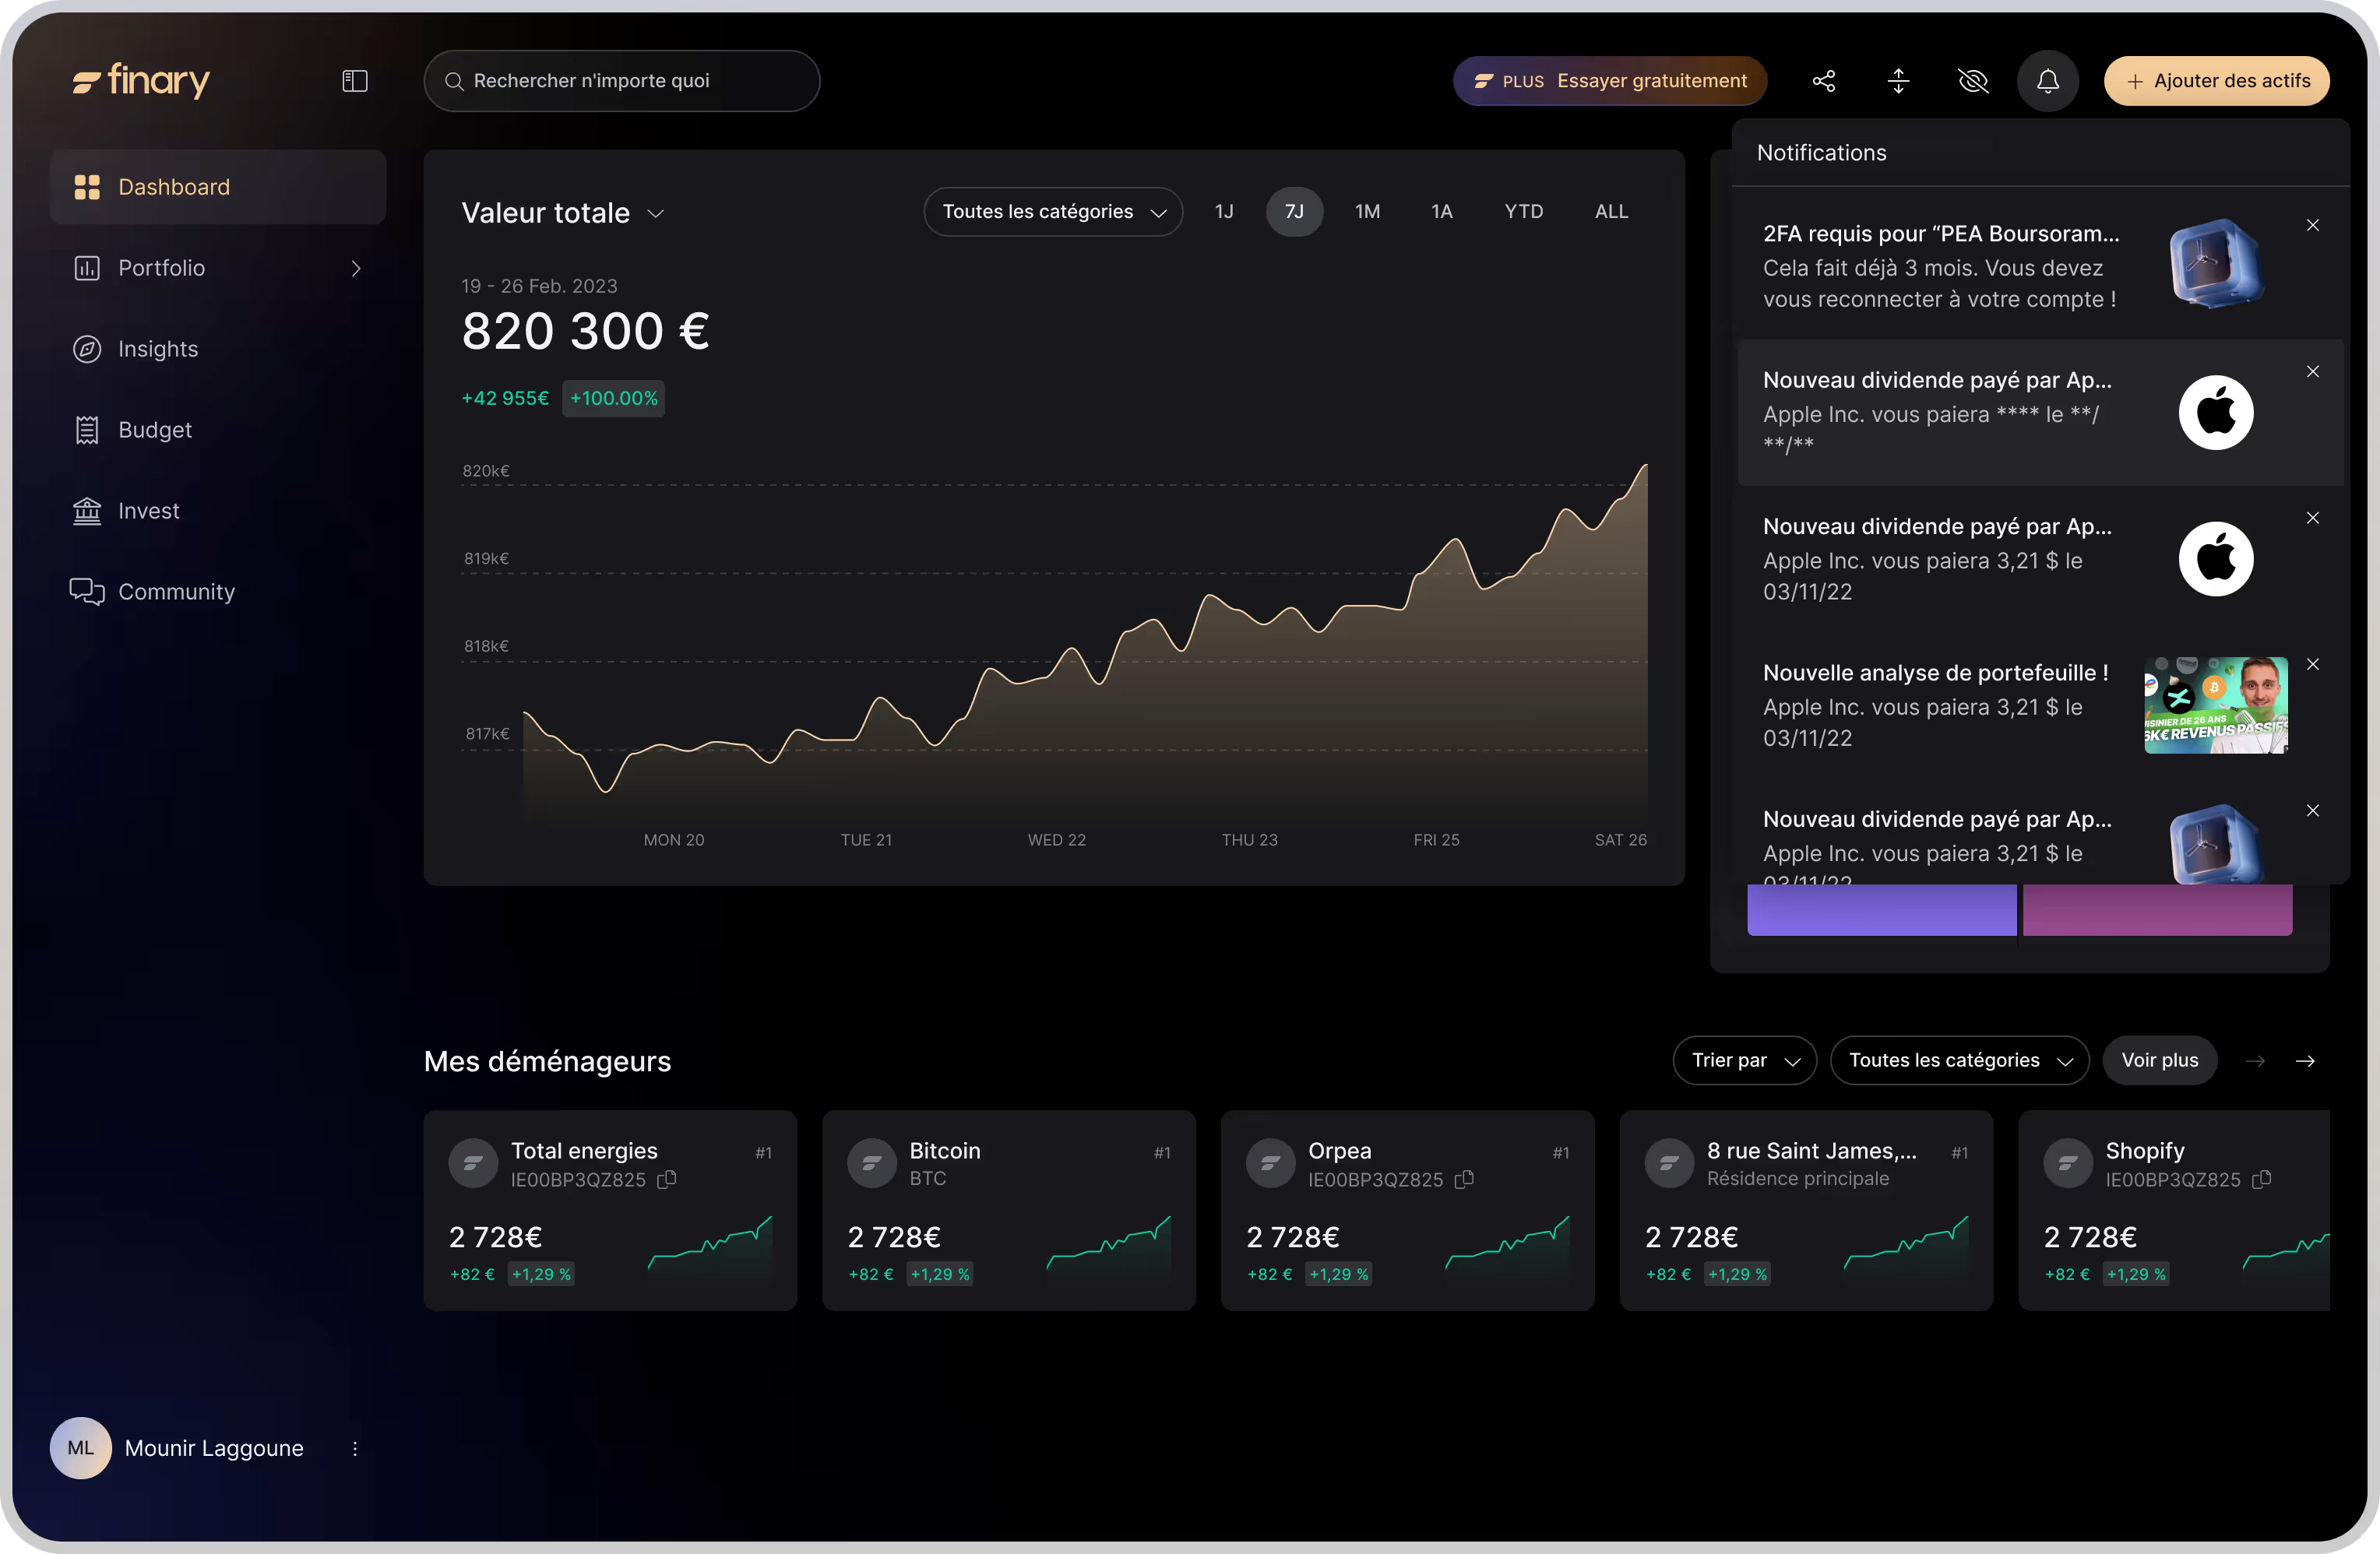
Esta transparencia facilita el ajuste de las garantías en cualquier momento, permitiendo la arbitrariedad entre activos o la reintroducción de liquidez antes de una convocatoria de márgenes.
Los más tecnofísicos automatizan determinadas acciones, como la transferencia de activos, la venta parcial o la cobertura mediante órdenes condicionales.
Este seguimiento en tiempo real transforma el crédito lombardo en una herramienta ágil de gestión patrimonial, lejos de la imagen congelada del préstamo avalado a una cartera estática.
La tecnología se convierte en una prolongación natural de la estrategia patrimonial, al servicio del rendimiento y la serenidad.
El futuro del crédito lombardo: hacia una mayor personalización de las garantías
El paisaje de las activos garantizados crédito lombard El cambio de los valores tradicionales a las criptomonedas es rápido y ofrece a los inversores una gama de soluciones de financiación sin precedentes.
Esta diversificación amplía el ámbito de los activos que pueden ser ricos. La comprensión de los mecanismos de seguimiento y de cobertura sigue siendo esencial habida cuenta de los riesgos asociados (recursos de margen, liquidación forzosa, pérdida de capital).

Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
El uso del préstamo aumenta las pérdidas, como las ganancias, y puede dar lugar a una pérdida superior al capital invertido (se queda en deuda con el préstamo). Producto complejo de alto riesgo.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.