¿Los ETF, la nueva burbuja?
Actualizado el 30 de julio de 2026
Los ETF No son una burbuja especulativa en el sentido clásico del término, pero su creciente peso en los mercados de acciones concentra las ganancias en unos pocos valores y debilita la formación de precios en caso de choque de bolsa. Por eso, cifras y estudios en apoyo.

- La participación de los inversores activos estadounidenses aumentó del 81,4 % al 59,5 % entre 2000 y 2020, en beneficio de la gestión indicial.
- Los administradores conocidos como Michael Burry comparan la concentración de los flujos pasivos con los mecanismos que habían amplificado la crisis financiera de 2008.
- El segmento de las pequeñas capitalizaciónes sigue siendo muy desatendido por los fondos indivisionales por razones de liquidez, dejando un lugar a los gestores activos.
- En caso de que los mercados se reduzcan de forma drástica, los fondos indiciales podrían verse obligados a vender, lo que aumentaría la caída de las valoraciones.
- El mercado mundial de ETF superó los 20.000 millones de dólares pendientes a principios de 2026, confirmando una dinámica de crecimiento continuo.
La sobre-performancia de los fondos indiciales
La inversión indicial ha modificado fundamentalmente las dinámicas de los mercados mundiales de acciones. A diferencia de la gestión activa, que busca sobre-performar mediante una selección de acciones específicas (stock-picking), la inversión pasiva garantiza una exposición amplia e indistinta al mercado.
Este cambio ha llevado a una situación en la que la La mayoría de las carteras de activos diversificadas no se han realizado A menudo los principales indicios como el S&P 500 como lo demuestra Estudio SPIVA. En particular, una parte significativa de los ingresos del S&P 500 en 2024 puede atribuirse a una sola acción: NVIDIA. El mecanismo de inversión indicieal aumenta los efectos de tales movimientos, ya que los fondos indicieles deben comprar las acciones en aumento para mantener la alineación con los índices, lo que hace subir aún más los precios. Es lo que l , es decir, la inercia propia de los mercados de valores.
La disminución de los inversores activos
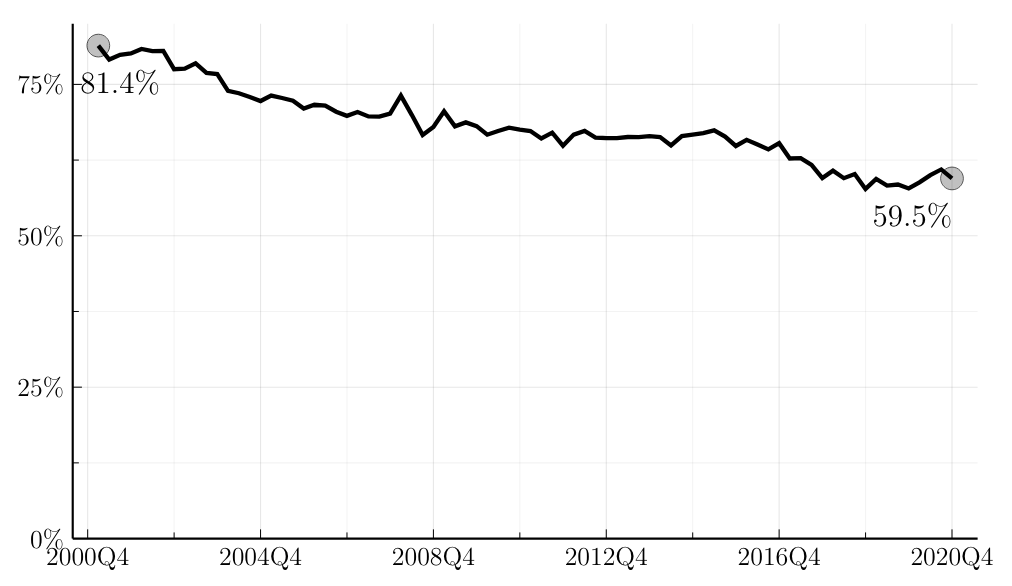
Mirando el mercado de ultramar, en sólo 20 años la participación de inversores activos se derritió del 81,4 % en 2000 al 59,5 % en 2020, lo que representa una disminución del -27 % !
De facto, según Bloomberg Intelligence, una empresa que forma parte del S&P500 tiene, en promedio, 21,25 % de su flota flotante en poder de fondos indiciados.
Una situación que incluso ha provocado la reacción de John Bogle, reconocido como el inventor de los fondos indicieles y fundador de Vanguard Group, uno de los líderes del sector.
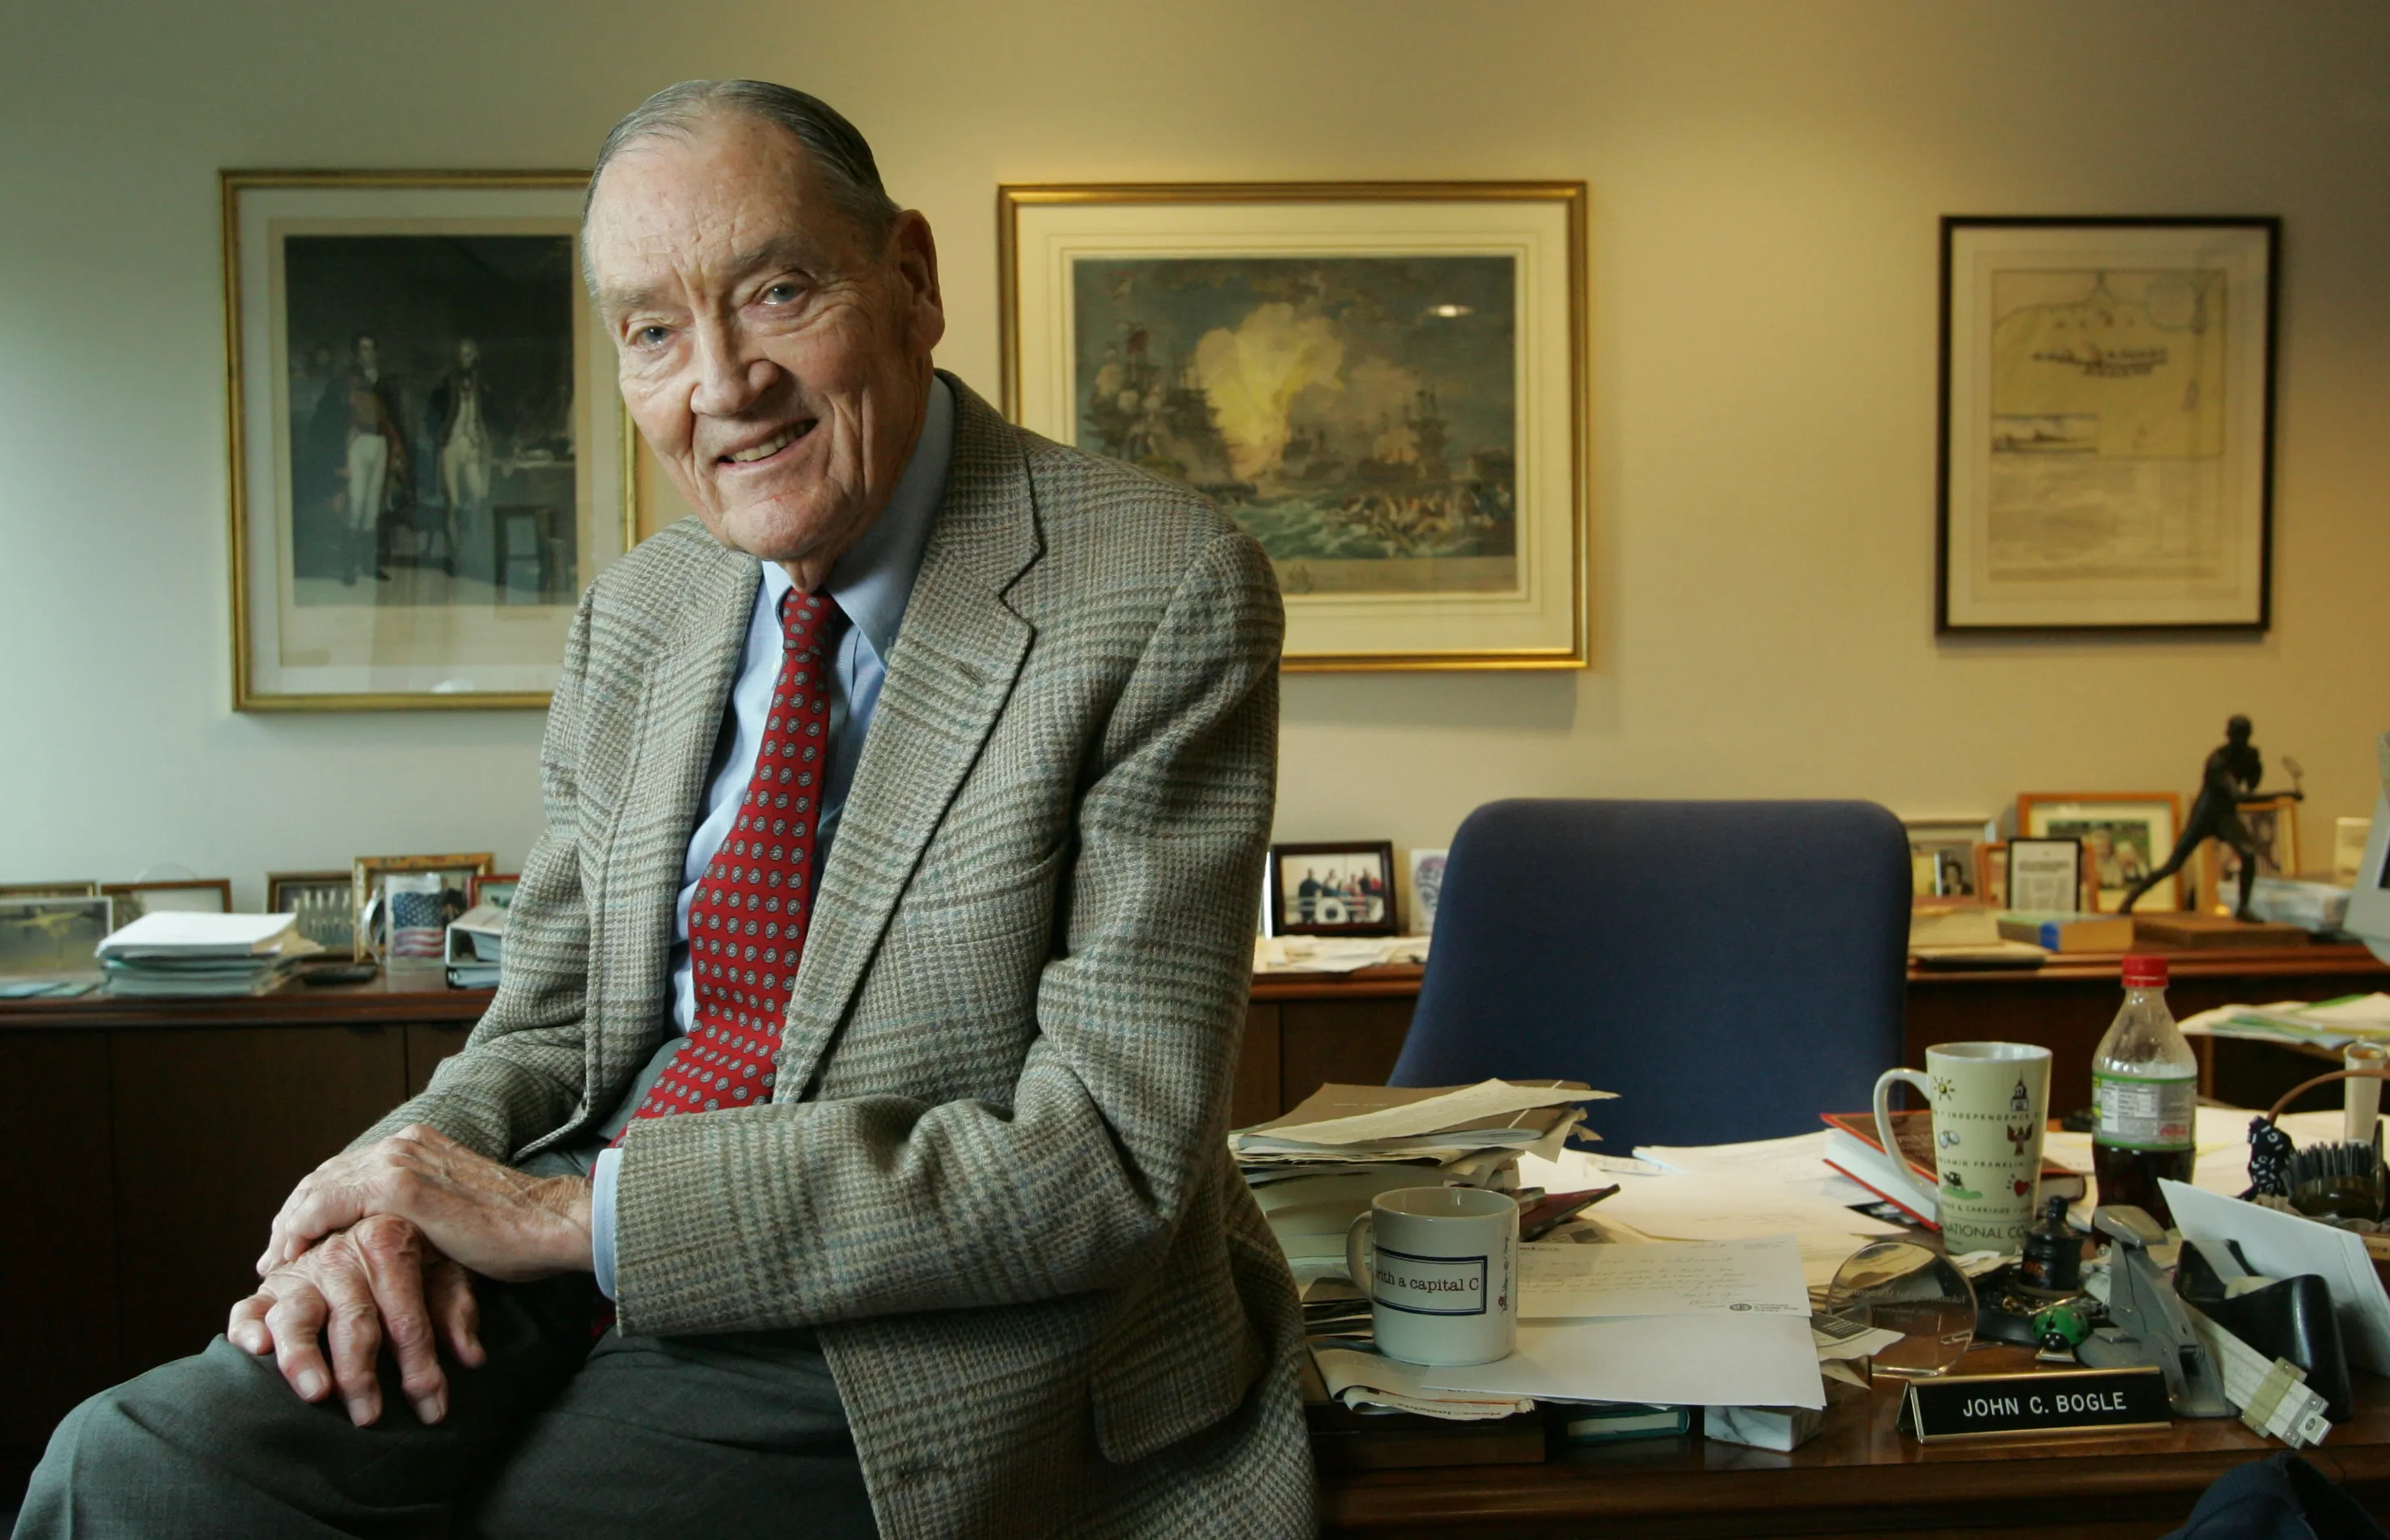
En 2018, declaró: •Si continúan las tendencias históricas, un puñado de inversores institucionales gigantes tendrán un día el control de los votos de casi todas las grandes empresas estadounidenses.El Gobierno no puede ignorar esta dominación creciente y debe tener en cuenta su impacto en los mercados financieros, la gobernanza empresarial y la reglamentación.
Para recordar, en 2023, la rama de fondos indicieles de BlackRock, iShares, tenía 3.252 millones de dólares en efectivo bajo administración, es decir, más que el PIB francés.

Impacto de los fondos indiciales en los precios de los mercados de acciones
El predominio de los fondos indiciales en los mercados nsv no está exento de importantes repercusiones en el sistema de formación de precios de los activos.
Tomemos un ejemplo: imaginemos un mundo en el que los únicos actores del mercado sean los almacenes de pickers Value, que compran una acción sólo cuando juzgan su precio coherente con la calidad intrínseca de la empresa (Análisis básicoEn este mundo simplificado, los precios serían perfectamente eficientes. L.I.imagen se simplifica voluntariamente pero permite el análisis conceptual de nuestra siguiente propuesta. Imaginemos ahora un mercado dominado por las inversiones pasivas indiciales: todas las acciones presentes en un índice se compran independientemente de la calidad intrínseca de las empresas a las que están conectadas. Esto significa que la diferencia entre las valoraciones del mercado y las fundamentales puede amplificar de manera significativa. L-Moneda fluye a través de un número limitado de empresas, lo que provoca un sesgo al alza.
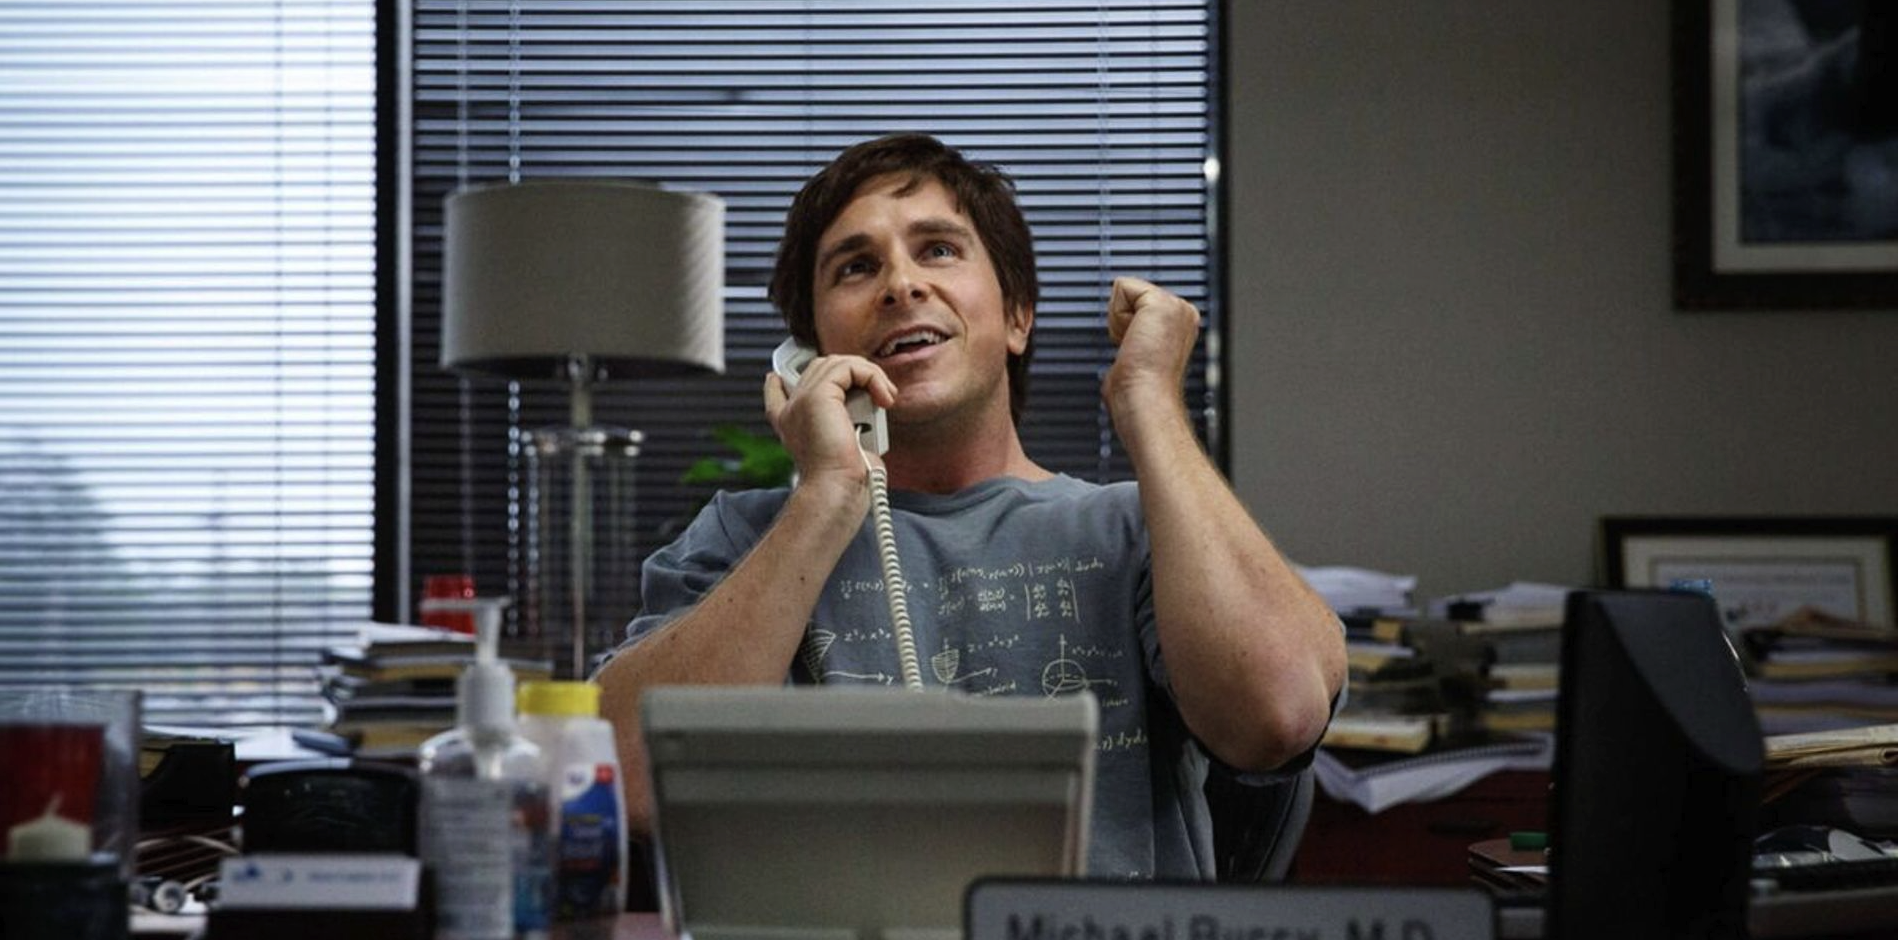
Michael Burry, famoso gerente de fondos especulativos y fundador de Scion Capital (encarnado por Christian Bale en The Big Short), dijo a Bloomberg que el crecimiento de los fondos indiciales le recordaba la burbuja de los CDO (títulos de deuda garantizados por activos sintéticos) antes de la crisis financiera de 2008. Su temor: la fijación de precios se determinaría en ella por flujos masivos de capital, en lugar de por un análisis fundamental a nivel de cada título.
En marzo de 2024 tres investigadores de las universidades de Estocolmo, UCLA y Minnesota han demostrado que la elasticidad de los precios de las acciones en el mercado estadounidense ha disminuido un 11 % desde 2004. La elasticidad mide aquí la sensibilidad de las acciones a la oferta y a la demanda: su disminución, debido al crecimiento exponencial de los fondos indiciales, hace que los mercados potencialmente menos eficientes que antes.
¿Qué pasaría si se produjera una crisis?
Si los mercados bajaran de manera abrupta, el efecto momentum podría ser, esta vez, un obstáculo para los inversores. Los fondos indicieles se verían obligados a vender para mantener las proporciones de las empresas en los índices seguidos, exacerbando la caída de las valoraciones. El comportamiento de los mercados estaría entonces próximo al de la desintegración de una burbuja especulativa a la par de la de los mercados. Dot-Com en l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-
El hecho es que no hemos vivido todavía una crisis económica importante en la que los fondos indiciales dominarían en este punto el mercado de las acciones, y las consecuencias son aún más difíciles de concebir.
¿Una crítica de los fondos indicieles fácil?
Se puede hacer un paralelo entre las críticas actuales a los fondos individuales y las que se hacían a los fondos mutualistas y activos en los años 1970. Cada vez que un nuevo actor viene a rebatir las tarjetas de un mercado existente, los antiguos ¡núcleos critican siempre a los nuevos fondos entrantes. Dámelo tanto más cuanto que los fondos individuales ganan la gran mayoría de los fondos activos que han visto sus saldos bajo gestión y comisiones fundir en beneficio de nuevos gigantes de fondos individuales como BlackRock, Vanguard o incluso Amundi. Así, las finanzas son un mercado como los demás en el que cada actor trata de defender sus intereses y su pre-carácter de inversor.

Además, el segmento de pequeñas capitalizaciónes es totalmente abandonado por los fondos individuales que no pueden invertir en él por razones reglamentarias de liquidez. Independencia AM y Moneta, cuyos gerentes fueron recibidos por Finary en el Talks.
En general, si los fondos indiciales desaparecieran, serían sustituidos automáticamente por un nuevo vehículo de inversión, ya que la bolsa no podía desaparecer porque si lo hiciera, firmaría el final del modelo capitalista, lo que sigue siendo poco probable.
¿Cuál es el futuro de los fondos indicieales?
El mercado de los fondos indicieles nunca ha sido tan dinámico: sólo en los EE.UU., 496 nuevos fondos indiciados abrieron en 2023, un aumento del 40 % con respecto a 2022.
Por último, los particulares americanos, que tienen 160 800 mil millones de dólares en d ¡nteractivos, son especialmente ricos en fondos indiciales para sus inversiones de jubilación, los famosos planes 401 (k). Por lo tanto, y salvo catástrofe económica, es muy probable que sigan desvirtuando frenéticamente en estos fondos, lo que podría apoyar las valoraciones, sin garantía de aumento futuro y sin excluir el riesgo de corrección, lo que significa que una parte cada vez más considerable de nuestro sistema económico se basará en estos fondos indiciales para garantizar la jubilación de millones de estadounidenses y, sin duda, de millones de europeos.
¿Los fondos indiciales ya son too big to fail ?

Preguntas frecuentes
¿Qué es una burbuja especulativa sobre las ETF?
Una burbuja especulativa significa un aumento de los precios desconectado del valor real de los activos, seguido de un colapso brutal. Los propios ETF no crean valor artificial, pero su peso creciente puede amplificar los movimientos de precios de las acciones que replican, sin garantizar un krac.
¿Por qué se dice que los fondos indicieles concentran los mercados?
Los fondos indicieles compran automáticamente las acciones que suben para mantenerse alineados con su índice, lo que refuerza el aumento de los valores ya dominantes. Este mecanismo, llamado efecto momentum, concentra las ganancias en un número limitado de empresas como las de la tecnología americana.
¿Es más arriesgado un ETF físico o sintético en caso de choque de mercado?
Uno EFT de replicación física posee realmente los valores del índice de la inflación, mientras que el EFT sintético utiliza un contrato de intercambio (swap) con una contraparte bancaria. En caso de choque de mercado, el sintético añade un riesgo de contrapartida que la física no tiene.
¿Existen alternativas a las ETF clásicas para limitar la concentración?
Los ETS smart beta aplican criterios de selección (calidad, valor, baja volatilidad) en lugar de una simple ponderación por capitalización de mercado, lo que puede reducir la concentración en algunos valores dominantes, manteniendo al mismo tiempo los beneficios de la gestión pasiva.
¿Cómo invertir en ETF sin sufrir el efecto de concentración?
Es posible diversificar su exposición La Comisión ha adoptado una serie de medidas para reducir el riesgo de concentración de las PYMES en el sector de la energía, en particular en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía y en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía y en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía, en el sector de la energía y en el de la energía, en el sector de la energía, en el que la industria y el desarrollo están muy por debajo del nivel de consumo.
Fuentes
Bloomberg, "Watch Out for the Market Investisses First Real Test of the Index-Investing Era"
iShares (BlackRock), Investor Progress Report: saldos pendientes de gestión de los fondos indiciados
Bloomberg, entrevista de Michael Burry en el paralelo entre fondos indicieles y CDO
Reuters, patrimonio de los hogares estadounidenses, datos de la Reserva Federal, T1 2024
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.