ETF seguro de vida de lujo: su guía completa
Actualizado el 7 de agosto de 2026
Un ETF alojado en un seguro de vida de Luxemburgo sigue siendo una unidad de cuenta sujeta al riesgo de mercado, con gastos muy inferiores a los de los fondos activos (0,03 % a 0,5 % frente a aproximadamente 2 %) y un acceso a casi todo ETF dotado de un código de cuenta. Esta guía detalla los contratos disponibles, los gastos y las estrategias de asignación.

- El seguro de vida de Luxemburgo permite invertir en prácticamente cualquier EFT dotado de un código de seguro de vida, a diferencia de la oferta limitada de los contratos franceses.
- Los ETS tienen gastos de gestión que oscilan generalmente entre 0,03 y 0,5 %, frente a aproximadamente 2 % para muchos fondos activos.
- El acceso a esta arquitectura requiere un ticket de entrada generalmente comprendido entre 125 000 € y 250.000 € según el asegurador.
- Más allá de 500 000 € de activos de inversión, los Fondos Internos Dedicados (FID) permiten integrar ETF no-UCITS estadounidenses a través de una arquitectura a medida (Finary One acompaña a los inversores que disponen de al menos 1.000 000 € de activos de inversión).
Esta guía cubre las ETF disponibles en AV Luxemburgo, los contratos más abiertos a la arquitectura ETF, los gastos de sobresueldo frente a los gastos de ETF, y las estrategias de asignación buy-and-hold o táctica. Fuentes movilizadas : cuadrículas de tarifas públicas 2026 de los distribuidores, Comisaría de Seguros (CAA).
¿Qué es un EFT en seguro de vida de Luxemburgo?
Los fondos de comercio electrónico, o Exchange Traded Funds, constituyen una innovación importante en el mundo de la inversión. Estos fondos indicieles cotizados en bolsa representan el rendimiento de índices de bolsa, bonos, metales preciosos e incluso criptomonedas. Su integración en laSeguro de vida de Luxemburgo combina dos instrumentos financieros complementarios.
En el marco del seguro de vida de Luxemburgo, las ETF funcionan como unidades de cuenta. A diferencia de Francia, donde la oferta de ETF en seguro de vida es limitada, Luxemburgo permite invertir en prácticamente cualquier ETF dotado de un código de la ED.
Esta flexibilidad abre la puerta a una mayor diversificación y a estrategias de inversión más sofisticadas.
Tipos de replicación de las ETF
La replicación de las ETF se define en dos métodos principales:
- Física : La replicación física implica la compra directa de los títulos que componen el índice, que es un método que muchos inversores prefieren, ofrece una mayor transparencia y reduce al mínimo el riesgo de contraparte. Por ejemplo, un ETF que replica físicamente el S&P 500 tendrá efectivamente acciones de las 500 empresas más grandes de los Estados Unidos.
- Sintética : La replicación sintética utiliza derivados como los swaps para reproducir el rendimiento del índice, lo que puede ser beneficioso para responder a los índices de acceso difíciles o para optimizar el rendimiento reduciendo los costes de transacción, pero introduce un riesgo de contraparte que debe tenerse en cuenta.
Para obtener más información sobre las ETF, consulte nuestro Guía completa sobre las ETF.
Condiciones de acceso a las ETF en Seguro Vida Limitada
Acceso a ETS a través de un seguro de vida de Luxemburgo La inversión global mínima es generalmente necesaria, generalmente comprendida entre 125 000 € y 250.000 €, dependiendo del asegurador y de la estrategia elegida, más allá de 250.000 € para el acceso a los fondos dedicados (véase nuestro artículo sobre el importe mínimo Esta barrera de entrada sitúa este tipo de inversión como una solución destinada a un cliente fácil o afortunado.
Ventajas específicas en el contexto de Luxemburgo
La integración de las ETF en un seguro de vida de Luxemburgo presenta ventajas únicas. Triángulo de Seguridad de Luxemburgo, constituido por el asegurador, un banco depositario autorizado y el Comisionado de Seguros, garantiza una estricta separación de los activos del cliente, que ofrece una protección reforzada contra los riesgos financieros potenciales del asegurador.
Además, el Super privilegio de Luxemburgo coloca al subscriptor como acreedor de primer orden en caso de quiebra del asegurador. Esta protección del capital, ilimitado A diferencia del límite máximo de 70.000 € por asegurador en Francia (FGAP), constituye una característica notable, en el entendimiento de que las unidades de cuenta siguen estando sujetas al riesgo de mercado.

Finary One es la oferta de gestión privada de Finary, reservada a los inversores con al menos 1 000 000 € de activos inversibles. Invertir implica riesgos de pérdida de capital, parcial o total. Finary SAS
¿Cuáles son las ventajas de las ETF en el seguro de vida de Luxemburgo?
Las ETF de seguro de vida de Luxemburgo ofrecen una reducción de los costes de gestión, una diversificación instantánea, una fiscalidad ventajosa después de 8 años de tenencia y una liquidez diaria, a diferencia de los fondos tradicionales valorados una vez al día. Esta alianza presenta muchas ventajas significativas para los inversores prudentes.
Reducción de los gastos de gestión
Los ETF se destacan por sus frescos de gestión especialmente bajo. A diferencia de los fondos gestionados activamente, que pueden cobrar tasas anuales del orden del 2%, las ETF tienen tasas que a menudo oscilan entre el 0,03 % y el 0,5 % anual. Esta diferencia puede tener un impacto considerable en el rendimiento a largo plazo de su inversión.
Tomemos el ejemplo de una inversión de 100.000 € en 20 años, con un rendimiento anual hipotético del 7%. Con unos costes de gestión del 2%, el capital teórico ascendería a unos 265.330 € (ejemplo hipotético, excluido el impuesto, rendimiento no garantizado).
En cambio, con unos costes del 0,2% típicos de las ETF, esta misma inversión teórica alcanzaría alrededor de 372.000 € (ejemplo hipotético, rendimiento no garantizado). Esta diferencia de más de 80.000 € ilustra la importancia de los costes en el rendimiento a largo plazo.
Diversificación de las inversiones
Los ETF ofrecen diversificación instantánea, permitiendo a los inversores acceder a una amplia gama de activos en una sola transacción.
Por ejemplo, un ETF como el Vanguard FTSE All-World le expone a más de 3000 empresas distribuidas en 47 países, que cubren aproximadamente el 98% de la capitalización mundial de acciones. Esta diversificación global es costosa y compleja para reproducir individualmente.
En el marco delSeguro de vida de Luxemburgo, esta diversificación adquiere una dimensión adicional. Puede combinar EFT acciones, bonos, materias primas, e incluso EFT especializados en mercados emergentes o sectores tecnológicos, todo ello dentro de un único paquete fiscalmente ventajoso.
Eficacia fiscal y ventajas específicas del seguro de vida de Luxemburgo
ElSeguro de vida de Luxemburgo ofrece una fiscalidad ventajosa, especialmente interesante para los residentes franceses. Después de 8 años de detención, se beneficia de una reducción anual de 4.600 € (9.200 € por pareja) según la fiscalidad vigente en la fecha de rendición sobre las ganancias, y luego de una tasa de imposición reducida al 7,5%, sin impuestos sociales sobre el excedente para los pagos hasta 150.000 € (12,8% más allá).
Además, este seguro no está sujeto al artículo 49 de la Ley Sapin 2, que autoriza el bloqueo de las compras y arbitrajes en Francia en caso de crisis financiera.
Esta mayor libertad de gestión, incluso en tiempos de turbulencia, es un activo importante para los inversores que desean conservar el control de su patrimonio.
Se trata de una combinación de un aumento de la liquidez y de la liquidez continua.
A diferencia de los fondos tradicionales que se cotizan una vez al día, las ETF se benefician de una cotización continua en los mercados de valoresEsta característica ofrece una mayor flexibilidad, permitiendo a los inversores reaccionar rápidamente a los movimientos del mercado.
Ejemplos de ETF ilustrativos
En el marco delSeguro de vida de Luxemburgo, la elección de las ETF es de vital importancia para optimizar su estrategia de inversión. Aquí hay una selección de ETF eficientes y diversificados, adaptados a diferentes perfiles de inversores y objetivos financieros.
ETS Acciones mundiales
Vanguard FTSE All-World : Este ETF se distingue por su cobertura global y sus costes de gestión competitivos en un 0,14 % (parte no cubierta de USD, el IES00BK5BQT80, disminuidos de 0,19 % a 0,14 % el 28/07/2026). Ofrece una exposición a más de 3000 empresas en 47 países. Ideal para una diversificación internacional en su interior Seguro de vida de Luxemburgo.
SPDR MSCI World : Para aquellos que desean dirigirse a mercados desarrollados, el SPDR MSCI World presenta una alternativa interesante, con un costo de gestión del 0,12%, que ofrece una exposición a las grandes y medianas capitalizaciónes de los países desarrollados.
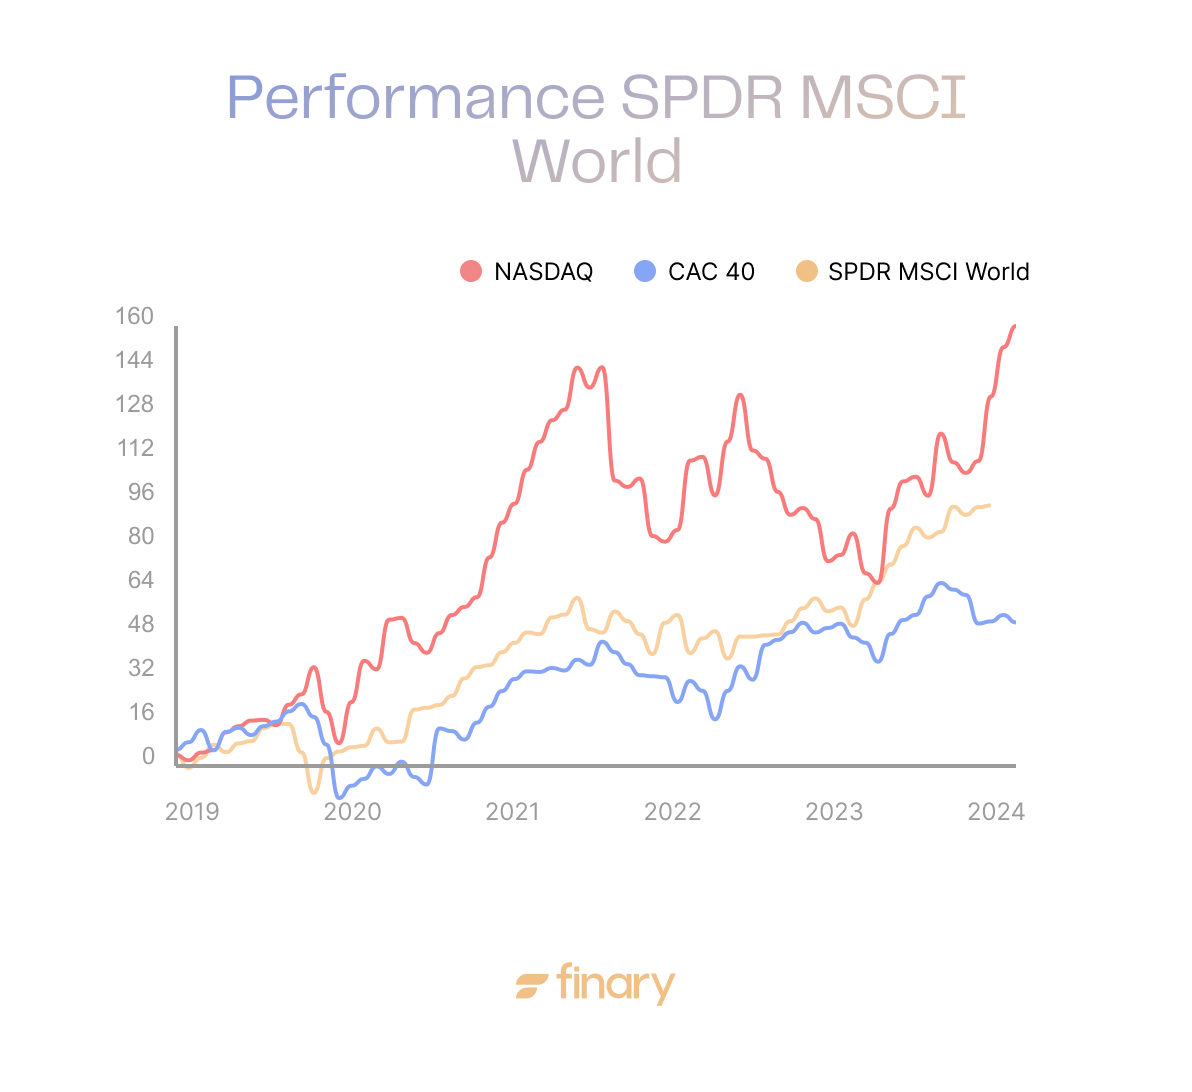
Su composición equilibrada entre los Estados Unidos, Europa y Asia y el Pacífico garantiza una diversificación geográfica eficaz.
ETS Acciones americanas
iShares Core S&P 500 : Este ETF destaca por sus costes extremadamente bajos del 0,07% y su fiel replicación del índice S&P 500. Con un rendimiento anualizado histórico de alrededor del 10,9 % en 30 años dividendos reinvertidos, a finales de julio de 2026 (fuente: S&P Dow Jones Indexs). Los resultados pasados no prejuzgan el rendimiento futuro, constituye un pilar sólido para la exposición a las grandes empresas estadounidenses en su seguro de vida de Luxemburgo.
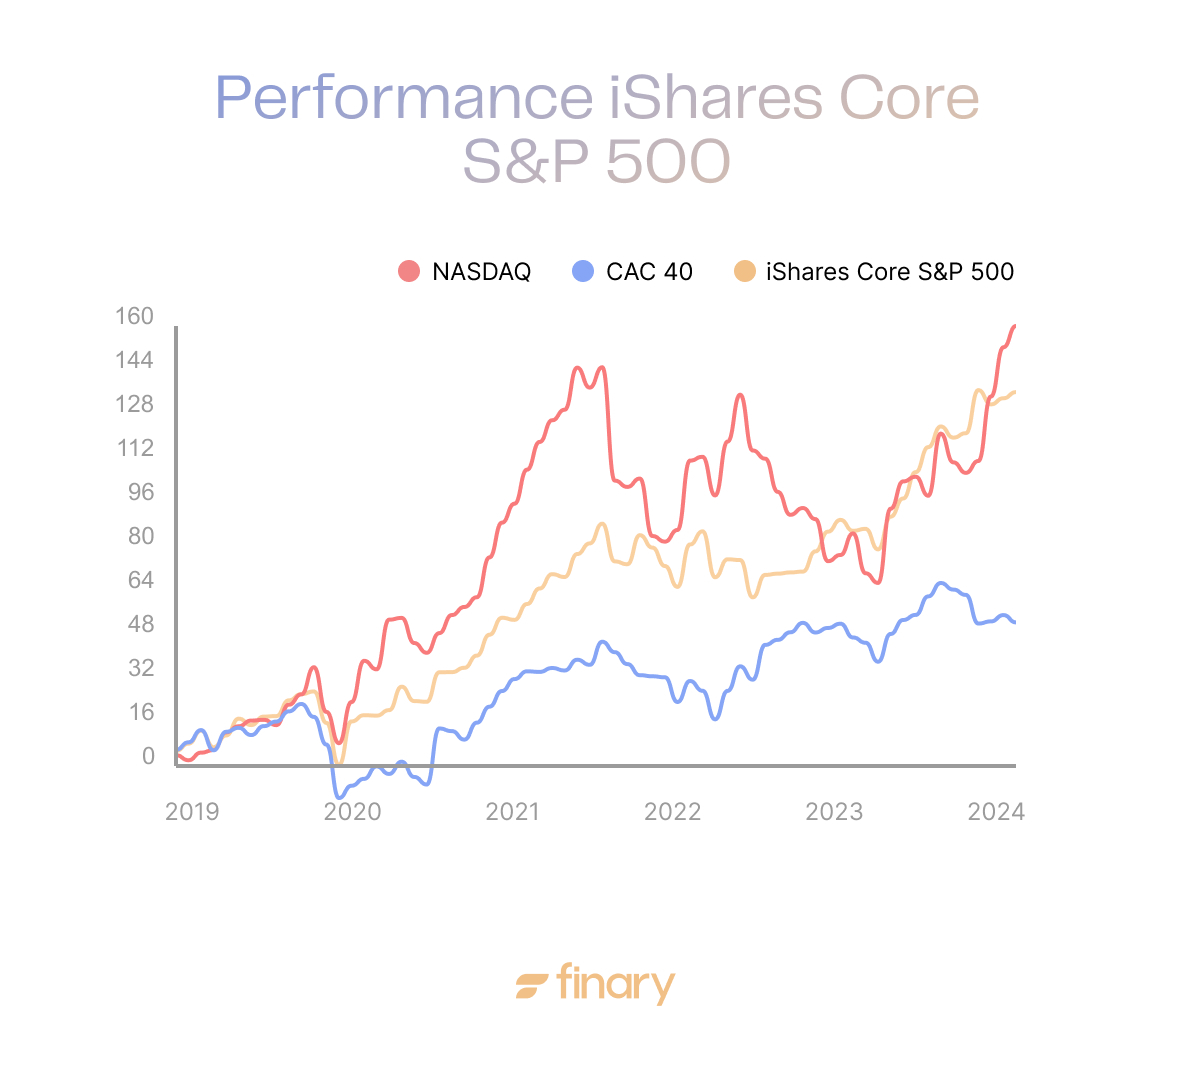
Amundi Nasdaq-100 UCITS ETF (ex-Lyxor Nasdaq-100, integrado en la gama Amundi ETF): Para los inversores atraídos por el sector tecnológico, este ETF ofrece una exposición a las 100 empresas más grandes no financieras que cotizan en el Nasdaq. Con un rendimiento anualizado de alrededor de 14 % desde el lanzamiento del índice Nasdaq-100 en 1985 (fuente: Nasdaq, Inc., a finales de 2025), puede añadir un potencial de crecimiento significativo a su cartera, aunque su volatilidad sea mayor.
ETS Acciones Europeas
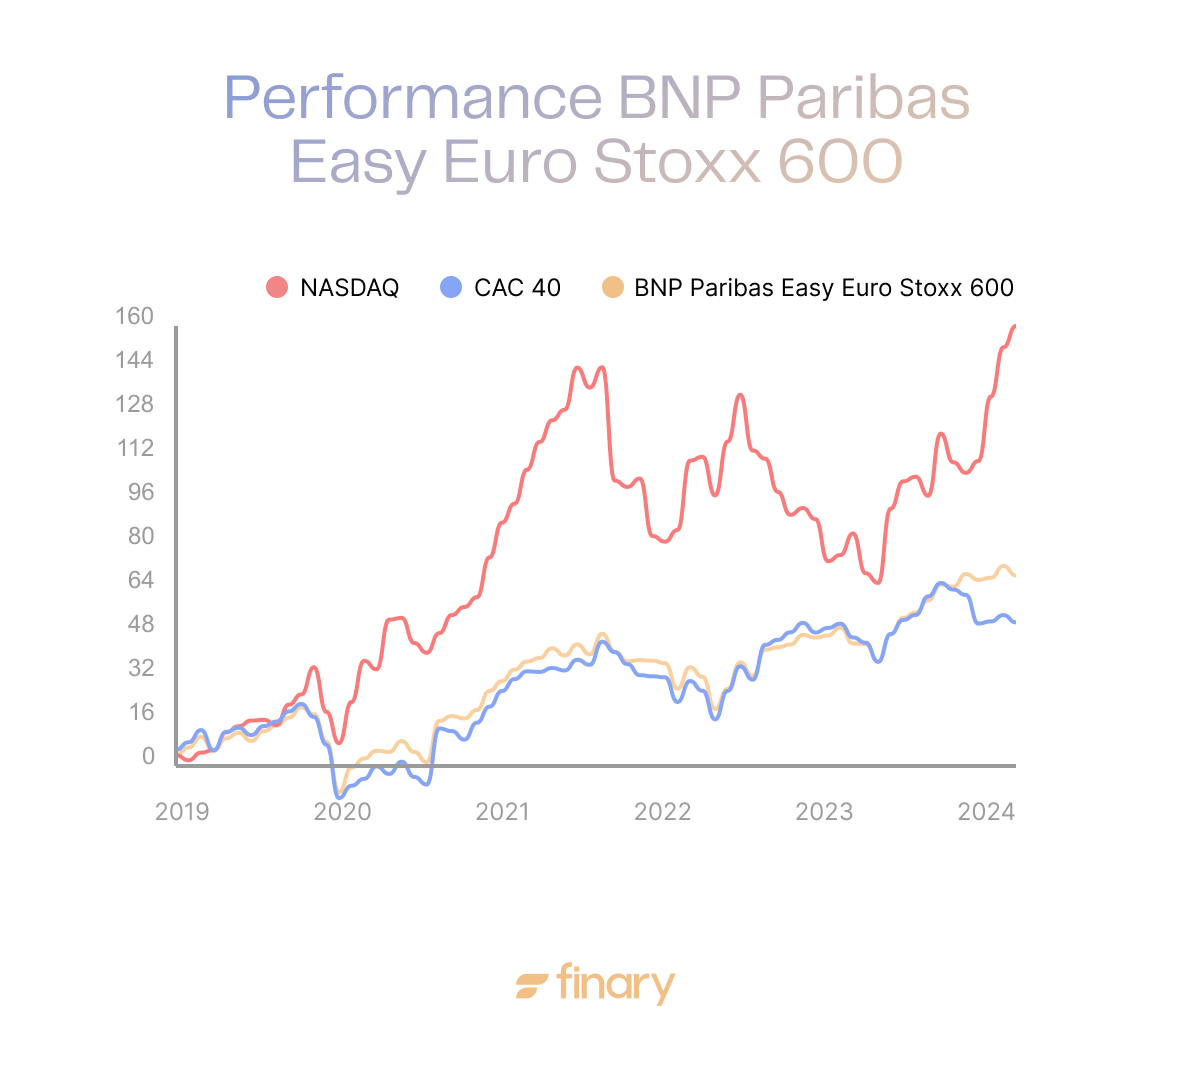
BNP Paribas Easy STOXX Europe 600 : Este ETF cubre 600 empresas de 17 países europeos. Con un rendimiento histórico anualizado de aproximadamente 7,3 % dividendos reinvertidos, a finales de 2025 (fuente: STOXX). Los resultados pasados no prejuzgan los resultados futuros. diversificación geográfica su cartera y beneficiarse del crecimiento europeo.
ETF Mercados Emergentes
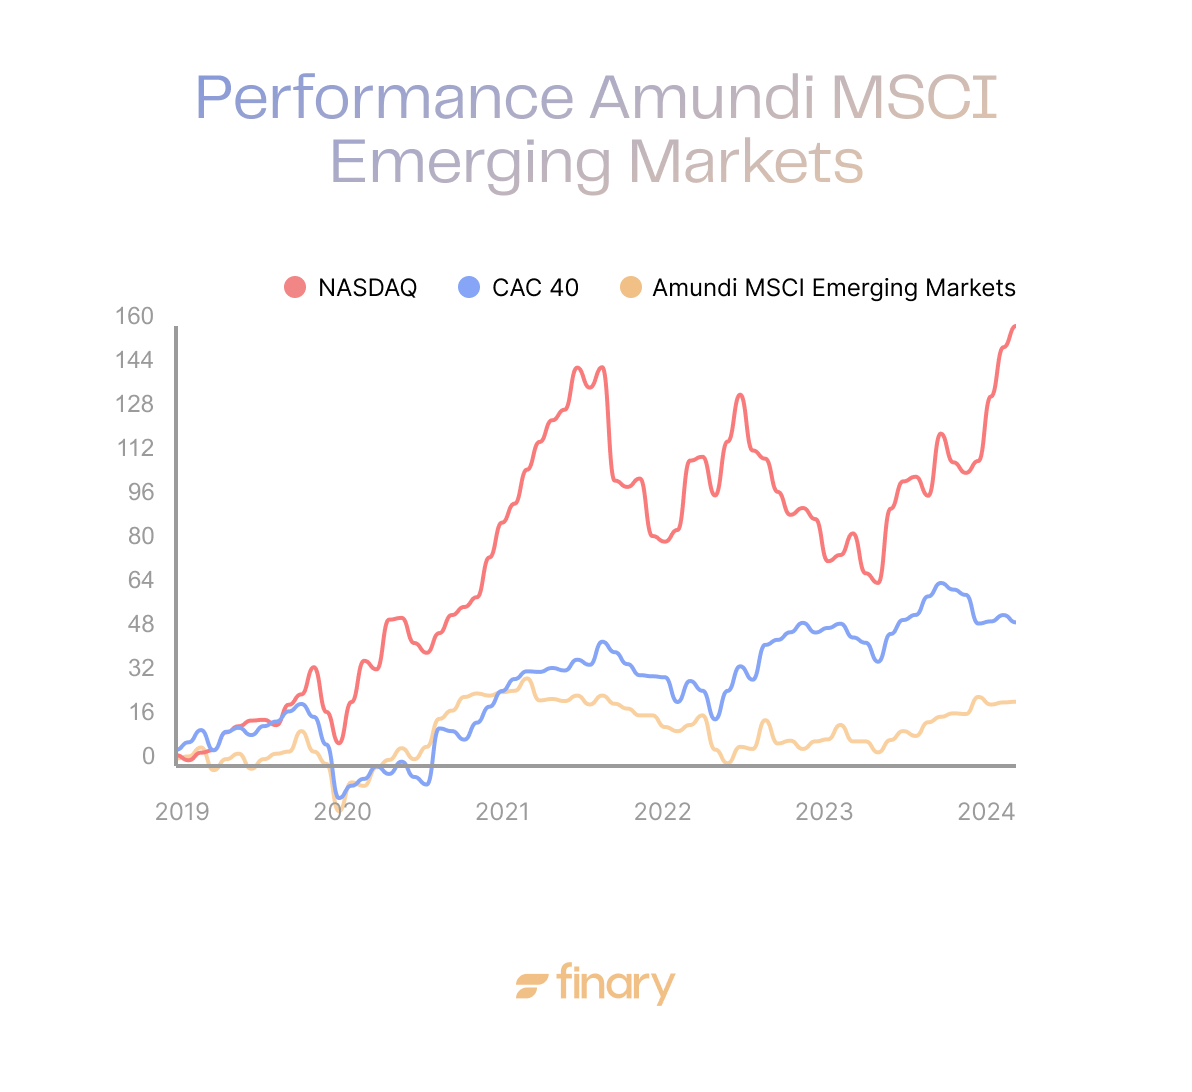
Amundi MSCI Emerging Markets : Este EFT ofrece una doble elegibilidad al PEA (Plan de ahorro en acciones) y al seguro de vida con un rendimiento anualizado histórico de alrededor del 5 % desde el lanzamiento del índice en 2001, a finales de mayo de 2026 (fuente: MSCI, rendimiento pasado no garantizado), que expone su cartera a las economías en desarrollo, lo que aporta un potencial de crecimiento a largo plazo y una mayor diversificación geográfica a su seguro de vida de Luxemburgo.
ETS Obligaciones
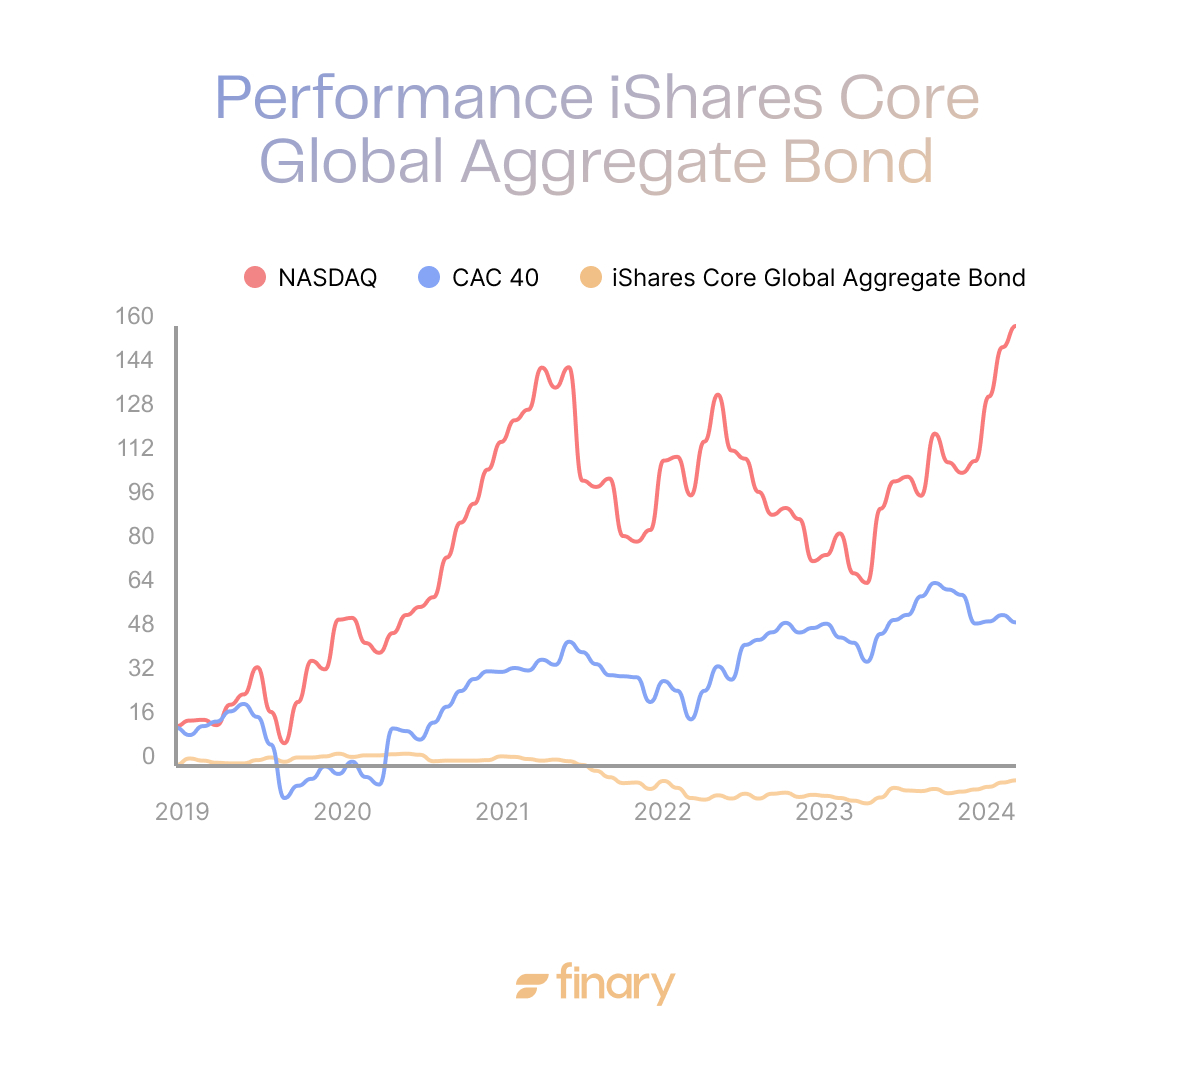
iShares Core Global Aggregate Bond EUR Hedged :: Con un costo de gestión del 0,10%, este EFT ofrece una exposición diversificada a los bonos mundiales y protege contra el riesgo de cambio para los inversores en euros.
Amundi Global Aggregate Green Bond EUR Hedged : Para los inversores que se preocupan por el medio ambiente, este EFT es una opción interesante, aunque sus costes de gestión son ligeramente más elevados (el 0,3%), permite invertir en bonos verdes, combinando así el rendimiento potencial con el impacto positivo en el medio ambiente.
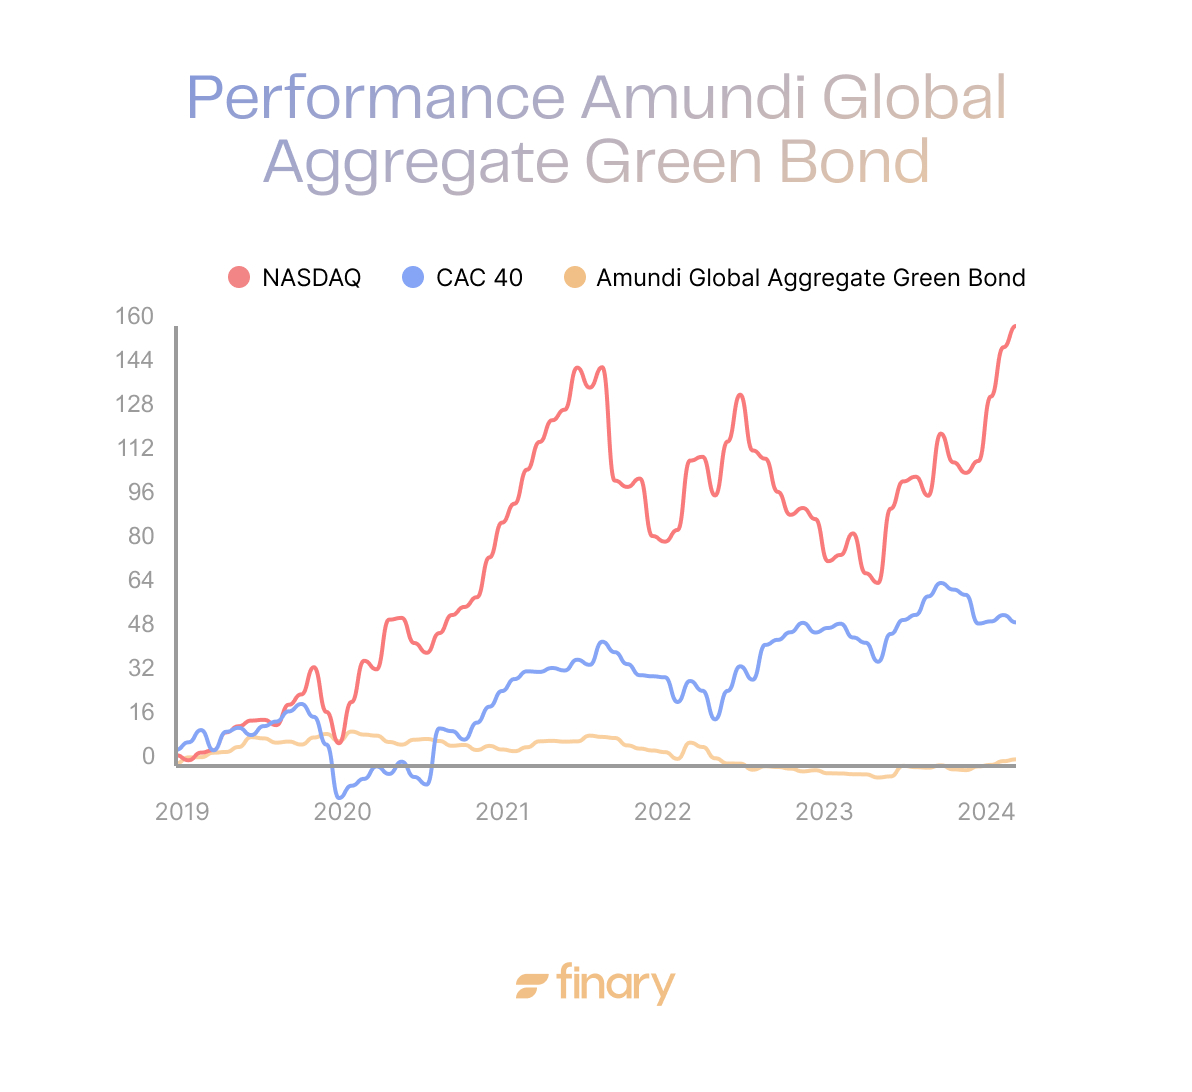
Para más detalles, consulte nuestra guía completa de mejores ETF.
El rendimiento pasado no garantiza resultados futuros. Seleccionar ETF para su Seguro de vida de Luxemburgo debe alinearse con su perfil de riesgo, sus objetivos de inversión y su horizonte temporal.
Las ETF en AV Luxemburgo en Finary One
Finary One acompaña a los inversores que disponen de 1 000 000 € de activos inversibles en la elección y la estructuración de su contrato de Luxemburgo según su perfil patrimonial.
- Selección iluminada entre 10 compañías luxemburguesas (Lombard International, Wealins, Sogelife, Cardif Lux Vida, etc.) con acceso a los FID a partir de 500.000 € de activos.
- Wealth advisor dedicado que estructura la arquitectura del contrato en coherencia con su patrimonio global y sus objetivos.
- Negociación de los gastos y del margen bancario gracias al volumen tratado por Finary One con los socios de Luxemburgo.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
¿Qué estrategias de asignación adoptar con ETF en seguro de vida de Luxemburgo?
En el seguro de vida de Luxemburgo, las estrategias con ETF van desde la asignación diversificada buy-and-hold hasta el ajuste táctico de la exposición a acciones/obligaciones según los ciclos de mercado, basándose en la liquidez diaria de las ETF y sus costes reducidos.
Comparación de las ETF frente a fondos tradicionales
ElEstudio SPIVA proporciona datos reveladores sobre el rendimiento de las ETF en comparación con los fondos gestionados activamente. A largo plazo, la mayoría de los fondos activos tienen dificultades para superar sus índices de referencia. Esta tendencia se intensifica con el tiempo, destacando la eficacia de las ETF para capturar el rendimiento de los mercados.
Según SPIVA U.S. Scorecard (publicación de mediados de 2025, última edición disponible), el 94,79 % de los fondos activos sub-performó con respecto al S&P 500 durante un período de 20 años, una cifra que asciende al 97,65 % para los fondos de crecimiento de grandes capitalizaciónes frente al índice S&P 500 Growth.
Estas estadísticas muestran la dificultad que tienen los gestores activos para vencer el mercado de manera constante a largo plazo.
Impacto de los gastos en los rendimientos
Una de las ventajas principales de las ETF es su bajo coste, que tiene un impacto significativo en el rendimiento a largo plazo. Tomemos un ejemplo concreto: una inversión de 100.000 € en 20 años, con un rendimiento anual hipotético del 7%.
Con un EFT con un coste de gestión del 0,20%, típico de muchos productos, el capital teórico ascendería a unos 372 700 € (ejemplo hipotético, rendimiento no garantizado). En cambio, un fondo activo con gastos del 2% generaría alrededor de 265.330 € (ejemplo hipotético con vocación pedagógica, sin impuestos). Esta diferencia de más de 80 000 € ilustra la importancia crucial de los gastos en el rendimiento a largo plazo.
Estrategias de asignación de activos con ETF
ElSeguro de vida de Luxemburgo permite construir carteras diversificadas combinando diferentes ETF. A título puramente ilustrativo y no personalizado, una distribución podría declinar así (no constituye una recomendación):
- Una parte de acciones de EE.UU. (por ejemplo: S&P 500)
- Una parte de acciones europeas (por ejemplo: Euro Stox 600)
- Una parte de las acciones japonesas (por ejemplo: TOPIX)
- Una cuota de mercado emergente (por ejemplo: MSCI EM)
Ejemplo pedagógico ilustrativo. No es una recomendación personalizada. Cualquier asignación debe definirse en función de su perfil de riesgo, horizonte y objetivos.
Esta distribución ofrece una diversificación geográfica El uso de ETF permite aplicar esta estrategia de manera eficiente y económica en su país. Seguro de vida de Luxemburgo.
Ajuste dinámico de la cartera
La liquidez de las ETF permite ajustar su asignación de activos a la evolución de los mercados y de sus objetivos. Por ejemplo, en tiempos de alta volatilidad, algunos inversores ajustan su asignación de activos a sus objetivos. exposición al riesgo para modular el riesgo global de su cartera.
Por el contrario, en ocasiones se contempla una sobreponderación de las EFT acciones en ocasiones sin garantía de rendimiento.
Esta flexibilidad, combinada con la estructura ventajosa delSeguro de vida de Luxemburgo, permite ajustar su asignación con el tiempo, respondiendo a las oportunidades y riesgos del mercado.
¿Pueden los fondos tradicionales sobreformular a las ETF en seguro de vida de Luxemburgo?
Sí, en algunos segmentos menos eficientes, como las pequeñas capitalizaciónes o los mercados emergentes, los fondos activos pueden sobreperformar su índice de referencia de manera consistente, y el seguro de vida de Luxemburgo permite además acceder al private equity no cotizado, fuera del alcance de las ETF clásicas. Este matiz es importante en el contexto delSeguro de vida de Luxemburgo, que permite integrar tanto ETF como fondos activos.
Casos en que los fondos tradicionales superan a las ETF
En algunos segmentos de mercado menos eficientes, como los mercados emergentes o las pequeñas capitalizaciónes, los gestores de activos pueden aprovechar las ineficiencias para generar una sobrevaloración.
Por ejemplo, en el mercado de las pequeñas capitalizaciónes francesas, algunos fondos activos han demostrado su capacidad para batir su índice de referencia de manera consistente.
Elseguro de vida de Luxemburgo ofrece una oportunidad única de invertir en el private equity, una clase de activos que suelen ser reservados a los inversores institucionales, lo que permite a los particulares acceder a inversiones no cotizadas con un elevado potencial de crecimiento.
Los contratos de Luxemburgo pueden incluir fondos de capital privado diversificados, que ofrecen exposiciones a diferentes sectores y fases de desarrollo de las empresas.
Capacidad de adaptación rápida de los fondos
Los fondos activos se distinguen por su capacidad para navegar en entornos de mercado complejos.
Este rendimiento se debe a la capacidad del gestor para ajustar dinámicamente la asignación de la cartera en función de las condiciones del mercado.
Estrategia de asignación óptima
En el marco de una Seguro de vida de Luxemburgo, un enfoque equilibrado que combine ETF y fondos activos puede resultar acertado. Una asignación típica podría consistir en:
- Un bolsillo ETF para las grandes capitalizaciónes de los mercados desarrollados.
- Un bolsillo de fondos activos en mercados de nicho.
- Una bolsa de bonos para la gestión del riesgo.
Ejemplo ilustrativo no prescriptivo. La asignación óptima depende de cada perfil y debe establecerse con un asesor autorizado.
Esta distribución permite beneficiarse de los beneficios de las ETF (bajos costes, diversificación) y aprovechar al mismo tiempo el potencial de sobrevaloración de los fondos activos en segmentos específicos.
La integración de las ETF en una Seguro de vida de Luxemburgo ofrece oportunidades únicas de diversificación y optimización de los costes. Sin embargo, un enfoque que combine ETF y fondos activos puede permitir combinar las características de cada instrumento.
Preguntas frecuentes
¿Cuál es el billete mínimo de entrada para alojar a las ETF en un seguro de vida de Luxemburgo?
Por lo general, se requiere una inversión global mínima, que oscila entre 125.000 y 250.000 € según el asegurador. Este umbral coloca esta arquitectura como una solución destinada a un cliente fácil o afortunado.
¿Podemos alojar a cualquier ETF en un contrato de Luxemburgo?
Luxemburgo permite invertir en prácticamente cualquier ETF dotado de un código de seguro de vida, a diferencia de Francia, donde la oferta de seguro de vida de ETF sigue siendo limitada. Más allá de 500 000 € de activos, los Fondos Internos Dedicados (FID) permiten además integrar ETF no-UCITS estadounidenses.
¿Están sujetos los ETS en el seguro de vida de Luxemburgo a la Ley de Sapin 2?
No. El seguro de vida de Luxemburgo no entra en el ámbito de aplicación del artículo 49 de la Ley Sapin 2, que sólo se refiere a los contratos de Derecho francés. Las unidades de cuenta, incluidas las ETF, siguen estando sujetas al riesgo de mercado.
¿Cuáles son los costes que se deben comparar entre un ETF y un fondo activo en el seguro de vida de Luxemburgo?
Los ETS tienen gastos de gestión que oscilan generalmente entre el 0,03 y el 0,5 % anual, en comparación con el 2 % aproximadamente para muchos fondos gestionados activamente. A largo plazo, esta diferencia de costes tiene un impacto significativo en el capital final, con el mismo rendimiento bruto.
Fuentes
S&P Dow Jones Indexs, SPIVA European
impots.gouv.fr, cómo se imponen los seguros de vida en caso de recompra total
Comisaría de Seguros (CAA), Luxemburgo
JustETF, ficha de Vanguard FTSE All-World UCITS ETF
JustETF, ficha SPDR MSCI World UCITS ETF
JustETF, ficha iShares Core S&P 500 UCITS ETF
JustETF, ficha BNP Paribas Easy STOXX Europe 600 UCITS ETF
JustETF, ficha Amundi MSCI Emerging Markets UCITS ETF
JustETF, ficha iShares Core Global Aggregate Bond UCITS ETF EUR Hedged
JustETF, ficha Amundi Global Aggregate Green Bond UCITS ETF EUR Hedged
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.