¿Cuánto se necesita para vivir 100.000 € al año?
Actualizado el 7 de julio de 2026.
100 000 € netos al año sin trabajar, es el umbral mental de la independencia. Para producirlo, cuente, en orden de magnitud y bajo hipótesis, entre 2,5 y 5 millones de euros de capital invertido, según el rendimiento neto real retenido. Un tenedor, nunca un rendimiento prometido.
Puede que estés haciendo el cálculo, acabas de ceder una empresa, heredas un patrimonio, o tienes una cartera llena de liquidez y buscas el umbral desde el cual el trabajo se convierte en opcional.
La verdadera trampa no es perderse. Es confundir el rendimiento mostrado de una inversión con lo que realmente te deja en el bolsillo, una vez que la fiscalidad y el aumento de los precios se deducen. Esta diferencia, a lo largo de la duración, puede duplicar el capital necesario.

- El cálculo clave es una división: Capital necesario = renta neta prevista. Por 100.000 € netos al año, todo se juega en el denominador.
- El rendimiento neto, esto queda tras dos recortes: la fiscalidad (flate tax del 31,4 % sobre las rentas del capital) y la inflación (meta del 2 % anual, BCE). 2 % neto real.
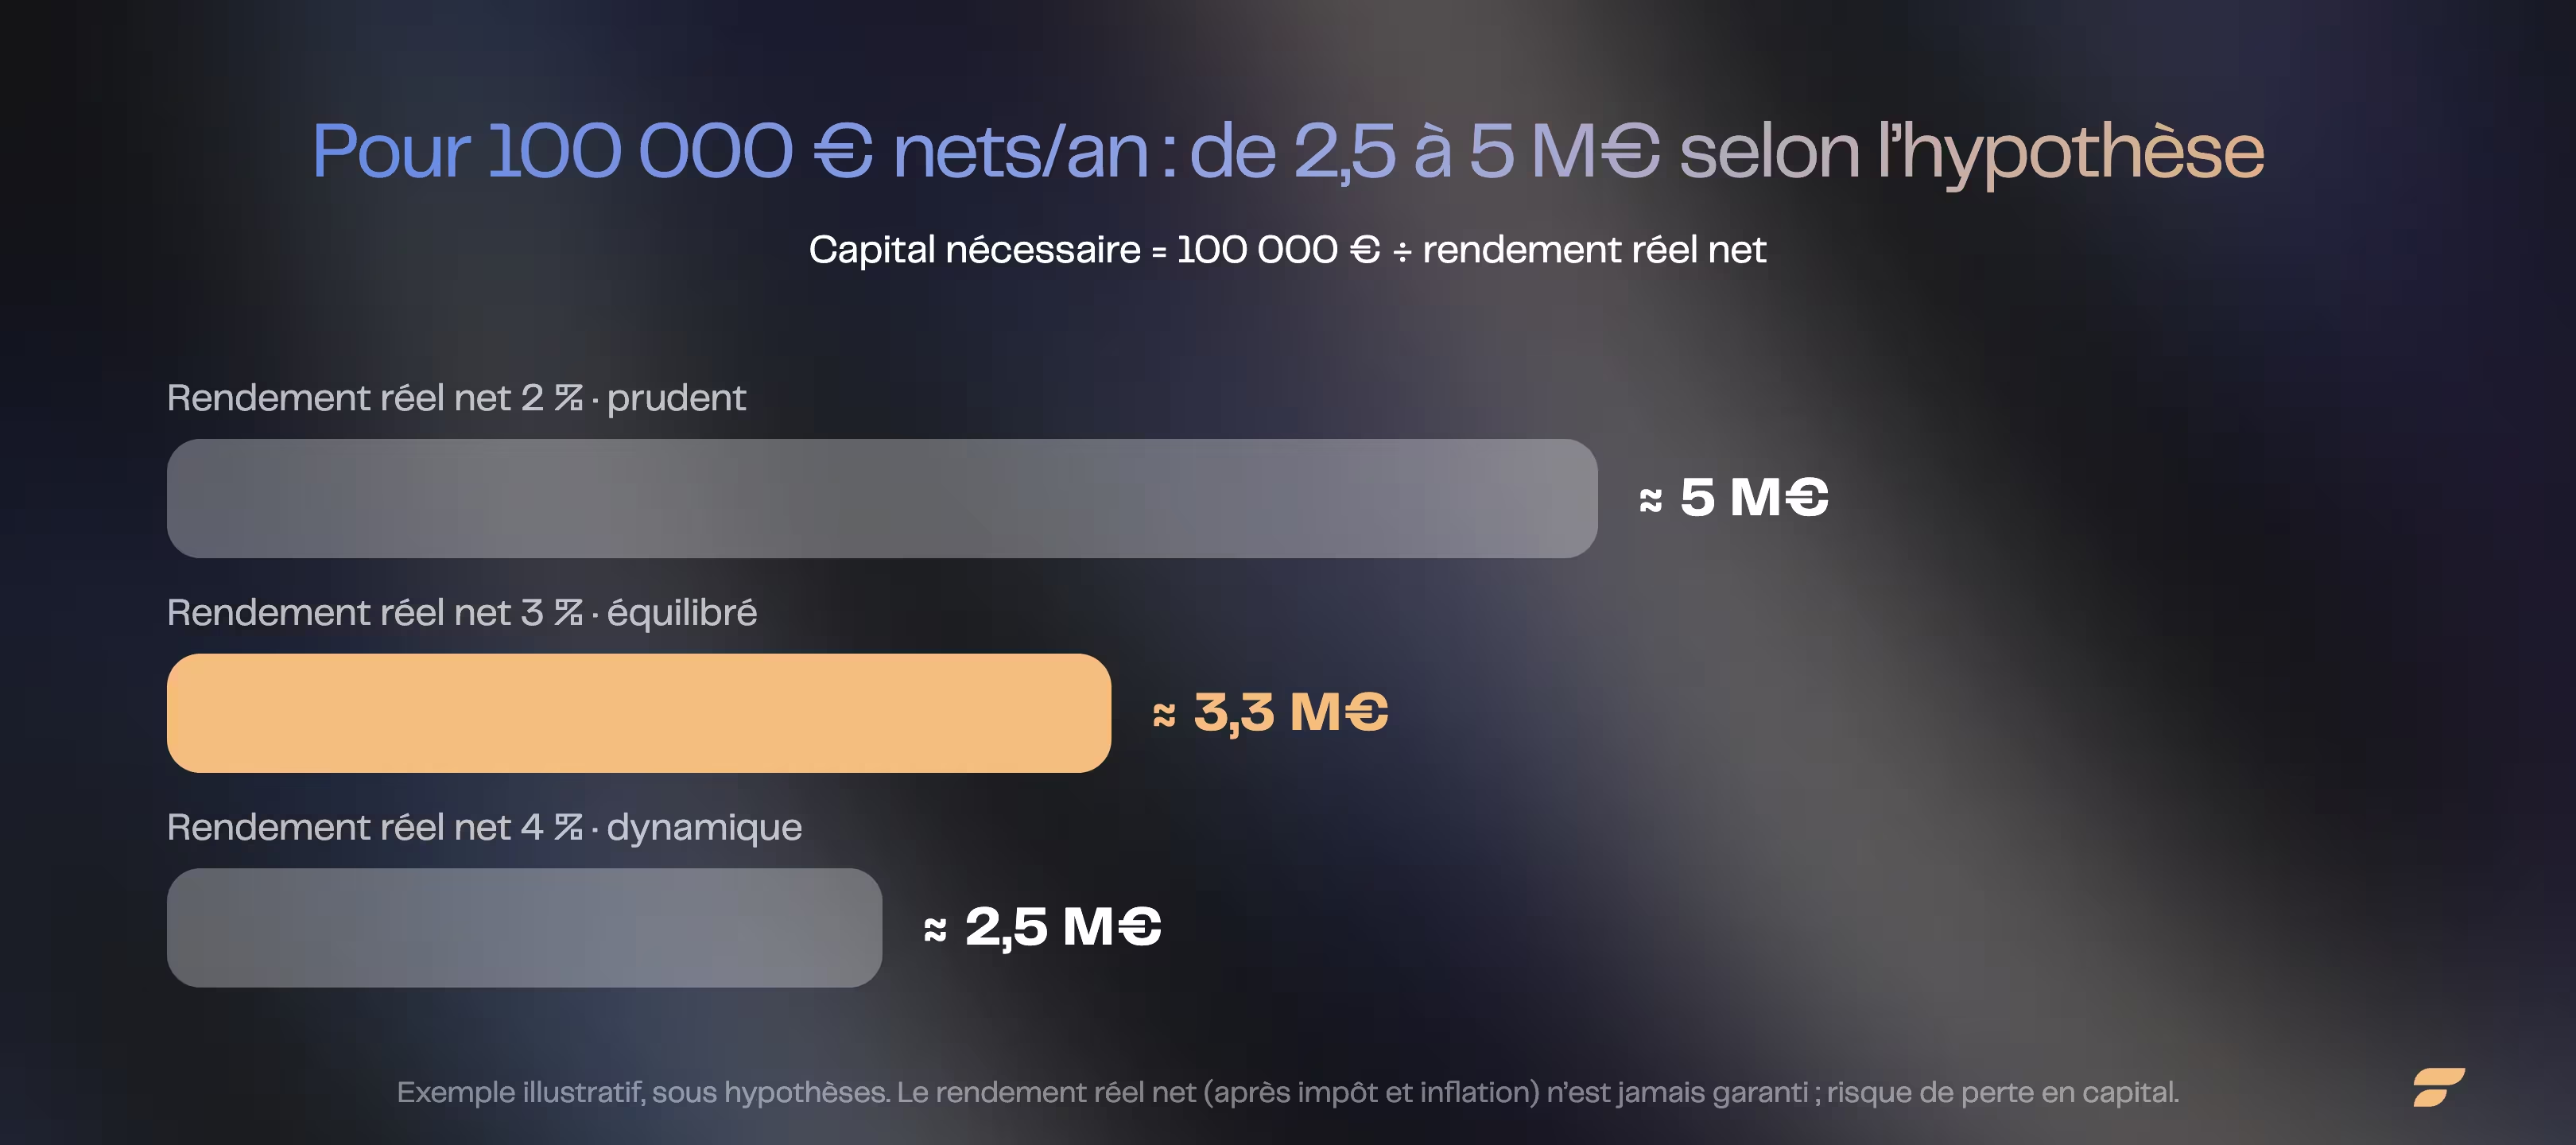
- En caso de que se produzca, el margen de capital por cada 100 000 € netos anuales: aproximadamente 5 M€ 2 % neto real, 3,3 M€ 3 %, 2,5 M€ Son órdenes de grandeza ilustrativas, no promesas.
- La regla americana del 4 % (Trinity Study, 1998) subestima el capital necesario en Francia, porque ignora la fiscalidad francesa, la IFI y una inflación calculada sobre otra historia monetaria.
- No se garantiza ningún rendimiento. Invertir implica un riesgo de pérdida de capital; el rendimiento pasado no prejuzga el rendimiento futuro. Órdenes de magnitud bajo hipótesis, nunca un consejo personalizado.
Este artículo es una información general con vocación pedagógica y no constituye un asesoramiento en inversión personalizada. Todas las cifras de rendimiento y capital son órdenes de magnitud en supuestos, presentadas con carácter puramente ilustrativo: no constituyen ni una promesa ni una previsión de rendimiento. Invertir implica un riesgo de pérdida de capital; los resultados pasados no prejuzgan el rendimiento futuro.Hemos detallado en otros lugares ¿Qué capital realmente se necesita para llegar a Francia, y cómo invertir y transmitir un gran patrimonio. Aquí se toma un objetivo preciso, 100 000 € netos al año, y se remonta al capital, paso a paso.
¿Cuánto capital por 100.000 € de ingresos al año?
La respuesta se basa en una división: el capital necesario es igual a la renta neta que se pretende dividir por el rendimiento neto real esperado. Por 100.000 € netos al año, todo depende de la tasa que usted coloca en el denominador, y ahí es donde se juega la casi totalidad de la diferencia.
Tomemos el cálculo en bruto, el que hace espontáneamente la mayoría de la gente. la mayoría de la gente. la cobertura de mi seguro de vida es del 6 % anual, por lo que 100.000 € dividido por el 6 %, es decir, alrededor de 1,7 millones de euros. la razón es aritméticamente. Es falsa en la vida real, porque este 6 % nunca termina en su bolsillo entero.
Dos punciones se intercalan, y no son opcionales:
- Impuestos. Los ingresos del capital (intereses, dividendos, ganancias) soportan en principio el flat tax, o bien 31,4 % El 12,8 % de impuesto sobre la renta y el 18,6 % de impuestos sociales, la fórmula oficial es la tasa única a tanto alzado, o PFU). De un 6 % de ingresos, el impuesto cobra una parte que nunca es nula.
- La inflación. El Banco Central Europeo pretende aumentar los precios de los productos de la Comunidad. 2 % Para mantener su poder adquisitivo a largo plazo, este 2 % también se deducen del rendimiento.
Lo que queda después de estos dos pasos es el rendimiento netoY es la única cifra que cuenta para calcular un capital que dura. El paso de uno a otro no tiene nada anecdótico: puede reducir en más de la mitad un rendimiento mostrado.
Antes de hacer suposiciones numéricas, hay que entender esta cascada, que separa el cálculo ingenuo del cálculo justo.
¿Por qué el 6 % de rendimiento no es 6 % en su bolsillo?
Porque entre el rendimiento mostrado y el poder adquisitivo que queda, dos tomas de muestras forman en la sombra. Es la cascada que casi nadie lleva a cabo hasta el final, y es ella quien decide el capital necesario.
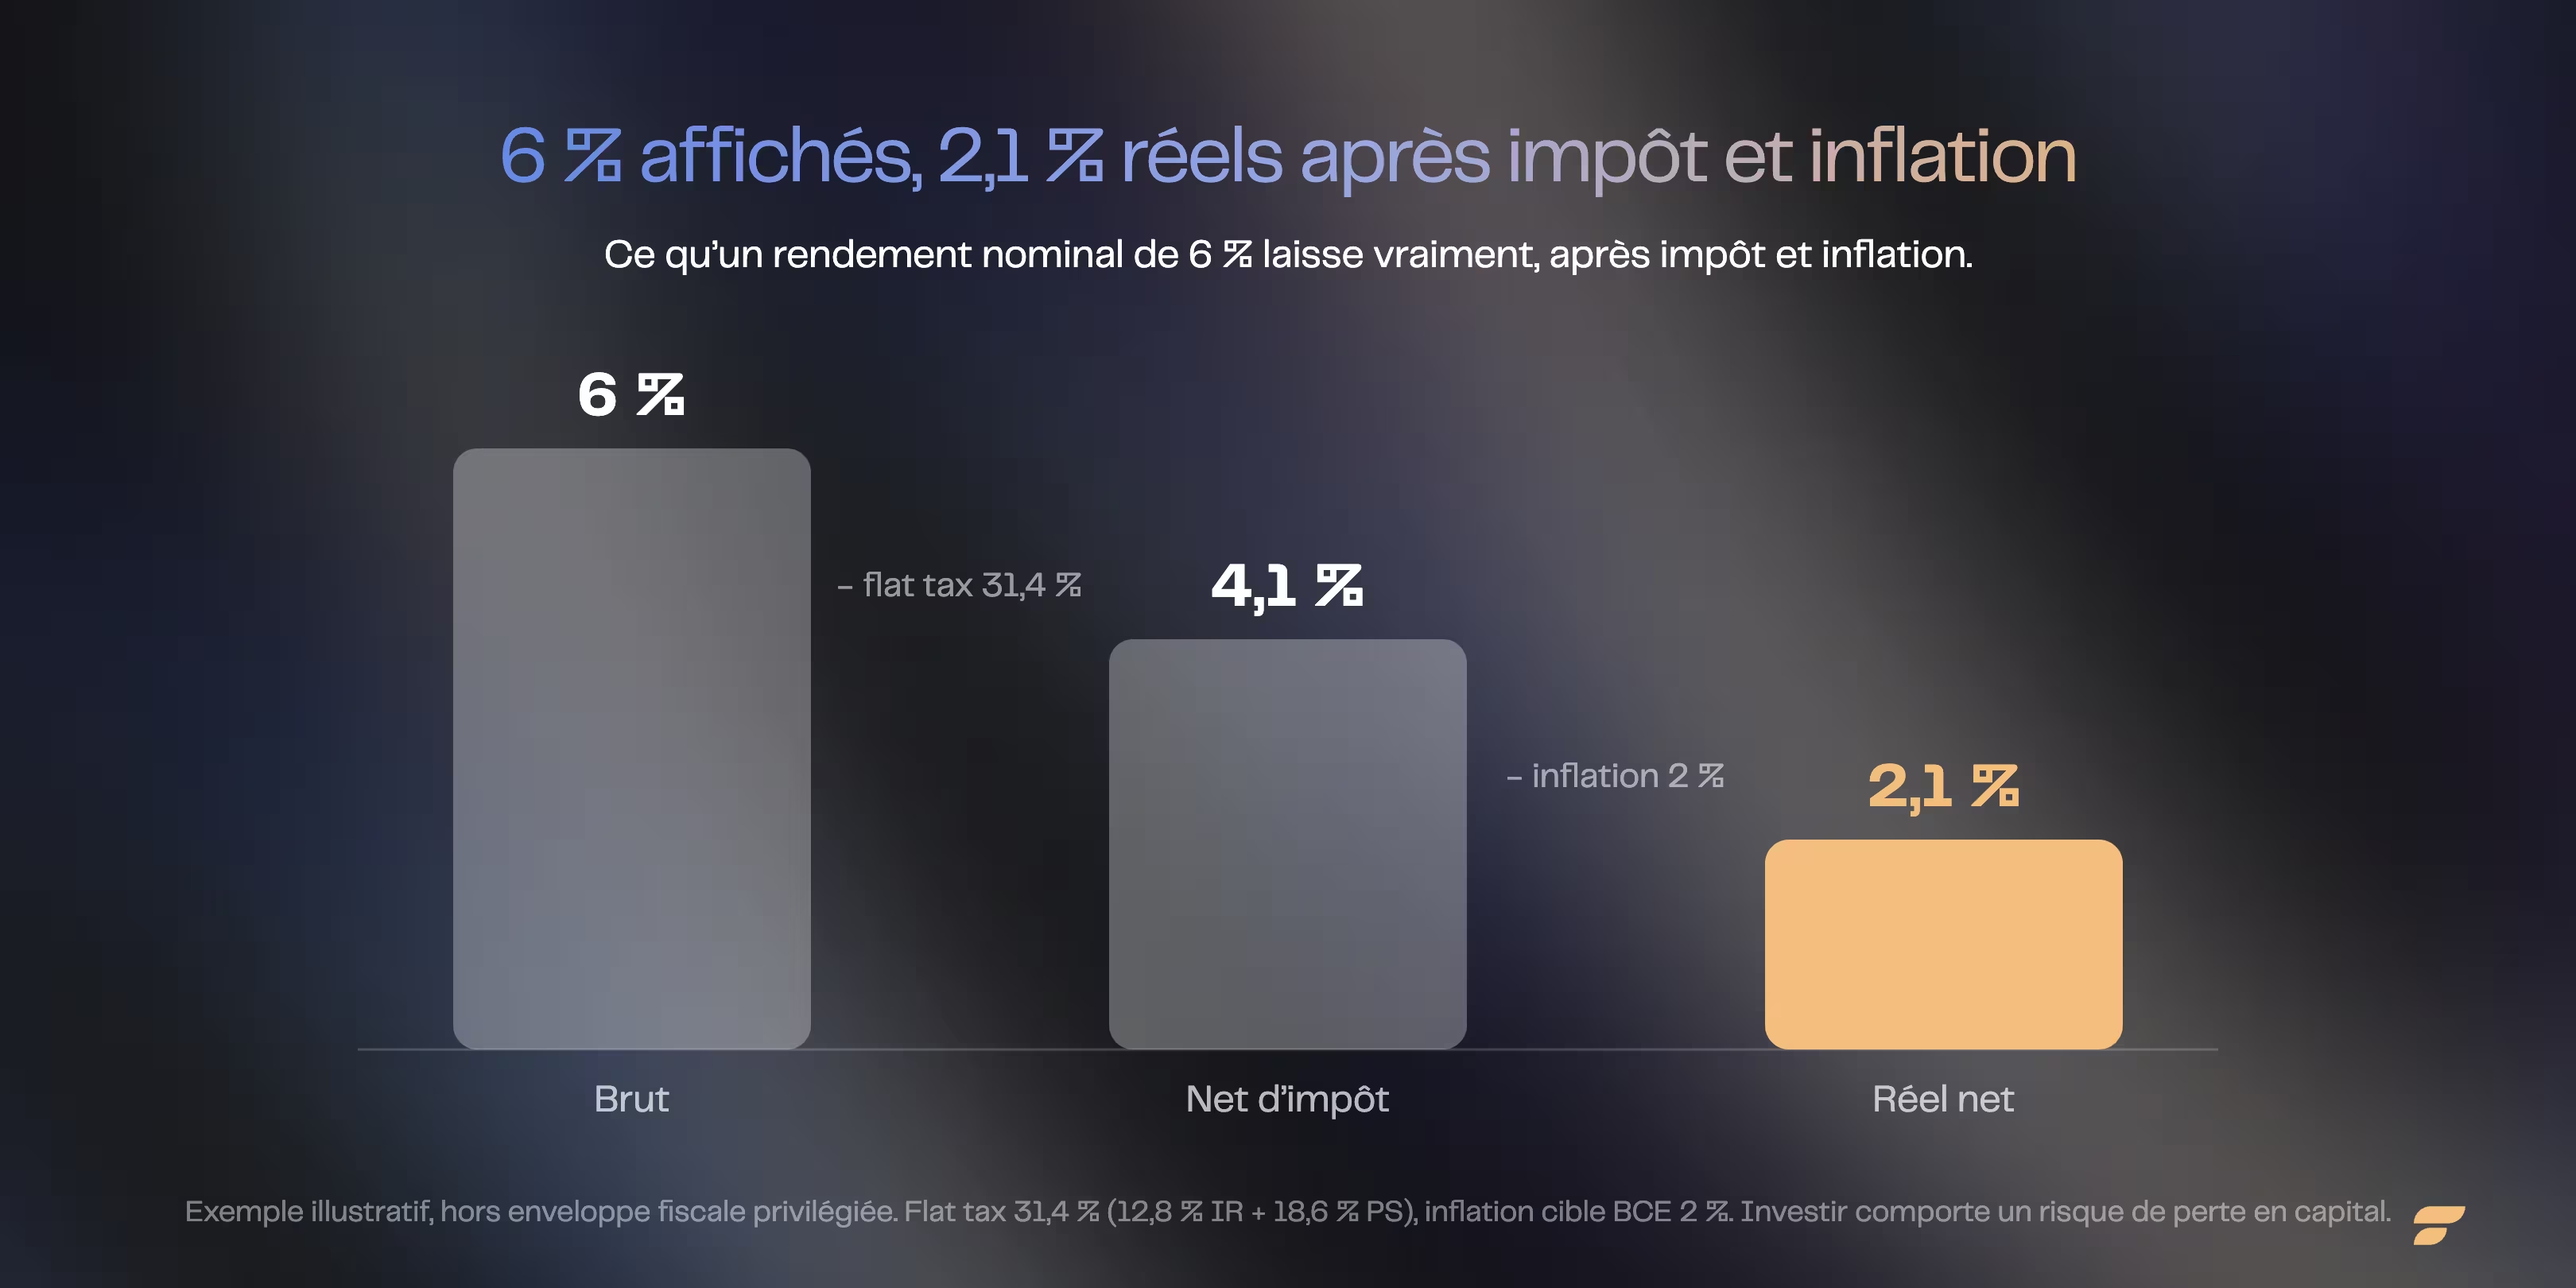
Descubramos un ejemplo ilustrativo, a partir de un rendimiento nominal del 6 % bruto , excluido el impuesto preferencial:
- 6 % en bruto. El rendimiento nominal mostrado, antes de cualquier fricción.
- Aproximadamente el 4,1 % neto de impuestos. Después de la etiqueta de flat tax del 31,4 % aplicada a las ganancias, queda aproximadamente dos tercios del rendimiento.
- Aproximadamente el 2,1 % neto real. Después de haber reducido el 2 % de inflación, lo que queda en poder de compra real es del orden del 2 %.
Lea este último número lentamente. Una inversión anunciada en el 6 % puede defender su nivel de vida sólo en un 2 % anual, una vez pasado el impuesto y la inflación. El rendimiento mostrado ha disminuido en más de la mitad, sin que ninguna línea de puntuación lo indique nunca.
La inflación es precisamente lo que hace la diferencia entre un ingreso y un ingreso que dura.INSEE, la inflación es la pérdida del poder adquisitivo de la moneda que se traduce en un aumento general y duradero de los precios la cual significa que un capital que se limita a producir su renta nominal se debilita cada año: es el rendimiento neto real, después de subir los precios, lo que protege su estilo de vida.
Esta cascada depende de las hipótesis utilizadas, y varía según su situación, su fiscalidad y el sobre utilizado. Un contrato deSeguro de vida Después de ocho años, un PEA después de cinco años o una buena articulación de sobres pueden aliviar claramente la parte fiscal, pero el principio no se mueve: se calcula sobre el neto real, nunca sobre el bruto. Todo lo demás se deriva de ello.
Aún queda por transformar esta tasa neta real en capital, y ahí es donde aparece el tenedor.
¿Se necesitan 2,5, 3,3 o 5 millones de euros según la hipótesis de rendimiento?
El capital necesario por 100.000 € netos al año no es una cifra única, es un rango que depende del rendimiento real neto que usted retiene. Cuanto más prudente es este tipo, más alto es el capital, y la diferencia entre las hipótesis es considerable.
La fórmula sigue siendo la misma, sólo cambiamos el denominador. Aquí están tres hipótesis. ilustrativas de rendimiento neto real, y el capital que cada una implica para alcanzar 100 000 € netos al año:
| Hipótesis de rendimiento neto real | Cálculo | Capital necesario (orden de magnitud) |
| 2 % (prudent) | 100 000 ÷ 2 % | ~5 000 000 € |
| 3 % (equilibrio) | 100 000 ÷ 3 % | ~3 300 000 € |
| 4 % (dinámico, más riesgo) | 100 000 ÷ 4 % | ~2 500 000 € |
La doble relación se ve claramente entre la hipótesis prudente y la dinámica , el capital necesario varía de simple a doble- Cinco millones, o dos y medio, depende de un solo número, y esta cifra no es un rendimiento que se le garantice, es una hipótesis que usted asume.
¿Por qué no simplemente tomar la hipótesis más alta y apuntar a 2,5 millones? Porque el objetivo del 4 % real neto supone una exposición más fuerte al riesgo, por lo que una mayor sensibilidad a las reducciones del mercado. Y apuntar a un rendimiento real neto elevado cada año, sin ahondar, no tiene nada de acervo: los mercados no suben en línea recta. Una cartera equilibrada y bien diversificada pretende más bien, a largo plazo, un rendimiento neto real del orden de 3 a 4 %, nunca una certeza.
Como punto de referencia práctico, y siempre bajo hipótesis, vivir de sus inversiones en Francia supone a menudo un capital del orden de 28 a 33 veces el presupuesto neto anual previsto. Por 100 000 € netos, esto reduce a la misma zona: alrededor de 3 millones de euros para una hipótesis mediana. Una magnitud, no una garantía.
¿Por qué la regla americana del 4 % no funciona en Francia?
Porque se ha calibrado en otro planeta fiscal. La regla del 4 % dice que se puede extraer el 4 % de su capital en el primer año, luego esta cantidad indizada a la inflación, sin agotar la cartera durante treinta años. Seductora, simple, y ampliamente importada de los contenidos americanos.
Esta regla viene de la Trinity Study, un trabajo universitario estadounidense de 1998, validado en el historial de los mercados americanos del siglo XX. Aplicada tal cual, sugeriría que alrededor de 2,5 millones de euros bastan por 100.000 € al año (100 000 ¡4 %). Pero ignora tres realidades francesas:
- Impuestos. La Trinity Study razona antes de impuestos, en un marco americano. En Francia, la flat tax del 31,4 % sobre las rentas del capital cambia la ecuación: la exacción ¡nnet ¡nt
- La inflación. El ritmo de erosión de los precios depende de la historia monetaria de cada zona, y en la zona del euro el objetivo del BCE es del 2 % a medio plazo, pero en los últimos años se ha recordado que la inflación real puede diferir considerablemente.
- La IFI. Más allá de 1,3 millones de euros en bienes raíces netos gravables, el impuesto sobre la fortuna inmobiliaria añade una fricción anual que el modelo estadounidense nunca tuvo que integrar.
Consecuencia: trasponer el 4 % en Francia equivale a Subestimar el capital necesario. Precisamente por eso se razona aquí en 2, 3 o 4 % de rendimiento netoEl tono parece delgado, y en 30 años puede distinguir entre un capital que se mantiene y un capital que se agota.
Hay un riesgo de que los promedios enmascaren y que merezca que nos detengamos.
¿Qué riesgo se esconde detrás de los promedios de rendimiento?
Dos carteras pueden mostrar el mismo rendimiento medio durante veinte años y terminar uno rico, el otro seco, según el único orden en el que han llegado los buenos y malos años. Este fenómeno lleva un nombre: el riesgo vinculado a la secuencia de rendimientos.
La idea es contraintuitiva. Cuando usted vive de su capital, usted retira dinero cada año. Si una fuerte caída del mercado ocurre temprano, en los primeros años, vende activos devaluados para financiar su tren de vida, y el capital iniciado no tiene base suficiente para recuperarse cuando los mercados se remontan. La misma disminución ocurrida quince años después, en un capital que ya ha crecido, hace mucho menos daño.
Este riesgo se documenta desde hace tiempo en los trabajos sobre retiros de cartera (Trinity Study, investigación de William Bengen, simulaciones llamadas de Monte Carlo). La lección práctica es simple, y es prudente: razonar sobre un promedio de rendimiento es ignorar el escenario donde los malos años llegan en el peor momento. Es una razón más para retener una hipótesis de rendimiento neto real prudente, y mantener un bolsillo de seguridad para no verse obligado a vender en el más bajo.
Todo esto es aritmética y suposiciones. La verdadera dificultad comienza cuando hay que traducir este cálculo a una situación real.

¿Cómo reducir el capital necesario sin forzar el rendimiento?
Hay una palanca que actúa sobre el capital necesario sin afectar al riesgo tomado: la fiscalidad de sus sobres. Mejor optimizado el impuesto, más el rendimiento neto se acerca al rendimiento bruto, y más el capital requerido disminuye a igual objetivo.
El salto más doloroso se produce entre el bruto y el neto de impuestos, pero esta parte fiscal no es una fatalidad: según la dotación, puede ser claramente reducida, en toda legalidad.
- Seguro de vida después de ocho años. La ley abre una reducción anual de las ganancias retiradas y una fiscalidad reducida, lo que eleva el rendimiento neto a un objetivo de igual valor, una de las más flexibles para generar ingresos regulares.
- El PEA después de cinco años. Las ganancias están exentas del impuesto sobre la renta (sólo se aplican las exacciones sociales), lo que las convierte en una herramienta poderosa para la bolsa de acciones, dentro de los límites de su límite máximo de pago.
- La articulación de los sobres. Combinar inteligentemente Seguro de vida y PEA, y según los casos un contrato de capitalización o una cartera, reduce la fiscalidad efectiva ponderada, lo que puede reducir significativamente el capital necesario, a la necesidad de una renta igual.
La lógica es clara: si usted remonta el rendimiento neto real del 2 % al 3 % gracias a una mejor fiscalidad, usted pasa, por 100.000 € netos, de una necesidad de 5 millones a alrededor de 3,3 millones. El capital ¡ahorrado ¡a ¡no viene de un rendimiento más arriesgado, viene de una estructura mejor pensada.
La asignación sigue la misma rejilla que para cualquier gran patrimonio: un bolsillo de seguridad, un bolsillo de renta, un bolsillo de crecimiento a través de ETF El dimensionado depende de su situación, no de una fórmula universal. Para los fundamentos, ver nuestra guía para Invertir en bolsa.
Los errores más caros no hacen ruido
En este nivel de patrimonio, un error no cuesta unos cientos de euros, cuesta años de ingresos y ninguno de estos errores se ve en el momento.
Tres fugas silenciosas vuelven, una y otra vez:
- Razonar en bruto. Calejar su capital en un 6 % en lugar de un 2 % neto real es apuntar a 1,7 millones cuando se necesita el doble o el triple. El error sólo se revela años después, cuando el poder adquisitivo comienza a disminuir.
- Olvidar la inflación. 100 000 € hoy no compran lo mismo en veinte años. Al 2 % anual, se necesita un ingreso que crezca, por lo tanto un capital que no se contenta con producir, sino que se reevalúa.
- Ignorar la secuencia de rendimientos. Un mal comienzo del mercado, en un capital del que ya se obtiene un ingreso, puede comprometer el plan de forma duradera, sin un bolsillo de seguridad, vendemos al más bajo y no nos rehacemos.
El 6 % que es sólo 2,1 una vez pasado el impuesto y la inflación. El millón de capital en exceso, o menos, que una buena hipótesis de partida habría evitado. El krac mal recibido por falta de almohadilla de liquidez. Ninguno de estos errores hace ruido. Todos se pagan más tarde, a menudo cuando es demasiado tarde para corregir.
Finary One, para probar tus hipótesis
El cálculo le da un tenedor. Lo que cuenta a continuación es la solidez de las hipótesis: rendimiento neto real, secuencia de rendimientos, fiscalidad por sobre, y la capacidad de cobrar un año malo sin vender en el más bajo.
Un gestor privado Finary One experimenta estas hipótesis con usted y calibre su asignación: la protección, la estructuración y los sobres (seguro de vida y cuenta de valores francés y luxemburgués, PEA, PER, contrato de capitalización).
L.C. de la banca privada, por su parte, en lo que respecta a sus intereses: su patrimonio se examina en su conjunto y se pilota a lo largo de su vida, y usted mantiene la mano en cada decisión. El diagnóstico es gratuito y sin compromiso, incluso sin ser cliente, desde tan solo 1.000.000 € d.A.A.
Finary SAS, Empresa de Inversión autorizada por la LBACPR (No 192283). Este artículo tiene una vocación informativa y no constituye un asesoramiento en inversión personalizado; toda inversión implica un riesgo de pérdida de capital.
Preguntas frecuentes
¿Qué capital se necesita para vivir con 100.000 € al año?
En su caso, y a título ilustrativo, cuente entre 2,5 y 5 millones de euros de capital invertido , según el rendimiento neto real elegido: aproximadamente 5 millones a 2 %, 3,3 millones a 3 %, 2,5 millones a 4 %. El cálculo es una división: capital = renta neta prevista
¿Cómo calcular el capital necesario para un ingreso pasivo?
El rendimiento neto real neto es lo que queda después de la fiscalidad (flate tax del 31,4 % sobre los ingresos del capital) y después de la inflación (meta del 2 % anual, BCE). Razonar el rendimiento bruto lleva a subestimar considerablemente el capital necesario.
¿Por qué no se aplica en Francia la regla del 4 %?
La regla del 4 % proviene de la Trinity Study (Estados Unidos, 1998) y se ha calibrado en los mercados estadounidenses antes de impuestos, no integra ni el flat tax francés, ni el impuesto sobre la fortuna inmobiliaria, ni la historia monetaria de la zona del euro. Tras haberse convertido tal cual, subestima el capital necesario en Francia.
¿Qué rendimiento real neto puede dirigirse a una cartera diversificada?
Como referencia y bajo hipótesis, una cartera equilibrada y diversificada tiene como objetivo, a largo plazo, un rendimiento neto real del orden del 3% al 4%, después de impuestos e inflación. Esto nunca es una certeza: los mercados no avanzan en línea recta, e invertir implica un riesgo de pérdida de capital.
¿En qué inversiones invertir para generar 100 000 € de ingresos pasivos?
No existe una inversión única. A este nivel se razona por bolsillos: seguridad (liquididades, fondos en euros), ingresos (obligaciones, bienes raíces de rendimiento), crecimiento (acciones y ETF diversificadas), a veces una bolsa a largo plazo. Lo que cuenta no es el rendimiento más elevado, sino un rendimiento neto real regular, después de impuestos e inflación. La distribución depende de su situación y de su tolerancia al riesgo, nunca de una fórmula universal; invertir implica un riesgo de pérdida de capital.
¿Se necesitan 2,5 o 5 millones de euros por cada 100 000 € anuales?
Las dos cifras son ciertas, bajo hipótesis diferentes. 2,5 millones corresponden a una hipótesis dinámica (4 % real neto, más riesgo) ; 5 millones a una hipótesis prudente (2 % real neto). La diferencia del simple al doble ilustra hasta qué punto el resultado depende de la hipótesis de rendimiento, que nunca está garantizada.
¿Cómo reducir el capital necesario sin correr más riesgo?
El seguro de vida después de ocho años, el PEA después de cinco años y una buena articulación de las sobres, elevan el rendimiento neto a objetivo igual. Pasar del 2 % al 3 % de rendimiento neto real reduce la necesidad de capital de 5 a aproximadamente 3,3 millones de euros por 100 000 euros netos.
¿Qué es el riesgo de secuencia de rendimientos?
Es el riesgo de que una fuerte caída del mercado se produzca pronto, mientras que usted ya retira un ingreso de su capital. Usted vende activos devaluados, y la cartera no tiene ya base para recuperarse. A media rentabilidad igual, dos carteras pueden terminar muy diferente según el orden de los buenos y malos años.
Fuentes
- impuesto sobre los ingresos muebles a la tasa única a tanto alzado (flate tax).
- Banco Central Europeo, objetivo de inflación del 2 % a medio plazo.
- INSEE, índice de precios al consumidor (medida de la inflación en Francia).
- INSEE, definición de inflación (pérdida del poder adquisitivo de la moneda).
- Servicio público.fr, impuesto sobre la fortuna inmobiliaria (IFI), umbral de 1,3 millones de euros.
- Trinity Study (Cooley, Hubbard, Walz, Universidad Trinity, 1998) y trabajos de William Bengen sobre tasas de exacción sostenibles (citados a título de comparación histórica, mercados estadounidenses).
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Las cifras de rendimiento y de capital citadas son órdenes de magnitud en supuestos, presentadas a título ilustrativo, y no constituyen ni una promesa ni una previsión de rendimiento.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.