¿Qué inversión financiera sin riesgo elegir?
Actualizado el 30 de julio de 2026
Las inversiones financieras sin riesgo más fiables siguen siendo los liders de ahorro regulado (Libro A, LDDS, LEP, PEL, CEL) y los fondos en euros del seguro de vida, que protegen el capital de la empresa, pero ofrecen un rendimiento limitado, a menudo próximo al nivel de inflación. Este artículo compara sus tipos, límites máximos y condiciones para elegir la inversión más adecuada.

- El Libro A y el LDDS han aportado 1,7 % neto desde el 1 de agosto de 2026, hasta un máximo de 22 950 euros y 12 000 euros.
- El LEP ha aportado 2,50 % desde agosto de 2026, pero sigue reservado a hogares modestos, con sujeción a la renta fiscal de referencia.
- Los fondos en euros del seguro de vida se utilizaron en promedio 2,6 % en 2025, un rendimiento superior a los libros pero no garantizado.
- Los depósitos bancarios están protegidos por el FGDR hasta 100.000 euros, el ahorro en seguros de vida hasta 70.000 euros por el FGAP.
- El riesgo cero no existe totalmente: incluso las inversiones reguladas presentan un riesgo de contraparte muy bajo pero no cero.
| Colocación segura | Tasa al 1o de agosto de 2026 | Características importantes |
|---|---|---|
| Livret A | 1,7 % | límite máximo de 22 950 euros, sin condiciones de recursos, garantía directa del Estado |
| LDDS (libro de desarrollo sostenible y solidario) | 1,7 % | Límite máximo de 12.000 euros, reservado a las personas mayores de edad (o menores no vinculados fiscalmente), sin condiciones de recursos |
| LEP (libro de ahorro popular) | 2,50 % | Límite máximo de 10.000 euros, reservado a hogares con ingresos fiscales de referencia no superiores a 23 028 euros para una sola persona |
| Livret Joven | Tipo libre fijado por cada banco, al menos 1,7 % | Límite máximo de 1 600 euros, reservado para los 12-25 años |
| PEL (plan de ahorro de vivienda) | 2 % bruto, 1,40 % neto | Tasa fijada para la apertura y garantizada durante 15 años (para un PEL abierto desde el 1 de enero de 2026). La retirada lleva al cierre del plan. Límite máximo de 61.200 euros. Abre derecho a un préstamo inmobiliario a tipo preferencial |
| CEL (cuenta de ahorro de vivienda) | 1,25 % | límite máximo de 15.300 euros. Abre derecho a un préstamo inmobiliario |
¿Qué es una inversión financiera sin riesgo?
Una inversión financiera sin riesgo es una inversión que, por definición, limitar el riesgo de pérdida de capital de la entidad. Es una opción para una Gestión de patrimonio En este contexto, el riesgo de pérdida de capital es que el resultado de la aparición de un riesgo en particular. los fondos euros se consideran inversiones sin riesgo, ya que el capital está protegido por el asegurador. Sin embargo, l ■ asegurador que ofrece el fondo de euros puede muy bien quebrar, por lo que usted puede no recuperar la totalidad de su inversión. Afortunadamente, hay un Mecanismo de garantía financiado por los propios aseguradores, el Fondo de Garantía de Seguros de Personas (FGAP), que protege los contratos de seguro de vida por un importe de 70.000 euros por asegurado y asegurador.
Este ejemplo demuestra dos cosas: el riesgo cero nsppp, aunque la probabilidad de que un fondo en euros se vaya a quiebra al mismo tiempo que el Estado que lo apoya es muy baja, y el riesgo de pérdida se relaciona a menudo con una causa independiente de la inversión seleccionada, incluso cuando el capital está protegido, por lo que es posible identificar varios tipos de riesgos.

Los diferentes tipos de riesgos de inversión financiera
Por ejemplo, en el sector financiero existen numerosos tipo de riesgo de los cuales:
- el riesgo de mercado a saber la Variación de los precios de un activo al alza o a la baja (acciones En principio, se considera que una inversión es segura cuando se trata de una inversión en una economía de mercado. no expuesto al riesgo de mercado. Puede haber excepciones, como determinados instrumentos de deuda admitidos a negociación en un mercado regulado.
- el riesgo de liquidez es decir, la posibilidad de vender rápidamente su colocación Para reponer en euros.Celda de inversiones no cotizadas o, por extensión, de productos de ahorro a plazo en los que se bloquea el dinero en una cuenta durante un período determinado, sin posibilidad de retiros.
- el riesgo de cambio Por ejemplo, cuando usted realiza una inversión sin riesgo en moneda extranjera (la compra de una moneda extranjera) ETS World que incluye acciones estadounidenses, por ejemplo), usted se expone a cambios en el tipo de cambio. Su colocación es sólo segura si usted cubre (hedge en inglés) contra este riesgo de cambio.
- el riesgo de contraparte o bien la probabilidad de que la otra parte incumplimiento de sus compromisosPor ejemplo, es el tipo de riesgo que puede surgir cuando invierte en un seguro de vida fondos de euros y su asegurador se quiebra o el banco en el que abrió su libreta A se encuentra insolvente. Es muy raro, pero puede suceder..
Además de estos riesgos conocidos, existen los famosos cisnes negros presentadas por Nicholas Taleb que son riesgos imprevisibles con una muy baja probabilidad de realización. Debido a su subestimación, estos cisnes negros pueden tener consecuencias desproporcionadas. El CSID era, por ejemplo, un cisne negro, imposible de predecir.
Es bueno saberlo. : L.L.L. el objetivo de este inventario de riesgo no es asustarte, sino desfigurar tu espíritu crítico en cuanto a la apreciación de los riesgos para cada inversión financiera. Incluso si la normativa francesa obliga a los proveedores de inversión financiera a informar claramente a los ahorros sobre los riesgos que corren, No olvide que la rentabilidad de N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-N-
¿Qué rentabilidad para una inversión sin riesgo?
Antes de abordar las razones para colocar su dinero sin riesgos y los diferentes tipos de colocación, conviene hacer un balance sobre la rentabilidad de esta categoría de inversiónEsto permitirá responder a la pregunta: donde colocar su dinero ?
Le dijimos: en finanzas no hay rentabilidad sin riesgo. Este adagio significa que, en teoría, las diferencias de rentabilidad entre distintos activos se hacen en función de una exposición al riesgo proporcional. Cuanto más rentable sea una inversión, más arriesgado es la esencia. De lo contrario, se hace d ¡a anomalía del mercado provisional y todo el mundo tendría interés en invertir en este activo en lugar de en otro que reduce su tasa de rentabilidad a un nivel normal.
Sin embargo, en la práctica, las cosas no son perfectas por diversas razones: Psicología de los inversores, imperfección del mercado, asimetría de información, barrera de entrada... Inversiones con un nivel de riesgo equivalente con rendimientos diferentes.
Para ofrecerle una escala de comparación , el tipo de inversión sin riesgo de referencia suele ser el de una obligación de Estado considerada solvente (notada AAA o próxima). Después de varios años de tipos históricos bajos e incluso negativos entre 2020 y 2021 , los rendimientos de bonos de los Estados considerados fiables han vuelto a ser claramente positivos desde el aumento de los tipos de interés oficiales del BCE en 2022-2023: l OSIA francesa a 10 años muestra , por ejemplo , un rendimiento de alrededor del 3,2 % al 3,8 % en el primer semestre de 2026 . Sin embargo, para un ahorro particular, este tipo no constituye una referencia directamente accesible sin riesgo de mercado, ya que el precio de una obligación cotizada puede variar antes de su vencimiento.
Por eso es el tipo del Libro A, 1,7 % desde el 1 de agosto de 2026, sirve a menudo como referencia práctica de rentabilidad de la inversión sin riesgo para un ahorro particular. El librito A marca todas las casillas de la colocación sin riesgo:
- No riesgo de mercado : el valor de su ahorro no fluctúa en función de un mercado
- No riesgo de liquidez : puede hacer una transferencia a su cuenta actual al instante
- No riesgo de cambio : la divisa del librito A es el euro
- muy bajo riesgo de contraparte: el banco puede quiebrar , pero el Estado garantiza depósitos por valor de 100.000 euros por entidad bancaria .
El principal freno del Libro A queda sin embargo que su rendimiento, incluso subió al 1,7 % desde el 1 de agosto de 2026, sigue próximo pero ligeramente por debajo del nivel de inflación (1,8 % en un año en junio de 2026 según l-Insee), lo que limita el aumento del poder de compra de l Back ahorro colocado, pero sigue siendo adecuado para un ahorro de precaución a corto plazo.
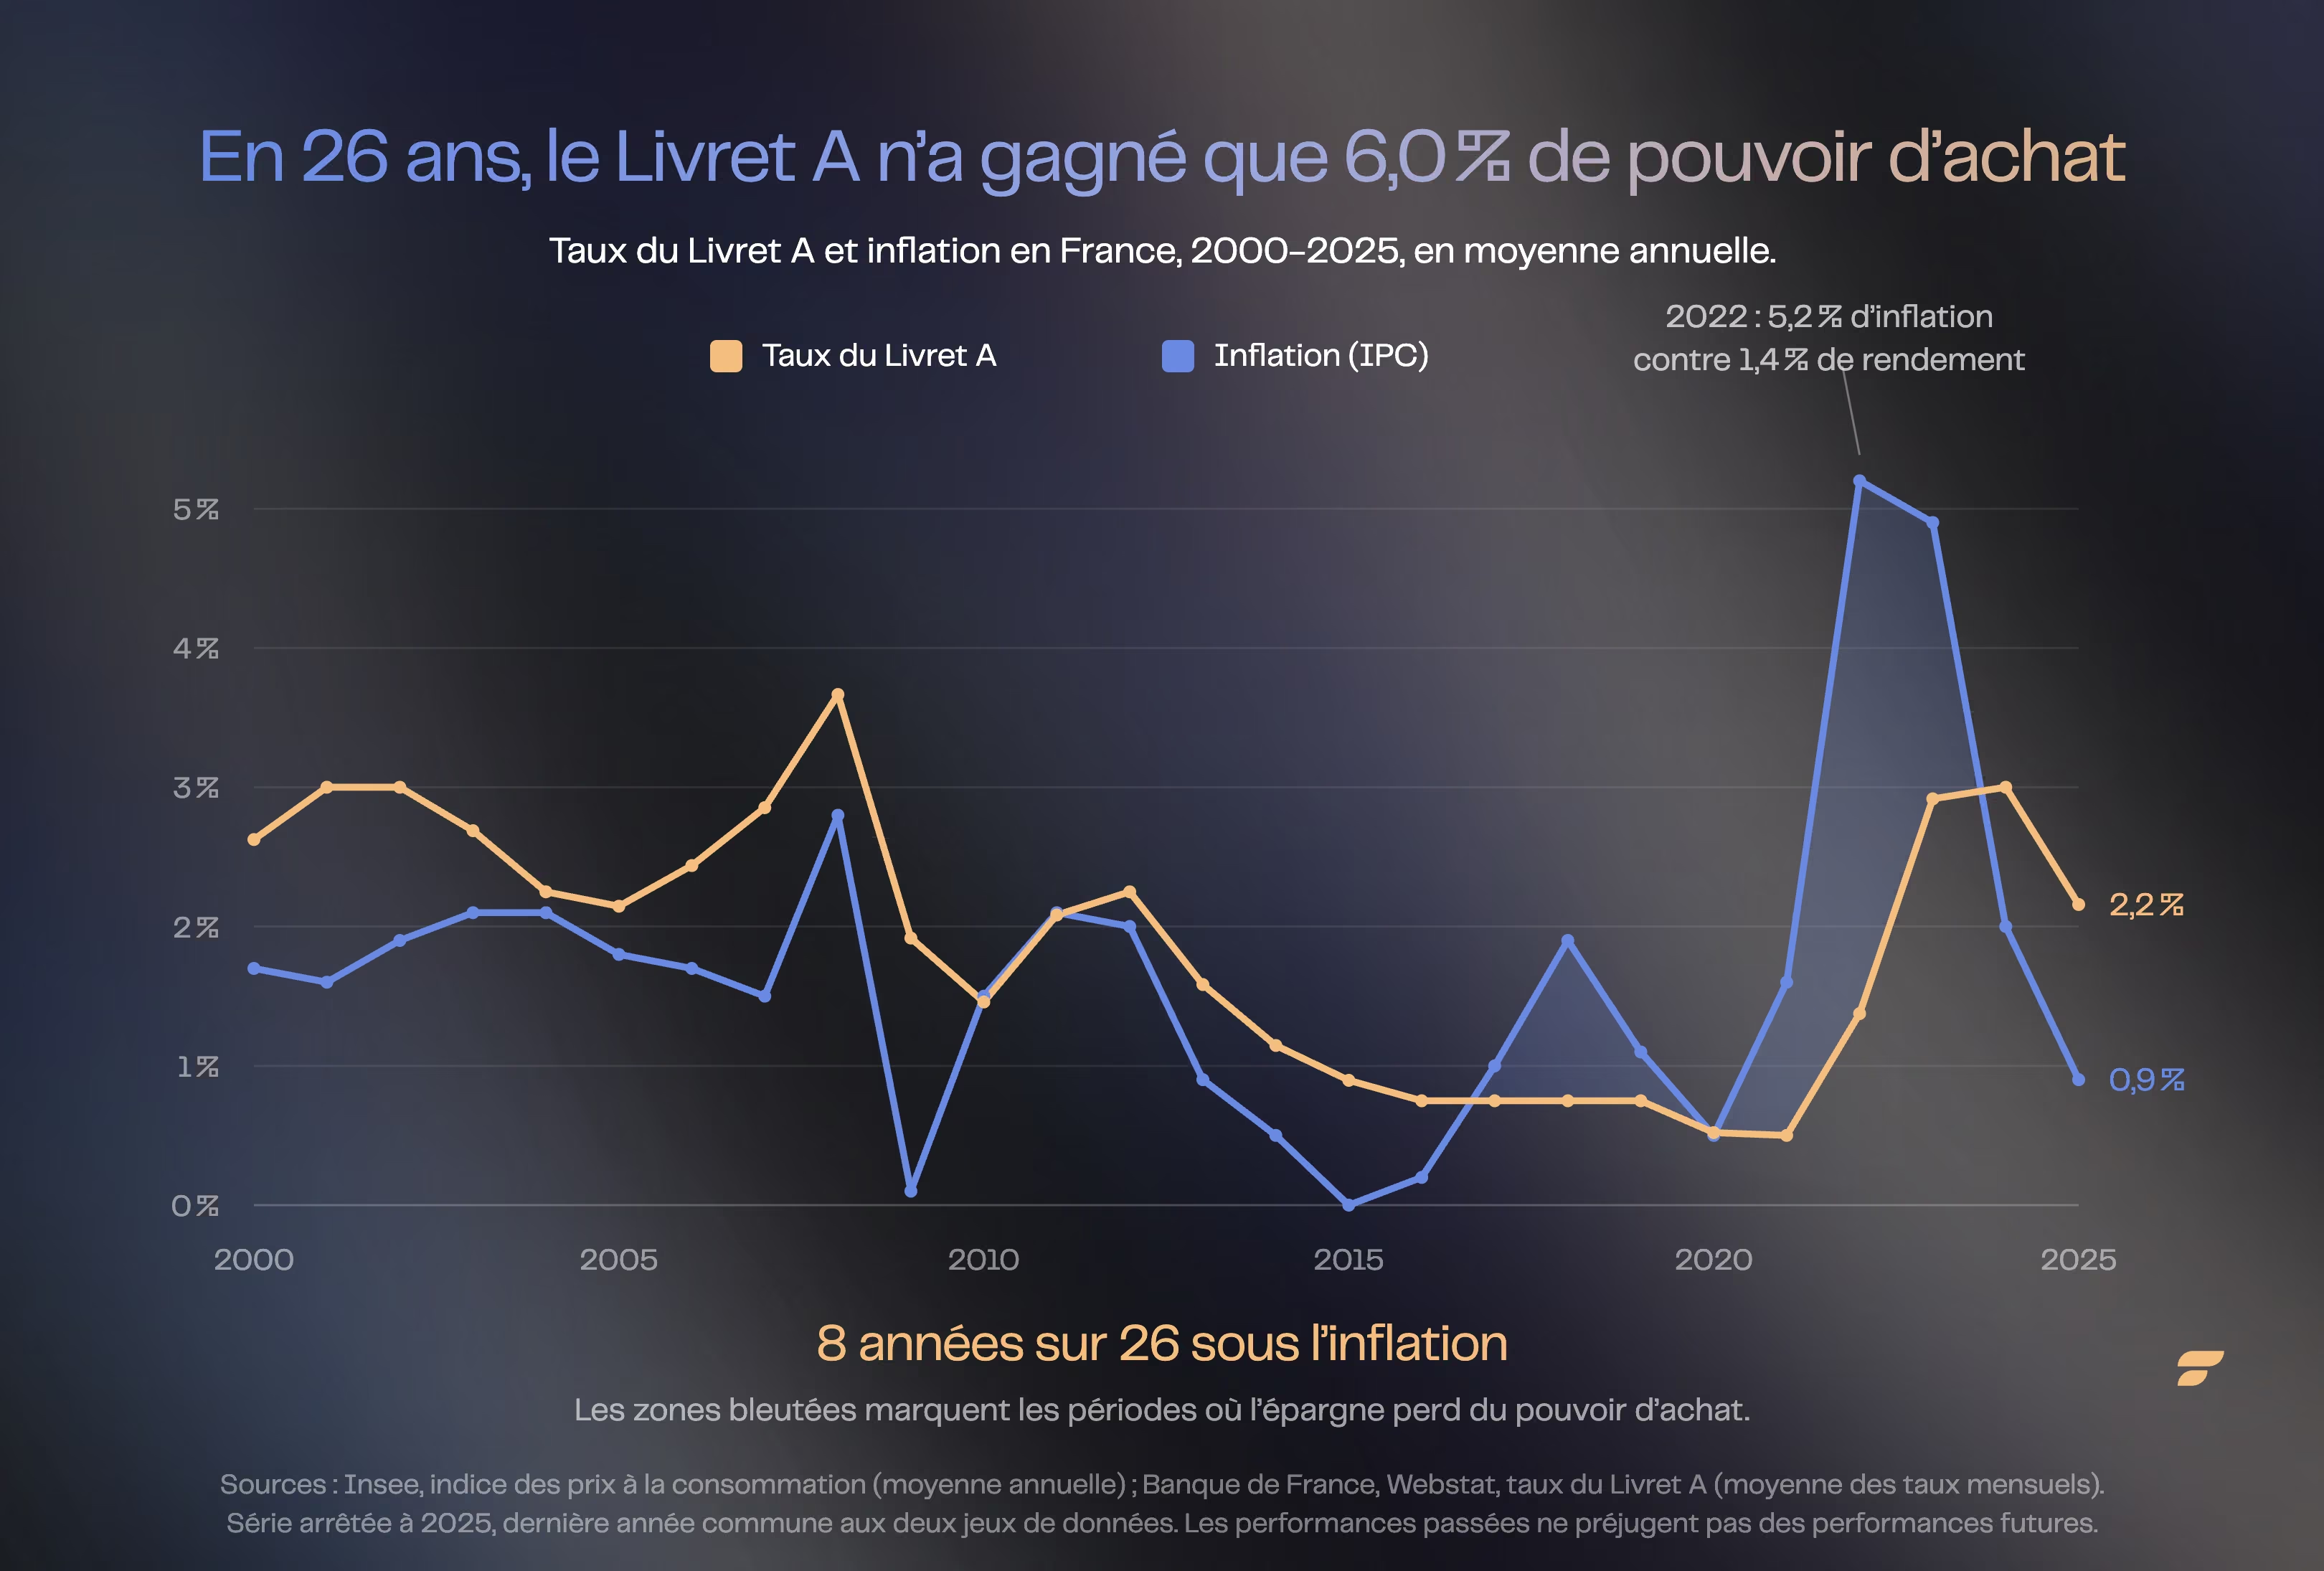
Para inversiones a mediano y largo plazo, es posible (y necesario) encontrar inversiones sin riesgos que ofrezcan rendimientos más elevados.

Las diferentes inversiones sin riesgo
Existen dos categorías principales de colocación sin riesgo:
- n productos de ahorro regulado
- n Fondos en euros
Todos ellos tienen un punto en común: la protección del capital ahorrado, que se aporta bien mediante una garantía directa del Estado (Libro A, LDDS, LEP), bien mediante la garantía de los depósitos (FGDR) o de los seguros (FGAP) según el producto.
Productos de ahorro regulados
Las inversiones sin riesgo más conocidas son las inversiones en las que la inversión en el mercado de trabajo es más elevada que la inversión en el mercado de trabajo. productos de ahorro regulados. Propuestos por los bancos, se trata principalmente de los folletos que ofrecen Tasa de rendimiento fijada por el EstadoEl capital está protegido y, como en el caso del Livret A , el único riesgo identificable reside en el riesgo de contrapartida . El Livret A, el LDDS y el LEP se benefician de una garantía directa del Estado, administrada por el Fondo de Garantía de Depósitos y Resolución (FGDR); el PEL y el CEL están cubiertos , como cualquier depósito bancario clásico , por la garantía de los depósitos del FGDR por un importe de 100.000 euros por depositante y por entidad.
Aparte del LEP y el PEL, los productos de ahorro regulado sin riesgo no ofrecen rendimientos satisfactorios en relación con la inflación.
Los bancos también pueden ofrecer sus soluciones de ahorro la casa muy grande, como los superlibros o las cuentas a plazo. tasa de rendimiento rara vez es mucho mayor a menos que el ahorrador s.
Es bueno saberlo. : Algunas personas tuvieron suerte d) abrir un PEL en un momento en que los niveles eran considerablemente más elevados que los actuales (hasta más del 4 % antes de los años 2000)Si usted está entre ellas, su antiguo PEL puede constituir una inversión sin riesgo muy interesante: su tasa se fija a la apertura y garantizada durante todo su tiempo. Para los demás, un PEL abierto desde el 1 de enero de 2026 reporta 2 % bruto, lo que sigue siendo correcto para una inversión sin riesgo, pero puede ser útil d para invertir 20.000 euros ¡O sus ahorros!
Fondos en euros de los contratos de seguro de vida
El seguro de vida fondo en euros es una inversión sin riesgo cuyo capital está protegido por el asegurador, con rendimientos generalmente superiores a los depósitos bancarios. Los fondos en euros sirvieron en promedio 2,6 % en 2025, un tercer año consecutivo a este nivel según France Assureurs y l'BIFACPR, lo que lo convierte en una de las inversiones sin riesgo más rentables actualmente accesibles al público en general.
Los fondos en euros se benefician de un sistema de clic: el rendimiento prestado cada año se adquiere definitivamente y no puede perderse. Después de varios años de disminución, sus rendimientos se han estabilizado desde 2023 , arraigados por la subida de los tipos de interés , pero siguen siendo susceptibles de evolucionar de un año a otro según los mercados.
¿Es una buena idea invertir en una inversión financiera sin riesgo?
El problema principal de las inversiones más riesgosas es el de la reducción de la inflación, que se debe a la disminución gradual de su capacidad de compra frente a la inflación, ya que la situación económica no es favorable a la ausencia total de toma de riesgos, y, salvo que se acepte que el ahorro se vea reñido anualmente por la inflación, habrá que orientarse hacia otras inversiones financieras. l - exposición al riesgo de mercado. Ya sea la propiedad inmobiliaria, las acciones o las monedas encriptadas (a través del bitcoin o la cripto defi en particular), el valor de estos activos puede variar al alza o a la baja según la coyuntura del mercado.
Sin embargo, es posible controlar el riesgo de mercado. Al adoptar la estrategia de inversión correcta, puede reducir significativamente su riesgo. En general, esta estrategia consiste en:
- garantizar un nivel de diversificación suficiente para compensar la disminución de determinadas inversiones por el rendimiento de otras inversiones;
- Poner su dinero en un horizonte largo. De hecho, ya sea el mercado de la vivienda o las acciones, los precios son globalmente altos a largo plazo. Al invertir en un horizonte a largo plazo, elimina los efectos de volatilidad y hace crecer su ahorro a largo plazo.
¿Quieres impulsar tu ahorro? Habla con Finary o tu Asesor de gestión de patrimonio !
Objetivos

Preguntas frecuentes
¿Cuál es la colocación sin riesgo más rentable?
En 2026, el fondo en euros del seguro de vida sigue siendo la inversión sin riesgo más rentable para un particular, con un rendimiento medio del 2,6 % en 2025 según France Assureurs, frente al 1,7 % en el Libret A y el LDDS, y hasta el 2,50 % en el LEP bajo condición de recursos.
¿Para qué sirven las inversiones financieras sin riesgo?
Las inversiones financieras sin riesgo se utilizan principalmente para ahorrarse con precaución, y se dispone rápidamente de ellos en caso de que se produzca una situación de impago, y para reducir el riesgo global de una cartera compensando inversiones más dinámicas como las acciones o las criptomonas, expuestas al riesgo de mercado.
¿Es el Libro A una colocación sin riesgo viable?
El Livret A sigue siendo adecuado para un ahorro de precaución a corto plazo gracias a su disponibilidad inmediata y a la garantía del Estado. Con una tasa del 1,7 % desde el 1 de agosto de 2026, próxima a la inflación (1,8 % en un año en junio de 2026), no constituye una inversión de rendimiento a largo plazo.
¿Cuál es la diferencia entre el Libret A, el LDDS y el LEP?
El Libret A y el LDDS comparten el mismo tipo, 1,7 % desde el 1 de agosto de 2026 sin condiciones de recursos, con límites máximos de 22 950 euros y 12.000 euros. El LEP ofrece un tipo más elevado, 2,50 %, reservado a hogares con ingresos fiscales de referencia no superiores a 23.028 euros para una sola persona.
¿Qué pasa si mi banco o mi asegurador se quiebran?
Los depósitos bancarios, incluidos los libros regulados, están protegidos por el Fondo de Garantía de Depósitos y Resolución (FGDR) por un importe de 100.000 euros por entidad. Los contratos de seguro de vida, incluidos los fondos en euros, están cubiertos por separado por el Fondo de Garantía de Seguros de Personas (FGAP) hasta 70.000 euros por asegurador.
Fuentes
Servicio público.fr, Libro A: funcionamiento, tasa y límite de depósito
Servicio público.fr, Libro de desarrollo sostenible y solidario (LDDS): condiciones y límite máximo
Servicio público.fr, Libro de ahorro popular (LEP): tasa, límite máximo y condiciones de recursos
Servicio público.fr, evolución de la tasa de remuneración del plan de ahorro de vivienda (PEL)
Economía.gouv.fr, cuenta de ahorro de vivienda (CEL): cómo funciona
MoneyVox, nuevas tasas de libros regulados publicados en el Diario Oficial, agosto de 2026
Financiación para todos, rendimiento en aumento para los fondos de euros en 2025
Insee, Índice de precios al consumidor, junio de 2026
Economía.gouv.fr, ¿qué es la garantía de depósitos
FGAP, Fondo de Garantía de Seguros de Personas, feria de preguntas
MoneyVox , la garantía de depósitos bancarios: importe , cuentas y bancos afectados
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.