

Club de bienes raíces: lo que hay que comprobar antes de firmar
Actualizado el 28 de septiembre de 2026.
Un club de bienes raíces es una inversión colectiva en uno o algunos activos inmobiliarios identificados, llevado por un vehículo no cotizado, reservado a un pequeño número de inversores con un ticket de entrada que rara vez baja por debajo de 100 000 €: este umbral es incluso una condición legal de acceso para una sociedad de libre asociación (artículo L. 214-162-1 del Código Monetario y Financiero).
El argumento sigue siendo el mismo entre los inversores patrimoniales: un inmueble identificado, una duración anunciada corta, un rendimiento objetivo, a distancia de la volatilidad de los mercados. Aunque se está seduciendo cada vez más desvalorizando inversores, este segmento no está sujeto a ninguna estadística pública consolidada.
¿Cómo funciona un club de bienes raíces? ¿Cómo puedo verificar su elegibilidad fiscal y su valoración?
Respuestas en este artículo.
 Riesgo Invertir implica riesgos, incluyendo pérdidas de capital. Los activos inmuebles no cotizados son il-Boom y su valor puede disminuir. Los resultados pasados no prejuzgan el rendimiento futuro.
- La propiedad inmobiliaria está excluida de la reinversión que puede ser objeto de aplazamiento fiscal del artículo 150-0 B ter desde el 21 de febrero de 2026.
- El empleo del 70 % pasa por fondos de capital riesgo cuya cuota de inversión admisible se eleva al 75 %.
- La sociedad de gestión, y sólo ella, es responsable de la correcta valoración de los activos y del cálculo del valor liquidativo.
- Un control AMF observó que no había un fichero de conciliación de conocimientos especializados a cambio de costes de adquisición en 154 evaluaciones trimestrales de 160.
- La adquisición de las participaciones de un fondo profesional de capital riesgo puede ser contractualmente bloqueada después de 15 años.
¿Por qué el tiempo de reempleo de 150-0 B ter empuja a firmar demasiado rápido
La transferencia de la cesión cayó. Algunas semanas después, tres expedientes se colocan sobre la mesa, entre ellos un club de bienes raíces: un inmueble identificado, una duración anunciada de cinco años, un ticket de 250.000 €. El folleto es hermoso, y el vendedor recuerda sobre todo que el plazo de reempleo es corto.
Si acabas de ceder y llevar tus títulos a una holding, esta escena puede ser tuya: te quedan tres años para devolver el 70 por ciento del producto de la cesión. Es esta presión de calendario la que hace volar las dos comprobaciones que siguen.
La verdadera trampa no es el rendimiento del edificio. Es firmar un vehículo cuyo precio no puedes verificar ni predecir la salida, y que, en términos fiscales, tal vez no haga lo que crees.
¿Un club de bienes raíces cuenta en el reempleo del 150-0 B ter?
No, en la gran mayoría de los casos. Desde el 21 de febrero de 2026, el artículo 150-0 B ter del CGI define las actividades que pueden optar a la reinversión mediante referencia al 3° del C del I del artículo 199 terdecies-0 A: industrial, comercial, artesanal, agrícola o liberal.
Tres exclusiones cierran el campo inmobiliario:
- Actividades inmobiliarias Quedan excluidos de la lista.
- Construcción de edificios para su venta o alquiler En este caso, la Comisión considera que la medida no es compatible con el mercado interior.
- Gestión de su propio patrimonio inmobiliario por la sociedad, exclusión que el artículo 150-0 B ter añade en sí mismo.
En otras palabras, el campo inmobiliario está cerrado por el lado de la renta, independientemente de la calidad del inmueble. Lo que el texto deja abierto, en cambio, es la suscripción de participaciones de fondos de capital inversión, FCPR, FBI o sociedad de libre asociación, cuya cuota de inversión admisible se eleva al 75 %.
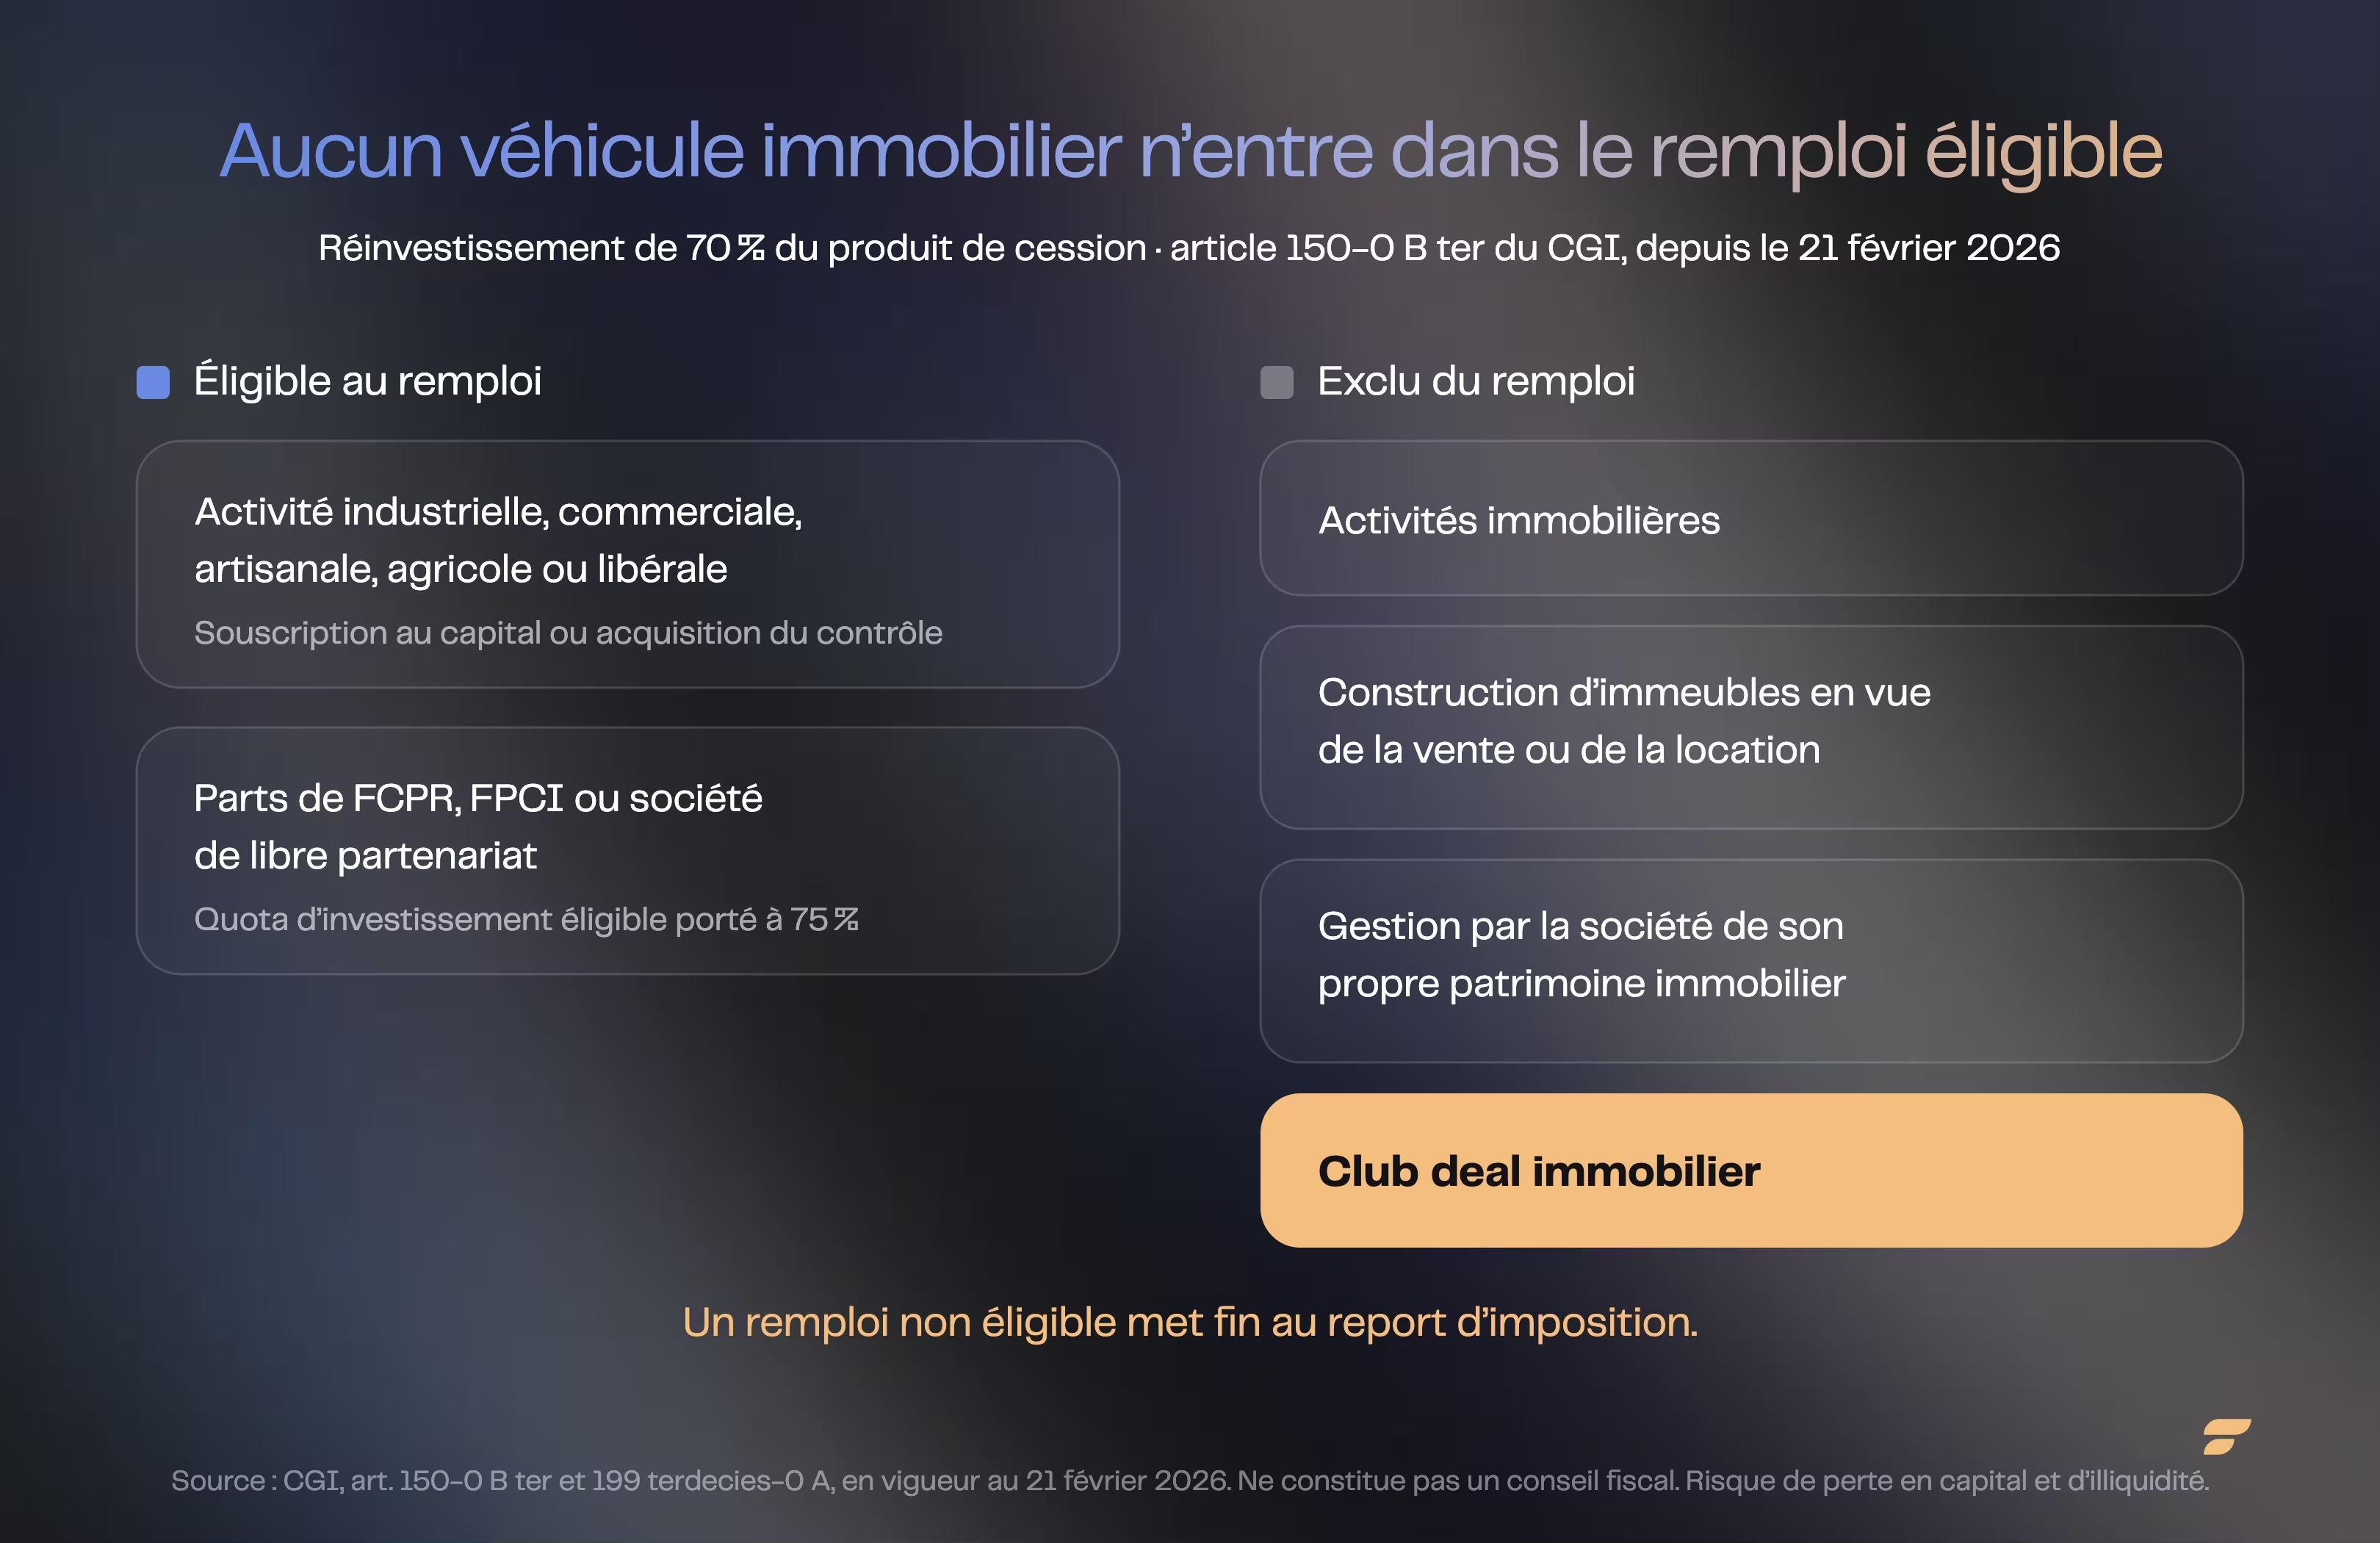
Ningún vehículo inmobiliario entra en el ámbito de la reempleo admisible.
La consecuencia cuantificada no es comparable con el rendimiento del acuerdo. El nuevo empleo no admisible pone fin al aplazamiento de la imposición: la bonificación de aportación vuelve a ser imponible, al tipo de derecho común del 31,4 % para la flat tax, del 12,8 % para el impuesto sobre la renta y del 18,6 % para las exacciones sociales.
Lo que esto representa, sobre un ejemplo ilustrativo de 3 millones de euros de plus-valor de aportación: al menos 942.000 € de impuesto, antes de una contribución excepcional a los altos ingresos. Ningún inmueble recupera esta diferencia a lo largo del período del acuerdo.
Es decir. Esta condición de empleo sólo se aplica si la sociedad de cartera cede los títulos aportados en los tres años siguientes a la aportación. Más allá de tres años, la cesión no es un acontecimiento de fin de aplazamiento y no impone ninguna reinversión.El mecanismo completo del dispositivo, sus plazos y sus activos admisibles se detallan en nuestro artículo sobre el dispositivo de aportación-cesión. Sigue siendo el caso en que el club deal es una opción de diversificación asumida, fuera del 70 %. Allí, la cuestión se mueve hacia el vehículo mismo.

¿Quién garantiza el precio de un activo inmobiliario no cotizado?
No hay mercado diario para cortar, ni cuaderno de órdenes, ni curso de cierre.
Por lo tanto, es la sociedad de gestión, y nadie más, quien garantiza el precio de un activo inmobiliario no cotizado. El código monetario y financiero hace recaer en sí misma la responsabilidad de la correcta valoración de los activos y del cálculo del valor liquidativo de los fondos, en su artículo L. 214-24-13.
Para cumplir esta responsabilidad, la cadena de valoración se basa en cuatro elementos:
- Un procedimiento interno.
- Un experto en bienes raíces externo.
- Un evaluador interno, que está revisando su trabajo.
- Un comité de evaluación, que es válido.
Por lo tanto, la solidez del precio depende de la calidad de esta cadena. Y esta cadena se verifica, porque deja huellas escritas. Eso es exactamente lo que un control del AMF fue a mirar.
¿Qué dice el AMF sobre la valoración de un fondo inmobiliario no cotizado?
La Comisión señala que un procedimiento de valoración que no deja rastros no es un procedimiento. El 4 de octubre de 2024 la Autoridad de Valores y Mercados celebró un acuerdo de composición administrativa con la sociedad de gestión Keys REIM, que se hizo público en su sitio web tras la aprobación de las sanciones por la Comisión.
El perímetro da la escala del expediente: el control , decidido el 20 de octubre de 2022 , se refería al período comprendido entre el 1 de enero de 2019 y el 31 de diciembre de 2022 , y la sociedad administraba 755 millones de euros en gestión colectiva a 31 de diciembre de 2022 , a través de once fondos de inversión alternativos gestionados en directo .
En este ámbito, la misión de control ha probado diez bienes inmuebles de uno de los fondos gestionados, es decir, 160 evaluaciones trimestrales, lo que se traduce en lo siguiente:
- El fichero 154 de 160 casos, es decir , 96 %;
- en 64 de 160 casos, es decir , el 40 % , el experto externo no ha elegido el método de evaluación previsto en el procedimiento , sin justificación formal;
- para 4 activos, el método de evaluación ha cambiado durante un período de tiempo sin justificación formalizada por el evaluador interno;
- sobre los 10 bienes, es decir, 100 % de la muestra, AMF señaló que la empresa
El mismo defecto de seguimiento se encuentra en la fase previa a la valoración: en otro caso , el proceso de inversión previsto en el procedimiento no se ha respetado en 9 de 22 adquisiciones analizadas , es decir , el 41 % . Al término del acuerdo , la empresa se comprometió a pagar 400.000 € al Tesoro público y a ajustar su procedimiento de evaluación .
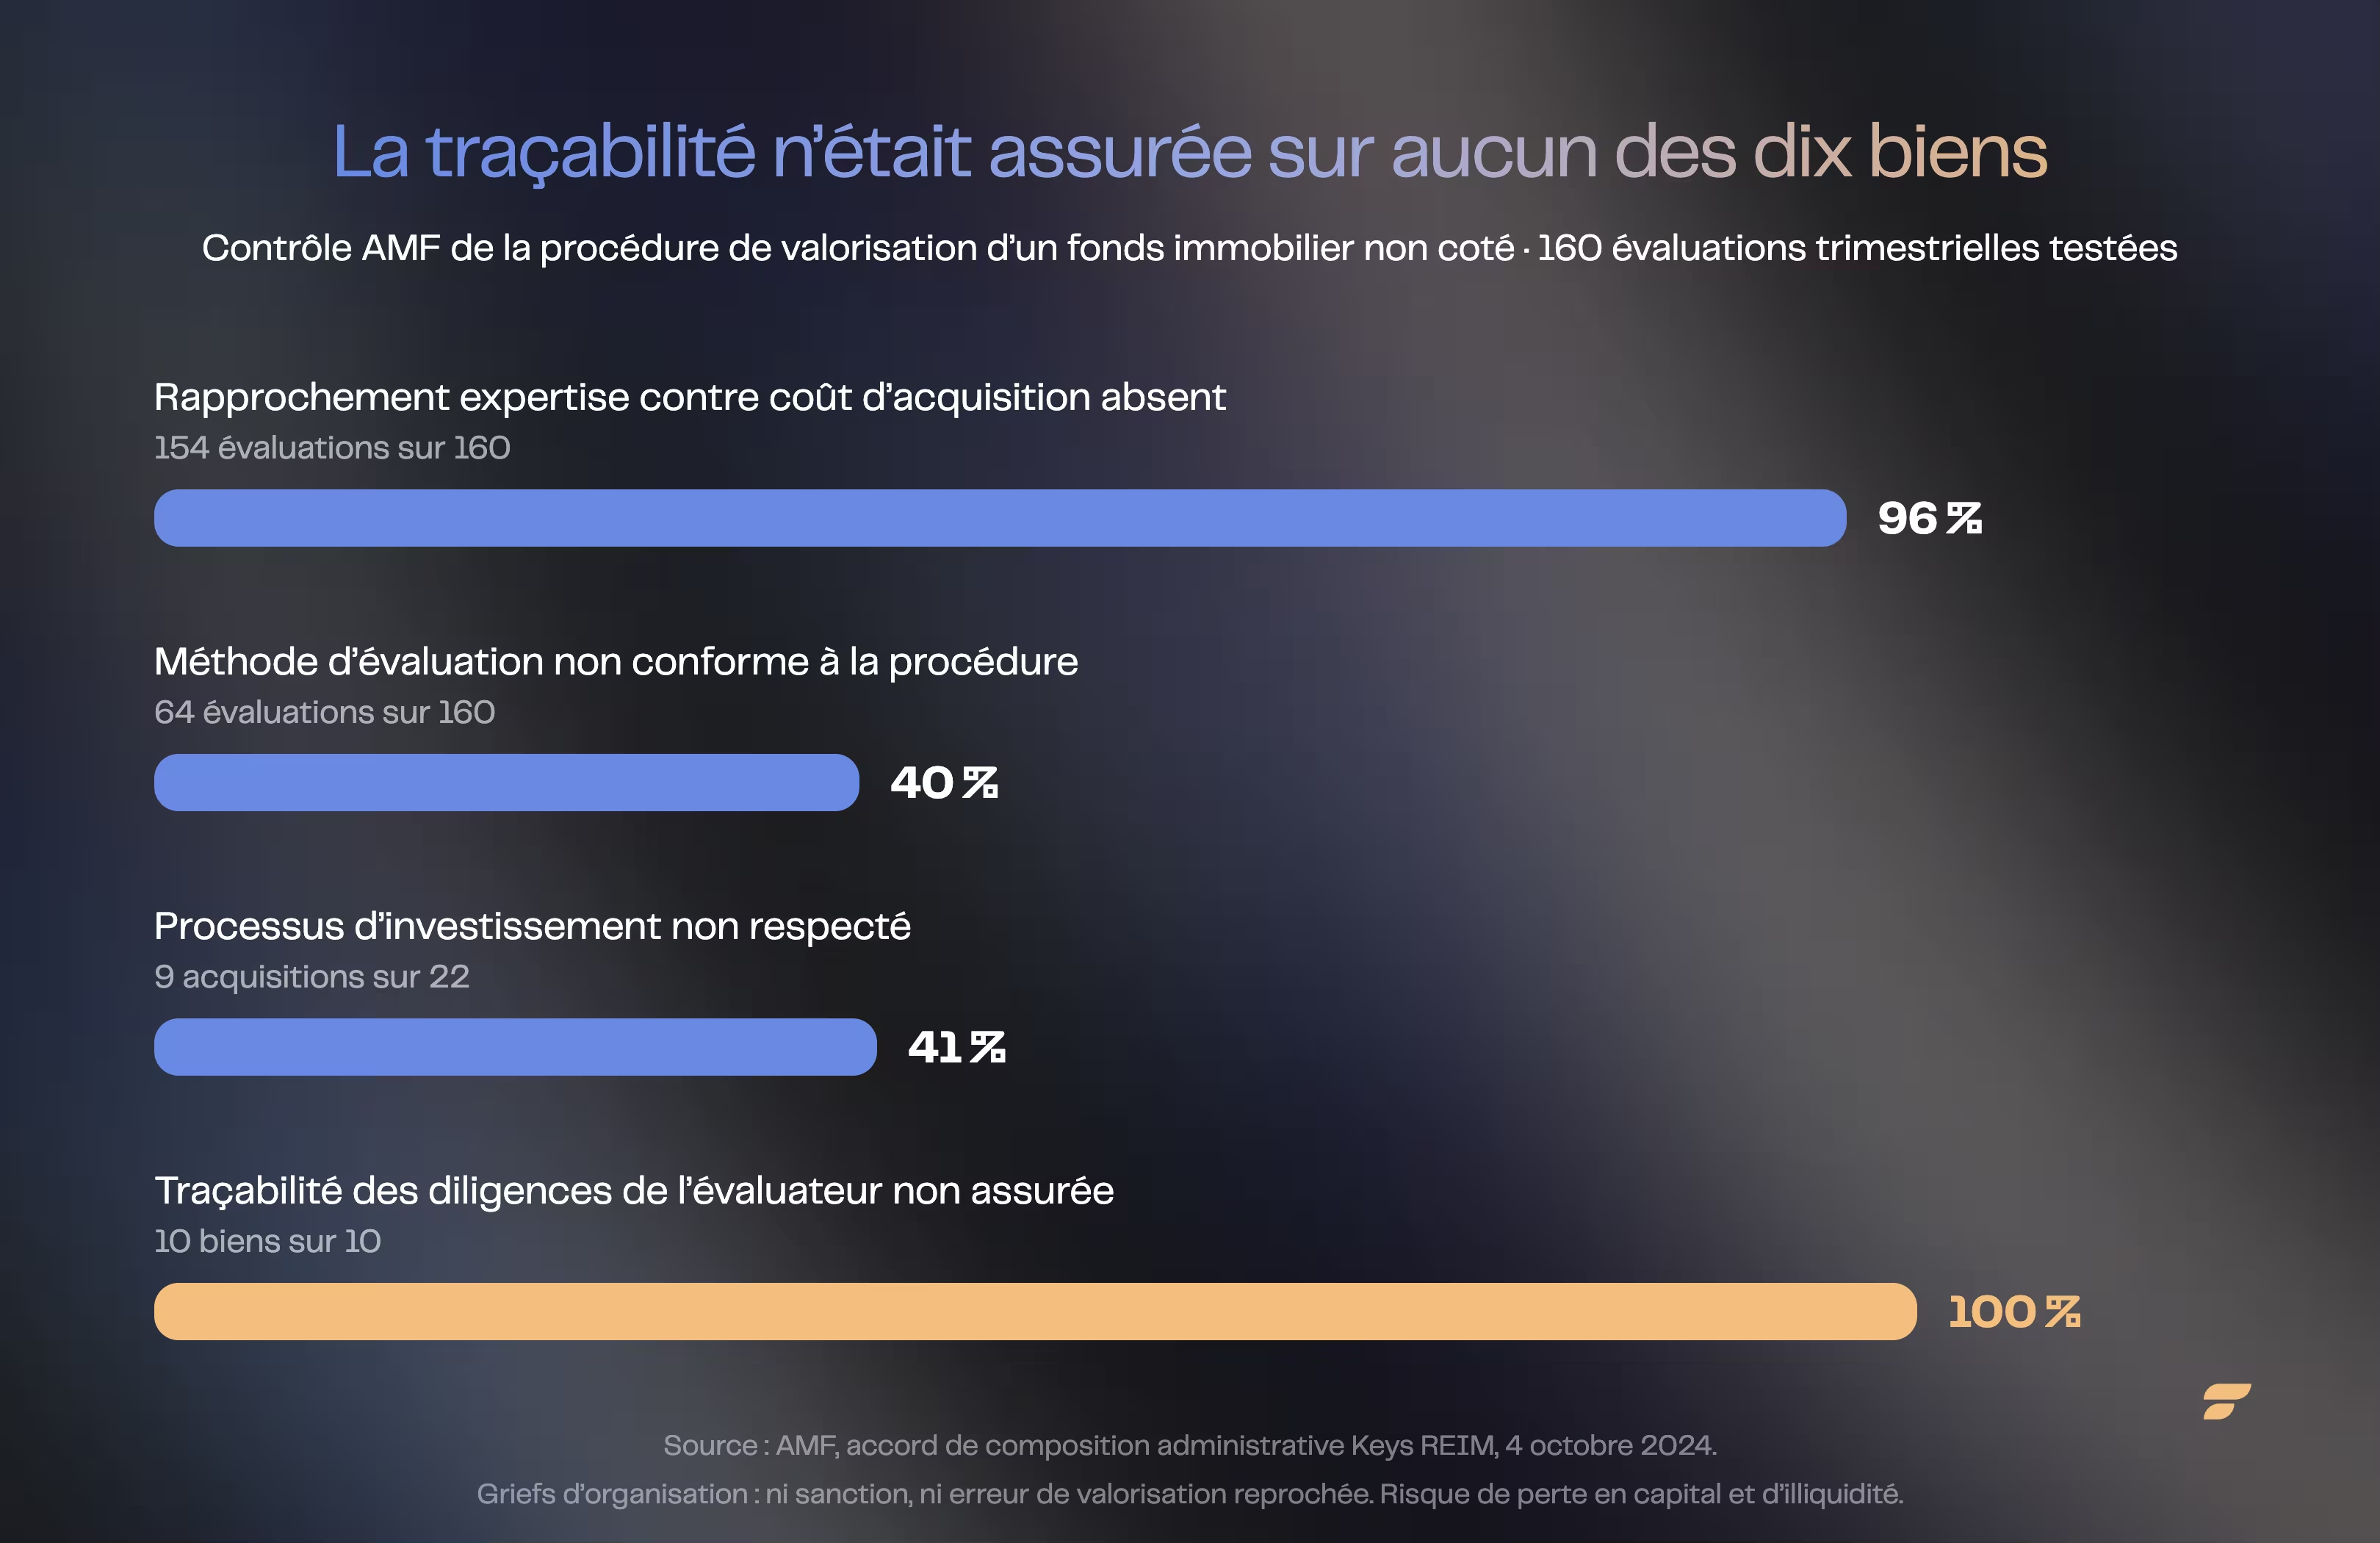
De los diez bienes controlados, no se había logrado rastrear la diligencia debida en ningún caso.
Cuidado. Una composición administrativa no es ni una sanción ni un reconocimiento de culpabilidad: el acuerdo lo precisa explícitamente; las reclamaciones formuladas no se refieren ni a un error de valoración ni a un perjuicio causado a los portadores; se refieren a la organización y la trazabilidad del procedimiento, no a un precio falso.Esto es precisamente lo que hace que el caso sea instructivo para un inversor, y el regulador no le dirá que un precio es falso, sino que le dirá, en el mejor de los casos y años después, que nadie podía demostrarlo.
¿Cómo puedo verificar la valoración antes de firmar?
Al pedir los rastros, no las conclusiones. La documentación de un vehículo no cotizado siempre le da valor; le da mucho más raramente el camino que conduce a ello. De ahí cuatro preguntas que debe plantear a la sociedad de gestión antes del compromiso:
- ¿Qué método de evaluación se aplica a qué tipo de bienes? Un escritorio, un almacén logístico y un hotel no se valoran de la misma manera. Un procedimiento que no especifica el método por naturaleza de bien es una señal en sí mismo: es una de las quejas que se han planteado en el expediente anterior.
- ¿Quién es el experto externo, y cuánto tiempo lleva? Un mismo experto que se ha vuelto a nombrar sin competir por el fondo no es una irregularidad, pero es una información que merece ser conocida antes de firmar.
- ¿Cómo se articulan el evaluador interno y el comité de evaluación? El Comité puede descartar el valor propuesto por el evaluador independiente, pero ello es legítimo, siempre que la decisión esté justificada y documentada. Saber si este caso ya ha ocurrido en el fondo es un punto que merece ser verificado.
- ¿Existe una conciliación escrita entre el conocimiento y el coste de adquisición? Este es el documento que falta en el 96 % de los casos controlados. También es el que responde a la única pregunta que cuenta: ¿el valor mostrado se aparta del precio pagado, y por qué?
¿Cuánto tiempo está bloqueado su dinero?
Más tiempo que la duración anunciada en el folleto, y la ley lo permite explícitamente. Dos límites legales enmarcan el bloqueo de las compras, según el vehículo:
- Fondo Común de Inversiones de Riesgo (FCPR) : Los portadores no podrán exigir la recompra de sus participaciones antes de un período que no podrá exceder de quince años, en aplicación del artículo L. 214-28 del Código Monetario y Financiero.
- Fondo de Capital de Inversión Profesional (FPCI) : el reglamento del fondo puede prever un bloqueo de las compras durante un período superior a quince años, en el artículo L. 214-160.
Por tanto, la vida útil anunciada de un fondo es un dato contractual, no una garantía de salida. Ocho a diez años es una práctica de mercado común: es la duración que el gerente anuncia, no un límite impuesto por la ley. El límite legal es otro concepto: es la duración máxima de bloqueo de las compras, quince años para un FCPR, y más allá de quince años si el reglamento de un FCI lo prevé. Entre la práctica de mercado y el límite legal, hay las prórrogas que el reglamento del fondo autoriza.
La condición de inversor informado
A esta limitación de duración se añade una condición de acceso, que también varía según el vehículo:
- Fondo Profesional Especializado : la suscripción está reservada a los inversores profesionales en el sentido del artículo L. 214-144, más el equipo de gestión.
- Sociedad de Libre Asociación : el acceso se abrirá a todo inversor cuya suscripción inicial sea de al menos 100.000 €, en aplicación del artículo L. 214-162-1.
Este umbral de 100.000 € es una puerta de entrada legal, no una etiqueta de calidad. Y una vez que la salida entra, obedece a la misma lógica de vehículo cerrado: si usted tiene que salir antes de la fecha límite, la cesión se hace de forma voluntaria, con un descuento en caso de reventa forzada.
Por eso estos vehículos se colocan en un satélite de un corazón de cartera líquido, nunca en su lugar. soportes de private equity y se encuentra en los riesgos propios del private equity.
¿Qué alternativas para exponerse a la vivienda de otra manera?
Tres familias, con diferentes perfiles de liquidez. La elección no se hace en el rendimiento mostrado sino en la restricción que acepta.
| Vehículo | Efectivo | Punto de verificación prioritario |
|---|---|---|
| Club deal, fondos no cotizados dedicados | Baja, salida voluntaria | Procedimiento de valoración, duración real de bloqueo |
| SCPI | Variable, depende del mercado de las cuotas | Precio de retirada, plazo de tramitación de las retiradas |
| Foncières courant | Diario en Bolsa | Volatilidad del curso, descuento sobre activo neto |
Detrás de cada línea del cuadro, una mecánica de salida a conocer: los SCPI obedecen sus propias reglas de retirada, con un precio y un plazo que no dependen de usted, y los Tierras cotizadas intercambian la ilquididez por volatilidad diaria.
A esta elección de vehículo se añade un último elemento de análisis, a menudo ignorado: un decreto de 30 de abril de 2026, aplicable desde el 6 de mayo de 2026, ha limitado el acceso de los fondos de inversión alternativos no regulados a los contratos de seguro de vida, de capitalización y de los PIR, preservando al mismo tiempo el de los vehículos regulados. Por lo tanto, la dotación por la que accede al vehículo forma parte de la auditoría, no sólo el vehículo.
Los errores más caros no hacen ruido
Los cuatro errores que cuestan más dinero, no se ven:
- Un aplazamiento fiscal que cae porque el empleo no era admisible no se ve, hasta la notificación.
- Un valor liquidativo que nadie ha acercado al precio pagado No se veas, tampoco, hasta el día que salgas.
- Un sobre que no puede llevar el vehículo sólo se ve en el momento de la suscripción rechazada, desde la restricción del 6 de mayo de 2026 sobre los FIA no regulados en seguros de vida, capitalización y PIR.
- Un bloqueo de quince años Sólo se ve cuando necesitas el dinero.
Ninguno de estos cuatro errores hace ruido en el momento en que se cometen. Todas se pagan más tarde, a menudo cuando es demasiado tarde para corregir. Y ninguno de los cuatro se juega sobre la calidad del activo: todas se juegan en comprobaciones que toman unos días.
Cómo Finary One le ayuda a auditar un vehículo no lado
El cálculo es aritmética, la auditoría es un negocio, un gerente privado. Finary One hace un balance de su situación global y mira el tema en tres planos: la protección, la estructuración, y los fondos de inversión por los que accede a estos vehículos.
En concreto, en un expediente como este, esto significa ver juntos si el nuevo empleo previsto entra bien en el campo admisible, qué sobre lleva el vehículo, y qué parte de su patrimonio sigue siendo líquido una vez que el compromiso se ha contraído.
En los aspectos jurídicos y fiscales, Finary no sustituye a su notario ni a su abogado fiscalista: el gerente privado dirige la discusión con ellos. Es la misma lógica que la descrita en el libro de Mounir Laggoune, Invertir para ser libre : la estructura primero, el producto después.
Preguntas frecuentes
¿Es un club de bienes raíces admisible el empleo del 150-0 B ter?
No en la gran mayoría de los casos. Desde el 21 de febrero de 2026, el artículo 150-0 B ter excluye las actividades inmobiliarias y la gestión por la sociedad de su propio patrimonio inmobiliario de la reinversión admisible. El empleo pasa por fondos de capital inversión cuya cuota admisible se eleva al 75 %.
¿Quién fija el valor de un fondo inmobiliario no cotizado?
La sociedad de gestión es la única responsable de la gestión de los activos, de conformidad con el artículo L. 214-24-13 del Código Monetario y Financiero, y cuenta con un experto externo en bienes raíces, un evaluador interno que revisa su trabajo y un comité de evaluación que valida el valor liquidativo del fondo.
¿Cuánto tiempo se me ha bloqueado mi dinero en un fondo no cotizado?
Para un fondo común de inversión de riesgo, la recompra de las participaciones no podrá exigirse antes de un período que no podrá exceder de quince años. Para un fondo profesional de capital riesgo, el reglamento podrá prever un bloqueo más allá de quince años. La duración anunciada es contractual, no garantizada.
¿Qué documentos pedir antes de firmar un club de negocios?
El procedimiento de evaluación con el método aplicable por naturaleza de bien, la identidad y antigüedad del experto externo, la articulación entre el evaluador interno y el comité de evaluación, y la conciliación escrita entre el experto y el coste de adquisición, que en la mayoría de los casos no está presente.
¿Un billete de 100.000 € significa que el fondo es de calidad?
No. El umbral de 100.000 € es una condición legal para el acceso a determinados vehículos reservados a los inversores informados, como la sociedad de libre asociación en el artículo L. 214-162-1 del Código Monetario y Financiero. Es una puerta de entrada reglamentaria, nunca un indicador de calidad de gestión.
¿Es una sanción una composición administrativa del AMF?
No. El acuerdo de composición administrativa no constituye una sanción ni un reconocimiento de culpabilidad, y es homologado por la Comisión de Sanciones tras su validación por el Colegio del AMF, y puede referirse a deficiencias de organización sin que se acuse de error de valoración.
Fuentes
- AMF, acuerdo de composición administrativa celebrado con Keys REIM el 4 de octubre de 2024: https://www.amf-france.org/sites/institution/files/private/2025-02/tra-2025-03_0.pdf
- Código monetario y financiero, artículo L. 214-24-13 (responsabilidad de la valoración de los activos y del cálculo del valor liquidativo)
- Código monetario y financiero, artículo L. 214-28 (FCPR, bloqueo de las compras): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000049876856
- Código monetario y financiero, artículo L. 214-160 (FPCI, bloqueo que puede exceder de 15 años)
- Código monetario y financiero, artículo L. 214-162-1 (SLP, suscripción a partir de 100.000 €)
- CGI, artículo 150-0 B ter (aportación-cesión, reempleo del 70 %): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000053542872
- CGI, artículo 199 terdecies-0 A (definición de las actividades subvencionables): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000053543691
- Reglamento Delegado (UE) n° 231/2013, artículos 61, 69 y 71 (obligaciones de valoración de los gestores de FIA)
- Decreto n° 2026-641, de 30 de abril de 2026 (acceso de los FIA a los contratos de seguro de vida, de capitalización y a los PIR)
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. Los ingresos y las valoraciones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.