Fondos de obligaciones por portación
Actualizado el 8 de julio de 2026.
Thomas vendió su PYME el año pasado. En su cuenta, una cifra que nunca había visto: siete cifras, netas, el fruto de veinte años de trabajo. Y una frase de su banquero que gira en círculos: ¡En este fondo, usted conoce su rendimiento por adelantado!
Puede que estés en el mismo lugar, una cesión, una tesorería de empresa a colocar, un bolsillo defensivo para construir, y este producto que te presentan como el compromiso perfecto entre el fondo de euros que no reporta mucho y las acciones que asustan.
El fondo de bonos de portación (también conocido como fondos a plazo o fondos fechados) muestra un rendimiento objetivo conocido desde el momento de la suscripción: el gerente compra una cesta de bonos y los lleva hasta una fecha fija, 2028, 2030. Pero
En nuestro video
 Invertir en un fondo de bonos de portación implica un riesgo de pérdida de capital, especialmente en caso de impago de un emisor o de salida antes del vencimiento. El rendimiento pasado y los rendimientos objetivo no prejuzgan el rendimiento futuro.
- Un fondo de bonos de portación (o fondo de vencimiento, fondo de fecha) compra una cesta de bonos y los conserva hasta una fecha de vencimiento fijo, a menudo 2028 a 2030.
- El rendimiento actuarial de la cartera (la tasa de rendimiento en madurez, YTM) se conoce en la suscripción: es un objetivo de rendimiento, no un rendimiento garantizado.
- El riesgo principal es el riesgo de impago de uno o más emisores: un defecto amplifica el rendimiento o incluso una parte del capital.
- La liquidez es limitada: el producto está diseñado para ser llevado hasta el vencimiento. Una salida anticipada se realiza al valor liquidativo de mercado , potencialmente inferior al nominal si los tipos han subido .
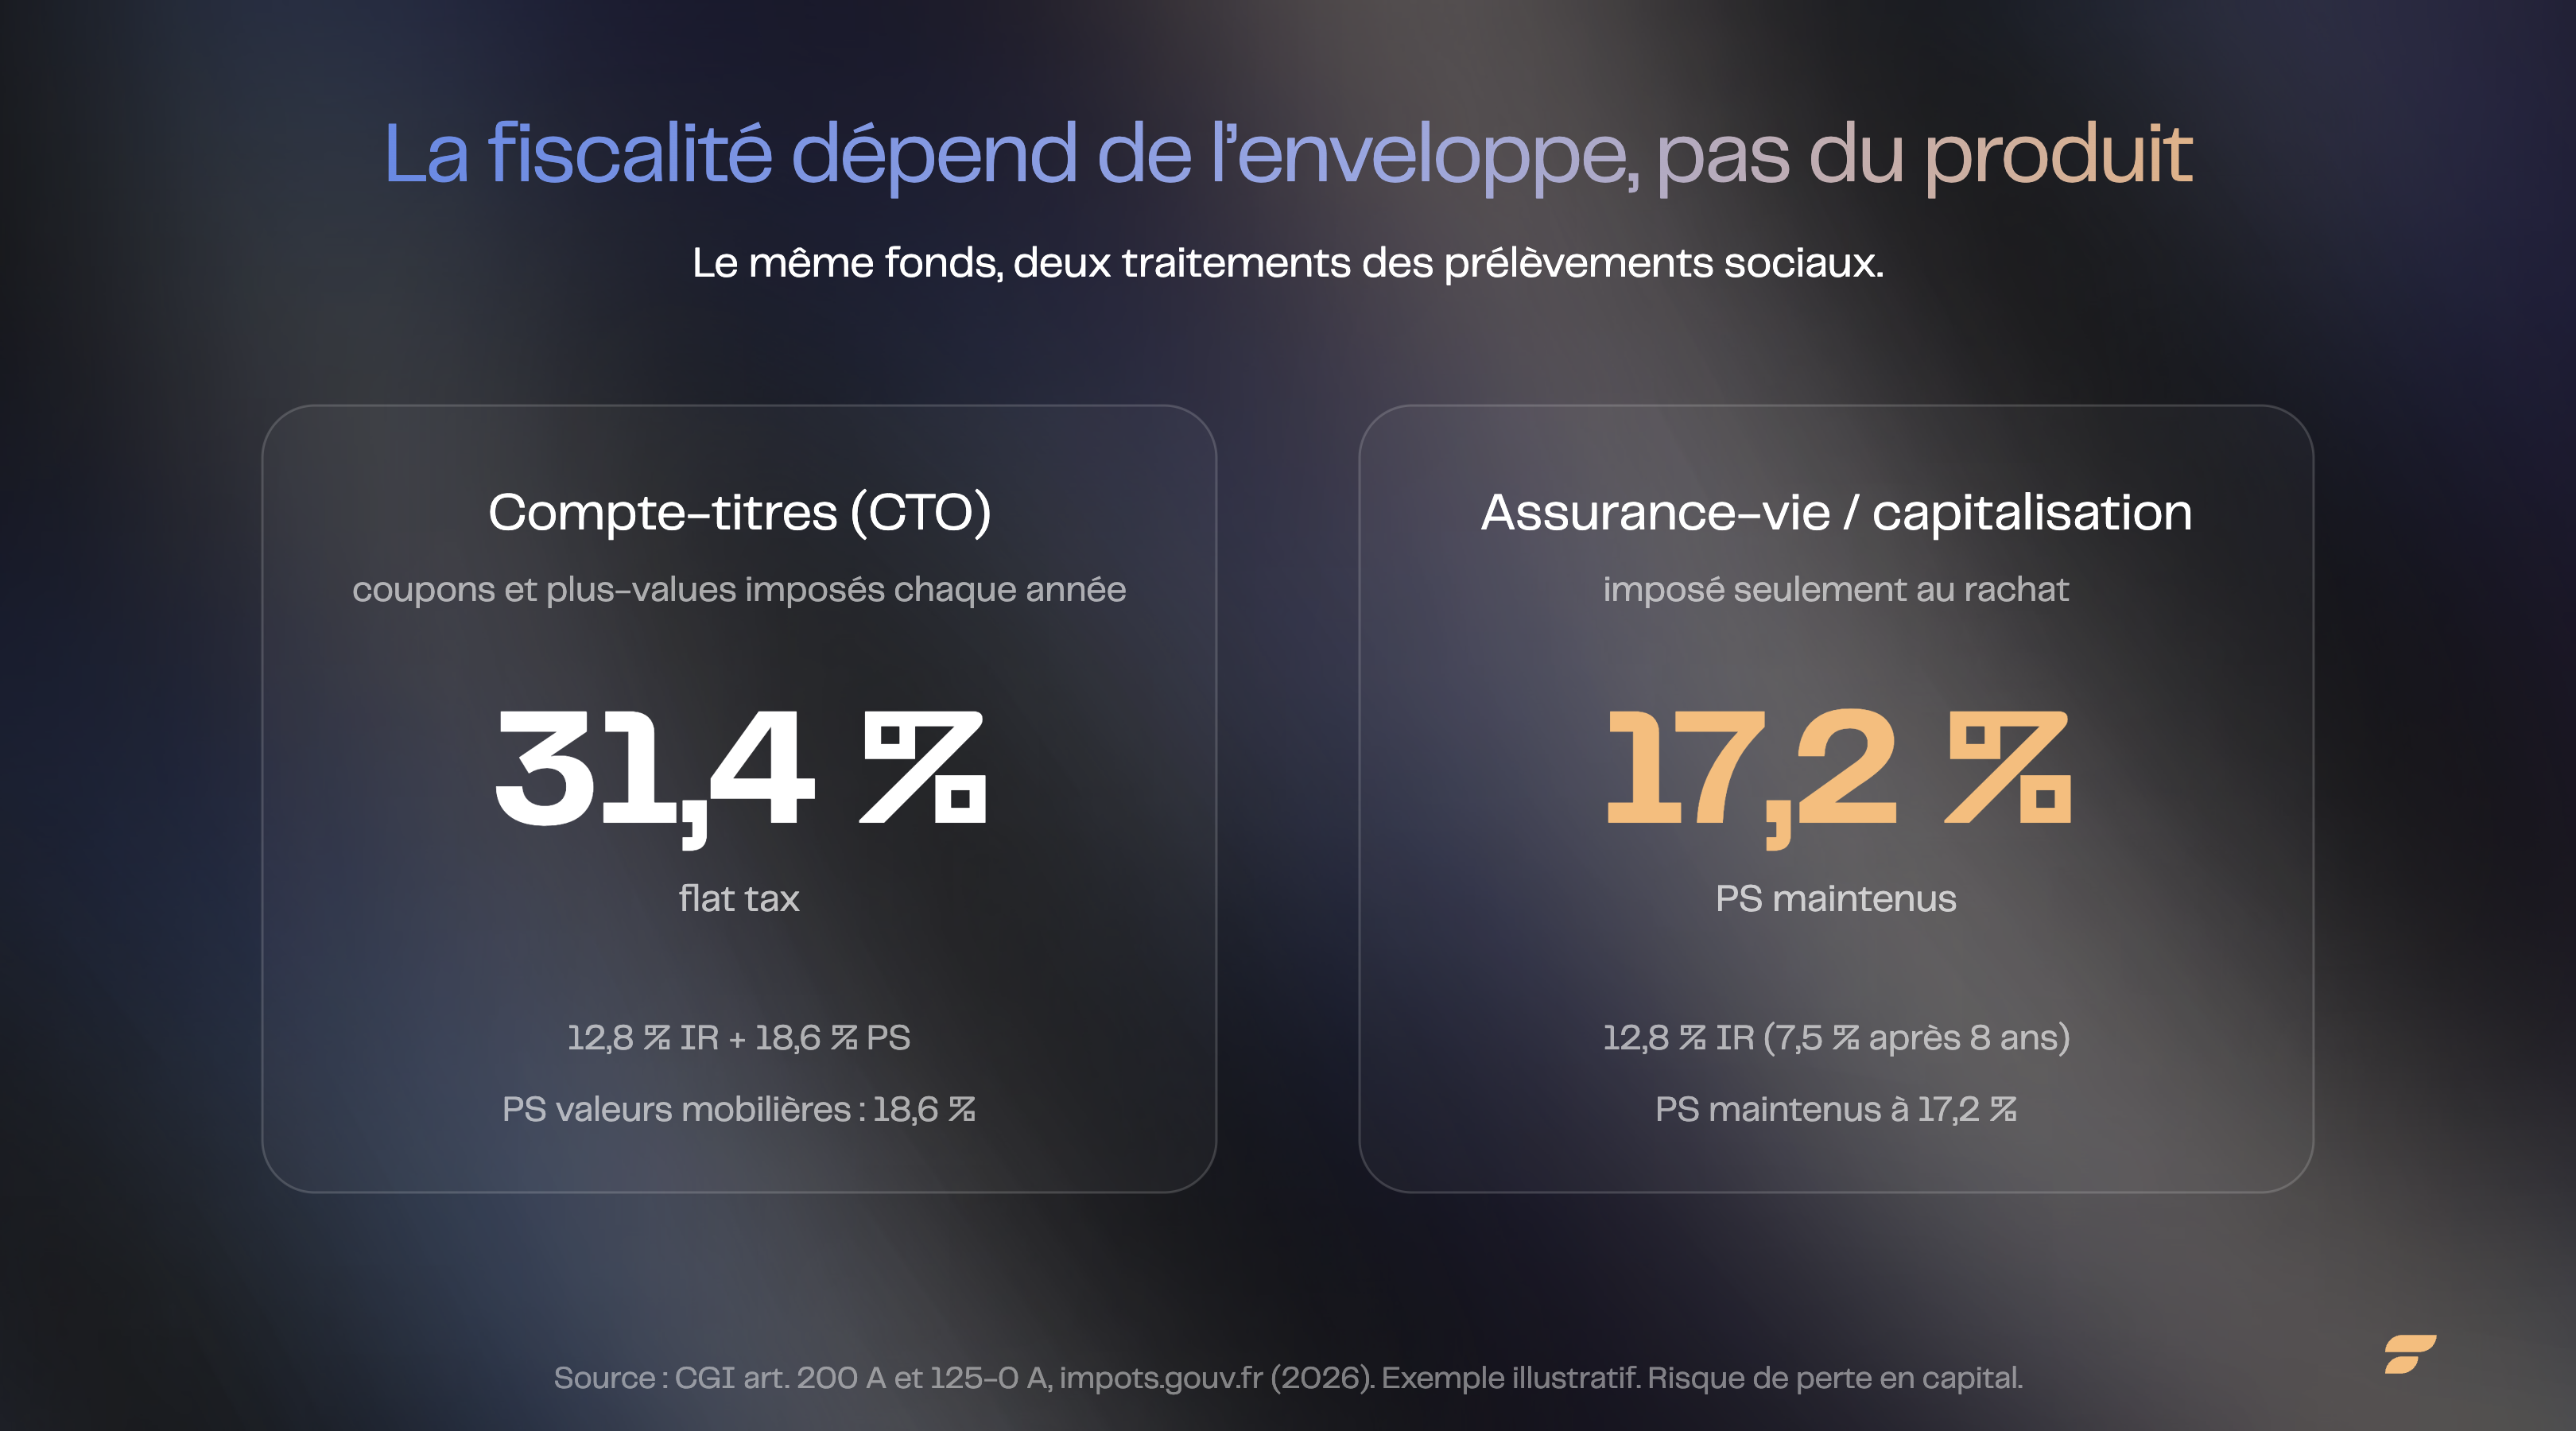
- La fiscalidad depende de la dotación de vivienda, no del producto: en cuenta valores , cupones y ganancias se somete a la flat tax del 31,4 %; en seguro de vida o contrato de capitalización , la imposición sólo se efectúa mediante recompra , con exacciones sociales mantenidas en el 17,2 % .
¿Qué es un fondo de bonos de portación (o fondo de vencimiento)?
Un fondo de bonos de portación es un fondo que compra una cesta de bonos y los conserva hasta un plazo fijo, en lugar de arbitrarlos permanentemente. También se le llama fondo de vencimiento o fondo fechado.
Recordar útil en una frase: una obligación es un préstamo. Usted presta a una empresa o a un Estado, que le paga un interés, el cupón, y le devuelve en una fecha prevista. El fondo de portación aplica esta lógica a un centenar de emisores a la vez.
La obligación sigue siendo un crédito legal, no una promesa de rendimiento , y el Código Monetario y Financiero define esta obligación como: la " obligación " es un instrumento negociable que, en una misma emisión, confiere los mismos derechos de deuda por el mismo valor nominal , y la " deuda " es la misma que la " deuda de la misma emisión (Artículo L. 213-5) Un derecho de crédito depende de la capacidad del emisor para reembolsar, lo que nunca se adquiere por anticipado.
El gestor de la cartera de valores es la cartera de una ventana de comercialización, a menudo limitada a unos pocos meses, y luego la carga de la deuda, que se cobra cada año, y al vencimiento anunciado, se devuelven las obligaciones y el fondo es líquido: cada uno recupera su parte.
Es esta estructura la que distingue el fondo fechado de un fondo de bonos clásico. El fondo clásico gira sin fin, su valor se mueve a discreción de las tasas, usted nunca sabe cuándo usted la saca ¡a ¡a muy buena. El fondo de portación, él, tiene una línea de meta. Y es esta línea de meta que hace que el rendimiento previsible.
¿Invertir grado o alto yield? La cesta mezcla a menudo bonos de empresas bien calificados (investment grade) y bonos más riesgosos pero mejor remunerados (high yield). Cuanto mayor es la parte de high yield, mayor es el rendimiento objetivo, pero más riesgo de impago aumenta también. La tasa mostrada nunca es gratuita: es el precio del riesgo tomado. Para comparar, una inversión en bonos en vivo se expone a un único emisor; el fondo fechado diluye este riesgo en decenas de líneas.

¿Por qué se habla de rendimiento
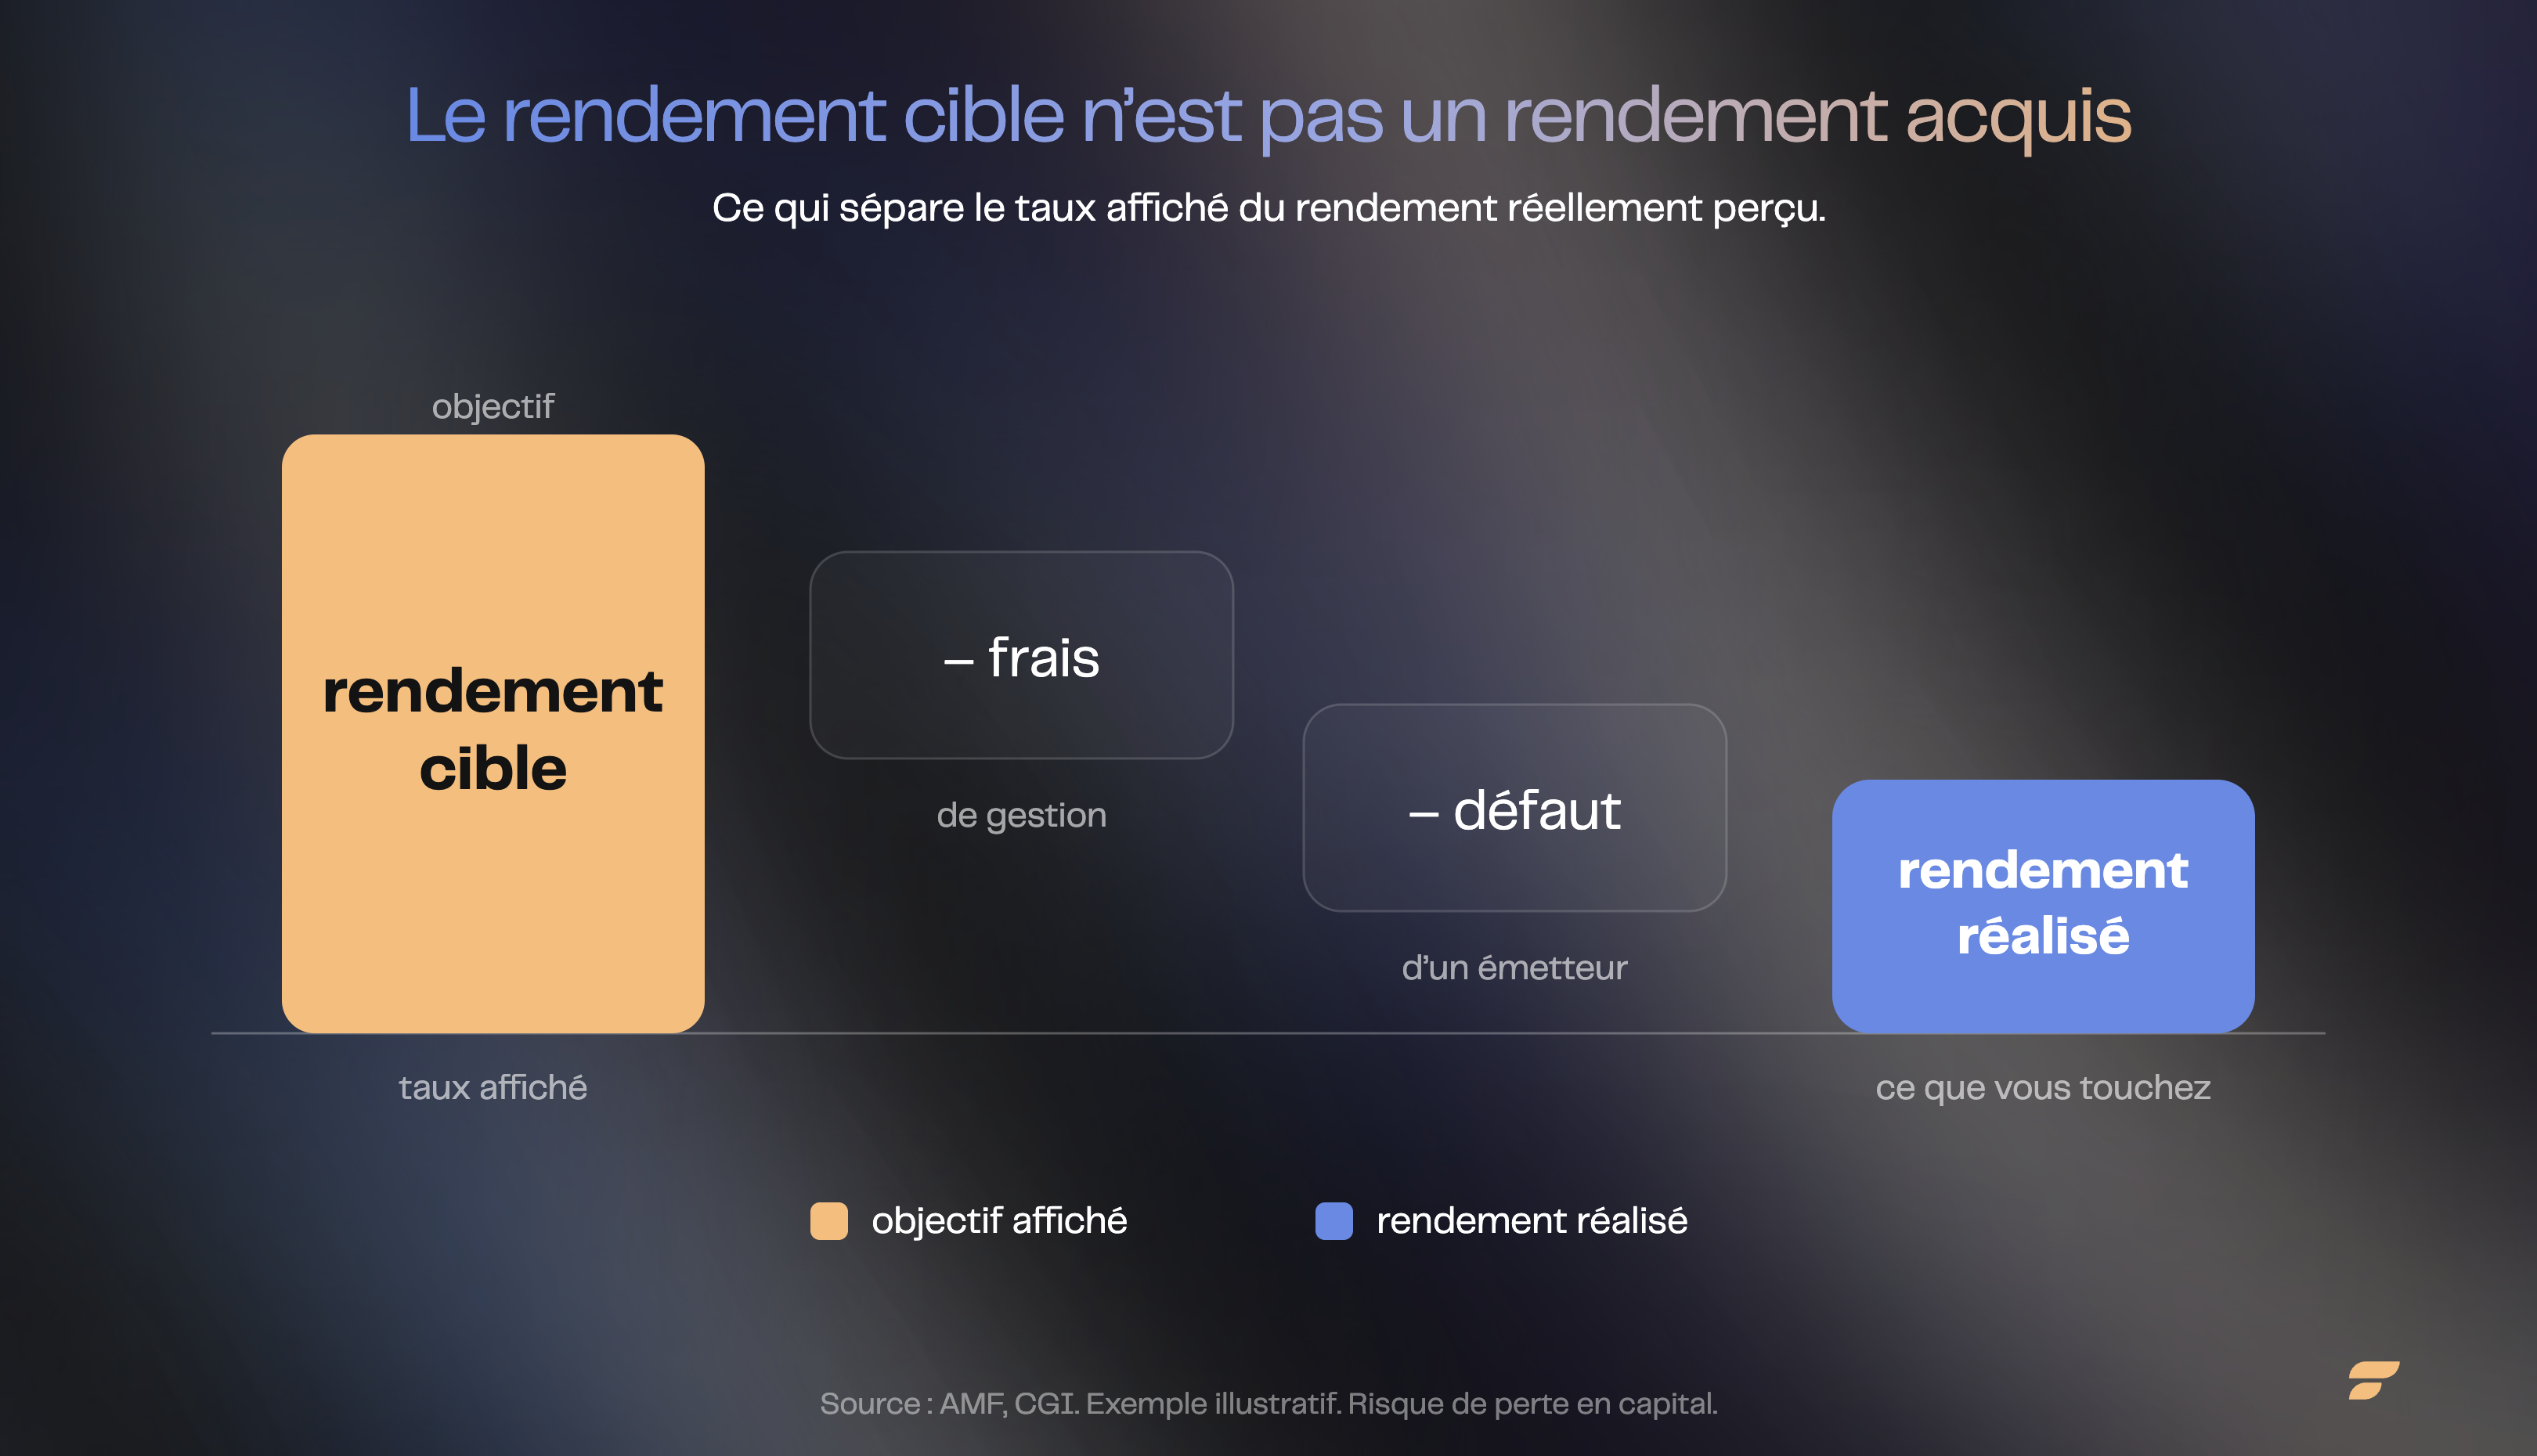
Se habla de rendimiento fijado por adelantado porque la tasa de rendimiento actuarial de la cartera, su rendimiento en madurez (YTM), es calculable desde el momento de la suscripción, pero esta cifra es un objetivo, no una promesa.
Cada obligación de la cesta tiene un precio de compra, un cupón y una fecha de reembolso conocidos. Al admitir estos datos, se obtiene el rendimiento teórico de la cartera si todo se desarrolla como se esperaba: no hay ningún emisor, y el fondo se lleva hasta el final. Esta cifra, a menudo expresada en tenedor, le anuncia el comercio.
La palabra que cambia todo es ¡ , el rendimiento actuarial supone cero defectos, y eso es precisamente lo que nadie puede garantizar. Según el AMF, un producto cuyo rendimiento se presenta como casi inevitable es una señal de alerta: ningún cupón de bono puede presentarse como adquirido por adelantado.
La diferencia entre un objetivo y una garantía se paga en caso de impago. Si un emisor de la cesta no devuelve, el fondo recibe una pérdida en esta línea. El rendimiento realizado pasa entonces por debajo del rendimiento objetivo. En una cartera muy diversificada, un defecto aislado roe algunas décimas de punto. En una cesta concentrada en high yield, una ola de defectos puede transformar un rendimiento objetivo positivo en rendimiento decepcionante o incluso en pérdida. Es la misma lógica de riesgo emisor que existe para los productos estructurados : un título de crédito es lo que vale la solidez del emisor.
Otras dos fricciones están acorralando la diferencia entre el índice mostrado y lo que realmente estás tocando.
- Los gastos de gestión. El rendimiento objetivo se anuncia a veces en bruto. Los gastos anuales del fondo, a menudo alrededor del 1 %, se deducen. De un fondo contemplado en el 4 %, un punto de gastos, es una cuarta parte del rendimiento que parte.
- El riesgo de tipo de interés antes de que venza. Mientras estés llevando hasta el final, no te concierne, pero si tienes que salir antes, venderás al valor de mercado del momento. Si las tarifas han subido desde tu entrada, este valor puede ser inferior a tu apuesta.
¿Cuáles son los riesgos de un fondo de bonos de portación?
Los principales riesgos son el defecto de un emisor, la ilicitud hasta el vencimiento, el riesgo de tipos de interés en caso de salida anticipada y la erosión del rendimiento por los gastos.
Volvamos a ellos uno por uno, sin lengua de madera.
- El riesgo de impago o riesgo de crédito. Cada obligación de la cesta es una apuesta por la capacidad del emisor para reembolsar. Un defecto amplifica el rendimiento , una serie de defectos puede comprometer el capital. Es el precio que debe pagarse por un rendimiento superior al fondo de euros.
- La ilquididez. El fondo está diseñado para ser mantenido hasta el vencimiento. Su horizonte es la fecha mostrada, 2028 o 2030. Inmovilizar una suma en varios años no es neutral: este dinero no está disponible en caso de imprevistos.
- El riesgo de tipo de interés antes de que venza. Si usted revende sus acciones antes del término, usted recibe el valor liquidativo del mercado. Una subida de los tipos de interés desde su suscripción hace bajar automáticamente este valor. Por lo tanto, salir temprano puede costar caro.
- La ventana de comercialización. Estos fondos sólo son subscriptibles durante un período limitado, el tiempo que el gerente constituye su cesta. Pasado esta ventana, el acceso se hace en el mercado secundario, en condiciones diferentes.
Por lo tanto, un fondo de obligaciones de portación no es un fondo de euros. El Fondos en euros El fondo de portación tiene como objetivo un rendimiento superior, a cambio de un riesgo de pérdida de capital real. Son dos ladrillos diferentes de una misma bolsa defensiva, no de sustitutos. Para situar este producto entre las otras opciones de riesgo controlado, véase nuestro panorama de Inversiones de riesgo limitado.
¿Cómo se impone la fiscalidad de un fondo de obligaciones de porte?
La fiscalidad de un fondo de bonos de portación depende de la dotación en la que lo aloja, no del producto en sí. El mismo fondo no se impone de la misma manera según que esté en cuenta de valores o en seguro de vida.
Es el principio que hay que tener en cuenta antes de cualquier elección. Tres sobres principales, tres lógicas.
En cuenta de valores (CTO). Los cupones, que son ingresos de capital mueble, y las ganancias de cesión, se ven sometidos a la flat tax del 31,4 %, es decir, el 12,8 % del impuesto sobre la renta (CGI art. 200 A) y el 18,6 % de las exacciones sociales (tipo general de los valores mobiliarios desde 2026, fuente impots.gouv.fr). Puede optar por el régimen progresivo del impuesto sobre la renta si es más favorable, pero la opción entonces vale para el conjunto de sus ingresos del capital del año.
Seguro de vida o contrato de capitalización. Aquí un punto cambia todo: hasta que usted no compre, las ganancias no se gravan. La imposición sólo se produce en el momento de la recompra. La tasa fija es del 12,8 %, reducido al 7,5 % después de ocho años para la fracción correspondiente a primas netas inferiores o iguales a 150.000 euros (CGI art. 125-0 A), con una reducción anual de 4.600 euros para una sola persona, 9.200 euros para un par. Punto a menudo mal comprendido: las exacciones sociales permanecen en el 17,2 % sobre el seguro de vida y el contrato de capitalización, una excepción mantenida cuando el tipo general de los valores mobiliarios ha aumentado al 18,6 %. Para el funcionamiento completo de la dotación, véase nuestra guía de seguro de vida.
El contrato de capitalización de una holding de la IS. Una característica útil para quien tiene una tesorería de empresa a hacer trabajar: el contrato de capitalización puede ser propiedad de una sociedad sujeta al impuesto de sociedades. Es una dotación posible para alojar una bolsa de bonos en una estructura, donde el seguro de vida, está reservado a las personas físicas.
Dos precisiones que evitan errores clásicos.
- El PEA está fuera de juego. Los fondos de renta fija no pueden acogerse al plan de ahorro de acciones, reservado a las acciones de la Unión Europea.
- La IFI no se aplica. Un fondo de renta fija es un instrumento de deuda: detenido en vivo, está fuera de la base imponible del impuesto sobre la fortuna inmobiliaria. En la unidad de cuenta de seguro de vida, sólo la fracción inmobiliaria entraría en la base, y es nula para el obligatario.
El cuadro siguiente resume la desviación de la cubierta.
SobreFacilidad de impuestosFiscalidad de gananciasCuenta valores (CTO)Coupons annueles + plus-value à la cedéeFlat tax 31,4 % (12,8 % IR + 18,6 % PS), opción escalable posibleSeguro de vidaUnicamente a la recompraPFU 12,8 %, reducido al 7,5 % a partir de 8 años (primas ≤ 150.000 euros) + PS 17,2 %, reducción 4 600 / 9 200 euros después de 8 añosContrato de capitalización (persona física)Sobre la recompraIncluso régimen de seguro de vida para el IR + PS 17,2 %Contrato de capitalización (holding a la IS)Imposición anual global al ISSelon régimen IS de la sociedad
Ejemplo ilustrativo. La fiscalidad real depende de su situación personal. Fuente: CGI art. 200 A, CGI art. 125-0 A, impots.gouv.fr (extensiones sociales 2026).
Fondos de portación , fondos de euros , bonos en vivo , productos estructurados: ¿cómo elegir ?
El fondo de portación se sitúa entre el fondo de euros y los bonos en vivo: más rendimiento que el fondo de euros , más diversificación que la obligación única , pero un riesgo de pérdida de capital que el fondo de euros no tiene , cada ladrillo responde a una necesidad diferente .
- El Fondo Euro garantiza el capital y paga un rendimiento moderado. Es el ladrillo de máxima seguridad, a un precio de menor rendimiento.
- La obligación en vivo se une a un único emisor: rendimiento conocido, pero todo el riesgo de crédito se basa en una firma. El fondo fechado distribuye este riesgo en decenas de líneas.
- El producto estructurado es otro bolsillo defensivo, pero su lógica es diferente: el rendimiento depende de una fórmula vinculada a un subyacente, con barreras de protección condicionales. No se confunda con el rendimiento actuarial de una cesta de bonos.
Para un patrimonio consecuente, estos ladrillos no se oponen: se combinan en el seno de una asignación adaptada a los grandes patrimonios, junto a otros bolsillos como los fondos de infraestructura. El fondo de portación juega el papel de la bolsa de rendimiento previsible y horizonte definido, exactamente lo que busca Thomas en nuestro vídeo para alimentar su efectivo sin afectar al resto.
La verdadera pregunta no es ¡ , cuál es el mejor producto , pero , qué producto para qué papel Un rendimiento objetivo halagador no dice nada del lugar que este fondo debe ocupar en su patrimonio, ni del riesgo de crédito que usted realmente acepta.
La trampa de un rendimiento fijado por adelantado es que se mantiene alerta. Se retiene el número mostrado, 4 %, 5 %, y se olvida todo lo que se esconde detrás: el punto de gastos que retira un cuarto, el defecto de un emisor que sólo se verá pasar en un informe anual, la salida anticipada en el mal momento porque se necesitaba liquidez. Ninguno de estos costes hace ruido en el momento de firmar. Todos se pagan más tarde, cuando es demasiado tarde para corregir. El rendimiento es aritmética. Saber dónde alojar este fondo, con qué riesgo de crédito y en qué sobre es un oficio.
Cómo Finary One integra un fondo de bonos de portación a su patrimonio
Finary One parte de su situación general, nunca de un producto. Un fondo de bonos de portación sólo tiene sentido colocar en una asignación completa: qué parte de bolsillo defensiva, en qué sobre, para qué horizonte.
En concreto, un gestor privado Finary One realiza un diagnóstico patrimonial, gratuito y sin compromiso, en tres planos:
- Protección : la cláusula de seguro de vida, el régimen matrimonial, la protección del dirigente después de una cesión.
- Estructuración : la articulación entre patrimonio profesional y personal, el uso de una holding o de un contrato de capitalización para una tesorería de empresa.
- Sobres de inversión : la elección entre cuentas de valores, seguro de vida francés o luxemburguesa, contrato de capitalización, para alojar cada bolsillo en el lugar correcto.
El administrador privado no sustituye a su notario ni a su abogado fiscalista: él dirige la discusión entre ellos y usted, y le da una lectura clara de sus prioridades. Es la prolongación de la filosofía que Mounir Laggoune desarrolla en su libro Invertir para ser libre : una colocación sólo vale por la coherencia del conjunto. Puede descubrir el enfoque en la página Finary One.
El consejo de inversión se refiere a la duración: un fondo de transporte llega a su fin, hay que reinvertir, arbitrar, articular con el resto. Es un acompañamiento de veinte a treinta años de arbitrajes, no una decisión one-shot.
Preguntas frecuentes
¿Se garantiza un fondo de bonos de portación?
No. El rendimiento mostrado es un objetivo actuarial conocido a la suscripción, no una garantía. Supone que no falta ningún emisor de la cesta. Un defecto amputa el rendimiento, o incluso una parte del capital. Invertir implica un riesgo de pérdida de capital.
¿Qué diferencia hay entre un fondo a plazo fijo y un fondo de obligaciones convencionales?
El fondo a plazo (o fondo de portación) compra una cesta de bonos y los conserva hasta una fecha fija, lo que hace que su rendimiento sea previsible. El fondo de renta fija clásico gira sin vencimiento definido, su valor fluctúa continuamente con los tipos.
¿Cómo se calcula el rendimiento de un fondo de renta fija fechado?
El rendimiento actuarial (rendimiento en madurez, YTM) de la cesta de bonos, calculado a partir del precio de compra, los cupones y las fechas de reembolso de cada línea, si el fondo se lleva hasta el vencimiento y sin defecto. Los gastos de gestión se deducen de ello.
¿Podemos alojar un fondo de portación en un PEA?
No. Los fondos de renta fija no son admisibles para el PEA, reservado para acciones de la Unión Europea, sino que se alojan en cuentas de valores, en seguros de vida o en contratos de capitalización.
¿Qué impuestos se aplican a los cupones de un fondo de porte?
En cuenta de valores, los cupones se someten a un trato de flat tax de 31,4 % (12,8 % IR + 18,6 % PS). En seguro de vida o contrato de capitalización, no se impone nada hasta que no haya recompra, y después una exacción del 12,8 % (7,5 % después de 8 años bajo condiciones) y de las exacciones sociales del 17,2 %.
¿Qué pasa si vendo antes de que venda?
Usted cederá sus acciones al valor de mercado liquidativo del momento. Si los tipos de interés han subido desde su suscripción, este valor puede ser inferior a su apuesta: el producto está diseñado para ser llevado hasta el vencimiento.
¿Se somete un fondo de bonos de portación a la IFI?
No. Un fondo de renta fija es un título de crédito, fuera de la base imponible del impuesto sobre la fortuna inmobiliaria. En unidad de cuenta de seguro de vida, sólo una posible fracción inmobiliaria entraría en la base, nulo para el obligatario.
Fuentes
- Código monetario y financiero, art. L. 213-5 (definición de obligaciones)
- CGI art. 200 A (flat tax, 12,8 % IR): legifranc.gouv.fr
- CGI art. 125-0 A (fiscalidad seguro de vida, 7,5 % y descuento 4 600 / 9 200 euros): legifranc.gouv.fr
- impuestos.gouv.fr, valores mobiliarios y exacciones sociales 2026 (31,4 % = 12,8 % + 18,6 %): impots.gouv.fr
- AMF, espacio ahorrativo (información sobre los productos financieros, riesgo emisor, rendimiento no garantizado): amf-france.org
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. Los ingresos y las valoraciones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.