Productos estructurados: funcionamiento, rendimiento, riesgos
Actualizado el 6 de julio de 2026.
Un cupón del 8 % anual, y su capital protegido hasta que el índice se desploma en más de 40 %. En el papel, la frase es irresistible. Vuelve a casi todas las presentaciones de productos estructurados, y eso es exactamente lo que debería hacer que tengas cuidado.
Quizás acabas de vender tu empresa, manejas la tesorería de una holding, o buscas convertir un patrimonio en ingresos regulares. Un asesor te ha ofrecido un producto estructurado para la seguridad de parte de tu asignación. La verdadera pregunta no es cuánto esto reporta ¡ , es ¡qué compra, exactamente, y qué puede ser mal ¡Oh, no!
Un producto estructurado es un contrato cuya regla del juego (el cupón, la protección, la duración) está escrita con antelación, pero cuyo resultado depende de un subyacente y de la solidez del banco que lo emite. La trampa no es el rendimiento mostrado. Es la confusión entre ¡a capital protegido ¡a y la ! Capital garantizado la posibilidad de que se olvide casi siempre: el riesgo del emisor.
Antes de detallar la mecánica, dos inversores cuentan cómo lo utilizan, en el video Finary One:
 Invertir implica riesgos, como pérdidas de capital, parcial o total. Los productos estructurados son instrumentos complejos: su rendimiento no está garantizado y depende de un escenario de mercado y de la solvencia del emisor. Los resultados pasados no prejuzgan el rendimiento futuro.
- Un producto estructurado es un instrumento de deuda complejo (la mayoría de las veces un EMTN, Euro Medium Term Note) cuyo rendimiento se basa en una fórmula predefinida vinculada a un subyacente: acción , índice , cesta. El AMF lo califica de ¡dea compleja la deuda
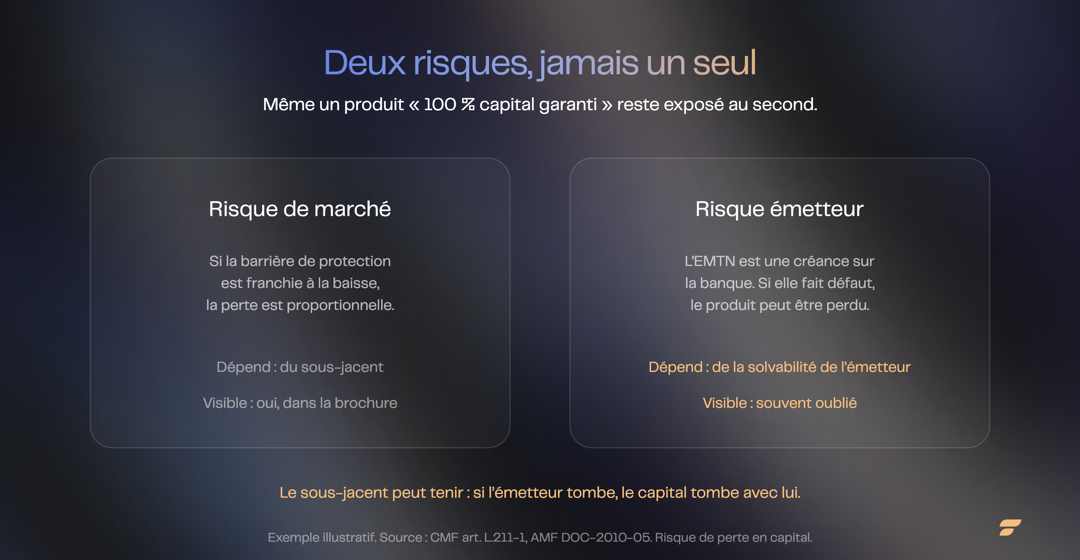
- Dos riesgos son inseparables : el riesgo de pérdida de capital (si la barrera de protección se supera a la baja) y el riesgo de emisión (si el banco emisor no existe, el producto puede perderse, cualquiera que sea el subyacente).
- Una protección del 50 % cubre una disminución del 50 % del subyacente; más allá de ella , la pérdida es proporcional. Sólo un producto de capital garantizado protege la totalidad del nominal y sigue expuesto al riesgo emisor.
- La fiscalidad depende de la dotación, no del producto. En cuenta de valores, las ganancias se clasifican en el flat tax al 31,4 %. En seguro de vida o contrato de capitalización, siguen el régimen de la dotación.
- Todo producto estructurado de la gran audiencia tiene un DIC (documento de información clave, impuesto por el Reglamento PRIIPs), que muestra un indicador de riesgo de 1 a 7 y, para los productos que no pueden comprenderse, una advertencia de complejidad. Tener un DIC no hace un producto simple: es lo contrario.
¿Qué es un producto estructurado, concretamente?
Un producto estructurado es un instrumento cuyas normas de rendimiento se fijan por anticipado, independientemente de la trayectoria real del mercado. Su forma más común es el EMTN, un instrumento de deuda emitido por un banco.
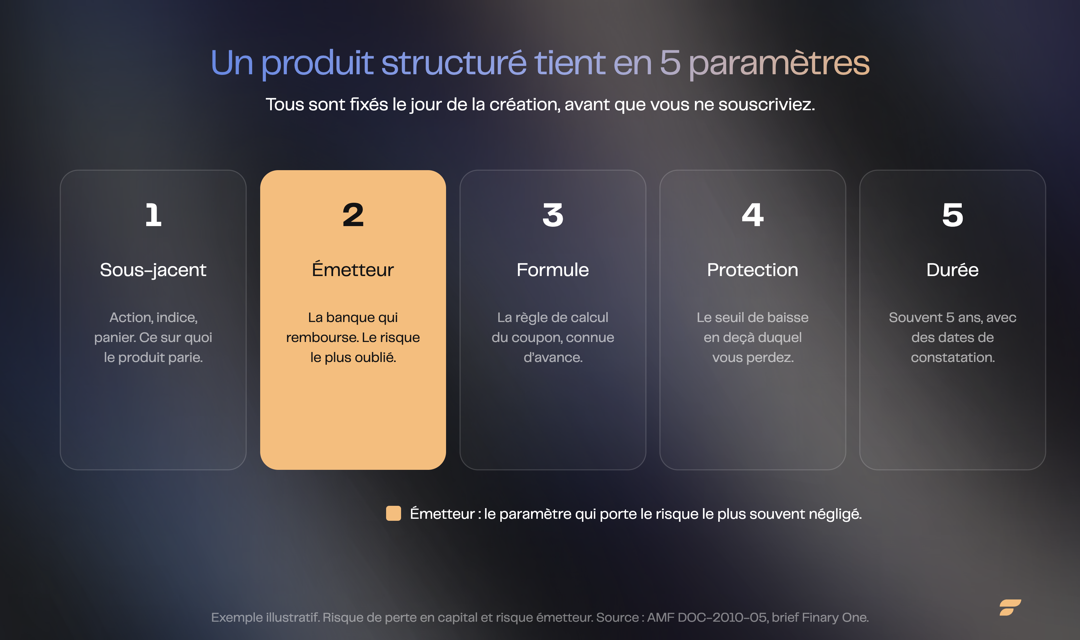
Para entenderlo, demuéstralo. Un producto estructurado siempre reúne las mismas piezas, definidas el día de su creación:
- El subyacente : sobre qué el producto la apuesta la acción, un índice como el Euro Stox 50, una cesta de valores, es el que activa, o no, el pago del cupón.
- El emisor : el banco que fabrica el producto en su sala de mercados y se compromete a reembolsarlo. Retenga esta palabra, se vuelve a repetir: es el eslabón más a menudo descuidado.
- La fórmula : la regla de cálculo. Si el subyacente está por encima de tal umbral en tal fecha, usted toca tal cupón. De lo contrario, otro escenario.
- Protección del capital : el nivel de caída del subyacente por debajo del cual empiezas a perder. 30 %, 50 %, o capital garantizado.
- Duración y fechas de la comprobación : a menudo 5 años, a veces hasta 10, con citas regulares donde se evalúa la fórmula.
Dos familias estructuran la mayor parte del mercado.Athena vierte un cupón en una sola vez, en el momento del reembolso. Phoenix Memoria Distribuyó cupones a intervalos regulares, mientras que el subyacente permanece por encima de una barrera de distribución. La mayoría también embarcan un Mecanismo de llamada, o autocall : a partir de una fecha determinada, si el subyacente supera un umbral, el producto termina inmediatamente y le paga el cupón debido. Usted no elige la duración, el mercado lo elige para usted.
No compra una acción o una obligación clásica, compra una apuesta cuyas reglas son conocidas por adelantado, pero cuya salida depende de un escenario de mercado y de un banco.
¿Cómo funciona el rendimiento de un producto estructurado?
El rendimiento de un producto estructurado nunca se adquiere: depende de la realización de la fórmula, por lo tanto del comportamiento del subyacente. Ningún cupón puede presentarse como garantizado o inevitable.
Tomemos una mecánica típica, a título puramente ilustrativo. Un producto indexado en un índice europeo, cupón objetivo del 8 %, barrera de protección a menos del 40 %, observación anual.
- Escenario favorable : en la fecha de observación, el índice está por encima de su nivel de partida. Se recuerda el producto, se recupera su capital y el cupón. Es el autocall: corto, neto, y el producto se para.
- Hipótesis intermedia : el índice ha bajado, pero permanece por encima de la barrera en menos de 40 %. Según la fórmula, usted toca el cupón (Phoenix) o usted espera la siguiente observación, capital conservado por ahora.
- Escenario desfavorable : al vencimiento, el índice está por debajo del 40 %. La protección salta. Usted recibe la pérdida, proporcional a la disminución real. Un índice de menos 45 %, es menos 45 % en su capital.
El AMF impone, además, para cualquier producto de protección parcial, la obligación de mostrar negro sobre blanco el riesgo de pérdida
El cupón no es alquiler. Un alquiler cae mientras el inquilino paga. Un cupón de producto estructurado cae mientras se cumple una condición de mercado, y puede nunca caer. Es el matiz que el folleto tiende a borrar, y el que cambia todo.
¿Cuáles son los verdaderos riesgos de un producto estructurado?
El riesgo principal de un producto estructurado no es el que se cree. Más allá de la pérdida de capital vinculada al subyacente, existe el riesgo emisor, que nunca desaparece, incluso sobre un producto ¡100 % capital garantizado ¡ !
Jurídicamente, un EMTN es un título de crédito. Al adquirirlo, usted se convierte en acreedor del banco emisor (código monetario y financiero, art. L.211-1). Consecuencia directa: Si el emisor no está disponible, el producto puede perderse, independientemente del comportamiento del subyacente. Un producto que promete ¡100 % del nominal al vencimiento ¡Oh, por lo tanto, nunca está libre de riesgos. La quiebra de Lehman Brothers en 2008 dejó a los portadores de productos estructurados ¡a garantía ! , con un crédito sobre un banco desaparecido. Según el rango de la emisión (senior, senior no preferido, subordinado), el título puede incluso estar expuesto al mecanismo de rescate interno, el arrendamiento-in, en caso de resolución bancaria.
Los riesgos que deben plantearse antes de la suscripción son los siguientes:
- Riesgo de pérdida de capital. Si la barrera de protección se cierra al vencimiento, la pérdida es proporcional. La protección es condicional, no absoluta.
- Riesgo de emisión. El producto es lo que vale la solvencia del banco que lo emitió, por lo que un inversor prevenido mira primero la calificación del emisor.
- Riesgo de complejidad. El AMF considera que más allá de tres mecanismos de cálculo diferentes en una fórmula, el producto se vuelve difícil de entender. Cuanto más complejo, menos sabes lo que compras.
- Riesgo de liquidez. Un producto estructurado no se hace para ser vendido antes de que venza el plazo. Lo que hace es aceptar un valor de mercado que puede ser muy inferior al nominal.
En este último punto, un punto de referencia de sentido común: un producto estructurado inmoviliza su dinero durante años. Completa una asignación, no la sustituye.
• Capital protegido • o • capital garantizado • ¿Qué diferencia hay?
• Capital protegido • Capital garantizado • Capital garantizado • Capital garantizado • no sinónimos y la confusión es costosa; una protección es condicional, vinculada a una barrera; una garantía cubre la totalidad del nominal, sujeto al riesgo emisor.
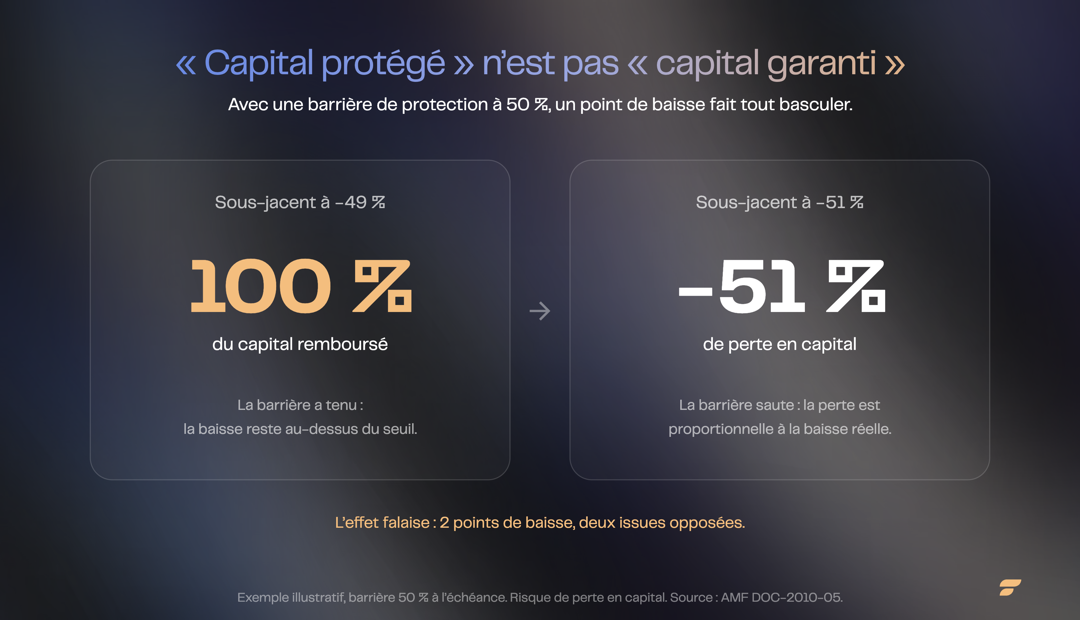
El mecanismo de la barrera merece un ejemplo preciso. Con una protección del 50 %:
- Si el subyacente termina en menos del 49 % de su nivel de partida, su capital se reembolsa en 100 %. La barrera ha mantenido.
- Si el subyacente termina en menos de 51 %, la barrera salta. Usted pierde 51 % de su capital, no 1 %. La pérdida es proporcional a la disminución real, no al margen con la barrera.
Es el efecto
La palabra la garantía la
¿Cómo se gravan los productos estructurados?
La fiscalidad de un producto estructurado depende de la dotación que lo aloja, nunca del producto mismo. El mismo producto no está gravado de la misma manera según la cobertura fiscal que elija, cuenta de valores o seguro de vida.
- En cuenta. Las ganancias (coupons et plus-values) se rigen por el régimen de derecho común de los valores mobiliarios: la flat tax (o PFU) es del 31,4 %, es decir, el 12,8 % del impuesto sobre la renta y el 18,6 % de las exacciones sociales desde 2026.
- Seguro de vida o contrato de capitalización. Las ganancias siguen el régimen fiscal de la sobre. Mientras no se compra nada capitalizan sin impuestos anuales. Al cabo de 8 años, el tipo impositivo sobre la renta cae en un 7,5 % hasta un 150.000 € de saldo (12,8 % más allá), después de una reducción anual de 4.600 € para una sola persona, 9.200 € para un par. Las exacciones sociales permanecen en un 17,2 %.
Esta diferencia no es un detalle. En un producto que distribuye cupones regulares, el sobre deSeguro de vida permite capitalizar sin rozamiento fiscal año tras año, y luego pilotar la salida. Es exactamente la lógica de una bolsa de ingresos estructurada para durar.
Una palabra sobre elimpuesto sobre la fortuna inmobiliariaUn producto estructurado en vivo es un instrumento de deuda , que está fuera de la base de la IFI. Se ha asignado a la unidad de cuenta de seguro de vida, y sólo la fracción eventualmente representativa de activos inmobiliarios entra en la base de deuda. Un producto que se ajusta a un índice de acciones no genera , en principio , ninguna de ellas .
El DIC, MiFID II, la ejecución-only: ¿qué dice la normativa?
Todo producto estructurado que se comercializa con un inversor en particular obliga a su fabricante a entregar un DIC (documento de información clave), y prohíbe la venta en pura autoservicio. La normativa considera estos productos como complejos, y esto cambia la forma en que se pueden vender a usted.
El DIC El Reglamento europeo PRIIPs impone tres páginas como máximo, secciones normadas y, sobre todo, dos puntos de referencia que deben leerse en primer lugar:
- El indicador de riesgo, en una escala de 1 a 7, que acrecienta el riesgo de mercado y de crédito. Cuanto mayor sea el número, mayor será el riesgo del producto.
- La advertencia de complejidad : para un producto difícil de entender, el DIC lleva la mención norma la la • Estás a punto de comprar un producto que no es simple y que puede ser difícil de entender •. Por lo tanto, tener un DIC no es una garantía de simplicidad, es la herramienta que materializa el riesgo.
En cuanto a la relación cliente, MiFID II clasificó el producto estructurado entre los instrumentos complejos. Consecuencia: se excluye de la ejecución-only, el modo
Por último, el AMF (partida DOC-2010-05) ha establecido un punto de referencia útil: un producto cuya protección del capital en el plazo es inferior al 90 % y que marca al menos un criterio de complejidad presenta, en su opinión, un riesgo de comercialización inadecuado. Traducción para usted: cuanto menos protegido esté el capital y más tarabiscotada sea la fórmula, más vigilante debe ser máxima.
Productos estructurados: ¿para quién, y en qué proporción?
Un producto estructurado sólo tiene sentido en una asignación ya construida, como complemento, para un objetivo preciso: generar un ingreso legible o amortiguar la volatilidad de un bolsillo. Nunca se justifica como núcleo de cartera.
Así es exactamente como aparecen en las arquitecturas patrimoniales reales. Dos perfiles los utilizan, por dos razones diferentes.
Thomas, de 51 años, acaba de ceder su PYME. Su necesidad: 120.000 € netos de ingresos al año, sin tener que vender sus activos en el peor momento. En su bolsillo SCPI y fondos de infraestructura: pagar un cupón recurrente, protegiendo parcialmente el capital, para alimentar una tesorería que distribuye el efectivo mes tras mes.
Camille, 30 años, dirige una sociedad de cartera La Comisión considera que la Comisión no ha podido determinar si la financiación de la empresa es suficiente para garantizar que la empresa no pueda financiar la inversión en acciones.
En ambos casos, el producto estructurado es una herramienta de la bolsillo defensivo o ingresos, nunca el motor de crecimientoLa regla de prudencia que se impone en estos montajes: no dedicar una parte desproporcionada de la cartera , precisamente porque la liquidez es baja y el horizonte largo . Y un detalle técnico que cuenta para quien utiliza el crédito lombardo: los productos estructurados están en general excluidos de la cartera que puede ser nanti .
La herramienta correcta, en el lugar correcto, en la proporción correcta
El producto estructurado no es ni una trampa ni una martinga. Es una herramienta precisa, que hace exactamente el servicio para el que fue calibrado, y nada más. El peligro nunca viene del producto. Es de la frase que lo resume mal.
Aquí es donde se juega la diferencia entre comprar un producto y construir un subsidio. Elija el subyacente adecuado, lea la barrera correcta, compruebe el emisor correcto, albergue el producto en el sobre correcto, y el calibre a la proporción correcta: cada una de estas opciones es un oficio.
Esta disciplina se une a una regla simple, defendida por Mounir Laggoune en Invertir para ser libre : un producto sólo vale por el lugar que ocupa en un patrimonio construido. Esto es precisamente lo que un administrador privado árbitro con usted dentro de la oferta Finary One, incluso antes de hablar de un producto en particular.

Preguntas frecuentes
¿Es seguro un producto estructurado?
No. No hay ningún producto estructurado sin riesgo. Sigue habiendo dos riesgos: la pérdida de capital, si la barrera de protección se supera a la baja, y el riesgo de emisión, si el banco que emitió el producto no está en condiciones de hacerlo. Incluso un producto
¿Cuál es la diferencia entre capital protegido y capital garantizado?
El capital protegido es condicional: depende de una barrera. Mientras el subyacente no disminuya por encima de este umbral (por ejemplo , el 50 %) , el capital se reembolsará; más allá , la pérdida es proporcional a la disminución real . El capital garantizado cubre la totalidad del nominal al vencimiento , sujeto al riesgo emisor .
¿Cómo se imponen las ganancias de un producto estructurado?
En cuenta, las ganancias se sitúan en el 31,4 % de la tasa de impuestos sobre la renta (12,8 % de impuestos sobre la renta y 18,6 % de impuestos sociales). En seguro de vida o contrato de capitalización, siguen el régimen de la cobertura, con una fiscalidad de salida más favorable después de 8 años.
¿Qué rendimiento espera de un producto estructurado?
No se garantiza ningún rendimiento. Los cupones mostrados son cupones de destino, condicionados a la realización de la fórmula, por lo tanto al comportamiento del subyacente. Un cupón puede no ser pagado, y el capital puede ser iniciado. Los resultados pasados no prejuzgan el rendimiento futuro.
¿Qué es el DIC de un producto estructurado?
El DIC (documento de información clave) es un documento precontractual obligatorio, impuesto por el Reglamento Europeo PRIIPs. Tiene en tres páginas A4 un indicador de riesgo en una escala de 1 a 7 y, para los productos que no pueden comprenderse, una advertencia de complejidad. Debe ser entregado antes de la suscripción.
¿Un producto estructurado entra en el plato de la IFI?
Un producto estructurado es un instrumento de deuda: está fuera de la base imponible del impuesto sobre la fortuna inmobiliaria. Alojado en una unidad de cuenta de seguro de vida, sólo la fracción eventualmente representativa de activos inmobiliarios es imponible, lo que es generalmente nulo para un producto que se ajusta a un índice de acciones.
Fuentes
- AMF, partida DOC-2010-05 (comercialización de productos estructurados y EMTN complejos): amf-france.org
- Reglamento (UE) no 1328 había sido modificado por el Reglamento (UE) no 182/2011 (documento de información clave): eur-lex.europa.eu
- Directiva MiFID II 2014/65/UE (instrumentos complejos, artículo 25): eur-lex.europa.eu
- Código monetario y financiero, art. L.211-1 (títulos de deuda): legifranc.gouv.fr
- Código Fiscal General, art. 200 A (flat tax, PFU): legifranc.gouv.fr
- impuestos sobre los valores: impots.gouv.fr
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Los productos estructurados son instrumentos financieros complejos, presentan un riesgo de pérdida de capital (la protección del capital es condicional, salvo garantía expresa) y un riesgo emisor (el producto es un crédito sobre el banco emisor), presentan también un riesgo de ilquididez: la reventa antes del vencimiento no está garantizada y puede hacerse a un valor inferior al nominal. El rendimiento y los cupones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.