¿Cómo invertir 400.000 euros en 2026?
Actualizado el 29 de julio de 2026
Investigue 400.000 euros consiste en repartir este capital entre varias dotaciones fiscales (PEA, seguro de vida, cuentas de valores) y clases de activos (inmobiliarias, acciones, obligaciones, criptomonas), según su perfil de riesgo y su horizonte de inversión, en lugar de concentrar todo en un solo soporte.

- El PEA se limita a 150.000 euros (225.000 euros con PEA-PYME), con exención del impuesto sobre la renta después de 5 años.
- Los fondos euros sirvieron en promedio 2,6 % en 2025, un capital protegido pero un rendimiento no garantizado para el futuro.
- Las SCPI mostraron 4,91 % de distribución media en 2025, accesibles desde 1.000 euros frente a 100.000 euros en vivo.
- Una inversión de alquiler a crédito puede aumentar la rentabilidad a través del efecto de palanca, pero también las pérdidas en caso de caída del mercado.
- La diversificación entre varias sobres y clases de activos reduce la exposición a un solo soporte, sin garantizar la ausencia de pérdidas de capital.
¿Por qué hay que diversificar los soportes para colocar 400.000 euros?
No es un secreto: diversificación La Comisión Europea ha adoptado una serie de medidas para reducir los riesgos de pérdida y aumentar las posibilidades de rendimiento a medio y largo plazo. Gestión de patrimonio equilibrado.
En concreto, diversificar sus inversiones, es decir, Poner su dinero en diversos soportes, cuyos procedimientos de funcionamiento, niveles de riesgo y posibilidades de rendimiento son diferentes entre sí. O, por decirlo más claramente, es evitar poner todos sus huevos en la misma cesta. En efecto, cada valor invertido evoluciona a su manera, en función de los riesgos del mercado financiero. En una cartera diversificada, la disminución de una inversión puede verse mitigada por el comportamiento de otros activos, sin garantía de compensación. Al diversificar sus inversiones, evita depender de un único activo, y reduce su exposición a los riesgos relacionados con la volatilidad del mercado. Esto es tanto más importante cuando se coloca una suma tan importante como 400.000 euros.
Para ser eficaz , será necesario diversificar las inversiones para sus 400.000 euros en varios niveles:
- el tipo de colocación : bienes raíces, productos de seguros de vida, acciones La Comisión Europea ha adoptado un plan de ahorro en acciones, bonos...
- l - horizonte de inversión: corto , medio y largo plazo
- el sector de actividad : medio ambiente, medicina, nuevas tecnologías, etc.
- la Zona geográfica : Asia, Europa, América del Norte...

¿Cómo definir sus objetivos para colocar 400.000 euros?
Definir sus objetivos para colocar 400.000 euros supone identificar primero su perfil de inversor, y luego sus proyectos a corto, medio y largo plazo (financiar los estudios de sus hijos, adquirir una residencia secundaria, preparar su jubilación...). ¿Qué rendimiento espera obtener de la colocación de esta suma? ¿Tiene usted un objetivo particular? ¿Es usted arriendo al riesgo o, por el contrario, acepta tomar riesgos para obtener un potencial de rendimiento?
Para obtener una visión de conjunto, no dude en hacer el balance. Comience por analizar su situación profesional (¿es estable, o piensa una reconversión en los próximos años?), y luego determine sus proyectos a a corto, medio y largo plazo.
Su perfil de riesgo de inversión también debe ser erudito: ¿está usted en la latigaza con pérdida de la idea o Prefiere seguridad ? ¿Te sientes en la laguna con tus finanzas? ¿Conoces los productos financieros? El horizonte de inversión también será determinante. Tenga en cuenta que este proceso puede ser realizado para usted por un Asesor de gestión de patrimonio.
Este horizonte puede ser corto , medio o largo plazo: como tal condicionará las inversiones que realice . N.O.N.O.N.N.O.N.N.N.N.N.N. l - ahorro de precaución (o colchón de seguridad) que usted desea conservar, y que debe apreciar según su situación personal (ver más abajo).
Una vez que hayas hecho el balance, tus objetivos como inversor deben ser más claros, y en este sentido se distinguen dos grandes tipos de objetivos:
- L para protegerte de los peligros del día a día
- La constitución de un capital a medio o largo plazo (preparar su pensión, financiar la adquisición de un bien inmueble, Generar ingresos pasivos…)
L
L-Salvaje de precaución es un ahorro disponible inmediatamente: también se habla d) Ahorro líquido. Se trata de una suma que se mantiene a un lado, con el objetivo de financiar proyectos a muy corto plazo o de hacer frente a ciertos imprevistos. 2 a 6 meses de gastos: pero esta cantidad puede ser más baja o más alta, ya que depende principalmente de su situación personal.
Por lo tanto, una pequeña parte de sus 400.000 euros deberá dedicarse a ahorros de precaución. aumentar su capital a medio y largo plazo.
La constitución de un capital a medio o largo plazo
Es una suma de plata que usted coloca en uno o más soportes, por ejemplo un seguro de vida, en el objetivo de hacerlo fructificar a lo largo de los años.
Es importante tener en cuenta que un rendimiento potencial no puede considerarse sin el riesgo asociadoEn otras palabras, un inversor prudente debe razonar en términos de rendimiento/riesgo y no de rendimiento solo. poner 300.000 euros o 400.000 euros, será necesario desbaratar entre la potencial rentabilidad de una inversión, y el riesgo que implica.
Objetivos
Los diferentes tipos de inversión para invertir 400.000 euros
Con un capital de 400.000 euros, dispone de una gran selección en sus soportes de inversión. Además, esta suma le abre el acceso a las inversiones inmobiliarias, que es una opción interesante para garantizar rentabilidad y asunción de riesgos moderadas que permite, en particular, recurrir al efecto palanca ( empréstitos bancarios).
Aquí le presentamos diferentes tipos de soportes, con las ventajas y desventajas que se les asocian: las cargas fiscales y las inversiones de apoyo a la piedra.
Las cargas fiscales, un marco estructural para invertir 400.000 euros
Una dotación fiscal es un producto de ahorro que permite realizar inversiones financieras y da derecho a ventajas fiscales. En Francia, se cuenta principalmente con 3: el Plan de ahorro en acciones (PEA), la cuenta de valores y, por último, el seguro de vida.
El plan de ahorro en acciones (PEA), para adquirir acciones europeas
C. Es un producto de ahorro que permite constituir una cartera de acciones (francés y europeo) invirtiendo directamente o a través de fondos ( OICVM, es decir, fondos colectivos, ETF...).
Su ventaja : un impuesto interesante. Después de 5 años de tenencia, las ganancias son exención del impuesto sobre la renta ; las exacciones sociales siguen siendo debidas, al tipo del 17,2 % para las ganancias adquiridas antes de 2026 y del 18,6 % para las adquiridas a partir del 1 de enero de 2026; la Ley de financiación de la seguridad social para 2026 que ha aumentado la CSG sobre los ingresos del capital. Antes de 5 años, las ganancias se imponen (salvo en casos especiales).
Su inconveniente : el PEA está limitado a 150 000 euros, 225 000 euros en el caso de una acumulación PEA/PEA PYME.
Cuenta de valores para invertir en Bolsa
Se trata de una cuenta bancaria que permite adquirir valores (acciones, obligaciones, SICAV, etc.). ETF...) y productos derivados.
Su ventaja : Los pagos no están limitados y da acceso a los mercados de acciones de todo el mundo (incluidos los Estados Unidos o Asia)
Su inconveniente : se reserva más bien a los inversores informados, y su fiscalidad es poco ventajosa: la tasa única a tanto alzado del 31,4 % se aplica (12,8 % de impuesto sobre la renta y 18,6 % de impuesto sobre la renta Impuestos sociales 1o de enero de 2026)
L. Seguro de vida, para financiar un proyecto a largo plazo o transmitir su patrimonio
L-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-----S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S-S inversiones variadas. C transmisión Atención: no debe confundirse con el seguro de muerte que, por su parte, es un producto de previsión! L Fondos, cuyo capital está protegido por el asegurador, y Unidades de cuenta (UC), que son soportes de inversión que permiten adquirir activos variados (acciones, obligaciones, ETS, SCPI, es decir, sociedades civiles de inversión inmobiliaria...).
Su ventaja : este apoyo n° se limita y la fiscalidad es ventajosa siempre que el importe de los pagos efectuados sea igual o inferior a 150.000 euros.
Su inconveniente : el fondo en euros ofrece un rendimiento moderado. Francia Asegurados, la tasa media de servicio alcanza el 2,6 % por tercer año consecutivo , un rendimiento no garantizado para los años siguientes.
Por lo tanto, en relación con los diferentes límites máximos, no podrá colocar sus 400.000 euros en una sola dotación fiscal. L mix inteligente para aprovechar las ventajas fiscales y las posibilidades de diversificación de cada una de estas dotaciones.
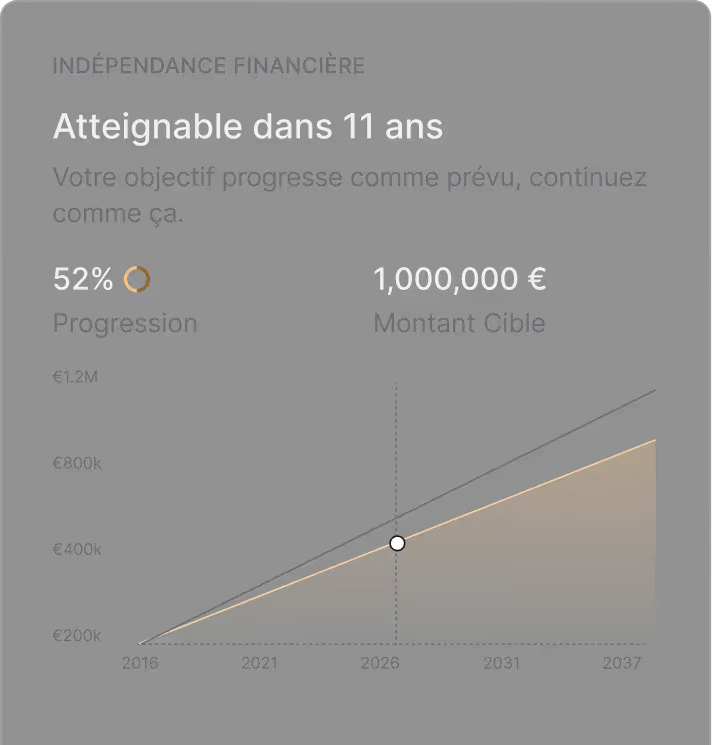
Para seguir el conjunto de este patrimonio distribuido en varios sobres, herramientas como Finary permiten centralizar en un solo lugar el seguimiento del PEA, del seguro de vida y de las otras colocaciones mantenidas.
Por ejemplo, para invertir en acciones europeas a cinco años (incluso a través de varias ETS PEA o fondos admisibles), es interesante maximizar el uso del PEA hasta 150.000 euros.
Si usted tiene ambiciones en Private Equity (por ejemplo, toma de participación en start-up), puede ser oportuno abrir también una PEA PYME Por ejemplo, el resto de sus 400.000 euros podrán ser colocados en un seguro de vida o, como aportación, en una inversión de piedra. También puede ser interesante invertir una pequeña parte en una inversión en una empresa de seguros de vida. activos alternativos como una criptomoneda como el BitcoinLos criptoactivos son altamente volátiles y presentan un riesgo de pérdida total; Finary es autorización del AMF como Director de Servicios en Crypto-Actifs (PSCA) bajo el régimen de MiCA, en las referencias no A2026-026 y noN2026-008.
Poner sus 400.000 euros en una inversión inmobiliaria
A menudo se considera como una valor de refugio Por su carácter tangible, la piedra es muy apreciada por los franceses. Hay que decir que invertir en bienes raíces es ideal para constituirse un patrimonio que tomará valor con el tiempo, siempre que elija bien el bien inmueble y tenga en cuenta los gastos de gestión (mucho más que en el caso de las inversiones financieras).
Con 400.000 euros, puedes lograr una inversión de alquiler, con la compra de uno o más bienes inmuebles. También puede contratar un préstamo para financiar un proyecto inmobiliario de gran envergadura: el efecto de palanca del crédito puede aumentar la rentabilidad, pero también las pérdidas en caso de caída del mercado o de impago; implica un endeudamiento que debe evaluarse con cautela.
Para evitar problemas de gestión de alquileres y garantizar una mejor diversificación, también puedes orientarte hacia la piedra papel como las SCPI (sociedades civiles de inversión inmobiliaria) o ETS inmobiliaria.
Las SCPI son sociedades que invierten directamente en activos inmobiliarios (comercios, oficinas...). Cuando inviertes en una SCPI, recibes participaciones sociales que te permiten percibir ingresos por concepto de tierras En 2025, los SCPI registraron una tasa media de distribución de las inversiones en el sector de la energía. 4,91 % (ASPIM), un aumento de 0,19 puntos con respecto a 2024. l - inversión en alquiler en nombre propio debido a su bajo ticket de entrada (a partir de 1000 euros frente a 100.000 euros para una inversión en nombre propio) que permite evitar una exposición excesiva de su patrimonio a la vivienda y garantizar una diversificación adecuada.

Preguntas frecuentes
¿Cuántos me van a pagar 400.000 euros?
Cada inversión tiene un par de rendimiento/riesgo diferente: cuanto mayor sea el riesgo, mayor será el potencial de ganancia y pérdida. Una parte de estos 400.000 euros se puede dirigir a la vivienda, en vivo o a través de una SCPI, pero el rendimiento depende del bien y de la coyuntura, sin garantía.
¿Cómo poner 400.000 euros en 2026?
La diversificación sigue siendo el enfoque más frecuente: a título puramente ilustrativo y no personalizado, una distribución podría combinar PEA, seguro de vida y bienes inmuebles (en directo o a través de SCPI). La elección depende del perfil de riesgo, del horizonte de inversión y de la situación patrimonial de cada inversor.
¿Cómo colocar 400.000 euros al limitar los riesgos?
El seguro de vida es un marco de ahorro flexible que ofrece ventajas fiscales y sucesionales. Un enfoque prudente favorece una parte de los fondos de euros, capital protegido por el asegurador y cubierto por el seguro. Fondo de Garantía de Seguros de Personas (FGAP) hasta 70.000 euros por asegurador (Ley Sapin 2), complementado por unidades de cuenta para un potencial de rendimiento a largo plazo, sin garantía.
¿Debemos invertir más de 400.000 euros en una sola vez o de forma progresiva?
Un pago en una sola vez expone más a las variaciones a corto plazo de los mercados financieros, mientras que una inversión progresiva (por ejemplo, mensual) agiliza el precio de entrada en el tiempo, sin garantizar por ello un mejor resultado final. La elección depende de la aversión al riesgo del inversor y del horizonte de inversión previsto para esta suma.
Fuentes
Servicio público.fr, Plan de ahorro en acciones (PEA): funcionamiento y fiscalidad
Senado, informe sobre el proyecto de ley de financiación de la seguridad social para 2026
ASPIM, recaudación y rendimiento de los fondos inmobiliarios de gran público en 2025
Mejores tipos de inversión, rendimiento medio de los fondos en 2025 según France Assureurs
FGAP, presentación de la garantía de seguros de personas
AMF, lista blanca de proveedores de servicios en criptoactivos, Finary SAS
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.