Crédito Lombard 2026: tipos de interés , operaciones , bancos y LTV
Actualizado el 31 de julio de 2026
El crédito Lombard es un préstamo garantizado por la garantía de una cartera financiera , que permite obtener liquidez sin vender sus activos ni desencadenar la imposición de las ganancias. Esta guía detalla su funcionamiento, sus tipos en 2026 , las ratios LTV (loan-to-value) por clase de activos y las condiciones de acceso en banco privado.

- El tipo de interés se compone de Euribor 3 meses, a 2,459 % a 29 de julio de 2026 y de un margen bancario negociado del 0,8 % al 1,5 %.
- El ratio LTV fija el importe de los préstamos , que es del 80 al 95 % sobre las obligaciones de Estado europeas, del 60 al 70 % sobre las acciones blue chips .
- Una marcada disminución de los mercados provoca una llamada de márgenes, con 48 a 72 horas para restablecer la cobertura exigida por el banco.
- El acceso sigue siendo limitado a los activos financieros importantes, generalmente a partir de 500 000 euros de activos que se invierten en bancos privados.
- Los intereses sólo se deducen si el préstamo financia una inversión que genera ingresos imponibles, nunca un PEA ni un seguro de vida.
¿Qué es el crédito Lombard?
El crédito Lombard es un crédito que se financia con la garantía de una cartera de valores o un contrato de seguro de vida: los activos permanecen en nombre del prestatario y siguen generando ingresos, al tiempo que se utilizan como garantía. UBS Global Wealth Report 2026, Francia tiene más de 2 millones de millonarios en dólares, de los cuales casi 35.000 aparecen en el año 2025.
Definición y origen histórico del crédito Lombard
En el siglo XII, los comerciantes italianos de Lombardía sentaron las bases de las finanzas modernas. Convirtieron sus activos en efectivo y conservaban su patrimonio. Su método innovador consistía en prestar sobre prendas, aceptar joyas y mercancías como garantías.
Hoy en día, el crédito Lombard se hace eco de esta tradición en una forma más sofisticada, que permite obtener liquidez asumiendo una cartera financiera, sin vender sus activos, y que sigue generando ingresos y tomando valor, al mismo tiempo que sirve de garantía para el préstamo.
Funcionamiento del crédito Lombard: garantía y ratio de préstamo-valor (LTV)
El crédito Lombard se basa en la garantía. Acciones, obligaciones o participaciones de fondos se convierten en garantías en el banco. Se mantienen a su nombre y siguen generando ingresos.
El importe de los préstamos depende del ratio de préstamo-valor, que varía según la naturaleza y el riesgo de los activos.
- Un fondo en euros estable puede financiarse hasta un 90-95 %.
- Las acciones del CAC 40 se benefician generalmente de una ratio del 60 al 70 %.
- Los valores más volátiles, como algunas acciones estadounidenses, sufren un recorte más importante.
Las instituciones financieras prefieren este tipo de crédito, ya que se basa en garantías líquidas y fácilmente valorables. En caso de impago, el banco recupera rápidamente su crédito sin procedimientos prolongados.
La gestión diaria del crédito Lombard requiere una atención constante. El valor de los activos evoluciona, al igual que la capacidad de endeudamiento de los préstamos. En caso de disminución significativa, el banco puede solicitar una aportación adicional o un reembolso parcial para mantener el equilibrio del ratio préstamo-valor.

Tipos de activos de crédito de Lombard
Los bancos evalúan cada clase de activos de conformidad con su liquidez y volatilidad , y a continuación se presentan las principales categorías y coeficientes de financiación:
- Obligaciones de Estado europeas : estables y líquidos, financiados en un 80-95 %.
- Obligaciones de empresas : Reducciones ajustadas según la calidad del emisor.
- Acciones en bolsa (CAC 40, Euro Stoxx): coeficientes atractivos alrededor del 60-70 %.
- Valores medios y small caps : Se han reducido los costos, a veces excluidos.
- Fondos de inversión diversificados ( OICVM, fondos de inversión en valores mobiliarios, acciones Europa, o ETF sobre índices principales): ratios del 50-60 %.
La selección de activos se basa en un principio sencillo: cuanto más líquido y previsible es un activo, más valorado se valora como garantía, mientras que las criptomonedas siguen estando excluidas en gran medida del crédito tradicional Lombard debido a su elevada volatilidad.
Los títulos alojados en un PEA (plan de ahorro en acciones) también pueden ser enriquecidos: la elección de el banco que hospeda a su PEA Por lo tanto, determina en parte los activos que podrá presentar como garantía.
¿Cómo funciona el crédito Lombard?
El crédito Lombard funciona en tres fases: el banco evalúa y aumenta la cartera, aplica una ratio LTV para fijar el importe de la deuda y sigue continuamente el valor de los activos robados. El capital es reembolsado en la mayoría de los casos, y sólo los intereses se pagan durante la vida del préstamo.
Estructura de reembolso: préstamo in fine y descubierto
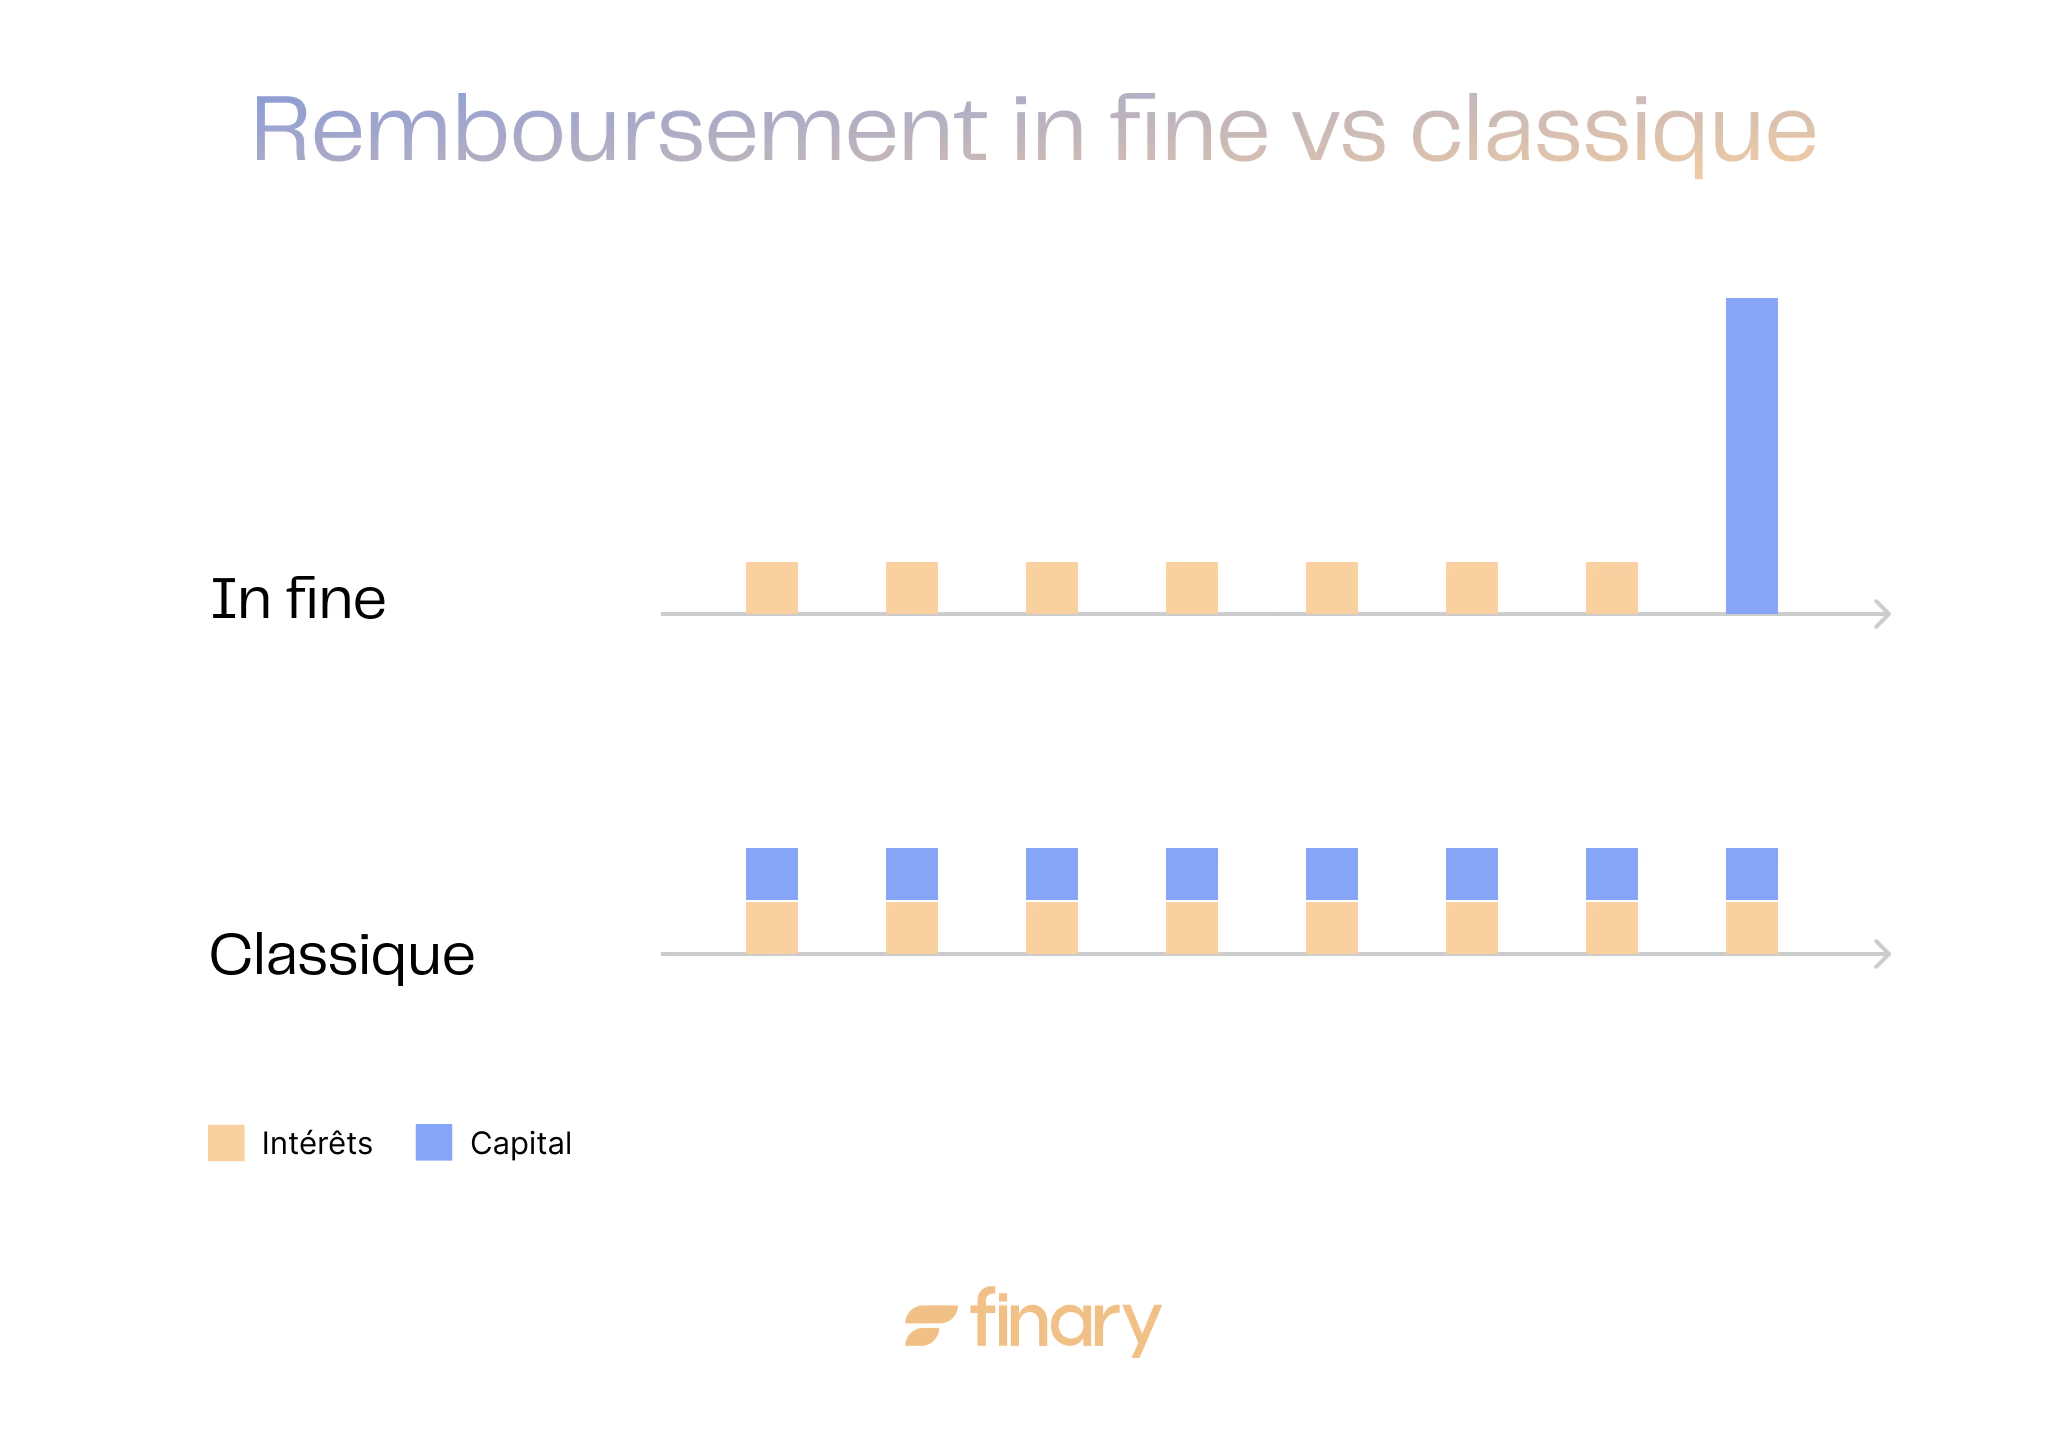
El crédito Lombard difiere claramente de la financiación clásica. Usted paga sólo intereses durante todo el período del préstamo. El capital, por su parte, se reembolsa en una sola vez al vencimiento. Este método conserva su tesorería y le permite seguir aumentando sus inversiones.
Algunos bancos ofrecen una fórmula de descubierto.A continuación, usted se beneficia de una línea de crédito que utiliza según sus necesidades. Por ejemplo, puede pedir prestado 100.000 € en enero para un proyecto y luego devolver en marzo si ya no lo necesita. Los intereses sssp se aplican únicamente a las cantidades utilizadas.
Esta flexibilidad es buscada por los titulares de grandes patrimonios, que pueden aprovechar las oportunidades de inversión sin liquidar sus activos.
Cálculo de los tipos de interés y gastos asociados
La tasa de crédito Lombard s
L.E.R.R.B. (Euro Interbank Offered Rate) es el tipo al que los principales bancos europeos se prestan fondos en euros en el mercado de valores. L.E.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.R.L.L.R.R.R.R.R.R.L.L.L.L.L.R.R.R.R.R.R.R.R.R.R.R.R.R.L.L.R.L.R.L.R.R.R.R.R.R.R.R.R.R.R.L.L.L.L.L.L.R.R.L.L.R.R.R.R.R.R.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.R.R.R.R.R.R.R.R.R.R.L.L.R.R.R.R.R.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.L.R.R.R.R
Los gastos relacionados con el mismo seguirán siendo limitados:
- No hay seguro obligatorio de muerte
- Gastos de tramitación bajos
- Gastos anuales de gestión de los activos ricos, generalmente entre el 0,1 % y el 0,3 % de su valor
- Cabe señalar: Si los fondos salen del contrato, pueden aplicarse tasas.
La negociación desempeña un papel clave: una cartera bien diversificada de 2 millones de euros, por ejemplo, a menudo permite a D ¡nsrrr obtener un margen bancario reducido.
Una cartera diversificada y de calidad puede influir en las condiciones arancelarias negociadas.
Mecanismo de ajuste del margen y gestión de las fluctuaciones de mercado
El crédito Lombard incorpora una gestión dinámica del riesgo. El valor de los activos garantizados cambia con los mercados. Si su cartera pierde significativamente valor, el banco puede activar una llamada de margen.
Entonces, tienes 48 a 72 horas para restablecer la relación de cobertura en:
- Con un nuevo activo
- Reembolsando parte del capital
- Aceptando la venta de una parte de sus títulos
Los inversores experimentados anticipan estas situaciones manteniendo una relación de cobertura superior al mínimo exigido. Por ejemplo, si el banco solicita 150 %, se dirigen 200 % para protegerse contra las fluctuaciones.
Esta gestión activa requiere un seguimiento riguroso teniendo en cuenta los riesgos específicos (recursos de margen, liquidación). Usted sigue la evolución de sus posiciones y, gracias a algunas plataformas digitales, recibe alertas automáticas cuando su ratio se acerca a los umbrales críticos.
La volatilidad sigue siendo un factor de riesgo que debe vigilarse constantemente. Las correcciones de mercado a veces ofrecen oportunidades de inversión en condiciones ventajosas, que puedes captar a través de tu línea de crédito.
¿Cuál es la tasa de crédito Lombard en 2026?
El tipo de interés de un crédito Lombard se construye en dos componentes: un tipo de referencia (normalmente el Euribor 3 meses) y un margen bancario negociado. En 2026 , el Banco Central Europeo El crédito de Lombard sigue siendo una opción competitiva para financiar proyectos y oportunidades de inversión, siempre que se negocie el margen bancario.
Decodificación de la tasa Lombard en 2026
Para un inversor con entre 500.000 y 2 millones de euros en activos ricos, el tipo total se sitúa típicamente entre 3,2 % y 4,0 % En 2026:
- Euribor 3 meses : 2,459 % a 29 de julio de 2026 (tasa variable, revisada trimestralmente)
- Margen bancario : 0,8 % a 1,5 % según la calidad de la cartera, el importe tomado en préstamo y la relación con el banco privado
- Gastos de gestión anuales sobre activos ricos: 0,1 % a 0,3 % adicionales
Más allá de 5 M€ desactivos ricos, los márgenes a menudo bajan por debajo del 0,8 %, o incluso 0,5 % para los grandes patrimonios. Es el principal palanca de negociación: cuanto mayor y más diversificado sea su patrimonio, más comprimido será el margen bancario.
La ratio LTV (Loan-To-Value): un factor determinante del tipo y del importe de los préstamos
La ratio LTV (Loan-To-Value) expresa la relación entre el importe tomado en préstamo y el valor de los activos ricos. C.C. es un factor central de la estructura del crédito Lombard: determina tanto el importe de los préstamos como el coste del crédito.
Las relaciones LTV típicas por clase de d-Booby en 2026:
- Fondos en euros y obligaciones de Estado europeas : LTV 80-95 % (muy bajo riesgo)
- Obligaciones de empresas investment grade : LTV 70-80 %
- Acciones blue chips (CAC 40, Euro Stox 50) : LTV 60-70 %
- Fondos diversificados y EFT acciones : LTV 50-60 %
- Mid caps y small caps : LTV 30-50 %, a veces excluido
- Activos alternativos y criptogeno : por lo general excluidos o LTV muy débil
Un inversor con 1 M€ de cartera compuesto por 60 % de acciones blue chips y 40 % de obligaciones de inversión de grado podrá pedir prestado alrededor de 650.000 a 750.000 € Un inversor con 1 M€ de fondos en euros podrá pedir prestado hasta el 31 de diciembre de 1998 900 000 €.
Tasa Lombard vs. otros métodos de financiación en 2026
Para un patrimonio HNWI (high net worth individual, un patrimonio financiero elevado), el crédito Lombard se compara favorablemente con las alternativas:
- Crédito inmobiliario residencia principal : aproximadamente 3,3 % en el verano de 2026 (tasa media de todas las duraciones de 3,26 % en junio de 2026). Observatorio Crédito Vivienda / CSA), pero procedimiento largo y garantía hipotecaria requerida.
- Crédito Lombard : 3,2 % a 4,0 %, implementado en 4-6 semanas, sin hipoteca.
- Avance con títulos de bolsa :: El 4 % al 6 % según el intermediario, más rápido pero más caro y limitado a los valores mantenidos en el intermediario.
- Crédito al consumo : 5 % a 7 %, accesible pero de alto costo.
Para financiar un proyecto sin liquidar una cartera de rendimiento, el crédito Lombard puede constituir una opción pertinente en 2026 para un patrimonio financiero importante. Tenga en cuenta que la deducibilidad fiscal de los intereses (cuando el préstamo financia una inversión) mejora aún más el coste neto.
¿Cuáles son las ventajas y desventajas del crédito Lombard?
La ventaja principal es la de obtener liquidez en pocas semanas sin ceder sus posiciones ni desencadenar la imposición de sus ganancias. L. L. La principal desventaja es la exposición al margen: una disminución marcada de los mercados puede obligar a aportar activos, reembolsar por adelantado o vender al menor.
Acceso rápido a la liquidez sin vender sus activos
El crédito Lombard permite a DVD obtener liquidez sin ceder sus posiciones. Por ejemplo, si su cartera de acciones se ha duplicado, vender para disponer de liquidez significa renunciar a su potencial de crecimiento.
Con este mecanismo, sus acciones, bonos o contratos de seguro de vida son garantías dinámicas. Siguen generando ingresos y tomando valor, al tiempo que le proporcionan los fondos necesarios para sus proyectos.
La rápida implementación es una ventaja importante. A diferencia de un crédito inmobiliario que puede tardar varios meses, el crédito Lombard se desbloquea en pocas semanas. Los bancos ya evalúan el valor de sus activos, lo que acelera el proceso.
Una opción es acercarse al banco depositario de los activos , lo que es una evaluación individual que facilita generalmente la evaluación de los valores y la negociación de las condiciones , ya que la entidad ya conoce la cartera .
Esta respuesta le permite aprovechar las oportunidades que requieren una acción rápida, ya sea para una inversión o para una adquisición inmobiliaria. El crédito Lombard puede ofrecer así flexibilidad de tesorería, con sujeción a los riesgos asociados.
Ventaja fiscal: deducibilidad de los intereses y ausencia de impuestos sobre la liquidez prestada
El crédito Lombard tiene importantes ventajas fiscales. Al vender acciones con valor añadido, usted paga una flat tax de 31,4 % El 12,8 % del impuesto sobre la renta y el 18,6 % de las exacciones sociales desde la LFSS 2026, la Ley de financiación de la seguridad social, frente al 30 % anterior), mientras que el préstamo contra sus activos no genera ningún impuesto sobre la liquidez recibida, ya que un préstamo n'employment no se califica de renta.
Este tratamiento fiscal ventajoso permite financiar sus necesidades sin generar ingresos imponibles. Por ejemplo, un empresario puede pedir prestado contra sus participaciones sociales en lugar de pagar dividendos sujetos a impuestos.
Cuando el crédito Lombard financie una inversión que genere ingresos imponibles (rendimientos de tierras al régimen real, actividad profesional de los BIC (beneficios industriales y comerciales) o de las BNC (beneficios no comerciales), o estructura del impuesto de sociedades), los intereses podrán deducirse de acuerdo con los artículos 31, 39 o 212 del Código General de Impuestos. no se aplica a las inversiones en capitalización (PEA, seguro de vida, cuentas de valores no generadoras de ingresos imponibles), que constituyen la mayoría de los casos de utilización del crédito Lombard.
Algunos inversores utilizan la refinanciación de sus créditos Lombard como parte de una estrategia global de patrimonio.La estrategia no elimina la imposición, que se inicia en la cesión final o en la transmisión según el régimen aplicable, pero permite preservar el rendimiento de la cartera mientras el crecimiento de los activos supere el coste del crédito.
Riesgos relacionados con las fluctuaciones del mercado y el endeudamiento excesivo
El crédito Lombard conlleva riesgos, especialmente en caso de caída de los mercados. Si el valor de sus activos disminuye, el banco puede solicitar garantías adicionales o un reembolso parcial inmediato.
Este requisito convierte las correcciones de mercado en situaciones de emergencia. Incluso una cartera diversificada puede sufrir en crisis sistémicas, donde varias clases de d ¡náutico caen simultáneamente.
El riesgo de sobreendeudamiento es también real. Tomar parte del valor de su cartera para reinvertir aumenta la exposición global al mercado.
Por ejemplo, un inversor con 1 millón de euros en acciones que toma 500.000 euros para reinvertir representa una exposición total de 1,5 millones de euros, y en caso de una caída del 30 por ciento, la pérdida asciende a 450.000 euros, es decir, casi la mitad de su patrimonio inicial.
Por último, la facilidad de acceso a la liquidez puede crear una ilusión de riqueza inmediata, lo que puede dar lugar a gastos excesivos o a tomas de riesgo desconsideradas. Por consiguiente, la prudencia sigue siendo esencial para evitar las graves consecuencias financieras.

El crédito Lombard en Finary One
Finary One da acceso al crédito Lombard a los inversores que disponen de 1 000 000 € de activos inversibles, permitiéndoles movilizar su patrimonio financiero sin liquidar sus posiciones ni desencadenar la fiscalidad asociada a una cesión.
- Crédito Lombard para su patrimonio financiero (seguro de vida de Luxemburgo, PEA, cuentas de valores) en bancos privados asociados, con condiciones negociadas sobre la relación LTV y el margen bancario.
- Administrador privado dedicado que estructura la operación (importe, tipo de reembolso en línea de crédito o duración) en coherencia con su estrategia patrimonial global y sus objetivos de transmisión.
- Vista 360° del patrimonio que monitorea en tiempo real las ratios de cobertura, anticipa las llamadas de margen e integra el crédito Lombard en su asignación global.
Más información sobre Finary One → Sólo para inversores con 1 000 000 € de activos inversibles. El crédito Lombard presenta riesgos de crédito y pérdida de capital.
Aplicaciones prácticas y casos de uso indebido
Financiación de proyectos personales: bienes raíces, ocio, tesorería
El crédito lombardo es una solución eficaz cuando la venta de activos perjudicaría el valor del patrimonio.Por ejemplo, un empresario que tenga participaciones en una sociedad en crecimiento puede financiar la compra de una residencia secundaria sin comprometer sus inversiones.
Los usos superan ampliamente la vivienda. Coleccionista de arte puede adquirir una gran cantidad de bienes sin afectar a sus inversiones en bolsa. Un director puede pagar sus obligaciones fiscales anuales sin modificar su estrategia de inversión a largo plazo. Esta flexibilidad facilita la toma de oportunidades sin comprometer el equilibrio patrimonial.
La duración del crédito Lombard varía generalmente entre 5 y 10 años según el banco, con reembolso in fine (por ejemplo, 5 años en BoursoBank, 7 a 10 años en banco privado), y s
Estrategias de inversión con efecto de palanca
El crédito lombardo permite aplicar estrategias de inversión avanzadas, siempre que se administren los riesgos de forma adecuada. Un inversor experimentado puede diversificar su cartera utilizando la liquidez obtenida para acceder a nuevos mercados sin vender sus posiciones existentes.
Esta estrategia es especialmente útil en fases específicas del mercado. En épocas de corrección de la bolsa, el crédito lombard permite adquirir activos desconcentrados, reforzando las posiciones en condiciones ventajosas. Sin embargo, es necesario vigilar cuidadosamente las ratios de cobertura.
El arbitraje temporal es otra aplicación. Un inversor que anticipa una revalorización de sus activos en 18 meses puede utilizar el crédito lombard para invertir inmediatamente en otro lugar, ajustando la asignación de su capital.
Hay que estar alerta: lefecto de palanca amplifica tanto las ganancias como las pérdidas. Una disminución del 20 % en una cartera financiada al 50 % por crédito lombardo puede dar lugar a una convocatoria de márgenes.
Comparación con otros métodos de financiación: crédito inmobiliario , anticipo de valores
El crédito lombardo se distingue por su flexibilidad y rapidez. Mientras que un crédito inmobiliario requiere varios meses de instrucción, de conocimientos especializados y de garantías, el crédito lombardo ssovers se obtiene en pocas semanas gracias a la liquidez y a la valorización inmediata de los activos financieros.
El préstamo anticipado sobre valores, propuesto por algunos intermediarios, presenta similitudes pero sigue siendo más restrictivo. Se limita generalmente a las posiciones mantenidas en el intermediario y ofrece menos libertad en el uso de los fondos.Seguro de vida, PEA, cuenta de valores) y d) utilizar la liquidez sin restricciones.
Las estructuras de costes también difieren. Un crédito inmobiliario se beneficia de tasas atractivas gracias a la garantía hipotecaria.
El crédito lombardo, a menudo indexado en l-Euribor con un margen de 0,8 % a 1,5 %, presenta un coste superior, compensado por su flexibilidad de utilización.
Por último, el tratamiento fiscal del crédito Lombard puede ser de interés para la situación.
Condiciones de acceso y establecimiento del crédito Lombard
Perfil de los beneficiarios y solvencia requerida
El crédito Lombard no se basa en criterios clásicos. La solidez de su cartera prima sobre el nivel de sus ingresos.
Por ejemplo, un empresario con 2 millones de euros en acciones, incluso con una renta mensual modesta, se beneficiará de un acceso privilegiado a esta financiación.
Los bancos evalúan la riqueza neta, no el salario, y este enfoque patrimonial explica por qué los pensionistas adinerados pueden obtener créditos de Lombard importantes a pesar de los ingresos limitados. Su seguro de vida o sus participaciones de empresa constituyen garantías sólidas, mucho más convincentes que un simple boletín de salarios.
Las entidades valoran la solvencia examinando la calidad y la diversificación de los activos, en lugar de los flujos de efectivo.
Pasos para suscribir crédito Lombard: documentos y negociación
La suscripción difiere claramente de un crédito inmobiliario. No necesitas presentar boletines de salario o comprobantes de cargas. El expediente se basa en una evaluación precisa de tu patrimonio financiero.
Los bancos privados analizan la valoración, composición, rendimiento y volatilidad de sus activos admisibles, y este estudio determina la ratio de financiación aplicable a cada clase de activos.
La negociación se centrará en:
- tipo de interés de referencia
- el ratio préstamo-valor
Una cartera compuesta principalmente por bonos de Estado europeos se beneficiará de condiciones más ventajosas que una cartera expuesta a las criptomonedas, debido al nivel de riesgo percibido.
El momento de la negociación es también importante. Después de un período de subida de los mercados, el valor de sus activos alcanza su máximo, lo que mejora naturalmente su capacidad de endeudamiento.
Crédito Lombard en los grandes bancos franceses
El crédito Lombard n.o es una oferta estandarizada: cada banco privado aplica sus propias condiciones de entrada, ratios LTV, márgenes bancarios y universo de activos admisibles. Aquí está un panorama de los principales actores en Francia en 2026.
Condiciones indicativas basadas en estimaciones de mercado. Las condiciones definitivas se negocian directamente con cada entidad y no se publican oficialmente.
Crédito Lombard en Crédito Agrícola (CA Indosuéz Wealth Management)
Crédito Agrícola ofrece crédito Lombard a través de su banco privado CA Indosuéz Wealth Management, posicionada en el segmento HNWI y UHNWI (ultra high net worth individual) a partir de aproximadamente 1,5 M€ d.A.. Activa bajo gestión. El crédito Lombard está integrado en una oferta global de gestión de fortuna con gestor privado dedicado.
Características típicas de Crédit Agricole Indosuéz:
- Entrada : a partir de 200.000 € de crédito, con un patrimonio admisible de al menos 1,5 M€.
- LTV : aplicado según la tabla estándar del mercado (60-80 % sobre cartera equilibrada).
- Margen bancario : negociable, generalmente 0,9 % a 1,4 % más allá de la 3M de Euribor.
- Universos ded ¡ativos : amplios, que incluyen obligaciones, acciones, fondos, seguros de vida de Luxemburgo y cuentas de valores alojadas en el grupo.
- Servicios incluidos : análisis patrimonial, selección de los activos ricos, seguido del coeficiente de cobertura por el banquero privado.
La ventaja de pasar por Crédit Agricole Indosuéz se debe a la profundidad de la red (filiales en Europa, Asia, Oriente Medio) que facilita las operaciones transfronterizas y la portabilidad del crédito en caso de despatriación.
Crédito Lombard en BNP Paribas Banco Privado
BNP Paribas ofrece crédito Lombard vía BNP Paribas Banco Privado y BNP Paribas Wealth Management. Posicionamiento muy de gama muy alta, con una reconocida experiencia en los FID de Luxemburgo y el crédito Lombard para el seguro de vida Luxemburgo.
Características típicas:
- Entrada : a partir de 500.000 € d.a.c., idealmente 1 M.+.
- Margen bancario : 0,8 % a 1,3 % según el importe y la relación.
- Especialidad : crédito Lombard para AV de Luxemburgo, acceso a los soportes FID (fondo interno dedicado) y FAS (fondo de seguro especializado) dirigidos por BNPP Asset Management.
Crédito Lombard de la Société Générale Private Banking
Société Générale Private Banking ofrece crédito Lombard a partir de alrededor de 500.000 € a 1 M€ d.F. L.Offrece está articulada en torno al banco privado, con acceso a través de Société Générale Luxembourg para estructuras complejas.
Margen bancario típico 0,9 % a 1,5 %. Ventaja: amplio universo de activos admisibles, incluidos los fondos domésticos y los contratos AV Luxemburgo de Sogelife.
Crédito Lombard en bancos privados independientes
Los bancos privados independientes (Edmond de Rothschild, Pictet, Lombard Odier, Banque Internationale, Luxemburgo) también ofrecen el crédito Lombard en condiciones negociadas caso por caso. Los umbrales de acceso difieren por entidad:
- Lombard Odier : a partir de 1 millón de francos suizos d-FS líquidos confiados según la FAQ del sitio institucional (lombardodier.com), umbral que puede variar según los servicios solicitados y el lugar de residencia del cliente.
- Pictet : billete de entrada estimado en alrededor de 5 M€ según fuentes de mercado, no publicado oficialmente.
- Edmond de Rothschild y Banque Internationale en Luxemburgo : umbrales estimados entre 1 y 3 millones de euros según el perfil y la complejidad del expediente.
Estos establecimientos se distinguen por su experiencia en estructuras complejas (holding patrimonial, desmembramiento, fiducie) y su capacidad para integrar el crédito Lombard en una visión patrimonial global.
El arbitraje entre grandes bancos y bancos privados independientes depende de su perfil: el gran banco universal (CA, BNP, SG) facilita la consolidación con sus cuentas corrientes y créditos inmobiliarios; el banco privado independiente ofrece un enfoque más a medida pero con un ticket de entrada más alto.
Tomar prestado contra su cartera, sin perder de vista
El crédito Lombard compra tiempo: transforma una cartera en efectivo sin arbitraje forzoso ni impuestos inmediatos. El precio de este tiempo son intereses variables indexados en l-Euribor y una relación de cobertura que debe mantenerse en cualquier circunstancia.
La línea de reparto es clara. Utilizada para financiar un proyecto puntual con un margen de seguridad cómodo, c. , es una herramienta de tesorería. Utilizada para maximizar la palanca en una cartera ya volátil, c. , es una posición de riesgo, con riesgo de pérdida de capital y desplomamiento de margen en el peor momento.
Objetivos

Preguntas frecuentes
¿Qué pasa si no se cumple una llamada de margen?
Si el prestatario n.o presta activos adicionales o reembolso parcial en el plazo fijado, generalmente entre 48 y 72 horas, el banco líquido parte de los títulos ricos para restaurar la ratio de cobertura. La venta se sufre, a menudo en el mercado de bajo, y cristaliza la mejora y su imposición.
¿El crédito Lombard permite evitar definitivamente el impuesto sobre la rentabilidad?
No. El préstamo no genera ingresos imponibles , pero el impuesto n° es sólo diferido: se inicia a la cesión final de los títulos , a la exacción única a tanto alzado del 31,4 % , o cuando se transmite según el régimen aplicable . El crédito decae la fecha de vencimiento fiscal , no lo anula .
¿Podemos pagar un crédito Lombard por adelantado?
Sí, en la mayoría de los casos. En una línea de crédito, los intereses sólo se pagan por las cantidades efectivamente utilizadas y el reembolso se hace libremente. En un préstamo in fine, el reembolso anticipado es generalmente posible, pero las condiciones y las posibles indemnizaciones se negocian en el contrato.
¿Pueden las criptomonedas ser una garantía para un crédito Lombard?
Muy raramente en el circuito bancario tradicional. Los bancos privados suelen apartar los criptoactivos del universo que pueden optar a la financiación, o aplican una relación LTV muy baja, debido a su volatilidad y a la dificultad de valorizarlos de manera continua como un título de lado.
¿Cuánto tiempo se tarda en poner en marcha un crédito Lombard?
Por lo general, cuente con cuatro a seis semanas, frente a varios meses para un crédito inmobiliario. El plazo es corto porque el banco ya conoce el valor de los activos que deben ser adinerados: n . . .
Fuentes
Impots.gouv.fr, he realizado una mejora de valor: ¿cómo se impone?
Banco Central Europeo, tipo de interés de referencia del BCE
Euribbor-rates.eu, tasa Euribor 3 meses: valores diarios
Observatorio Crédito Vivienda / CSA, tasa media de crédito inmobiliario a los particulares
UBS, Global Wealth Report 2026
Avisos reglamentarios: Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. El recurso al empréstito aumenta las pérdidas como las ganancias y puede dar lugar a una pérdida superior al capital invertido (se queda en deuda con el préstamo). Producto complejo de alto riesgo. Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance, registrado en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA), autorizado por el AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.