Crédito lombardo vs. crédito hipotecario: ¿cuál elegir?
Actualizado el 5 de agosto de 2026
El crédito lombardo es adecuado para quienes tienen una cartera financiera importante y quieren liquidez rápida sin vender sus valores; el crédito hipotecario se dirige a un público más amplio que busca financiar un proyecto inmobiliario a largo plazo. Esta comparativa detalla los tipos de interés, el LTV, los plazos y la fiscalidad para ayudarte a elegir.

- En 2026, el crédito lombardo ofrece tipos del 2,5 % al 5 %, frente al 3 % al 4,5 % de un crédito hipotecario tradicional.
- El LTV oscila entre el 30 % y el 80 % para el lombardo, según el activo pignorado, frente al 50 % al 80 % para el hipotecario.
- El lombardo se devuelve en un plazo de 1 a 5 años, a menudo con devolución del capital al vencimiento, mientras que el hipotecario se extiende de 15 a 25 años, excepcionalmente 27 años.
- El lombardo no genera ninguna renta sujeta a tributación, mientras que los intereses de un crédito hipotecario para un inmueble en alquiler siguen siendo deducibles de las rentas inmobiliarias.
- El lombardo te expone a una llamada de margen si caen los activos pignorados, mientras que el hipotecario depende sobre todo de la liquidez del inmueble financiado.
¿Cómo funcionan el crédito lombardo y el crédito hipotecario?
El crédito lombardo utiliza activos financieros como garantía, mientras que el crédito hipotecario se apoya en un inmueble: dos formas de aportar garantías con mecanismos y trámites muy diferentes.
Qué es el crédito lombardo: funcionamiento y pignoración de activos financieros
El crédito lombardo permite obtener liquidez sin vender tus acciones u obligaciones.
Se basa en la pignoración: tus activos financieros (acciones, obligaciones, fondos, contratos de seguro de vida) sirven como garantía del préstamo. Conservas la plena propiedad de estos activos y sigues percibiendo dividendos e intereses, al tiempo que obtienes un anticipo de liquidez.
Antes reservado a clientes con grandes patrimonios, este crédito se ha democratizado. Algunas entidades, como Swissquote (a fecha de publicación), incluso aceptan criptoactivos como garantía, lo que ilustra la evolución del sector.
El crédito lombardo suele adoptar la forma de un préstamo in fine: pagas únicamente los intereses de forma periódica y devuelves el capital al vencimiento, generalmente entre 1 y 5 años.
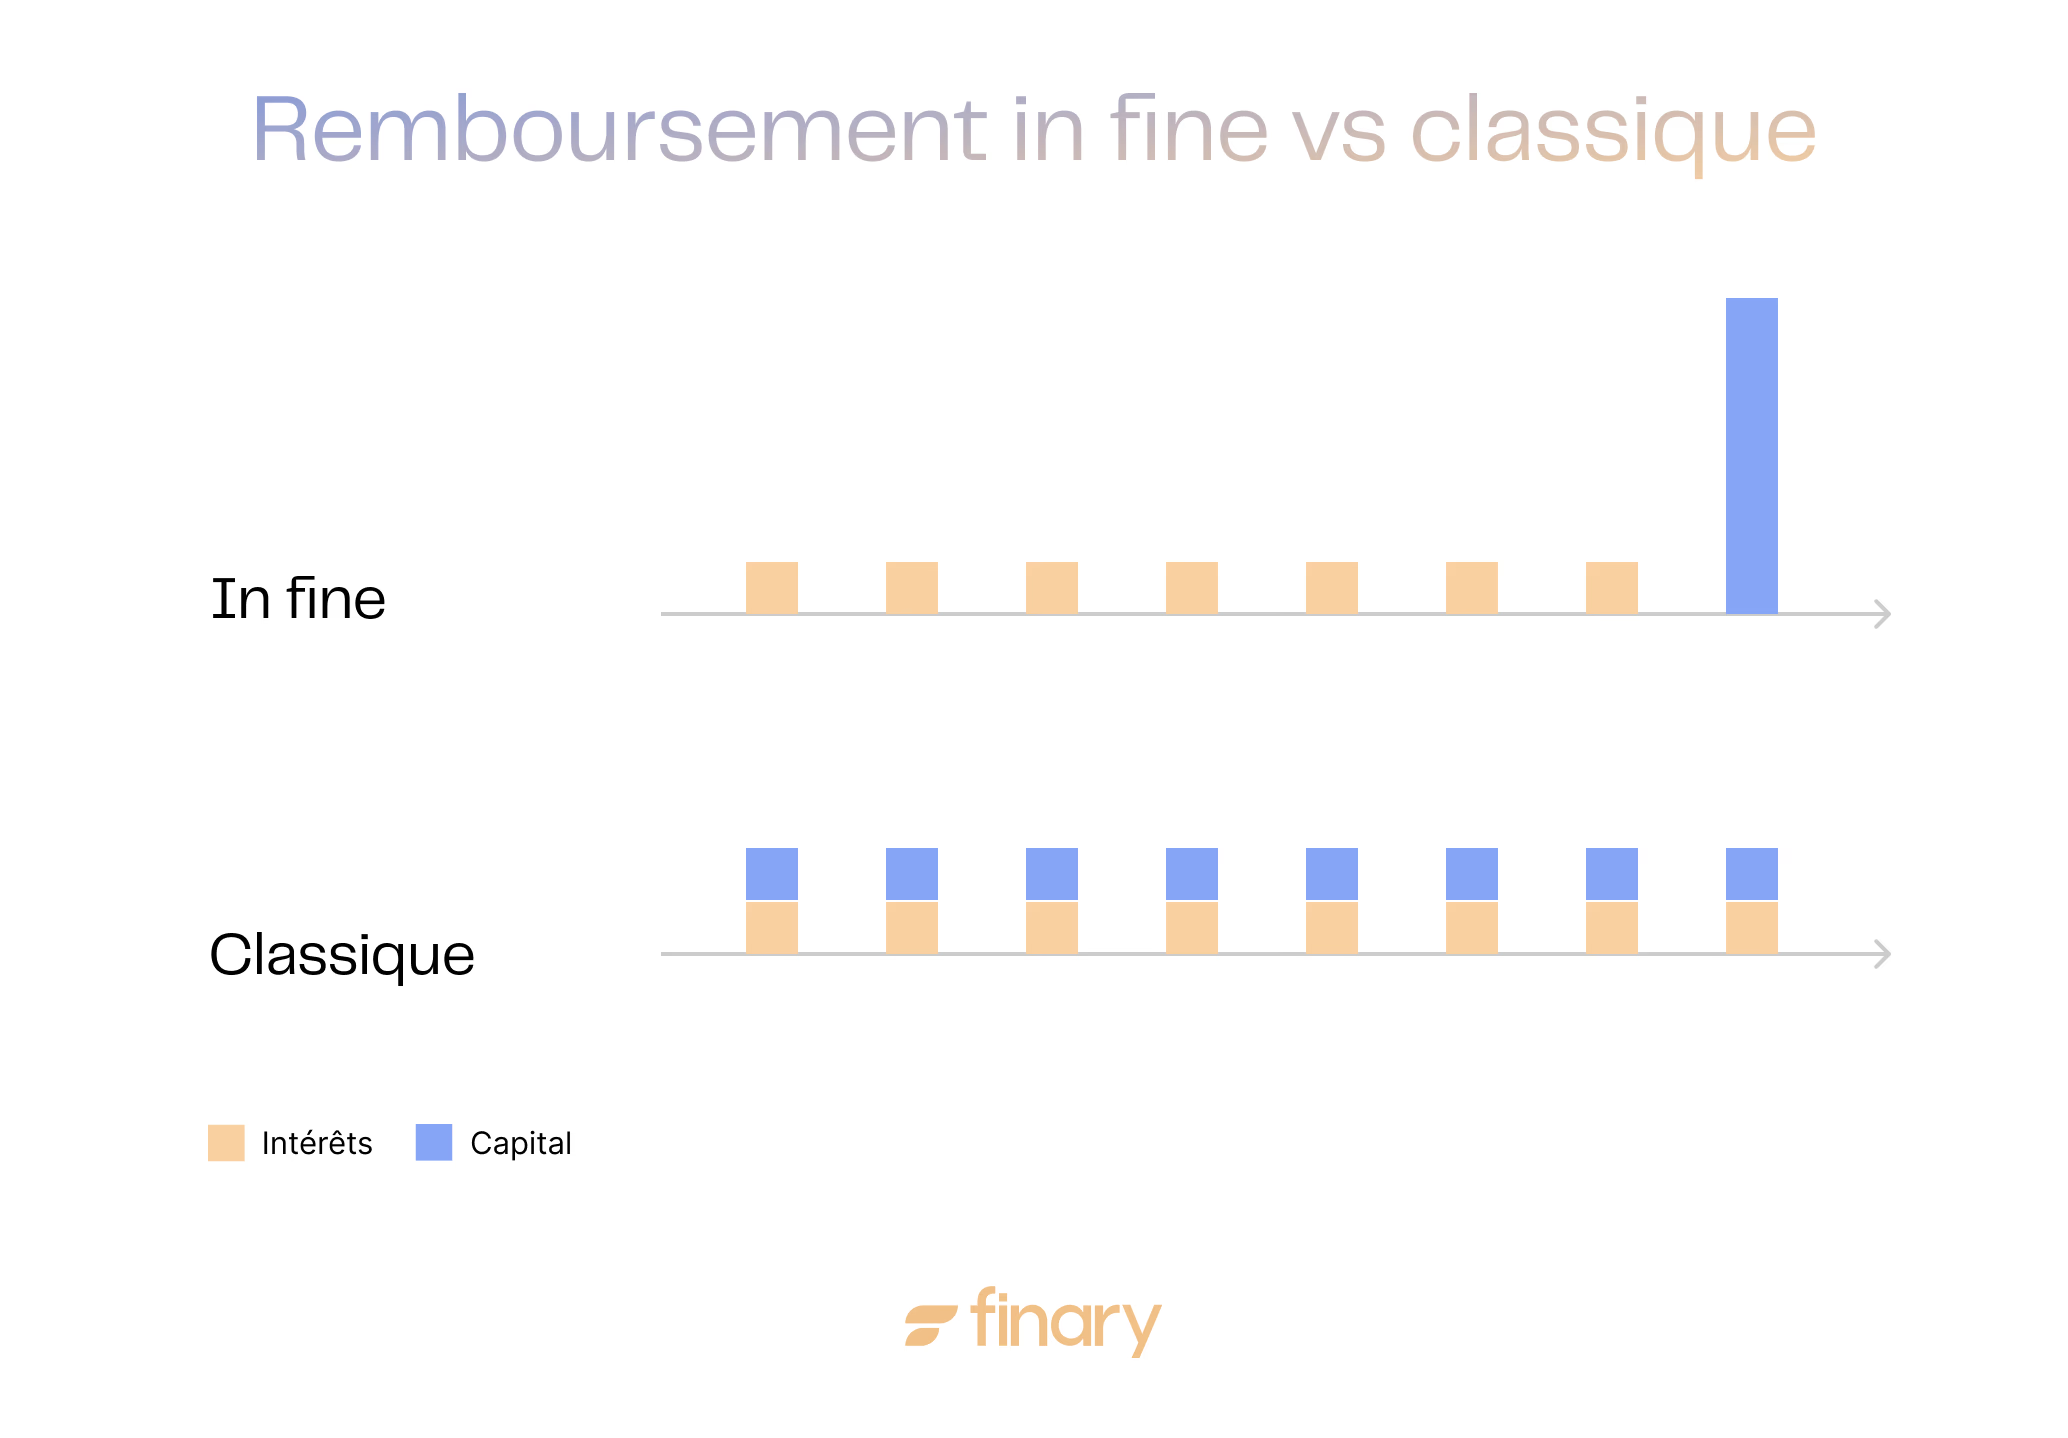
Su rápida formalización, a veces en 48 horas, supone una ventaja para quienes quieren obtener fondos rápidamente.
Qué es el crédito hipotecario: funcionamiento y garantía sobre bienes inmuebles
El crédito hipotecario se apoya en el valor de tu patrimonio inmobiliario. Un inmueble (vivienda habitual, segunda residencia, inversión para alquilar) sirve como garantía al banco. En caso de impago, el banco puede embargar y vender el inmueble para recuperar los fondos prestados.
Esta garantía sólida implica unos requisitos formales más estrictos: la escritura de hipoteca debe otorgarse ante notario e inscribirse en los registros correspondientes. La garantía recae sobre un bien tangible.
El importe que puedes pedir prestado depende del valor de tasación del inmueble. Según el Haut Conseil de stabilité financière (HCSF), el plazo de un crédito inmobiliario está limitado a 25 años, ampliable a 27 años para las operaciones que incluyen una parte de construcción o una compra sobre plano (VEFA), una norma vinculante para las entidades de crédito desde el 1 de enero de 2022.
Este mecanismo suele financiar la compra de un inmueble o permite obtener una liquidez importante respaldada por un patrimonio existente. El crédito hipotecario es una solución respaldada por una garantía real inmobiliaria, cuyas condiciones y riesgos deben estudiarse caso por caso.
Comparación de las garantías: activos mobiliarios para el lombardo frente a bienes inmuebles para el hipotecario
La principal diferencia entre estos dos créditos reside en la naturaleza de la garantía.
El crédito lombardo se apoya en activos mobiliarios: carteras de acciones, obligaciones, participaciones en fondos de inversión y contratos de seguro de vida. Estos activos, generalmente líquidos, pueden experimentar fluctuaciones de valor según los mercados. Por ejemplo, pignorar una cartera de acciones tecnológicas presenta un perfil de riesgo diferente al de un fondo de deuda pública.
El crédito hipotecario se basa en bienes inmuebles: pisos, casas o locales comerciales. Estos activos son tangibles, menos volátiles a corto plazo, pero también menos líquidos. Vender un inmueble lleva tiempo y genera gastos.
Esta diferencia de liquidez y volatilidad influye directamente en las condiciones del préstamo, especialmente en:
- el importe concedido,
- el plazo del préstamo,
- la rapidez de obtención.
La naturaleza de la garantía determina, por tanto, el perfil de riesgo y las condiciones de la financiación.
Criterios bancarios clave: LTV, márgenes y umbrales de pignoración para el crédito lombardo e hipotecario
Al solicitar un crédito, el banco evalúa el riesgo y fija el importe que puede conceder. La relación préstamo-valor, o LTV (Loan-to-Value), expresa el porcentaje del valor de la garantía que el banco acepta financiar.
Para un crédito lombardo, esta ratio varía según el activo pignorado:
- hasta el 100 % para un fondo en euros con garantía de capital,
- entre el 30 % y el 70 % para acciones, según su volatilidad.
A título orientativo y a fecha de publicación, BoursoBank informa de la posibilidad de pedir prestado hasta el 50 % del valor de los activos admisibles, por importes comprendidos entre 101 000 € y 2 000 000 € (fuente: web de la entidad). Para más información, puedes consultar nuestro artículo sobre los bancos que ofrecen crédito lombardo.
Para un crédito hipotecario, el LTV suele situarse entre el 50 % y el 80 % del valor de tasación del inmueble. El banco aplica un margen de seguridad por si el mercado cae o es necesario vender rápidamente.
En el caso de la hipoteca, los tipos pueden ser fijos o variables, con gastos de tramitación y de notaría.
Los requisitos de acceso también difieren:
- el crédito lombardo, aunque hoy es más accesible, suele seguir reservado a quienes tienen cierto nivel de patrimonio financiero,
- la hipoteca se dirige a cualquier propietario de un inmueble que sea solvente.
Estos criterios determinan la viabilidad y el coste de la financiación según el tipo de garantía ofrecida.

Crédito lombardo o crédito hipotecario: ¿cómo comparar tipos, plazos y fiscalidad?
La elección depende de seis criterios: el tipo de interés, el plazo, el importe que puedes pedir prestado (LTV), los costes iniciales, la flexibilidad de devolución y el tratamiento fiscal de cada solución.
Tabla comparativa: tipos, plazos, costes y flexibilidad del crédito lombardo frente al crédito hipotecario
Comparar las soluciones de financiación puede resultar complejo rápidamente. Esta tabla resumida destaca las principales diferencias entre el crédito lombardo y el crédito hipotecario, más allá de las cifras.
| Característica | Crédito lombardo | Crédito hipotecario |
|---|---|---|
| Garantía principal | Activos financieros (acciones, obligaciones, seguro de vida, etc.) | Inmueble (vivienda habitual, segunda residencia, inmueble en alquiler) |
| Tipo de interés | A menudo basado en Euribor + margen (p. ej.: 0,9% a 1,5%), a veces más elevado. | Fijo o variable, generalmente más bajo para plazos largos. |
| Plazo del préstamo | Corto plazo (1 a 5 años, a menudo renovable). | Largo plazo (15 a 25 años, excepcionalmente 27 años según el HCSF). |
| Importe que puedes pedir prestado | % del valor de los activos pignorados (LTV: 30-80%, a veces 100% en fondos en euros). | % del valor del inmueble (LTV: 50-80%, a veces más según el proyecto). |
| Costes iniciales | Bajos (sin gastos de notaría, gastos de tramitación mínimos). | Más elevados (gastos de notaría, garantía y tramitación). |
| Flexibilidad | Alta (devolución del capital al vencimiento frecuente, acceso rápido a los fondos, posibilidad de reajustar la cartera bajo ciertas condiciones). | Menor flexibilidad (amortización tradicional, plazos de tramitación más largos). |
| Seguro de protección del préstamo | Generalmente no se requiere. | A menudo se exige. |
| Rapidez de obtención | Muy rápida (a veces 48h). | Más lenta (varias semanas o incluso meses). |
Esta tabla ofrece una primera visión de conjunto. Lo esencial sigue siendo adaptar cada solución a tu situación personal.
Impacto fiscal detallado: IFI, rentas inmobiliarias y plusvalías mobiliarias en la comparación entre crédito lombardo y crédito hipotecario
La fiscalidad es un aspecto que debes examinar. Elegir entre el crédito lombardo y el crédito hipotecario tiene consecuencias fiscales diferentes.
Con un crédito lombardo, la liquidez obtenida no constituye una renta. Así evitas cualquier aumento del impuesto sobre la renta o de la renta fiscal de referencia.
Al conservar tus activos financieros, diferirás la tributación de las plusvalías (PFU del 31,4 % desde la LFSS, ley de financiación de la seguridad social, para 2026), mientras sigues beneficiándote de su potencial de crecimiento. En cuanto al IFI (impuesto sobre el patrimonio inmobiliario), este crédito no tiene un impacto directo, ya que está respaldado por activos financieros.
El crédito hipotecario presenta otras ventajas. Para una inversión en un inmueble en alquiler, los intereses del préstamo suelen ser deducibles de las rentas inmobiliarias, lo que reduce la base imponible.
En materia de IFI, una deuda inmobiliaria como un crédito hipotecario se deduce del valor de los activos inmobiliarios sujetos a tributación, reduciendo la carga fiscal.
La pregunta clave no es qué crédito resulta más ventajoso fiscalmente, sino qué estructura fiscal encaja mejor con tus objetivos patrimoniales, hoy y mañana.
Análisis de los riesgos: volatilidad de los mercados financieros para el lombardo frente a la dinámica del mercado inmobiliario para el hipotecario
Cada financiación conlleva riesgos que debes anticipar para gestionarlos mejor. El crédito lombardo y el crédito hipotecario te exponen a riesgos diferentes.
El crédito lombardo depende directamente de la evolución de los mercados financieros. El valor de los activos pignorados puede variar considerablemente. Si cae por debajo de cierto umbral, el banco puede exigir una aportación adicional, una devolución parcial o vender los activos pignorados, a menudo en condiciones desfavorables. Este riesgo principal procede de la volatilidad de las inversiones.
El crédito hipotecario se basa en la estabilidad relativa del mercado inmobiliario. Sin embargo, este mercado puede sufrir caídas de precios, estancamiento o dificultades para vender. Si vendes en un contexto desfavorable, puede ser difícil recuperar todo el valor invertido, sobre todo después de devolver el capital pendiente. El riesgo afecta a la liquidez, al valor del inmueble a largo plazo y a la capacidad de cumplir con los pagos.
Para qué perfiles y proyectos: cuándo optar por el crédito lombardo o el crédito hipotecario
La elección de la financiación depende, ante todo, de tu perfil y de tus proyectos.
El crédito lombardo suele ofrecerse a quienes cuentan con un patrimonio financiero considerable y conocen los mercados. Permite obtener liquidez sin vender la cartera, para:
- aprovechar una oportunidad de inversión,
- financiar un proyecto de envergadura,
- optimizar la fiscalidad.
Para un empresario, ofrece una solución rápida para cubrir una necesidad puntual, sin diluir su capital ni vender activos estratégicos. Su rápida formalización supone una ventaja decisiva.
El crédito hipotecario se dirige a un público más amplio. Es especialmente adecuado para:
- la compra de inmuebles (vivienda habitual, segunda residencia, inversión para alquilar),
- los proyectos de reforma importantes,
- la consolidación de deudas, agrupando varios créditos en condiciones potencialmente más ventajosas.
Para un expatriado que posee un inmueble en Francia, este crédito puede financiar proyectos en su país de residencia o en Francia, aunque las condiciones de concesión suelen ser más estrictas.
Estrategias híbridas: combinar crédito lombardo y crédito hipotecario
No siempre hay que elegir uno u otro. A veces, la solución más eficaz combina ambos mecanismos.
Por ejemplo, si quieres comprar un inmueble sin vender una cartera de acciones en pleno crecimiento, un crédito lombardo a corto plazo puede proporcionarte rápidamente los fondos para la entrada.
Después, el resto de la compra se financia mediante un crédito hipotecario tradicional, con tipos más bajos y un plazo más largo. El crédito lombardo podrá devolverse más adelante, gracias a otros fondos disponibles o a una venta parcial de valores en el momento oportuno.
Poner en práctica tu estrategia de financiación
Casos prácticos con cifras: crédito lombardo vs. crédito hipotecario para un inversor inmobiliario y un titular de una cartera de valores
Las cifras ayudan a entender mejor, pero no lo cuentan todo. Dos ejemplos concretos ilustran el funcionamiento real de estas soluciones de financiación, más allá de los tipos anunciados.
Escenario 1: el inversor inmobiliario – compra de un piso para alquilar de 300 000 €
Marc tiene una cartera bursátil de 500 000 € y quiere invertir en un inmueble para alquilar.
Opción A: crédito hipotecario tradicional
Marc pide prestados 300 000 € a 20 años con un tipo fijo del 3,8 % (sin incluir el seguro). Sus cuotas mensuales ascienden a unos 1 787 €.
- Coste total de los intereses (aproximado): 128 880 €.
- Impacto: su ratio de endeudamiento aumenta, lo que puede limitar sus futuros proyectos inmobiliarios según las normas del HCSF. La gestión sigue siendo sencilla gracias a una cuota mensual fija.
Opción B: crédito lombardo
Marc pignora 300 000 € de su cartera para obtener un crédito lombardo in fine a 5 años con un tipo del 4,5 % (Euribor 3M + 1 % de margen). Paga únicamente los intereses de forma trimestral.
- Intereses anuales: 13 500 € (es decir, 1 125 €/mes).
- Capital que debe devolver al cabo de 5 años: 300 000 €.
- Impacto: su ratio de endeudamiento inmobiliario no cambia directamente. Conserva su cartera, que puede seguir generando rentabilidad (por ejemplo, un 6 % anual). Si la cartera obtiene una rentabilidad del 6 %, los 300 000 € pignorados generan 18 000 € brutos, cubriendo los intereses y dejando un excedente.
- Riesgo: si el valor de la cartera baja (por ejemplo, a 250 000 €), el banco puede realizar una llamada de margen, que exige una aportación adicional o una devolución parcial. Esta estrategia depende, por tanto, de la rentabilidad de los activos y de la capacidad para gestionar la volatilidad.
La elección de Marc depende de su confianza en la rentabilidad de su cartera, de su tolerancia al riesgo y de sus proyectos futuros.
Escenario 2: titular de una cartera de valores – financiar unas obras de reforma de 150 000 €
Sophie tiene una cartera de acciones y ETF de 800 000 € y quiere reformar su vivienda habitual sin vender sus valores, para anticiparse a una subida o evitar la tributación de las plusvalías.
Opción A: crédito lombardo
Sophie pignora 300 000 € de su cartera (LTV del 50 %) para obtener 150 000 € mediante un crédito lombardo in fine a 4 años al 4,2 %.
- Intereses anuales: 6 300 €.
- Impacto: mantiene su estrategia de inversión y sigue percibiendo dividendos y posibles rendimientos. No obstante, debe estar atenta a las llamadas de margen.
Opción B: crédito hipotecario sobre su vivienda habitual
Si el valor de su vivienda lo permite, puede obtener un préstamo hipotecario de 150 000 € a 10 años al 3,9 %.
- Cuotas mensuales: unos 1 512 €.
- Coste total de los intereses (aproximado): 31 440 €.
- Impacto: cuotas mensuales más elevadas, pero una carga de intereses potencialmente menor durante el plazo total si el crédito lombardo tuviera que renovarse. Menor flexibilidad en caso de venta rápida del inmueble.
Sophie debe elegir entre mantener su estrategia de inversión u optar por la sencillez de una devolución con amortización del capital, con consecuencias diferentes para su flujo de caja y su flexibilidad patrimonial.
Las preguntas esenciales que debes hacerte antes de elegir
Elegir una forma de financiación es como escoger el vehículo adecuado para un trayecto: hay que tener en cuenta la comodidad, el consumo y el tipo de carretera, no solo la velocidad. Estas son las preguntas clave para orientar tu elección:
- ¿Cuál es el objetivo real de estos fondos? ¿Se trata de una necesidad puntual o de una inversión cuya rentabilidad debe cubrir el coste del préstamo? El crédito lombardo suele ser adecuado para el primer caso, pero requiere un análisis de rentabilidad para el segundo.
- ¿Tu horizonte temporal está definido o es flexible? El crédito lombardo suele ser a corto plazo. Si tu proyecto se prolonga, las renovaciones pueden resultar costosas o inciertas. El crédito hipotecario ofrece previsibilidad a largo plazo.
- ¿Cuál es tu tolerancia a la volatilidad de los mercados? Si te preocupa una llamada de margen en un periodo de turbulencias bursátiles, la estabilidad de una garantía inmobiliaria y de una devolución programada puede darte más tranquilidad.
- ¿Tus activos financieros son adecuados para la pignoración? El banco evaluará la liquidez, la diversificación y la calidad de tu cartera. Una cartera diversificada de ETF y obligaciones se valorará mejor que una cartera concentrada en unos pocos valores especulativos.
- ¿Qué valor emocional tienen tus activos? Hipotecar tu vivienda habitual tiene un impacto psicológico diferente al de pignorar una cartera de acciones, incluso si tienen el mismo valor.
- ¿Tienes una estrategia clara para devolver el capital del crédito lombardo al vencimiento? Una cosa es contar con la rentabilidad de la cartera y otra tener un plan B (venta de otros activos, ingresos futuros).
- ¿Cómo encaja esta decisión en tu estrategia patrimonial a medio y largo plazo? Un crédito puede parecer ventajoso a corto plazo, pero limitar otras oportunidades o la transmisión de tu patrimonio.
- ¿Has puesto a prueba la solidez de tu elección? ¿Qué ocurre si suben los tipos, si el valor de tus activos baja un 30 % o si tus ingresos disminuyen? La solidez de tu decisión también se mide por su capacidad para resistir imprevistos.
Responder a estas preguntas te ayudará a alinear tu solución de financiación con tus objetivos de fondo, más allá de las condiciones del mercado.
Qué debes recordar para elegir bien
La elección entre crédito lombardo y crédito hipotecario depende, ante todo, de la naturaleza de tu patrimonio y de tus objetivos financieros.
Si tienes una cartera de valores considerable, el crédito lombardo puede ofrecer rapidez y flexibilidad, mientras que los propietarios de inmuebles pueden estudiar la opción hipotecaria por sus importes potencialmente elevados y sus plazos más largos. La elección debe valorarse teniendo en cuenta tu situación personal.
Documento no contractual de carácter publicitario. Finary One es la oferta de gestión patrimonial privada de Finary, reservada a inversores que disponen de al menos 1 000 000 € de activos invertibles. Invertir conlleva riesgos, entre ellos la pérdida parcial o total del capital. Finary SAS — 58 rue de Monceau 75380 Paris 8 — ORIAS n° 21001279, bajo la supervisión de la AMF y de la ACPR.
Preguntas frecuentes
¿El crédito lombardo está reservado a clientes con grandes patrimonios?
No. Históricamente reservado a la banca privada, el crédito lombardo se ha democratizado: entidades como BoursoBank o Swissquote lo ofrecen ahora a partir de unas decenas de miles de euros pignorados, con una contratación en línea accesible a un público más amplio que antes.
¿Qué ocurre si el valor de los activos pignorados en un crédito lombardo cae considerablemente?
El banco puede realizar una llamada de margen: exige una aportación adicional, una devolución parcial o vende parte de los activos pignorados, a veces en condiciones de mercado desfavorables. Este riesgo de liquidación forzosa es propio del crédito lombardo, a diferencia del crédito hipotecario.
¿Se pueden combinar crédito lombardo y crédito hipotecario para una misma compra inmobiliaria?
Sí: un crédito lombardo a corto plazo puede financiar la entrada sin vender una cartera de valores, mientras que el resto de la compra se cubre después con un crédito hipotecario tradicional, a un tipo más bajo y con un plazo más largo.
¿El crédito hipotecario se limita a financiar la compra de un inmueble?
No. Un crédito hipotecario también puede permitir obtener una liquidez importante aportando como garantía un inmueble que ya posees, por ejemplo para financiar obras, consolidar deudas o aprovechar una oportunidad de inversión, sin relación directa con la compra del inmueble hipotecado.
¿Se puede devolver el crédito lombardo antes de su vencimiento?
Sí, la mayoría de los contratos de crédito lombardo in fine permiten una devolución anticipada, total o parcial, especialmente mediante la venta de parte de los activos pignorados. Las condiciones, las comisiones y los posibles plazos de preaviso varían según la entidad prestamista y deben comprobarse en el contrato.
¿Cuál es el plazo máximo de un crédito hipotecario en Francia?
El Haut Conseil de stabilité financière (HCSF) limita el plazo de los créditos inmobiliarios a 25 años, ampliable a 27 años para las operaciones que incluyen una parte de construcción o una compra sobre plano (VEFA), una norma vinculante para los bancos desde el 1 de enero de 2022.
Fuentes
Observatoire Crédit Logement/CSA, tipos medios de los créditos inmobiliarios
economie.gouv.fr, decisiones y recomendaciones del Haut Conseil de stabilité financière (HCSF)
impots.gouv.fr, tributación de las plusvalías mobiliarias y tipo del gravamen único a tanto alzado
impots.gouv.fr, deducción de los intereses de préstamos de las rentas inmobiliarias
bofip.impots.gouv.fr, deducción del pasivo en el impuesto sobre el patrimonio inmobiliario
BoursoBank, condiciones oficiales del crédito lombardo en banca privada
Advertencias regulatorias: Comunicación de carácter promocional. La inversión conlleva un riesgo de pérdida parcial o total del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Este artículo tiene carácter informativo y educativo; no constituye asesoramiento de inversión personalizado, una recomendación de compra o venta ni asesoramiento fiscal. Recurrir al endeudamiento amplifica tanto las pérdidas como las ganancias y puede provocar una pérdida superior al capital invertido (sigues obligado a devolver el préstamo). Producto complejo de alto riesgo.
Antes de realizar cualquier inversión, consulta el Documento de Datos Fundamentales (DIC) y, cuando corresponda, a un asesor autorizado.
Finary SAS, empresa de servicios de inversión autorizada por la ACPR con el n°19283, miembro de la AMAFI. Corredor de seguros inscrito en ORIAS con el n°21001279, miembro de la CNCGP (asociación autorizada por la AMF). Proveedor de servicios de criptoactivos (PSCA) autorizado por la AMF bajo el régimen MiCA con las referencias n°A2026-026 y n°N2026-008.