Holding animatrice et pacte Dutreil : votre holding passe-t-elle le test ?
Mis à jour le 3 octobre 2026.
Une holding peut animer son groupe et perdre quand même une partie de l'exonération. Une holding est animatrice au sens du pacte Dutreil lorsqu'elle participe activement à la conduite de la politique d'un groupe qu'elle contrôle : l'administration retient ce caractère principal notamment si plus de la moitié de son actif total y est affecté.
 Risque. Cet article présente un régime fiscal et ne constitue pas un conseil en investissement personnalisé. Le dispositif Dutreil repose sur des conditions dont le non-respect entraîne la remise en cause de l'exonération partielle. Investir comporte des risques, notamment de perte en capital.
- La condition d'activité éligible, dont relève le caractère animateur, doit être satisfaite de la conclusion de l'engagement collectif jusqu'au terme de l'engagement individuel (CGI, art. 787 B, c bis).
- Le critère des plus de la moitié de l'actif affecté à l'animation est un indice doctrinal, introduit par le mot « notamment » (BOI-ENR-DMTG-10-20-40-10, § 55), et non un seuil légal exclusif.
- Comptent comme affectés à l'animation les titres des filiales animées, les biens mis à leur disposition et la trésorerie du groupe.
- Le contrôle des filiales s'apprécie sur le capital, les droits de vote et la structure de l'actionnariat, hors article L. 233-3 du code de commerce.
- Depuis le 21 février 2026, l'engagement individuel de conservation passe à six ans, portant la durée totale à environ huit ans (CGI, art. 787 B, c).
La qualification de holding animatrice n'est pas une case à cocher pour le principe. Elle conditionne l'accès à plusieurs régimes fiscaux de faveur réservés aux sociétés qui exercent, directement ou par assimilation, une activité opérationnelle. Une holding purement patrimoniale, qui se limite à détenir et gérer des participations sans participer activement à la conduite de la politique de son groupe, en reste exclue.
Trois régimes sont concernés au premier chef :
- L'abattement renforcé applicable à la plus-value de cession des titres de la holding, sous conditions de durée de détention (CGI, art. 150-0 D, 1 quater, B, 2°, f).
- L'exonération d'impôt sur la fortune immobilière prévue à l'article 966 du CGI, qui assimile la holding animatrice à une société opérationnelle pour la fraction de son actif non immobilière.
- Le bénéfice du pacte Dutreil appliqué sur la totalité de la valeur des titres de la holding elle-même, alors que le recours au Dutreil par société interposée ne permet de faire bénéficier de l'exonération partielle qu'un prorata de la valeur des titres transmis.
Cette situation concerne un grand nombre de dirigeants engagés dans un pacte Dutreil. Au moment de la conclusion de l'engagement collectif de conservation, l'ensemble des conditions est en principe réuni, y compris le caractère animateur de la holding. Mais cette qualification n'est pas acquise une fois pour toutes : elle doit rester satisfaite pendant toute la durée des engagements de conservation, collectif puis individuel, soit environ huit ans.
Or l'activité d'animation est, par nature, l'une des conditions les plus sensibles à ce maintien dans la durée. Dès que l'équilibre du bilan évolue, notamment à la suite de la cession d'une filiale animée dont le produit n'est pas immédiatement réinvesti dans l'activité du groupe, le ratio de prépondérance de l'animation peut se dégrader sans qu'aucun acte juridique n'ait pourtant changé.
Le risque ne tient donc pas à une mauvaise appréciation initiale de la définition de la holding animatrice. Il tient au maintien de cette qualification tout au long de la période des engagements de conservation.
Qu'est-ce qu'une holding animatrice au sens du pacte Dutreil ?
Une holding animatrice est une société qui, au-delà de la gestion de ses participations, pilote effectivement la politique de son groupe. La définition administrative est précise, et chacun de ses termes porte une condition.
Le BOFiP, dans sa version du 10 août 2026, la formule ainsi : est considérée comme exerçant une activité commerciale la société qui, « outre la gestion d'un portefeuille de participations, a pour activité principale la participation active à la conduite de la politique de son groupe constitué de sociétés contrôlées directement ou indirectement, exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale, et auxquelles elle rend, le cas échéant et à titre purement interne, des services spécifiques, administratifs, juridiques, comptables, financiers et immobiliers ».
Trois conditions se superposent donc dans cette seule phrase :
- Une participation active à la politique du groupe. Détenir et encaisser des dividendes ne suffit pas : c'est la conduite de la stratégie qui est visée.
- Des filiales contrôlées qui exercent une activité opérationnelle. L'activité éligible se juge chez les filiales, pas seulement chez la holding.
- Le caractère principal de cette animation. C'est le point qui se mesure, et c'est là que le contentieux se concentre.
Ce critère relatif aux filiales fait l'objet d'une appréciation autonome, distincte de celle du caractère animateur de la holding elle-même : la Cour de cassation a rappelé, dans un arrêt du 17 décembre 2025, qu'il incombe au redevable d'établir que les filiales dont les titres sont transmis exercent réellement une activité industrielle, commerciale, artisanale, agricole ou libérale, une filiale qui se limite à donner ses immeubles en location ne suffisant pas à remplir cette condition.
L'appréciation du régime Dutreil au niveau d'une holding animatrice comporte ainsi deux étages distincts : l'animation effective et prépondérante de la holding d'une part, l'éligibilité de l'activité exercée par chacune des filiales animées d'autre part.
L'exonération porte sur 75 % de la valeur des titres transmis (CGI, art. 787 B), ce qui fait du caractère animateur l'une des conditions les plus lourdes financièrement du dispositif. Pour le mécanisme d'ensemble, les engagements et la fonction de direction, notre article sur le pacte Dutreil détaille le régime complet.

Le critère de prépondérance : la valeur vénale des actifs affectés à l'animation
Le caractère principal de l'activité d'animation se mesure sur le bilan de la holding. Le BOFiP distingue en réalité deux règles distinctes selon la nature de l'activité en cause.
Pour une société à activité mixte en général, le BOI-ENR-DMTG-10-20-40-10, § 20, retient une présomption pratique fondée sur deux critères cumulatifs : le chiffre d'affaires provenant des activités éligibles doit représenter au moins 50 % du chiffre d'affaires total, et la valeur vénale de l'actif brut affecté à ces activités doit représenter au moins 50 % de la valeur vénale de l'actif brut total. En dehors de ces seuils, le caractère prépondérant de l'activité peut encore être démontré par un faisceau d'indices.
Pour la holding animatrice spécifiquement, le § 55 du même BOFiP retient un critère différent et n'exige pas ce double seuil : le caractère principal de l'animation est retenu notamment lorsque la valeur vénale des actifs affectés à cette activité représente plus de la moitié de l'actif total.
La comparaison s'effectue en valeur vénale et non en valeur comptable. Le périmètre du numérateur est plus large qu'il n'y paraît.
| Ce qui compte comme affecté à l'animation | Ce qui pèse au dénominateur sans compter au numérateur |
|---|---|
| Les titres des filiales animées exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale | Les participations minoritaires non animées |
| Les biens mis à la disposition des filiales ou affectés aux prestations de services rendues au sein du groupe | Les actifs financiers détenus pour eux-mêmes |
| La trésorerie affectée à l'activité du groupe | La trésorerie sans affectation démontrable |
| L'immobilier détenu ou contrôlé, loué exclusivement pour l'activité opérationnelle d'une filiale animée | L'immobilier loué à des tiers |
La conséquence pratique se lit à l'envers de ce tableau. Une cession de filiale, une distribution non réinvestie ou une accumulation de trésorerie ne modifient aucun engagement de conservation, mais déplacent le ratio.
À savoir. L'immobilier détenu par la holding, ou par une filiale foncière qu'elle contrôle, et loué exclusivement pour l'exercice de l'activité opérationnelle d'une filiale animée, est retenu comme affecté à l'animation sans être proratisé selon la participation détenue dans la filiale exploitante.La portée indicative du ratio patrimonial
Franchir la barre des 50 % de l'actif affecté à l'animation constitue un indice fort, mais ce seuil quantitatif ne suffit pas nécessairement à lui seul à sécuriser le caractère animateur et prépondérant de l'activité. Le mot qui compte dans la doctrine est « notamment » : le ratio patrimonial reste un indice, et l'appréciation demeure concrète.
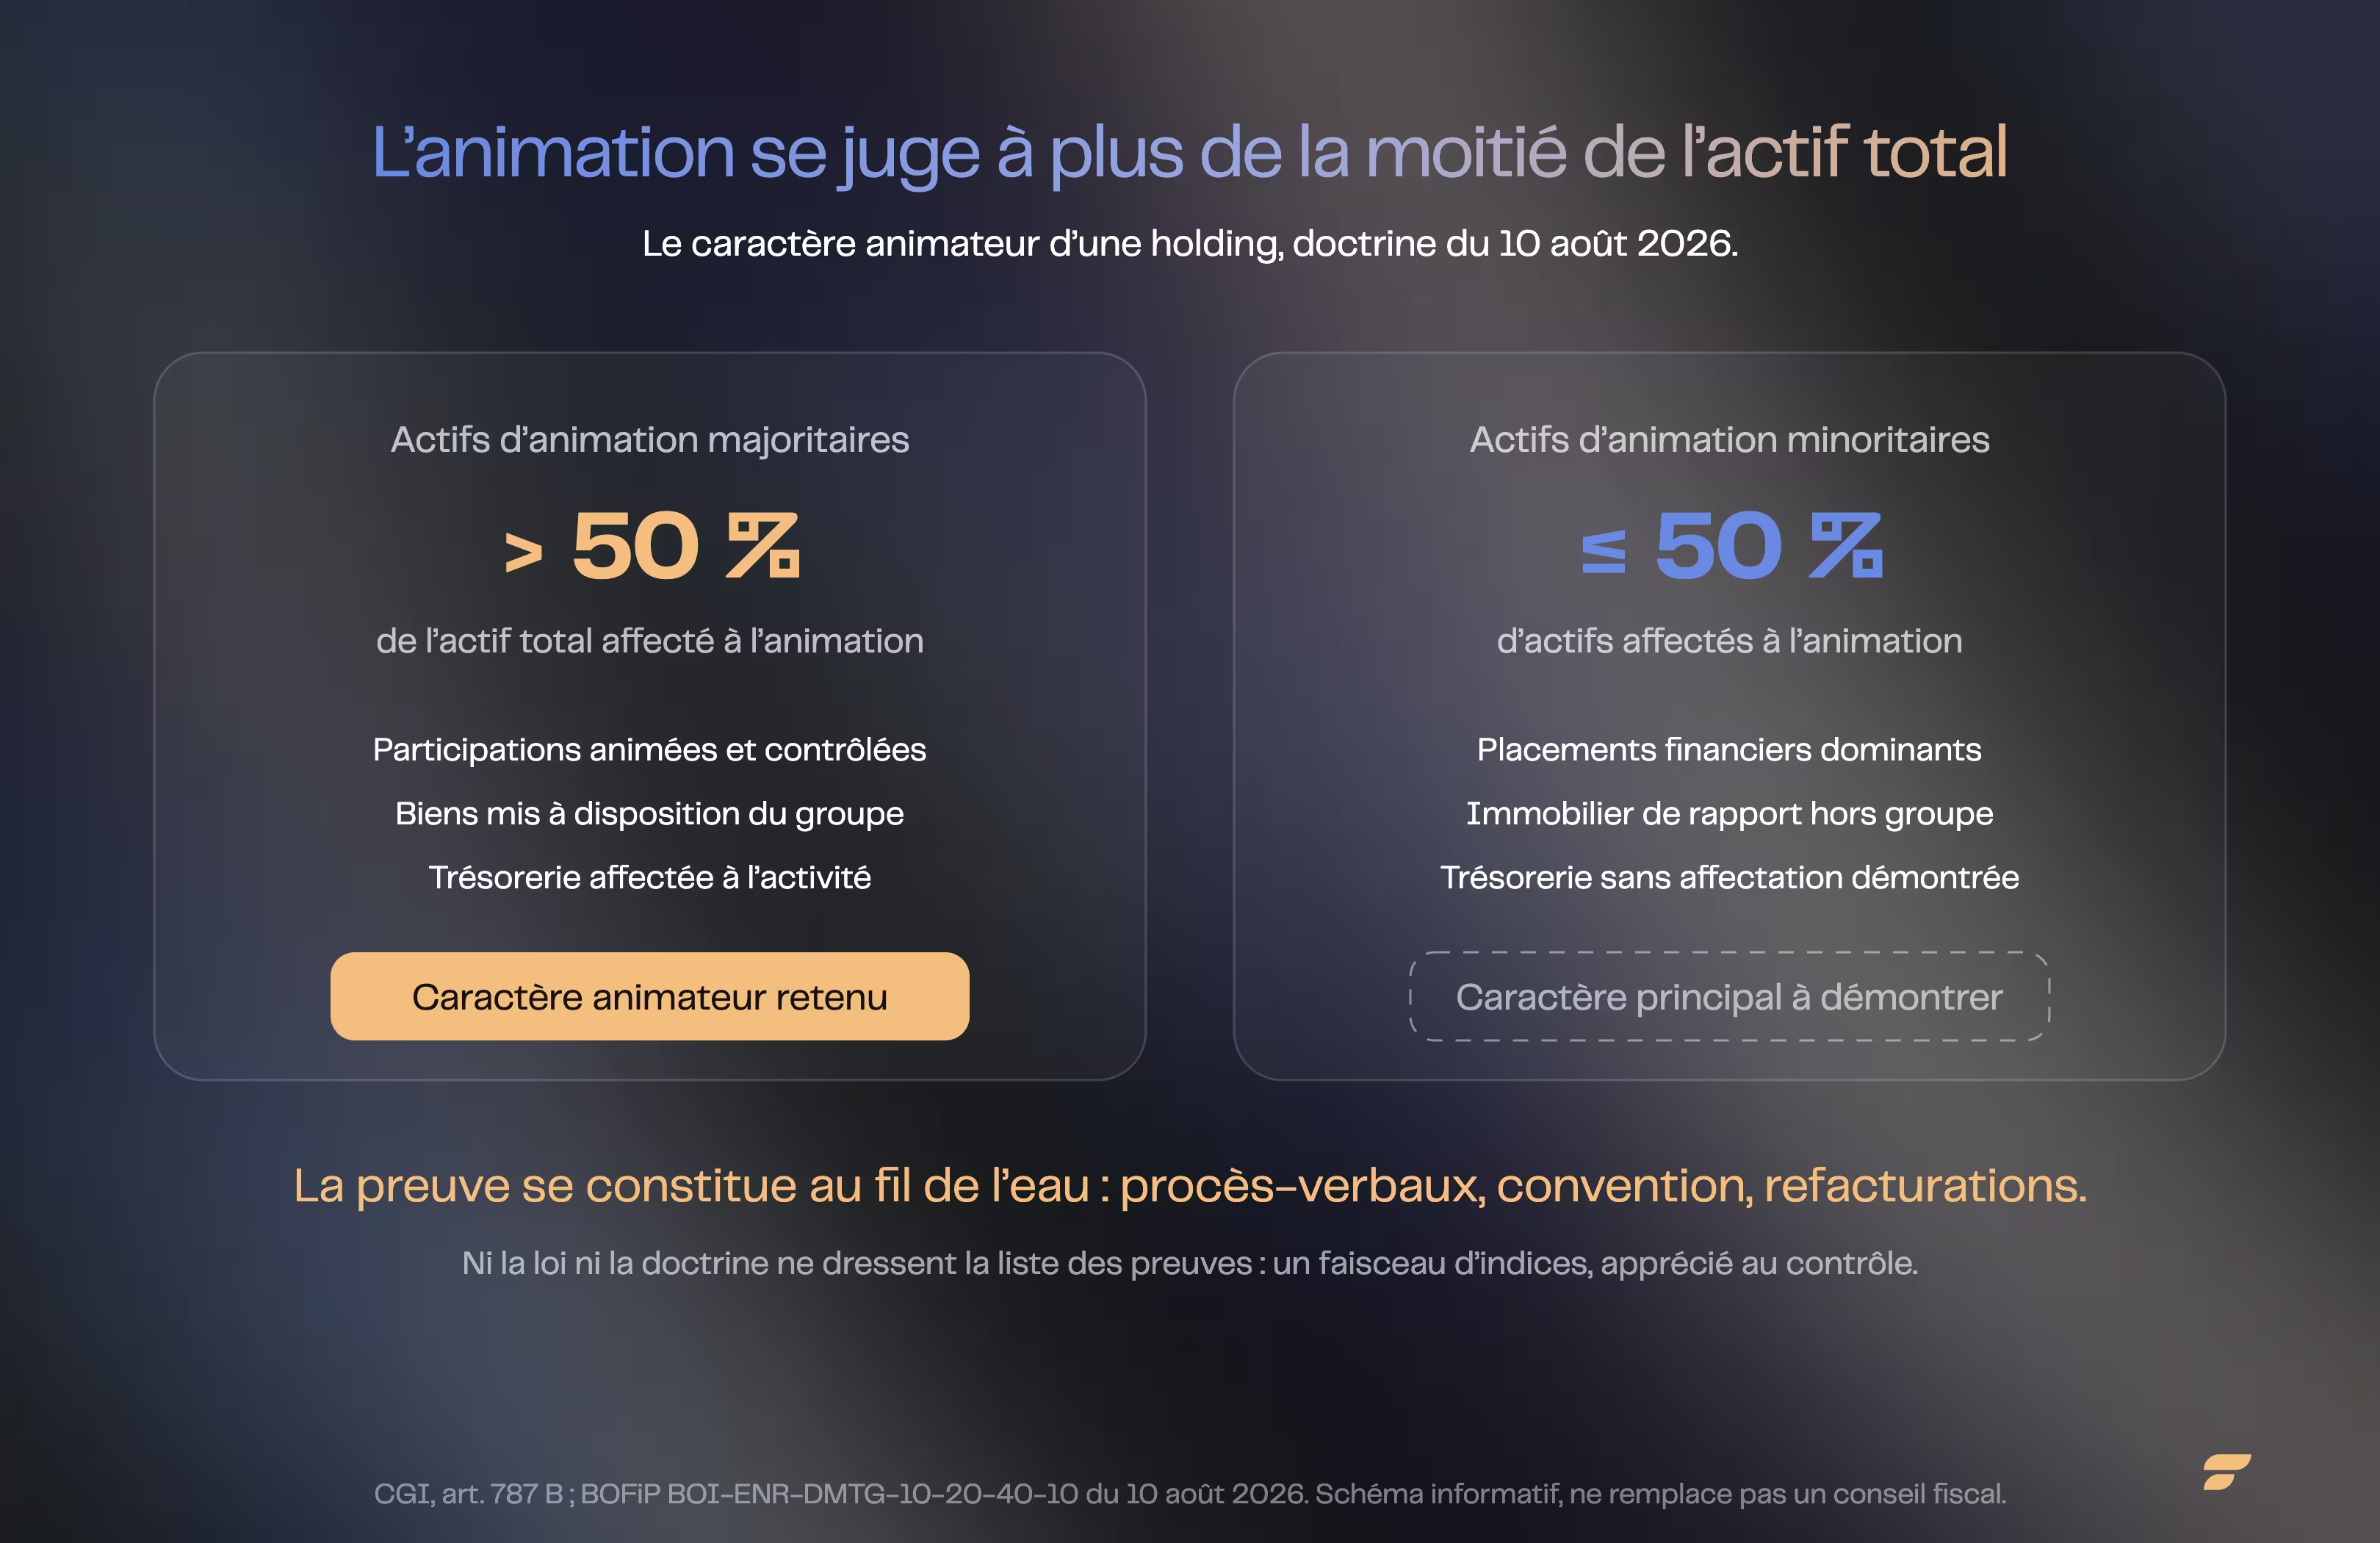
Au-delà de la moitié de l'actif affecté à l'animation, le critère du § 55 du BOFiP est réputé satisfait ; en deçà, la prépondérance doit être établie par d'autres éléments.
Le BOFiP renvoie sur ce point à deux décisions, le Conseil d'État du 23 janvier 2020 (n° 435562) et la Cour de cassation du 14 octobre 2020 (n° 18-17.955). L'appréciation par faisceau d'indices joue dans les deux sens : un ratio confortable ne fait pas obstacle à une contestation de la réalité de l'animation, et un ratio légèrement inférieur ne disqualifie pas mécaniquement une holding qui anime effectivement son groupe.
Le contrôle des filiales relève de la même logique d'appréciation. Il s'apprécie, selon la doctrine, « au regard, d'une part, du pourcentage de capital détenu et des droits de vote et, d'autre part, de la structure de l'actionnariat, et non des dispositions de l'article L. 233-3 du code de commerce ». L'administration écarte donc expressément le test juridique du code de commerce au profit de critères plus souples, ce qui élargit la marge d'analyse de l'administration comme celle du contribuable.
La date d'appréciation du caractère animateur et son maintien dans la durée
Depuis la loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022, qui a inséré l'alinéa c bis à l'article 787 B du CGI, la question est tranchée par le texte lui-même : la condition d'exercice d'une activité éligible, et donc le caractère animateur lorsqu'il est invoqué, doit être satisfaite à compter de la conclusion de l'engagement collectif de conservation et le rester jusqu'au terme des engagements, collectif puis individuel, soit sur une durée totale d'environ huit ans depuis la loi de finances pour 2026.
L'allongement de cette durée pèse particulièrement sur les transmissions engagées tardivement, sujet que nous détaillons pour les dirigeants qui transmettent après 60 ans. La fonction de direction suit son propre calendrier : elle doit être exercée pendant l'engagement collectif puis pendant les trois années qui suivent la transmission (CGI, art. 787 B).
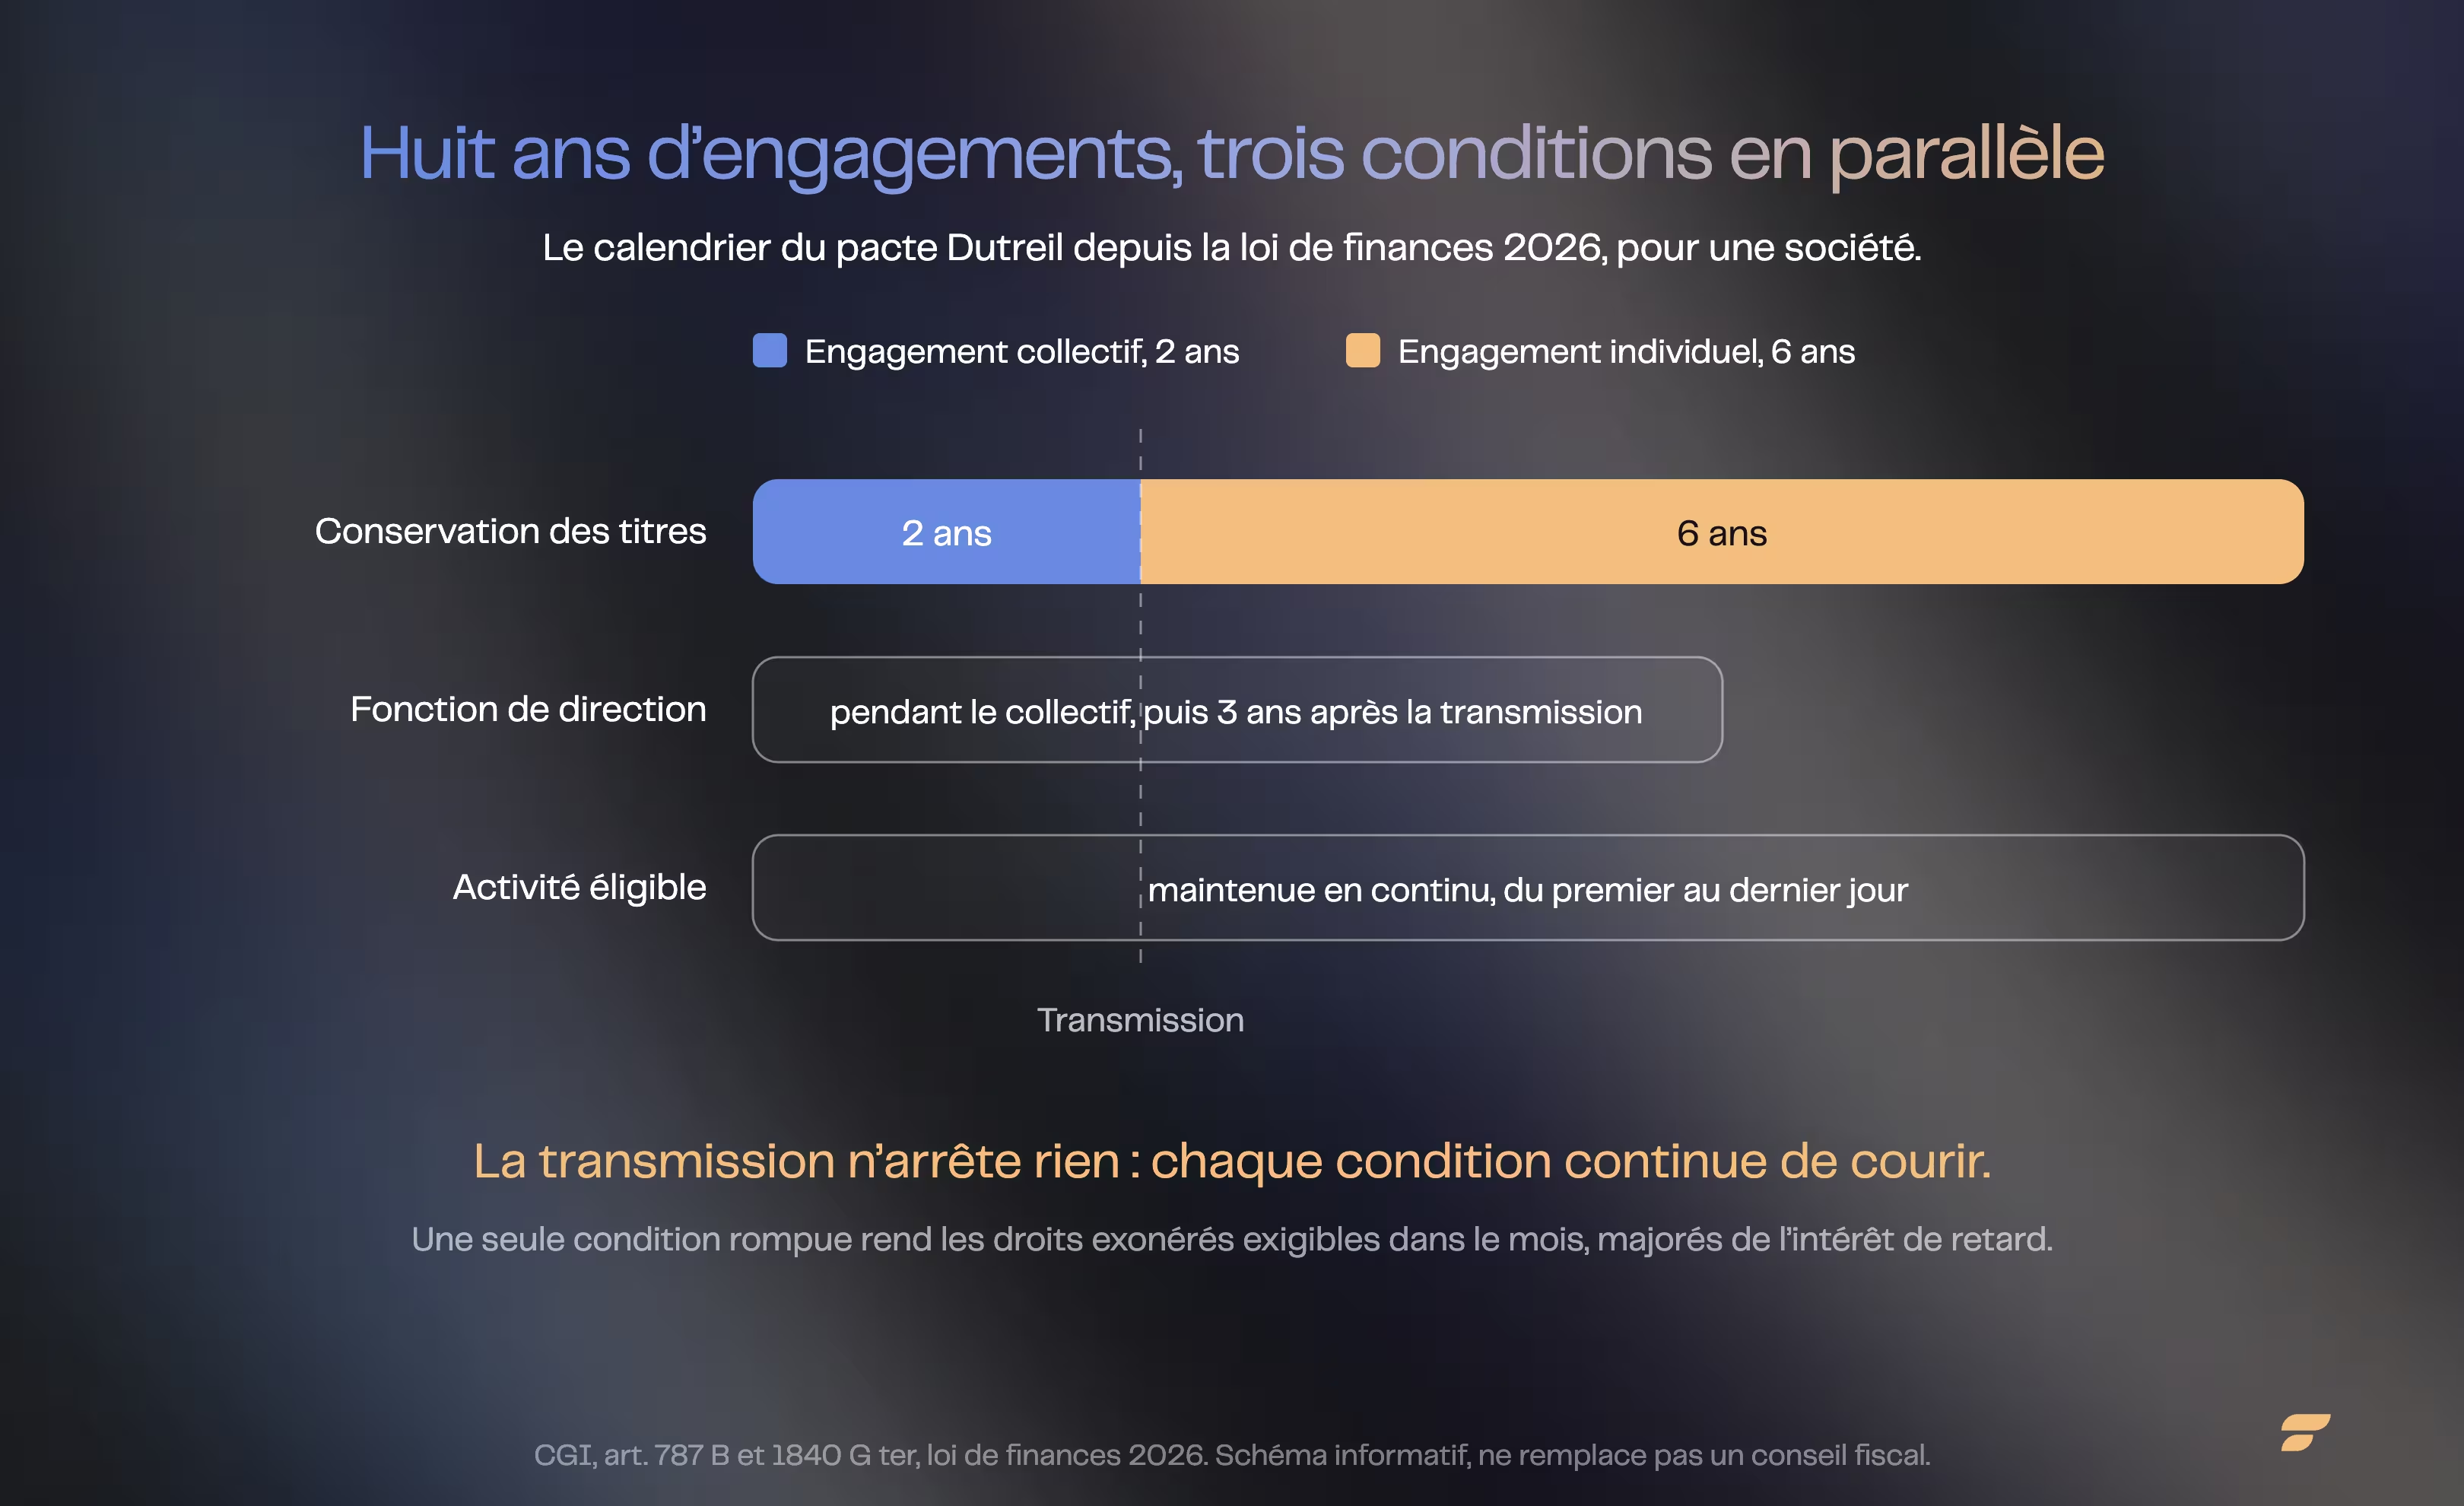
Depuis la loi de finances 2026, les engagements courent sur huit ans et la transmission n'en arrête aucun.
Cette exigence de continuité rend particulièrement sensible le cas d'une holding dont l'activité d'animation n'a démarré que peu de temps avant la conclusion des engagements de conservation. La Cour de cassation a jugé, dans une série d'arrêts du 11 mai 2023, qu'une société qui ne détenait encore aucune filiale avant l'acquisition de sa première participation ne pouvait pas être qualifiée de holding, a fortiori de holding animatrice, avant cette date, et que la conclusion d'une convention d'animation le jour même de cette acquisition ne suffisait pas à établir une animation effective quelques jours plus tard, au moment de la donation.
Attention. En engagement réputé acquis, la date d'appréciation se déplace au jour de la transmission, et non à la conclusion d'un pacte. Le régime suppose alors notamment que l'une des personnes concernées exerce effectivement, depuis deux ans au moins à cette date, son activité professionnelle principale ou une fonction de direction éligible dans la société.L'exclusion d'assiette des actifs non affectés à l'exploitation
La qualification d'animatrice porte sur la société ; elle ne protège pas chacun de ses actifs. C'est l'apport de la loi de finances pour 2026, applicable depuis le 21 février 2026.
L'article 787 B du code général des impôts, dans sa version en vigueur depuis cette date, exclut de l'assiette la fraction de la valeur vénale des titres représentative d'actifs qui n'ont pas été exclusivement affectés à l'activité opérationnelle pendant au moins trois ans avant la transmission, ou depuis leur acquisition, et jusqu'à la fin de l'engagement.
Les catégories visées sont limitativement énumérées :
- Les biens affectés à la chasse et à la pêche, sauf lorsqu'ils relèvent de l'activité même de l'entreprise.
- Les véhicules de tourisme, yachts, bateaux de plaisance et aéronefs.
- Les bijoux, métaux précieux, objets d'art, de collection ou d'antiquité, hors œuvres relevant de l'article 238 bis AB du code général des impôts.
- Les chevaux de course ou de concours.
- Les vins et alcools, hors activité de revente ou de restauration.
- Les locaux d'habitation, sauf affectation au logement du personnel ou aux services de la société.
Deux tests différents s'appliquent donc au même bilan : l'un décide si la holding est animatrice, l'autre retranche de l'assiette les actifs mal affectés. Une structure peut réussir le premier et se faire amputer sur le second.
Cette seconde exclusion, qui rejoint la logique de la taxe sur les actifs somptuaires détenus en holding, s'applique à toute société placée sous le régime Dutreil, qu'elle soit ou non qualifiée de holding animatrice : la qualification d'animatrice conditionne l'accès au dispositif, elle ne met pas à l'abri des exclusions d'assiette propres à ces catégories de biens.
Notre article sur la holding patrimoniale précise les configurations dans lesquelles ce mode de détention présente un intérêt économique.
La location de locaux meublés à usage d'habitation, une activité exclue
La doctrine exclut expressément des activités éligibles « les activités de location de locaux meublés à usage d'habitation ». L'exception vise les locaux affectés à une véritable activité commerciale, « notamment d'hôtellerie ou d'hébergement en résidence de services pour personnes âgées ou en établissement d'hébergement pour personnes âgées dépendantes ».
Pour un groupe dont une filiale exploite une activité de para-hôtellerie, la qualification de l'activité constitue un point à documenter en amont de la transmission, et non à défendre après coup.
Documenter l'animation avant la transmission
L'animation ne se prouve pas par une clause statutaire. Elle se prouve par des éléments matériels, constitués avant l'opération et non pendant un contrôle.
Voici, à titre d'exemples non exhaustifs et à valider avec leurs conseils, quelques types de traces que des dirigeants constituent en pratique, parmi un ensemble plus large de démonstrations possibles :
Formaliser une convention d'animation entre la holding et ses filiales, décrivant les décisions stratégiques effectivement prises au niveau du groupe.
Tenir des comités stratégiques et en conserver les procès-verbaux, de façon à matérialiser la participation active à la conduite de la politique du groupe.
Documenter les prestations rendues aux filiales, administratives, juridiques, comptables, financières ou immobilières, ainsi que leur facturation.
Suivre le ratio d'actif dans le temps, en valeur vénale, avant toute cession de filiale ou tout mouvement de trésorerie significatif.
Tracer l'affectation des actifs sensibles sur les trois années qui précèdent la transmission, puisque c'est la durée que le texte retient.
Les causes de remise en cause d'une exonération sont rarement spectaculaires : un procès-verbal non rédigé, une trésorerie dont l'affectation au groupe n'est pas démontrable, un ratio d'actif dégradé au cours d'un exercice sans que la situation ait été suivie. Ces défauts ne produisent d'effet qu'au moment du contrôle, lorsque l'exonération de 75 % est déjà inscrite dans l'acte.
Comment Finary One intervient sur un dossier Dutreil
Sur un dossier Dutreil, l'intervention de Finary One se situe à deux moments distincts.
En amont de toute opération de transmission ou de reprise, avant même la conclusion d'un engagement de conservation, le rôle de l'ingénierie patrimoniale est d'apporter une proactivité que les conseils habituels n'ont pas toujours l'occasion de déployer : identifier qu'une structuration en holding animatrice pourrait, à titre défensif, sécuriser une future transmission, et mettre le sujet sur la table suffisamment tôt pour laisser le temps de constituer les éléments de preuve nécessaires. Dès qu'il s'agit d'exécuter et de mettre en place le pacte lui-même, la main est repassée au notaire et à l'avocat fiscaliste en charge du dossier.
En parallèle d'un pacte déjà contractualisé, l'intervention consiste à vérifier, en lien avec les conseils du client, le respect des conditions au démarrage puis tout au long de la période des engagements de conservation, et à signaler les événements susceptibles de fragiliser le caractère animateur ou la prépondérance de l'animation : cession d'une filiale animée, accumulation de trésorerie non affectée dans la holding, actifs immobiliers qui perdent leur affectation professionnelle, entre autres.
Dans les deux cas, l'ingénierie patrimoniale de Finary One vient en complément des conseils du client, jamais en substitution. Le même examen porte sur le reste du patrimoine, ses enveloppes d'investissement et le calendrier de transmission.
Questions fréquentes
Qu'est-ce qu'une holding animatrice au sens du pacte Dutreil ?
C'est une société qui, outre la gestion d'un portefeuille de participations, a pour activité principale la participation active à la conduite de la politique de son groupe, constitué de sociétés qu'elle contrôle et qui exercent une activité industrielle, commerciale, artisanale, agricole ou libérale.
Comment s'apprécie le critère des plus de la moitié de l'actif ?
Le BOFiP retient le caractère principal de l'animation notamment lorsque la valeur vénale des actifs affectés à l'animation du groupe dépasse la moitié de l'actif total de la holding (§ 55). La comparaison s'effectue en valeur vénale, et le mot « notamment » en fait un indice, non une condition exclusive. Le double seuil de 50 % du chiffre d'affaires et de 50 % de l'actif brut du § 20 vise, lui, les sociétés à activité mixte en général.
À quelle date le caractère animateur est-il apprécié ?
La condition d'exercice d'une activité éligible, dont relève le caractère animateur, doit être satisfaite à compter de la conclusion de l'engagement collectif de conservation et jusqu'au terme de l'engagement individuel (CGI, art. 787 B, c bis). En cas d'engagement réputé acquis, elle doit être satisfaite depuis deux ans au moins à la date de la transmission.
Quels actifs comptent comme affectés à l'animation du groupe ?
Les titres des filiales animées exerçant une activité opérationnelle, les biens mis à leur disposition ou affectés aux prestations de services rendues au sein du groupe, la trésorerie affectée à l'activité du groupe, ainsi que l'immobilier loué exclusivement pour l'exercice de l'activité opérationnelle d'une filiale animée.
La location de locaux meublés d'habitation est-elle éligible ?
Non. La doctrine exclut des activités éligibles les activités de location de locaux meublés à usage d'habitation. Restent éligibles les locaux affectés à une activité commerciale véritable, notamment l'hôtellerie et l'hébergement en résidence de services pour personnes âgées ou en établissement pour personnes âgées dépendantes.
Combien de temps faut-il conserver les titres depuis la loi de finances pour 2026 ?
L'engagement collectif porte sur une durée minimale de deux ans à la date de la transmission, puis l'engagement individuel court sur six ans depuis le 21 février 2026, contre quatre ans auparavant. La durée totale de conservation atteint donc environ huit ans.
Sources
- Article 150-0 D du code général des impôts, version en vigueur depuis le 21 février 2026, Légifrance
- Article 966 du code général des impôts, exonération d'IFI des actifs professionnels
- LOI n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022, insertion du c bis à l'article 787 B du CGI
- Cour de cassation, chambre commerciale, arrêts du 11 mai 2023, holding animatrice et date d'appréciation
- Cour de cassation, chambre commerciale, 17 décembre 2025, n° 24-17.415
- Conseil d'État, 23 janvier 2020, n° 435562, cité par le BOFiP
- Cour de cassation, chambre commerciale, 14 octobre 2020, n° 18-17.955, cité par le BOFiP
Avertissements réglementaires :
Communication à caractère promotionnel. L'investissement comporte un risque de perte en capital, partielle ou totale. Les performances passées ne préjugent pas des performances futures. Cet article a un caractère informatif et pédagogique ; il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente, ni un conseil fiscal.
Avant tout investissement, consultez le Document d'Informations Clés (DIC) et, le cas échéant, un conseiller habilité.
Finary SAS, Entreprise d'Investissement agréée par l'ACPR sous le n°19283, membre de l'AMAFI. Courtier en Assurance immatriculé à l'ORIAS sous le n°21001279, adhérent de la CNCGP (association agréée par l'AMF). Prestataire de Services sur Crypto-Actifs (PSCA) agréé par l'AMF sous le régime MiCA sous les références n°A2026-026 et n°N2026-008.